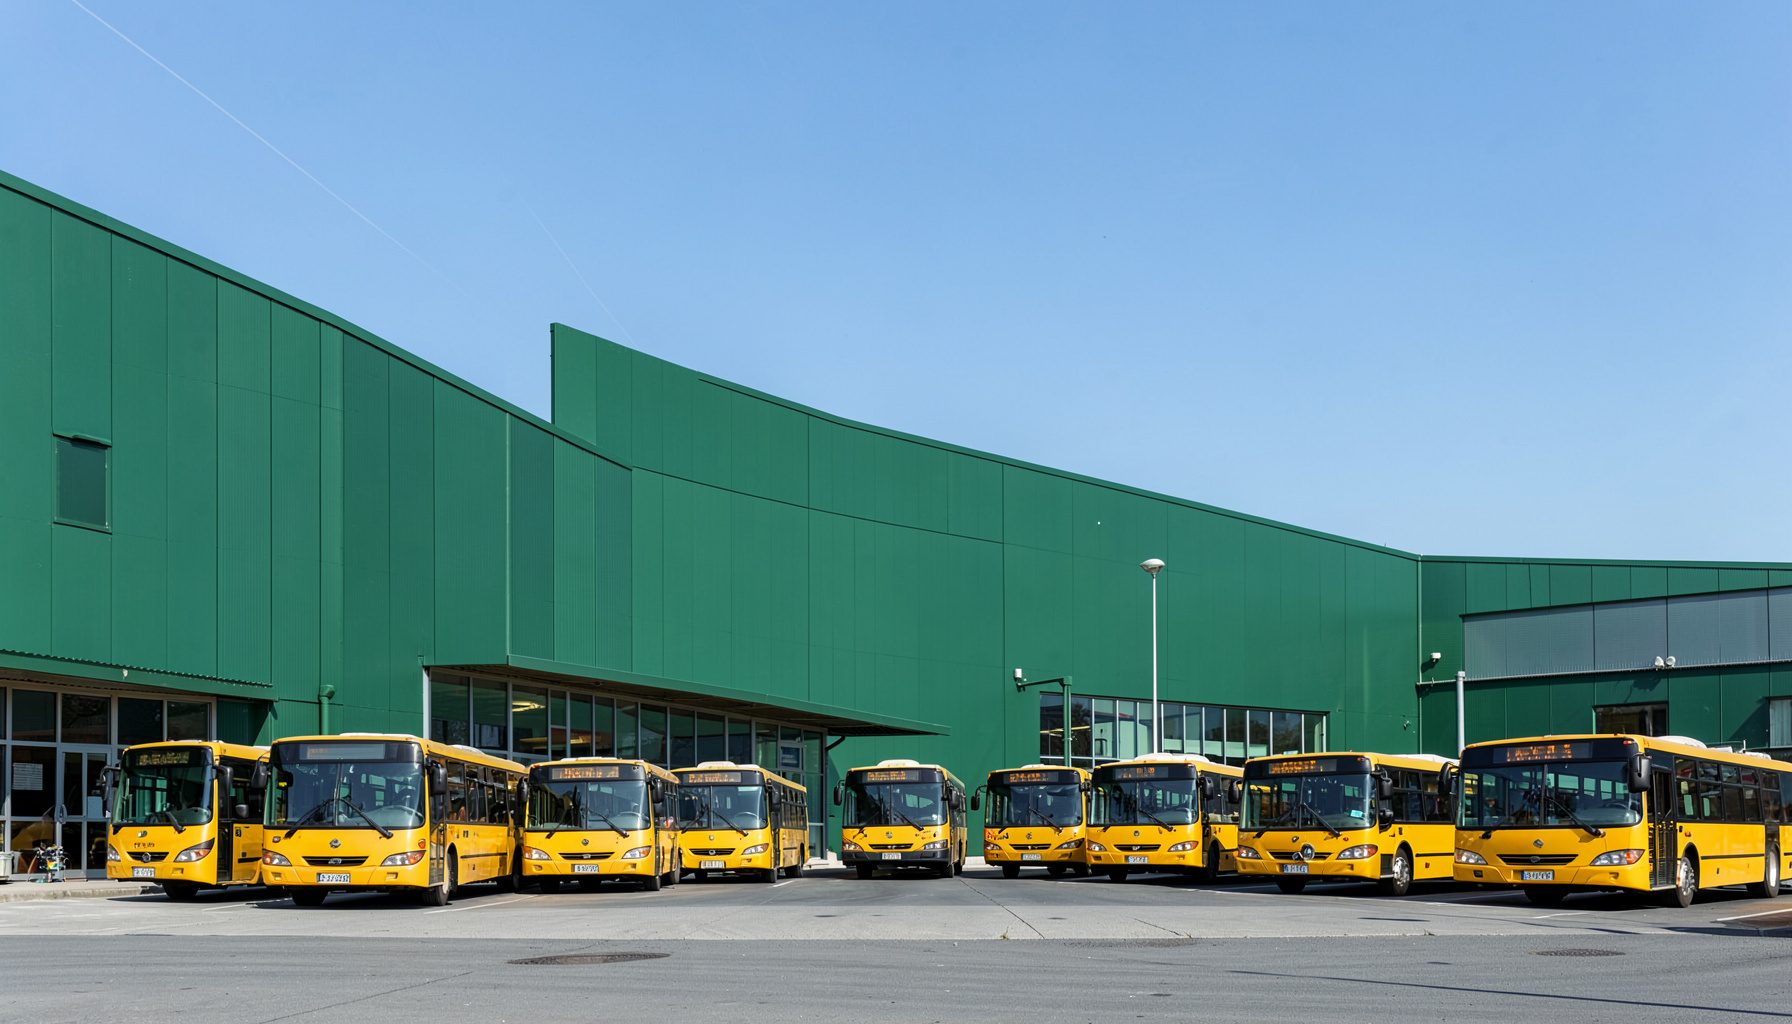
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus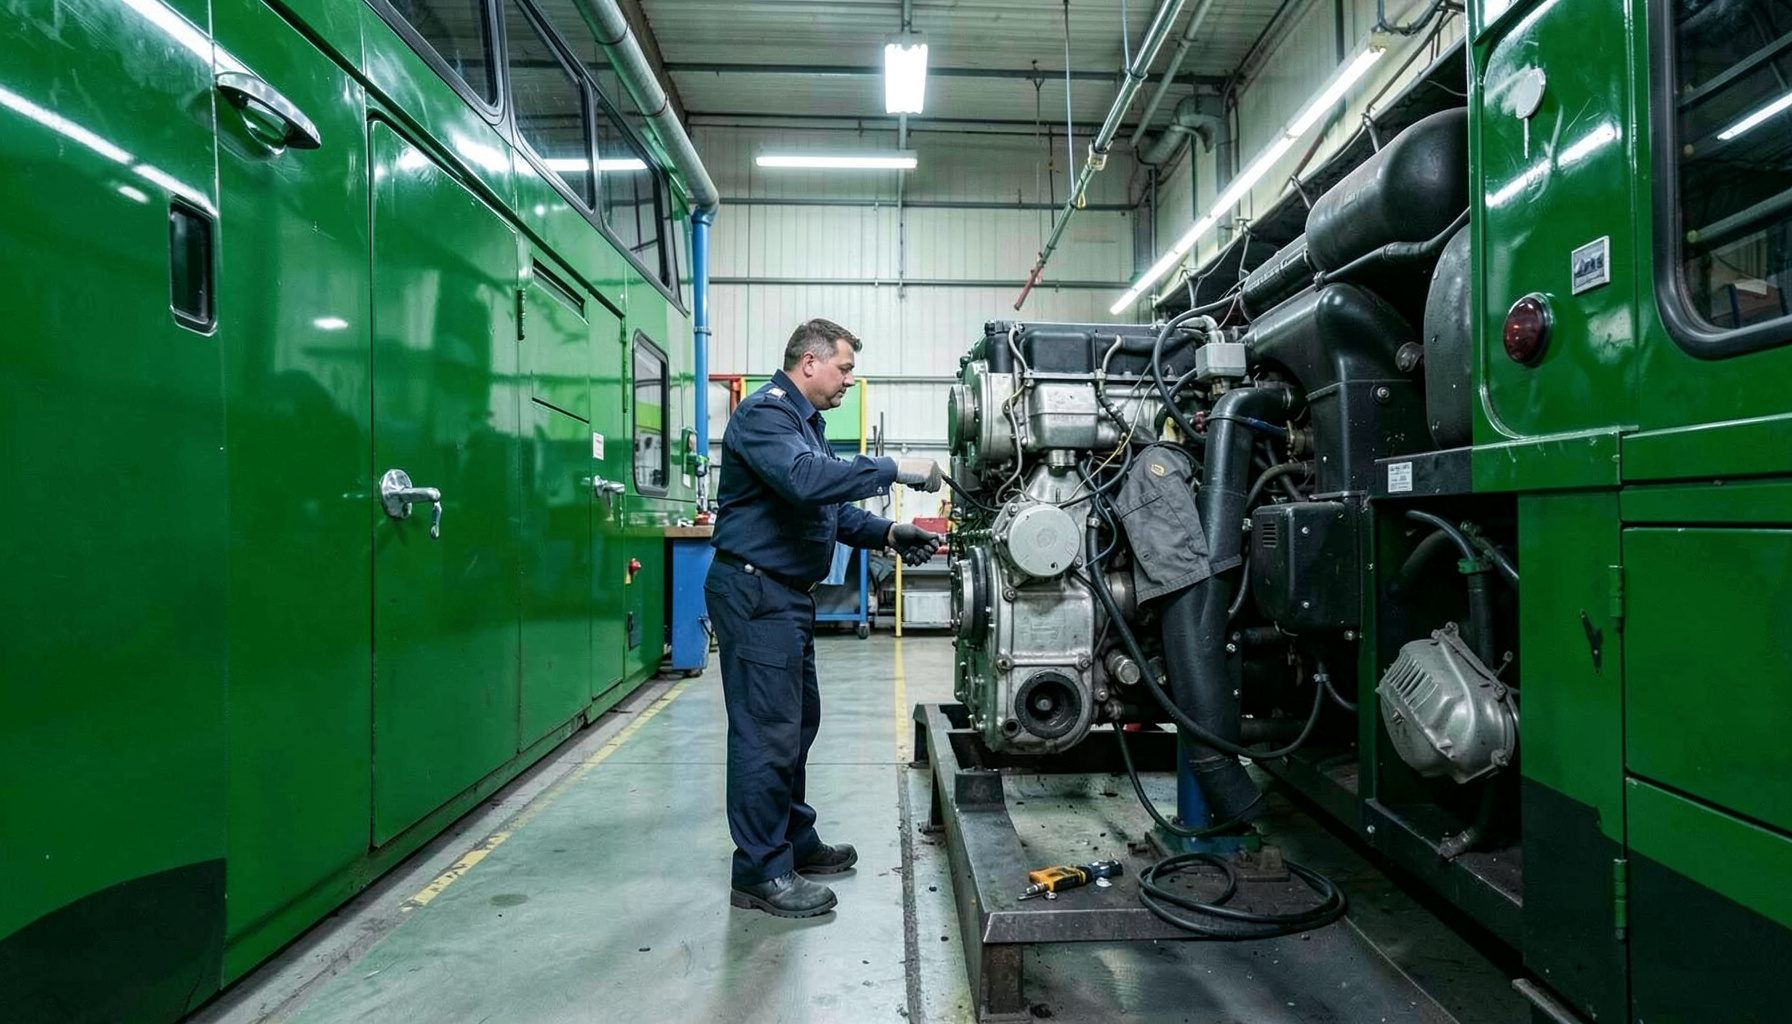
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous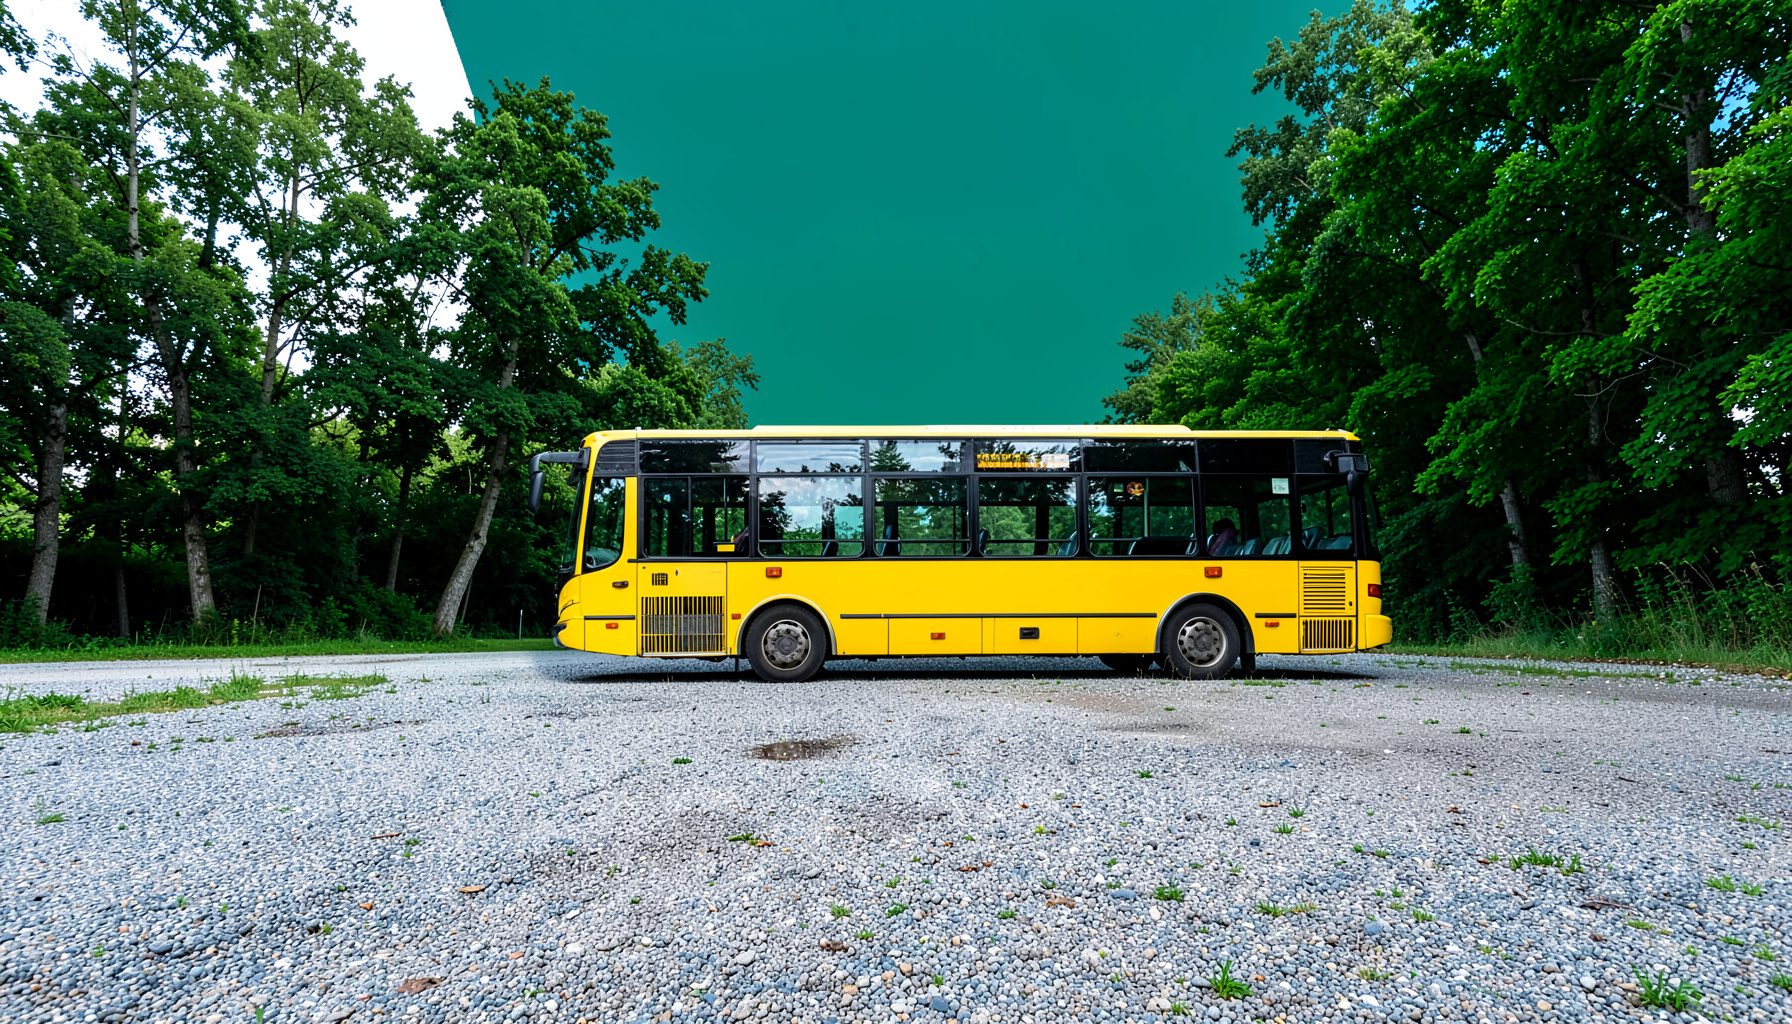
BUY | SALE | LEASE | TRADE
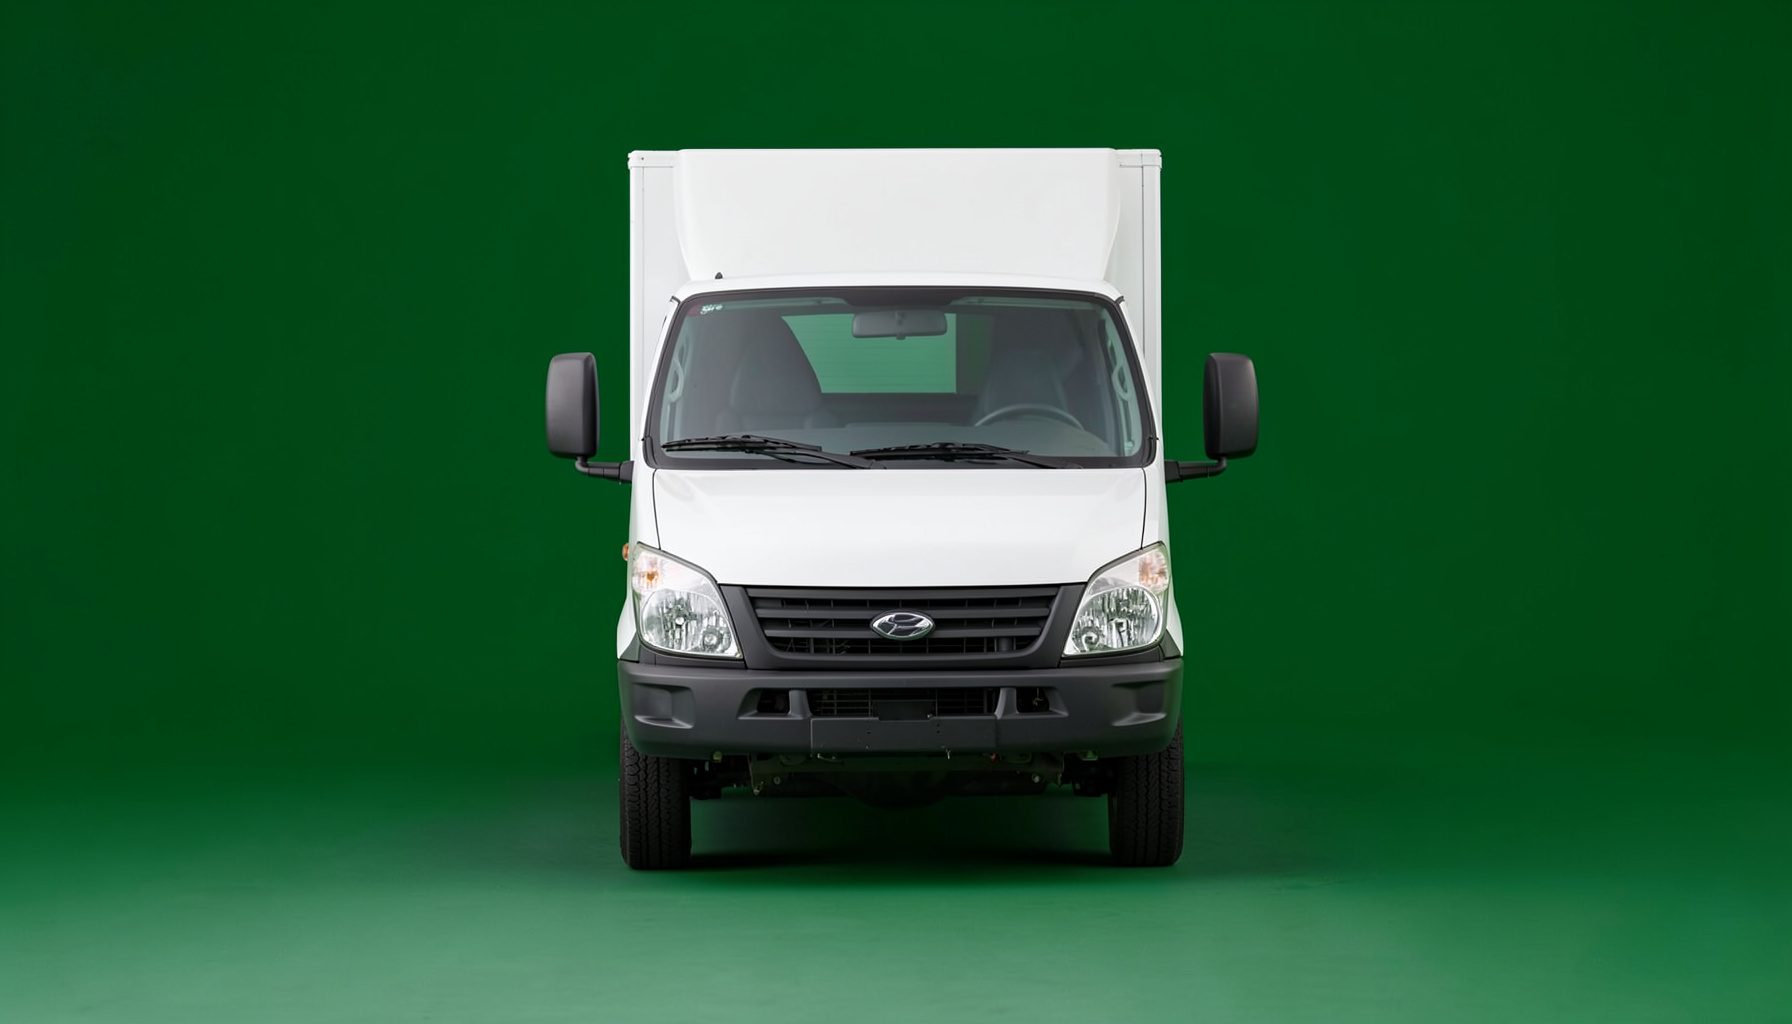
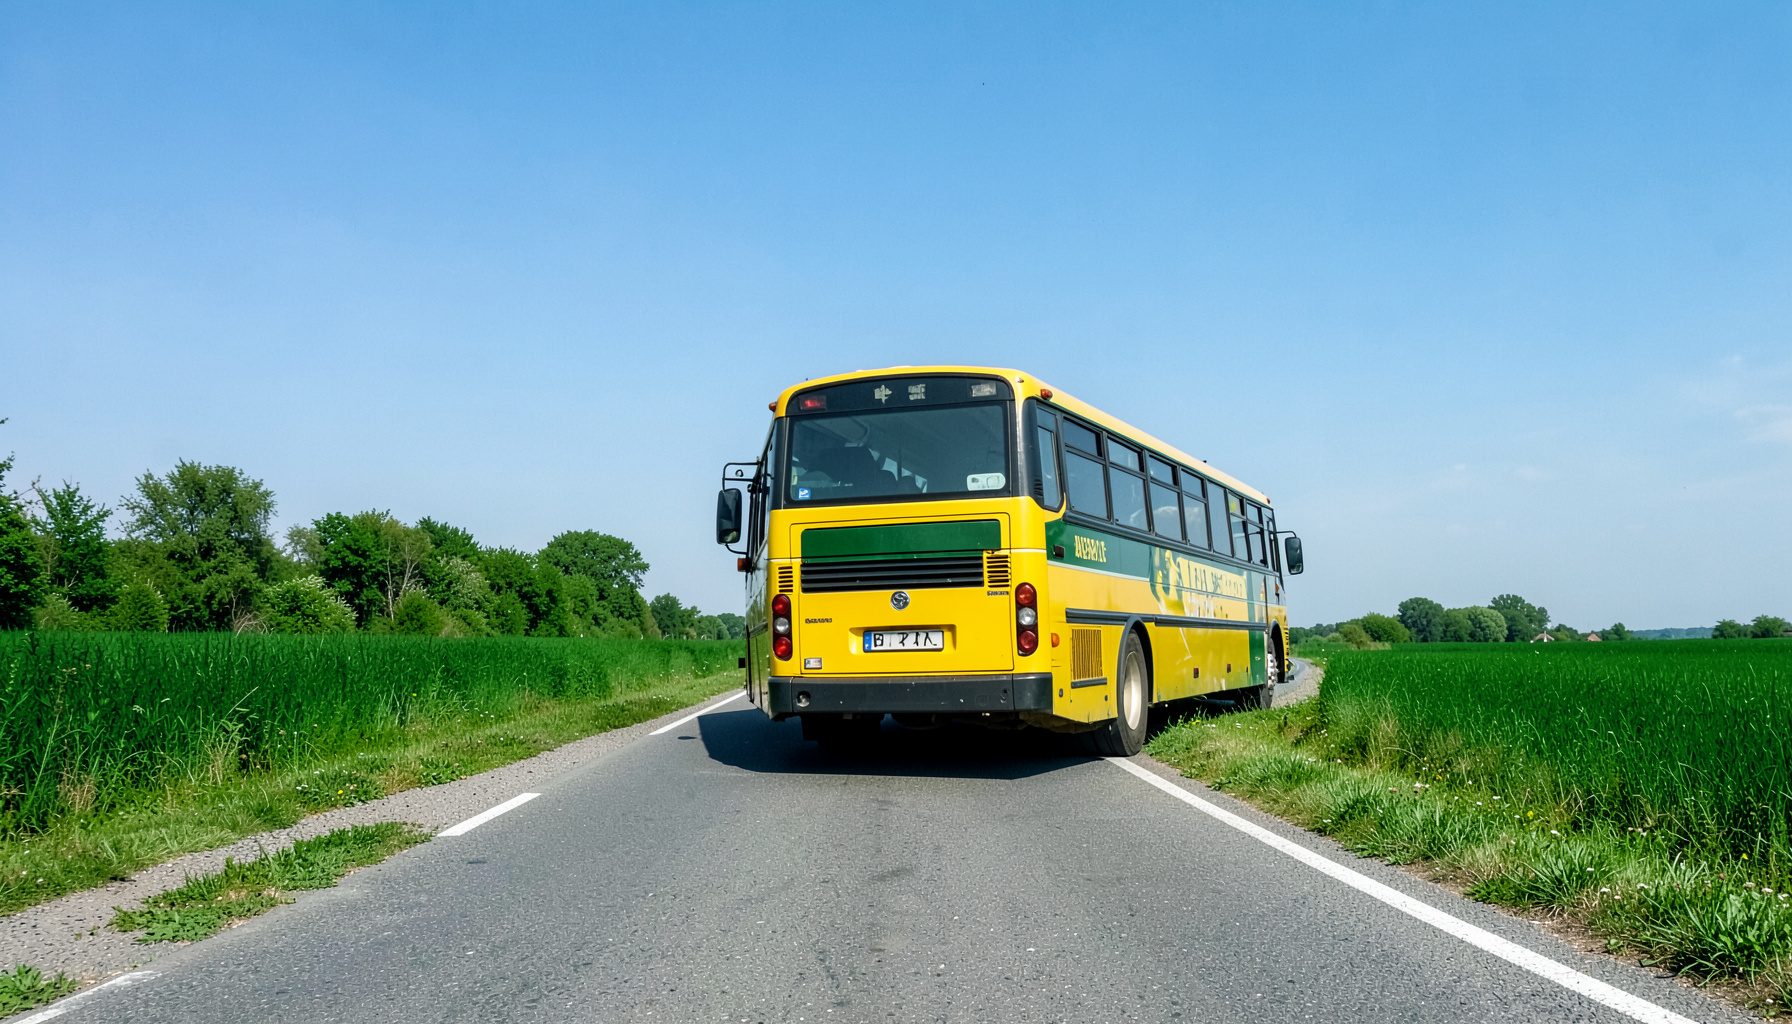
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesPacte d’actionnaires : règles et clauses en droit français
Comment rédiger un pacte d’actionnaires conforme au droit français exige de distinguer les règles impératives, les dispositions statutaires et les engagements contractuels entre associés. Ce document confidentiel organise les relations au capital d’une société et anticipe les situations susceptibles de provoquer un désaccord.
Le pacte peut être conclu dans une SAS, une SA ou une société non cotée présentant une structure actionnariale évolutive. Il complète les statuts sans les remplacer. Son contenu doit donc rester cohérent avec l’objet social, les règles de majorité, les droits de vote et les mécanismes de cession prévus par la loi.
Un accord bien construit précise les droits et obligations de chaque signataire, les conditions de transfert des titres, la gouvernance et les modalités de sortie. Il doit également identifier les risques liés à l’arrivée d’un nouvel investisseur, au départ d’un dirigeant ou à une rupture durable entre actionnaires.
La rédaction nécessite enfin une vision économique du projet. Répartition du capital, financement, valorisation, politique de dividendes et perspectives de cession doivent être examinés ensemble. Une clause apparemment protectrice peut devenir source de contentieux si elle est imprécise, disproportionnée ou incompatible avec les statuts.
Définir le périmètre de l’accord
Le pacte d’actionnaires doit commencer par identifier précisément les parties, la société concernée, les titres visés et la durée de l’engagement. Il convient de prévoir le traitement des actions nouvelles, des valeurs mobilières donnant accès au capital, des obligations convertibles et des instruments attribués aux salariés ou aux dirigeants.
Les signataires doivent aussi déterminer si certaines obligations s’appliquent à tous les actionnaires ou seulement à certaines catégories. Un pacte majoritaire, un accord d’investisseurs ou un pacte fondateur n’aura pas les mêmes objectifs ni les mêmes mécanismes. La confidentialité permet de préserver les équilibres négociés, contrairement aux statuts qui sont accessibles dans des conditions plus larges.
Articuler le pacte avec les statuts
Les statuts s’imposent à la société et à l’ensemble des associés, tandis que le pacte produit principalement des effets entre ses signataires. Une clause de préemption ou d’agrément insérée uniquement dans l’accord peut donc être inopposable à un actionnaire qui ne l’a pas signé.
Il faut vérifier chaque clause au regard du droit des sociétés et de la forme sociale choisie. Dans une SAS, la liberté statutaire est étendue, mais elle ne permet pas d’écarter les règles impératives. Les sanctions doivent également être anticipées : dommages-intérêts, exécution forcée lorsque celle-ci est possible, voire mécanismes de substitution prévus par le contrat.
Encadrer les cessions de titres
Les clauses d’agrément soumettent la cession à l’autorisation d’un organe ou des autres actionnaires. La clause de préemption, quant à elle, donne à certains bénéficiaires une priorité d’achat. Leur rédaction doit préciser la notification, le délai de réponse, le prix, les modalités de paiement et les conséquences d’un refus ou d’une absence de réponse.
Une clause d’inaliénabilité peut protéger la stabilité du capital pendant une période déterminée, à condition d’être justifiée et proportionnée. Il est aussi utile de prévoir une sortie conjointe, permettant aux minoritaires de vendre leurs titres avec le majoritaire, ainsi qu’une clause de sortie forcée lorsque la vente de la société atteint un seuil d’adhésion défini.
Organiser la gouvernance et les décisions sensibles
Le pacte peut instaurer une concertation préalable, un droit d’information renforcé ou une liste de décisions nécessitant une majorité spécifique. Budget annuel, endettement important, acquisition d’une activité, modification de la rémunération des dirigeants et émission de nouveaux titres figurent souvent parmi les décisions réservées.
Ces stipulations ne doivent pas paralyser la direction de l’entreprise. Les seuils, délais et procédures doivent être suffisamment précis pour éviter les blocages. En cas de désaccord persistant, une médiation, une conciliation ou une procédure d’offre d’achat croisée peut offrir une issue plus efficace qu’un contentieux immédiat.
Sécuriser les engagements financiers et personnels
Lorsque des fondateurs ou dirigeants restent impliqués dans la société, le pacte peut comporter des clauses de présence, de non-concurrence, de confidentialité et de cession forcée en cas de départ. Les mécanismes de « good leaver » et de « bad leaver » doivent distinguer un départ légitime d’une violation grave des obligations contractuelles.
La méthode de valorisation des actions mérite une attention particulière. Prix fixé à l’avance, formule financière, expert indépendant ou référence à une opération récente : chaque option entraîne des conséquences différentes. Pour apprécier les avantages pratiques d’un mécanisme contractuel, il est possible de consulter une ressource consacrée aux avantages d’un accord, tout en l’adaptant au contexte juridique et financier de la société.
Vérifier la cohérence avant signature
Une relecture globale permet de repérer les contradictions entre les clauses de cession, les règles de majorité et les dispositions statutaires. Elle doit aussi intégrer les conséquences fiscales, les règles relatives aux bénéficiaires effectifs, le financement bancaire, la protection des données et, lorsque cela s’applique, le droit de la concurrence ou des sociétés cotées.
Les points suivants méritent une validation spécifique :
- identifier clairement les parties, les titres et les sociétés concernées ;
- définir les procédures d’agrément, de préemption et de notification ;
- prévoir les conséquences d’un décès, d’un divorce ou d’une incapacité ;
- encadrer les décisions réservées et les situations de blocage ;
- déterminer une méthode objective de valorisation des titres ;
- harmoniser le pacte avec les statuts et les contrats de travail ;
- fixer une durée, des modalités de renouvellement et une procédure de modification.
Un pacte d’actionnaires efficace reste lisible, opérationnel et adapté au cycle de vie de l’entreprise. Il doit pouvoir fonctionner lors d’une levée de fonds comme au moment d’une cession, sans multiplier les formules ambiguës ni créer des obligations impossibles à exécuter.
Pour sécuriser la négociation et la signature, faites examiner le projet par un avocat en droit des sociétés. Cette intervention permet d’anticiper les conflits entre associés, de protéger les intérêts de chaque partie et d’intégrer les mécanismes nécessaires à la stabilité durable du capital.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166