C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
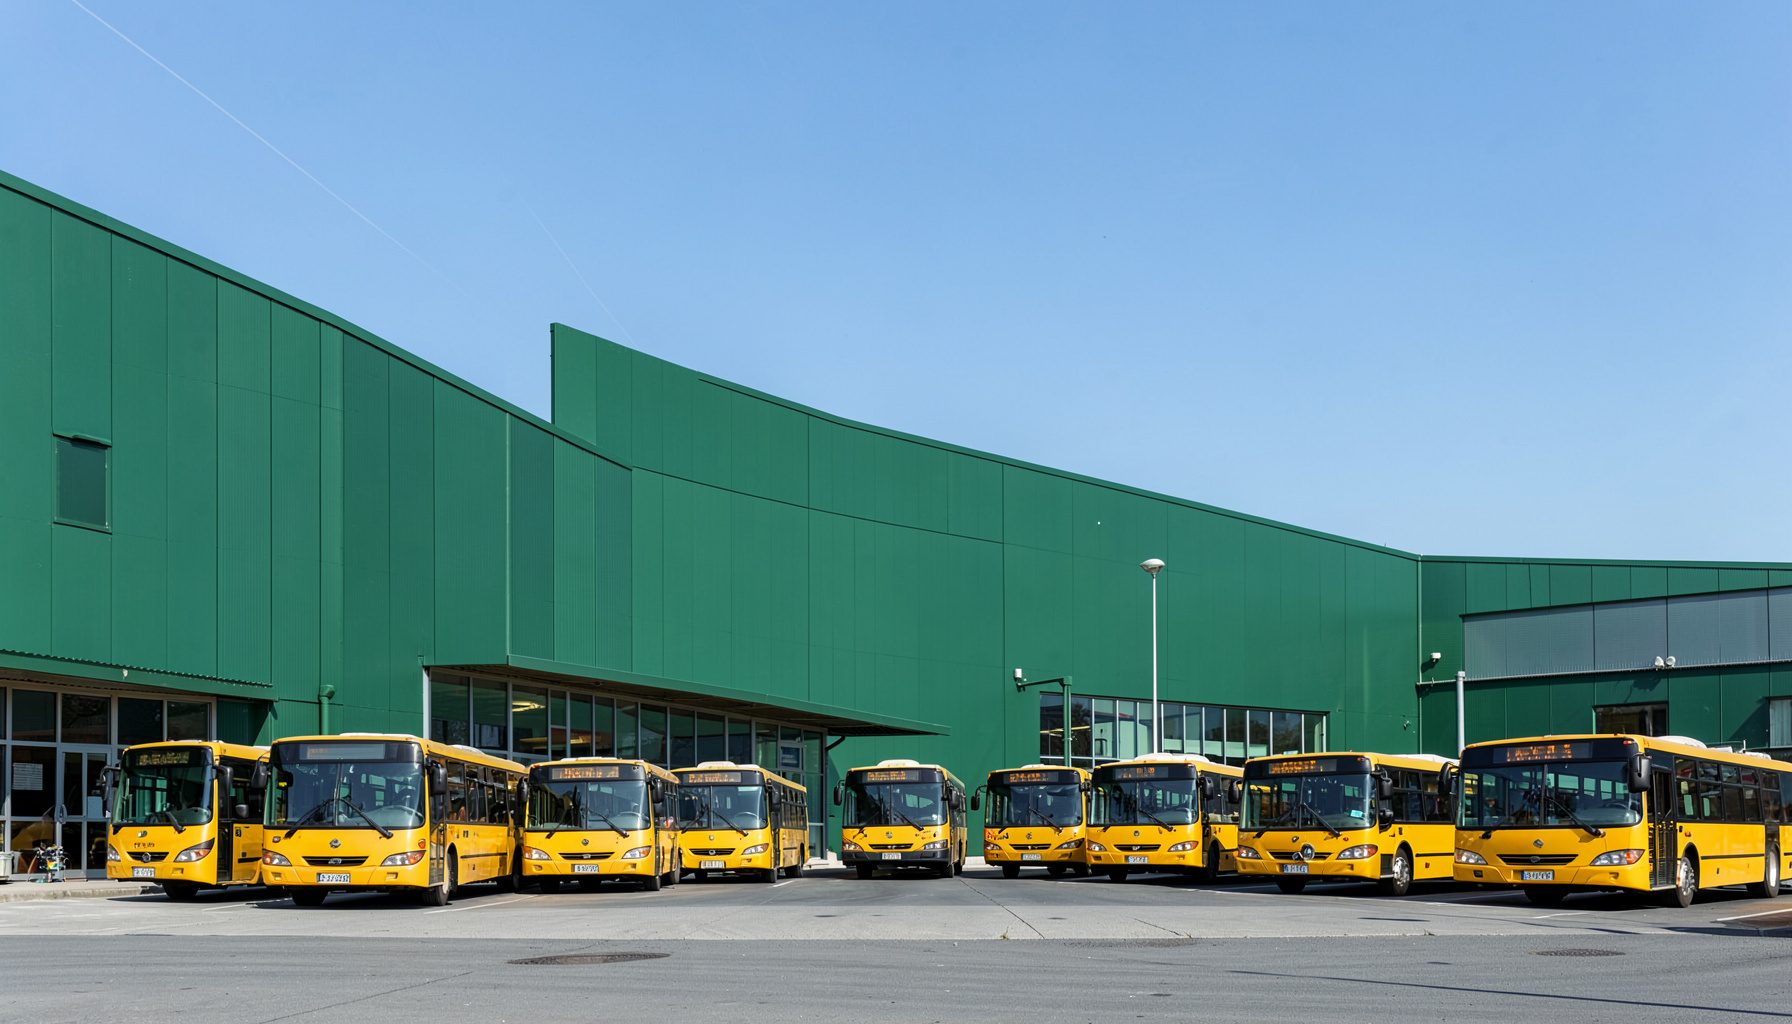
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus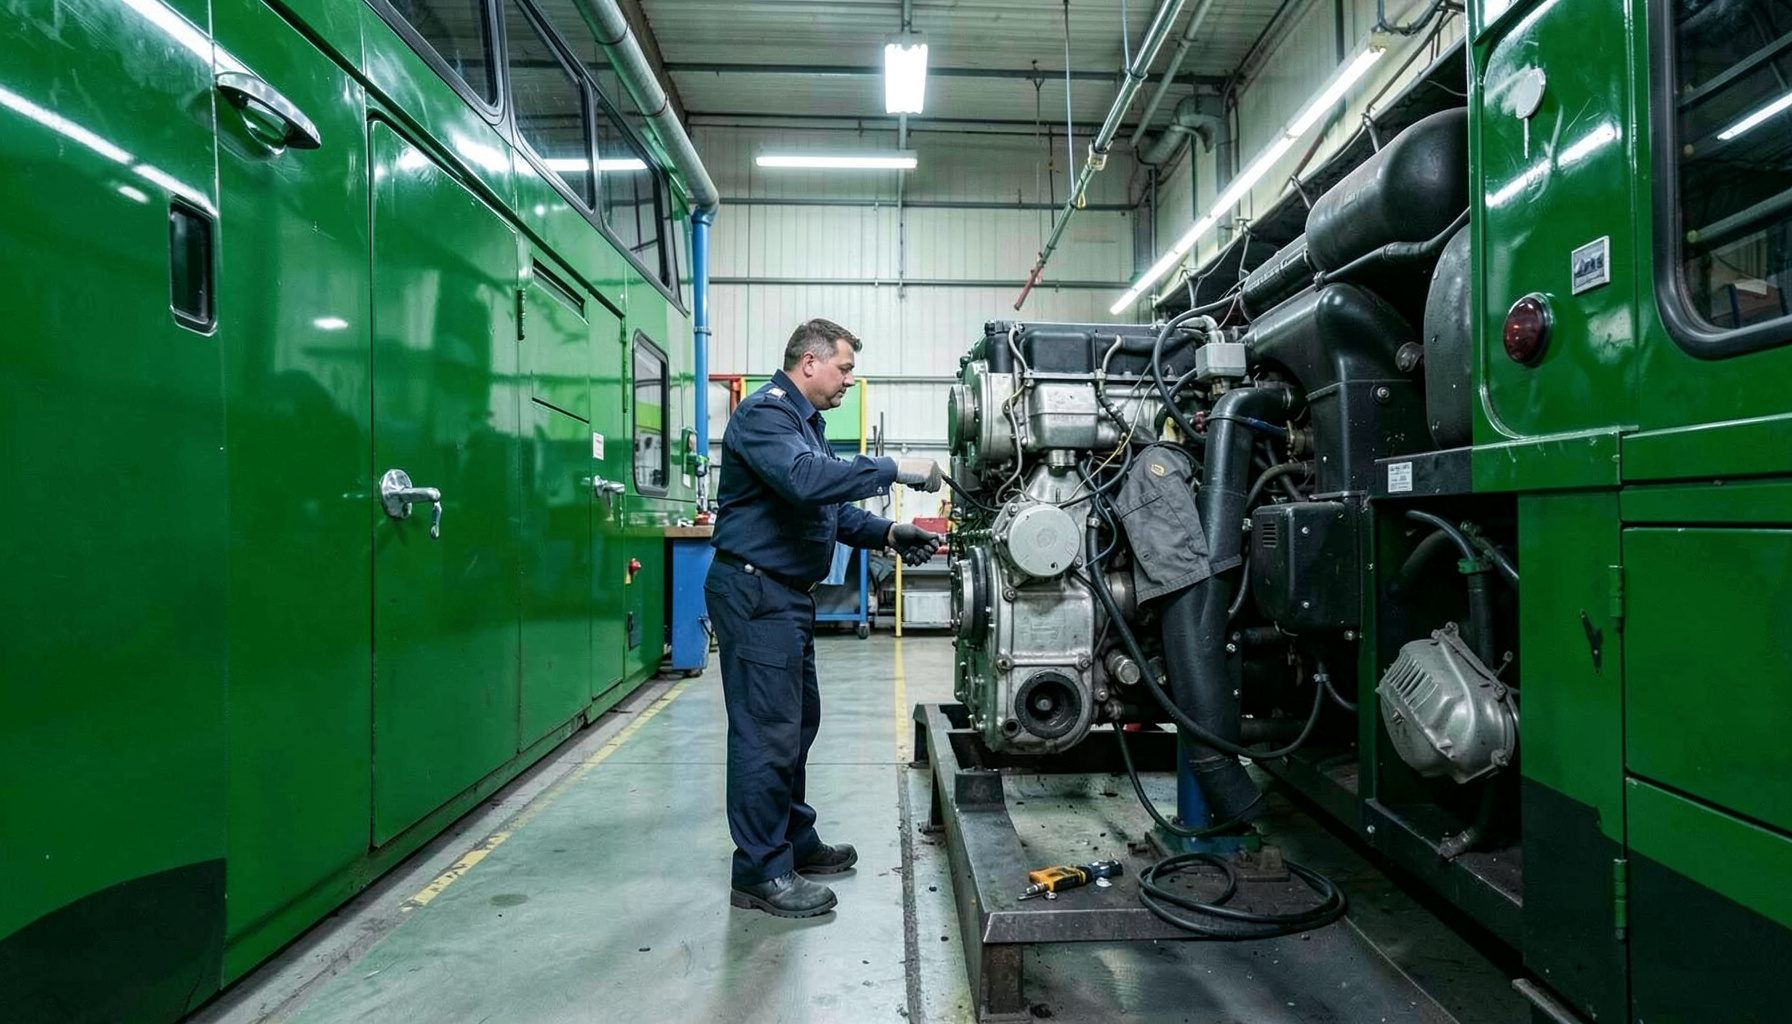
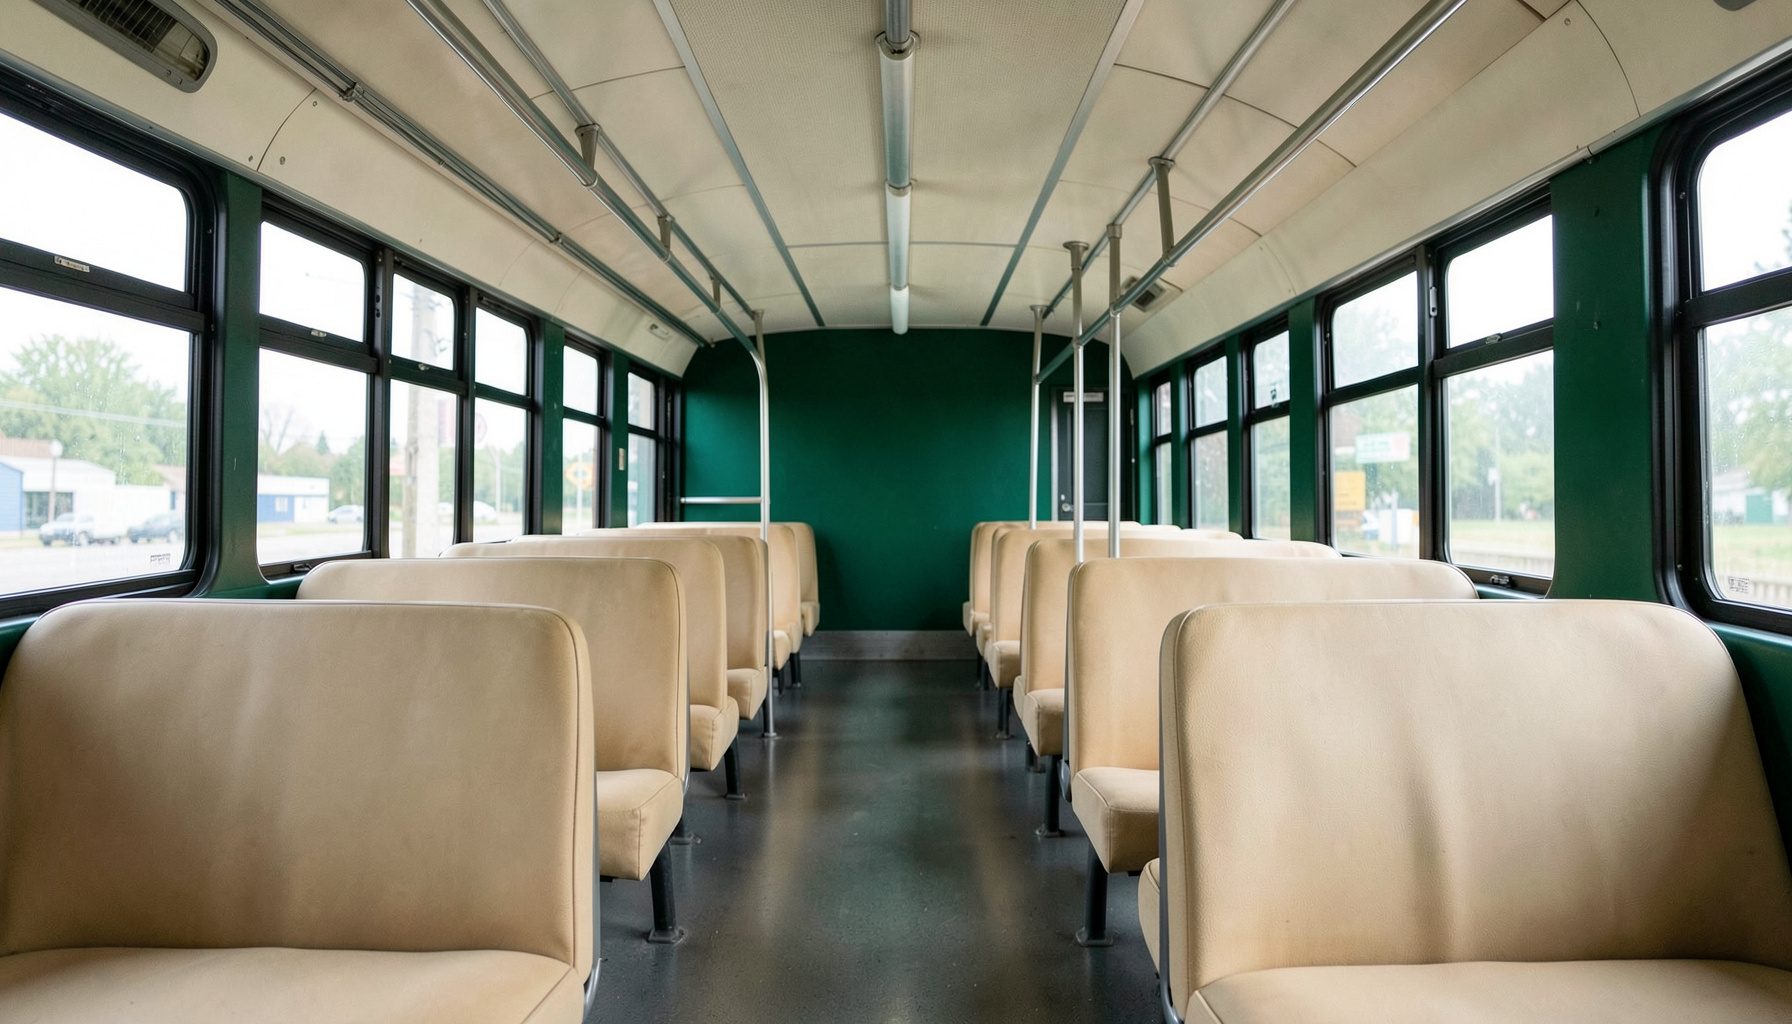
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages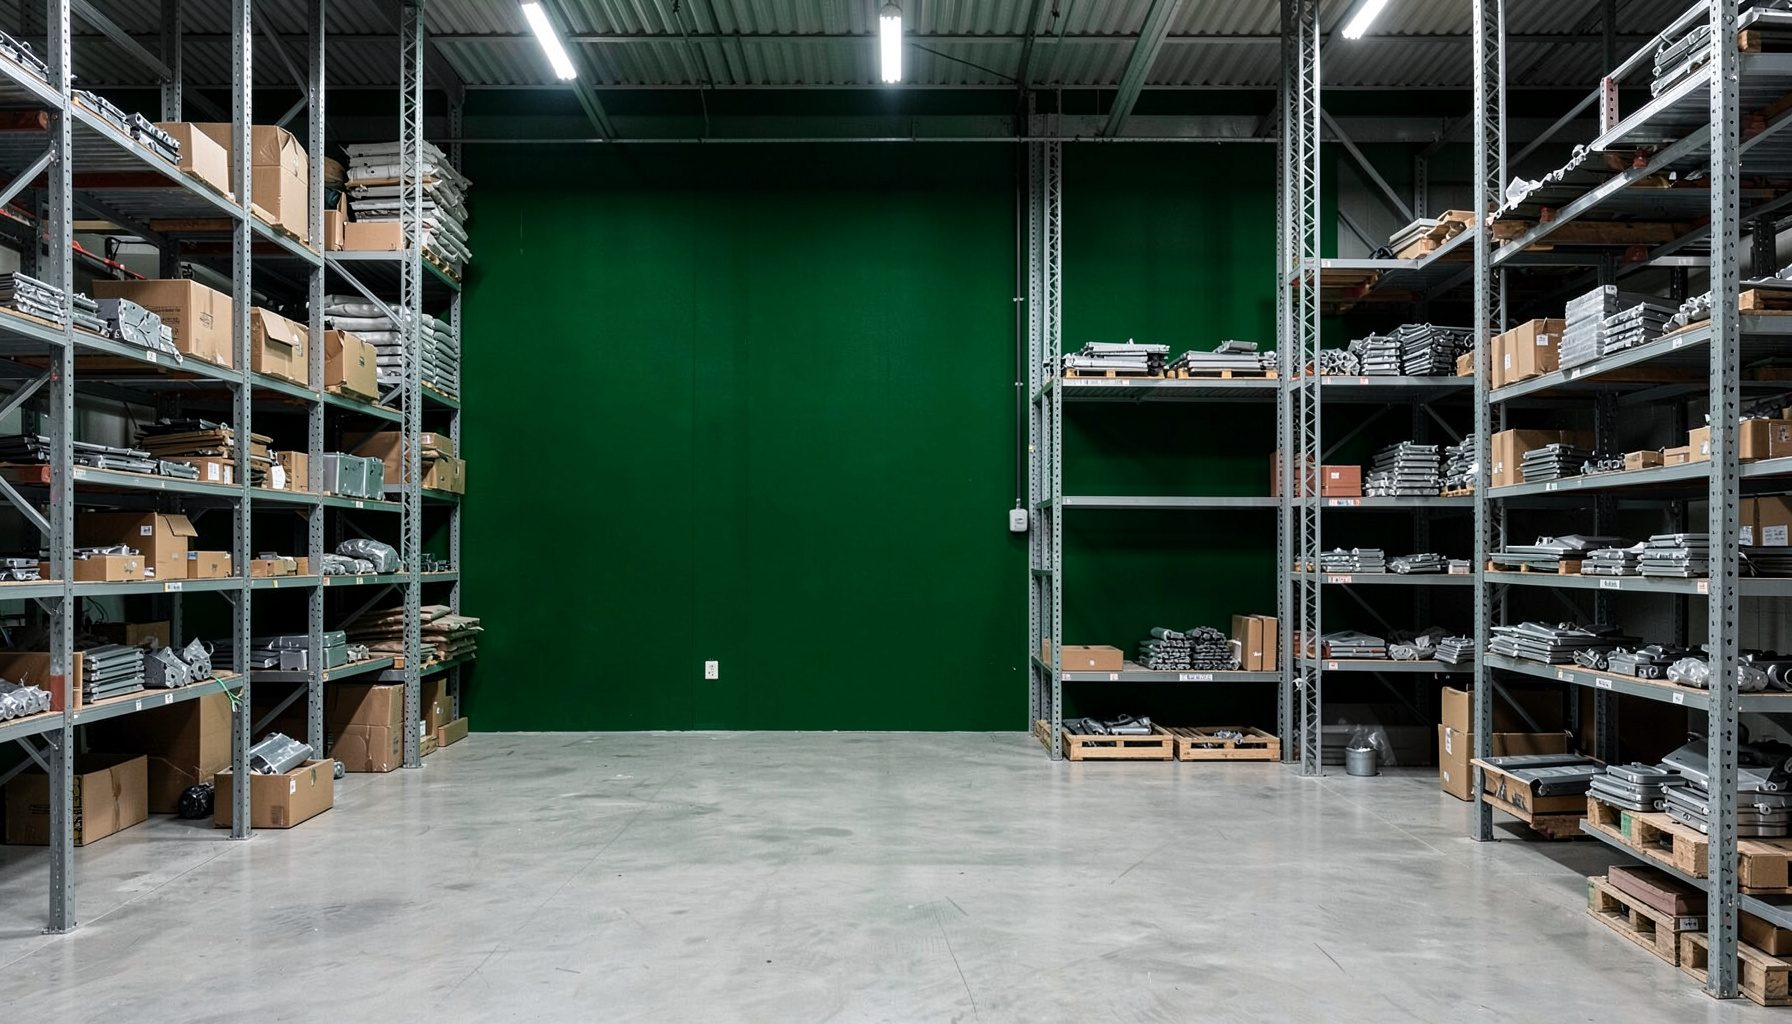
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous
BUY | SALE | LEASE | TRADE
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLes conséquences fiscales d’une cession d’actions en société anonyme
La cession de titres d’une société anonyme (SA) soulève plusieurs questions fiscales pour le vendeur, l’acquéreur et, dans certains cas, la société elle-même. Même si l’expression « cession de parts sociales » est courante, une SA émet juridiquement des actions. Cette distinction influence notamment les formalités, les droits d’enregistrement et le traitement de la plus-value.
L’opération doit être analysée à partir de la situation de l’actionnaire, de la nature des titres, du prix de vente et du contexte de la transaction. Une cession isolée, une réorganisation intragroupe ou une transmission accompagnée d’un changement de contrôle peuvent produire des conséquences très différentes en matière d’impôt sur le revenu, d’impôt sur les sociétés et de fiscalité patrimoniale.
La qualification de l’opération et des titres
Pour une personne physique qui cède des actions détenues dans son patrimoine privé, la plus-value correspond en principe à la différence entre le prix de cession et le prix d’acquisition, augmenté des frais justifiés. Le régime fiscal applicable dépend de la date de l’opération, de la résidence fiscale du cédant et de la nature exacte des titres.
Lorsque les actions sont inscrites à l’actif d’une entreprise ou détenues par une société soumise à l’impôt sur les sociétés, la plus-value relève des règles professionnelles. La durée de détention, le caractère de titres de participation et la qualification comptable peuvent alors modifier sensiblement l’imposition.
L’imposition de la plus-value du cédant
Pour un particulier résident fiscal français, la plus-value mobilière est généralement soumise au prélèvement forfaitaire unique, composé de l’impôt sur le revenu et des prélèvements sociaux. Le contribuable peut, dans certaines situations, opter pour le barème progressif, notamment lorsque des mécanismes liés à l’ancienneté des titres ou à leur acquisition sont susceptibles de s’appliquer.
Les dirigeants qui partent à la retraite peuvent bénéficier d’un dispositif spécifique sous conditions, avec un abattement fixe applicable à certaines cessions. Ce régime exige de respecter des critères précis concernant la cessation des fonctions, la détention des titres et le délai entourant la liquidation des droits à retraite. Une vérification préalable est donc indispensable avant la signature.
Les droits d’enregistrement et les obligations déclaratives
La cession d’actions est soumise à un droit d’enregistrement généralement fixé à 0,1 % du prix de cession. Ce taux diffère de celui applicable aux parts sociales de nombreuses sociétés. La déclaration et le paiement doivent être effectués dans le délai légal, même lorsque l’acte est conclu sous seing privé.
L’acte doit identifier les parties, les titres transférés, le prix, les modalités de paiement et les éventuelles garanties. Les conséquences fiscales peuvent aussi concerner la TVA, les droits de mutation ou une éventuelle donation indirecte lorsque le prix ne correspond pas à la valeur réelle des actions. L’étude de certains avantages fiscaux peut également s’inscrire dans une réflexion patrimoniale plus large, sans se substituer à l’analyse de la cession.
Le traitement des opérations réalisées par une société
Lorsqu’une personne morale cède des actions, la plus-value est en principe intégrée à son résultat fiscal soumis à l’impôt sur les sociétés. Les titres de participation peuvent toutefois bénéficier d’un régime particulier, sous réserve de remplir les conditions légales, avec une exonération partielle et la réintégration d’une quote-part de frais et charges.
La cession peut aussi modifier la structure du groupe, les déficits reportables ou l’application de certains régimes fiscaux. En cas de changement significatif d’activité ou de contrôle, l’administration peut examiner les conséquences sur le droit au report des déficits. Une opération apparemment simple peut ainsi avoir un impact sur la trésorerie et la planification fiscale de plusieurs entités.
Les points à contrôler avant la signature
Le vendeur et l’acquéreur doivent réunir les éléments permettant de déterminer la base taxable et de sécuriser la documentation :
- prix et modalités de paiement ;
- prix historique d’acquisition des actions ;
- frais de transaction déductibles ou non ;
- résidence fiscale et statut du cédant.
L’acte et les déclarations doivent ensuite être coordonnés avec les autres aspects de l’opération :
- agrément ou restrictions statutaires ;
- garantie d’actif et de passif ;
- déclaration de la plus-value ;
- paiement des droits d’enregistrement.
La valorisation des titres mérite une attention particulière lorsque la société n’est pas cotée. Une sous-évaluation peut entraîner une rectification, voire une qualification de libéralité. À l’inverse, une valorisation excessivement élevée peut accroître inutilement la charge fiscale ou fragiliser les négociations entre les parties.
La rédaction de l’acte de cession, la vérification du régime fiscal applicable et le respect des délais déclaratifs permettent de réduire les risques de redressement. Un accompagnement juridique et fiscal avant la réalisation de l’opération aide également à comparer une cession directe, une transmission progressive ou une réorganisation préalable.
Faites examiner votre projet de cession par un avocat en droit des affaires afin d’anticiper l’imposition de la plus-value, les droits d’enregistrement et les incidences pour l’ensemble du groupe. Analyser les documents avant la signature permet de sécuriser la transaction et d’éviter des coûts fiscaux imprévus.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166