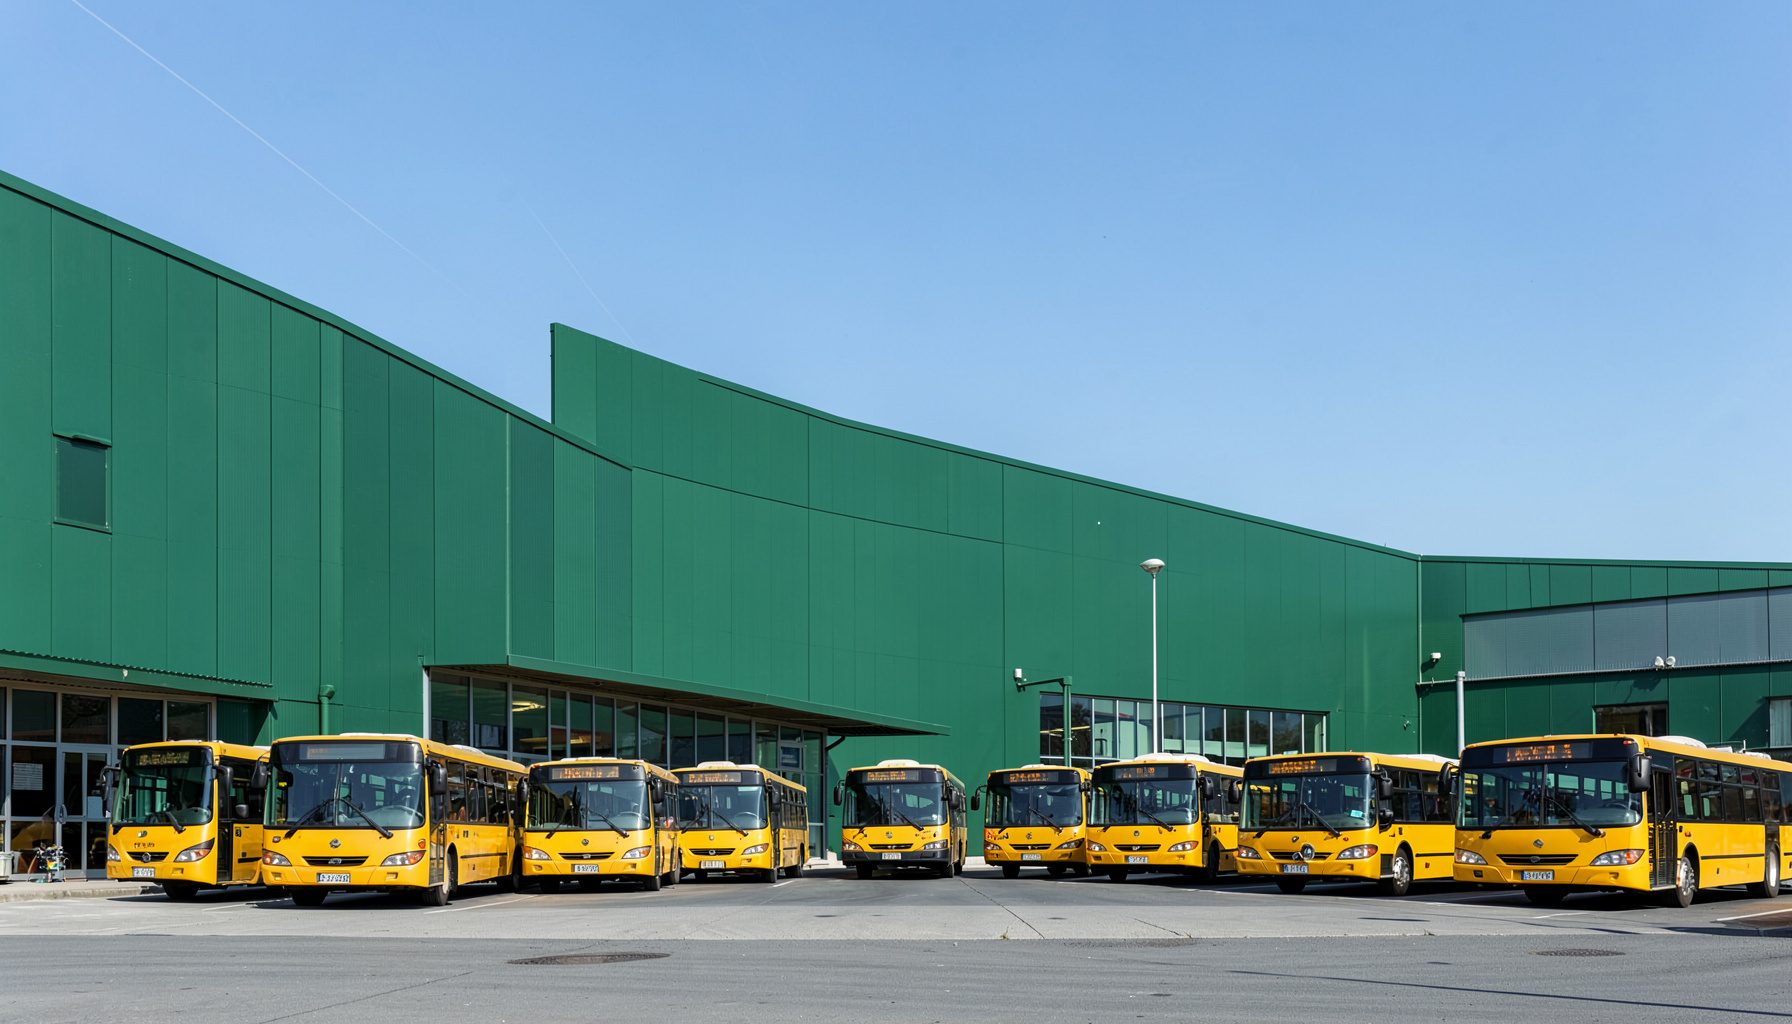
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
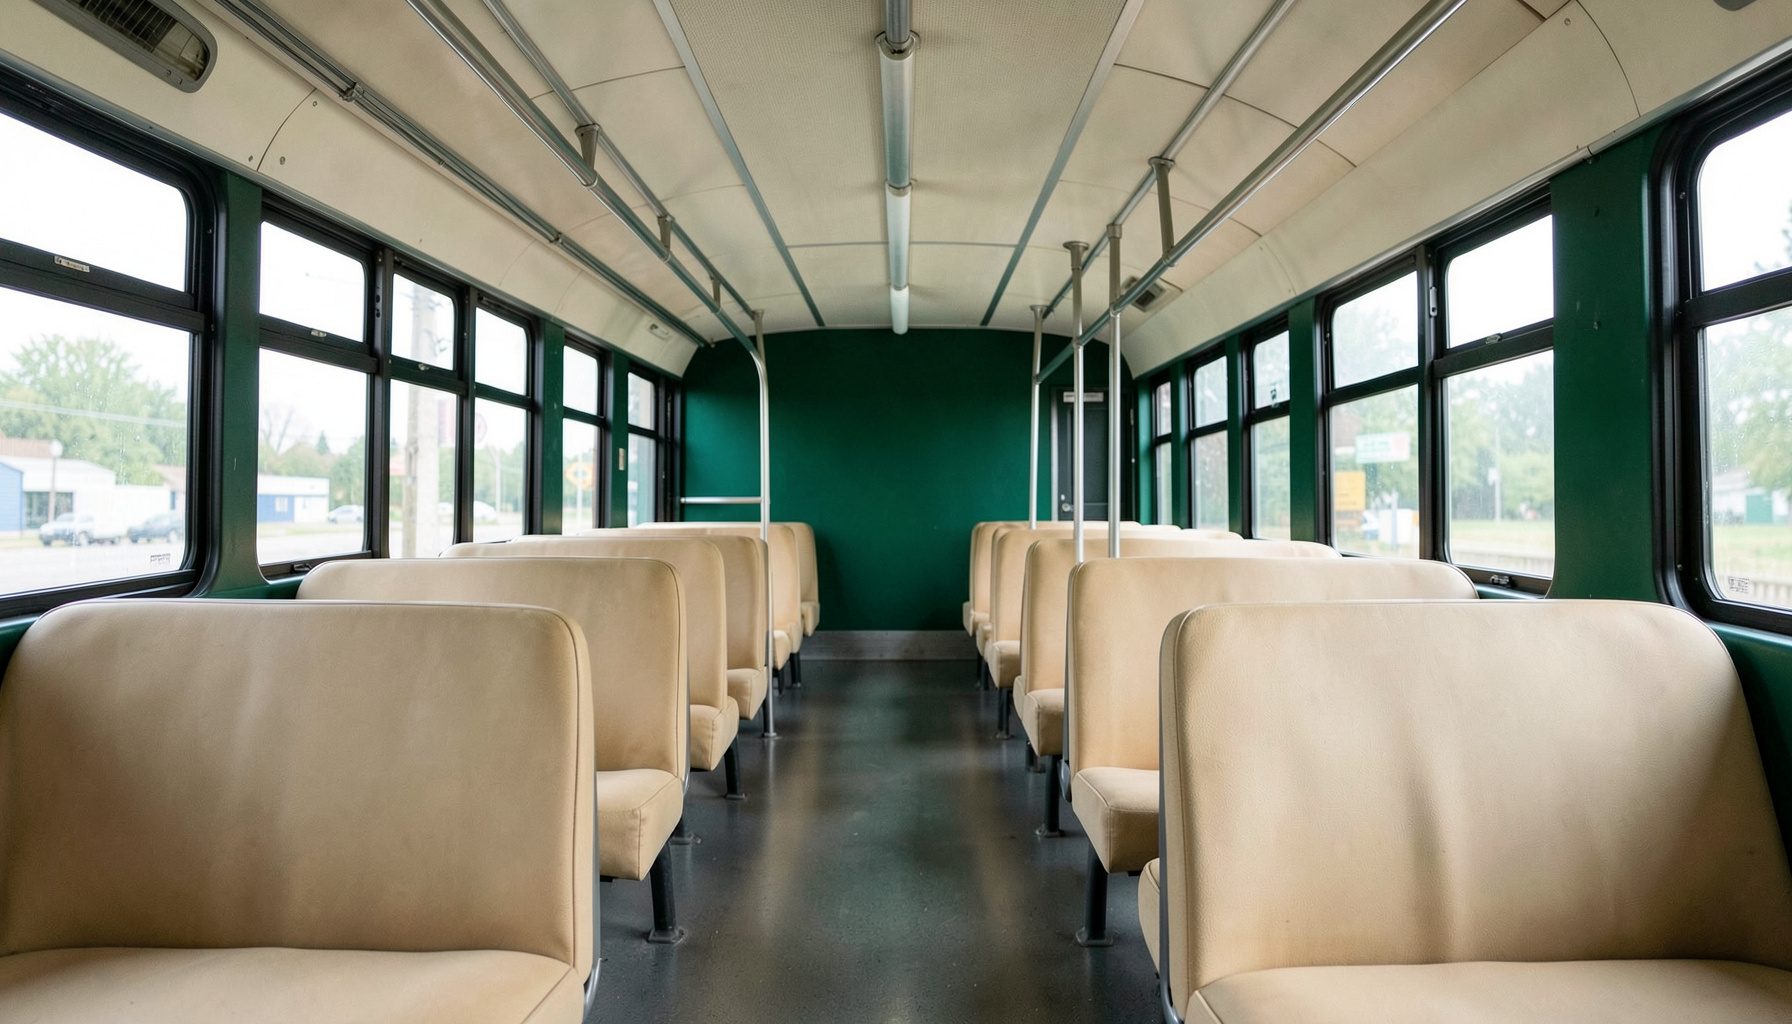
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus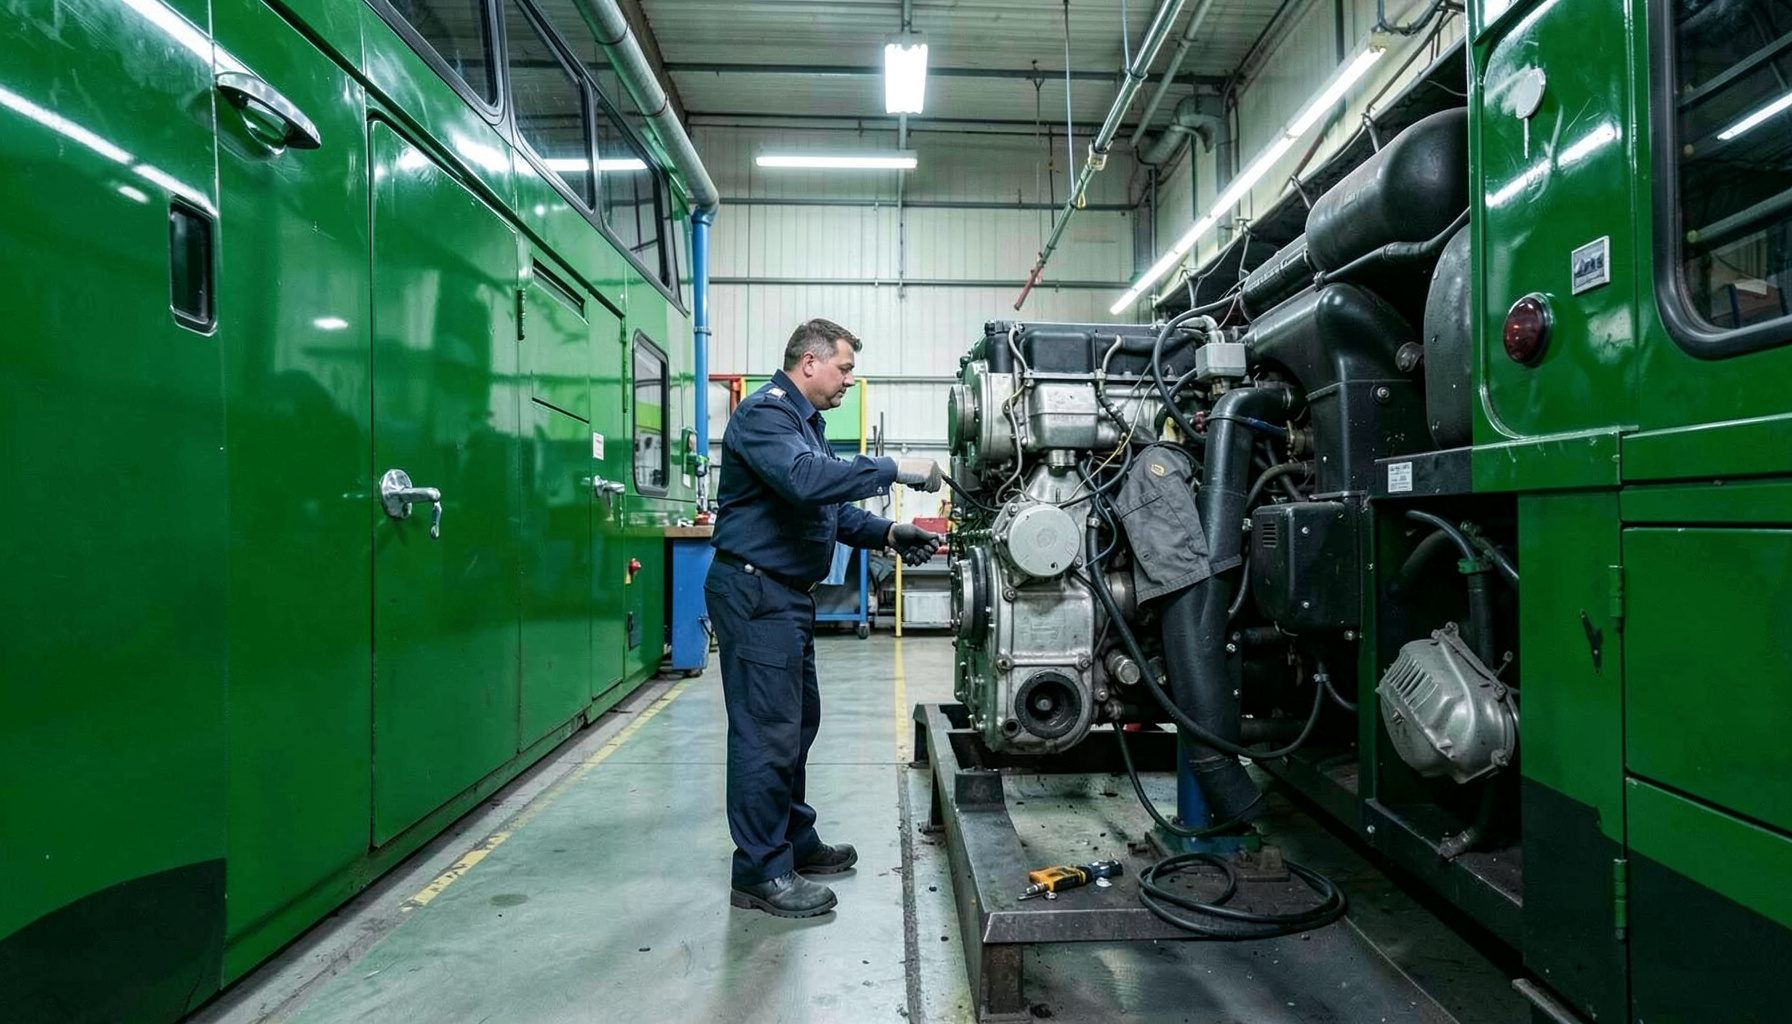
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages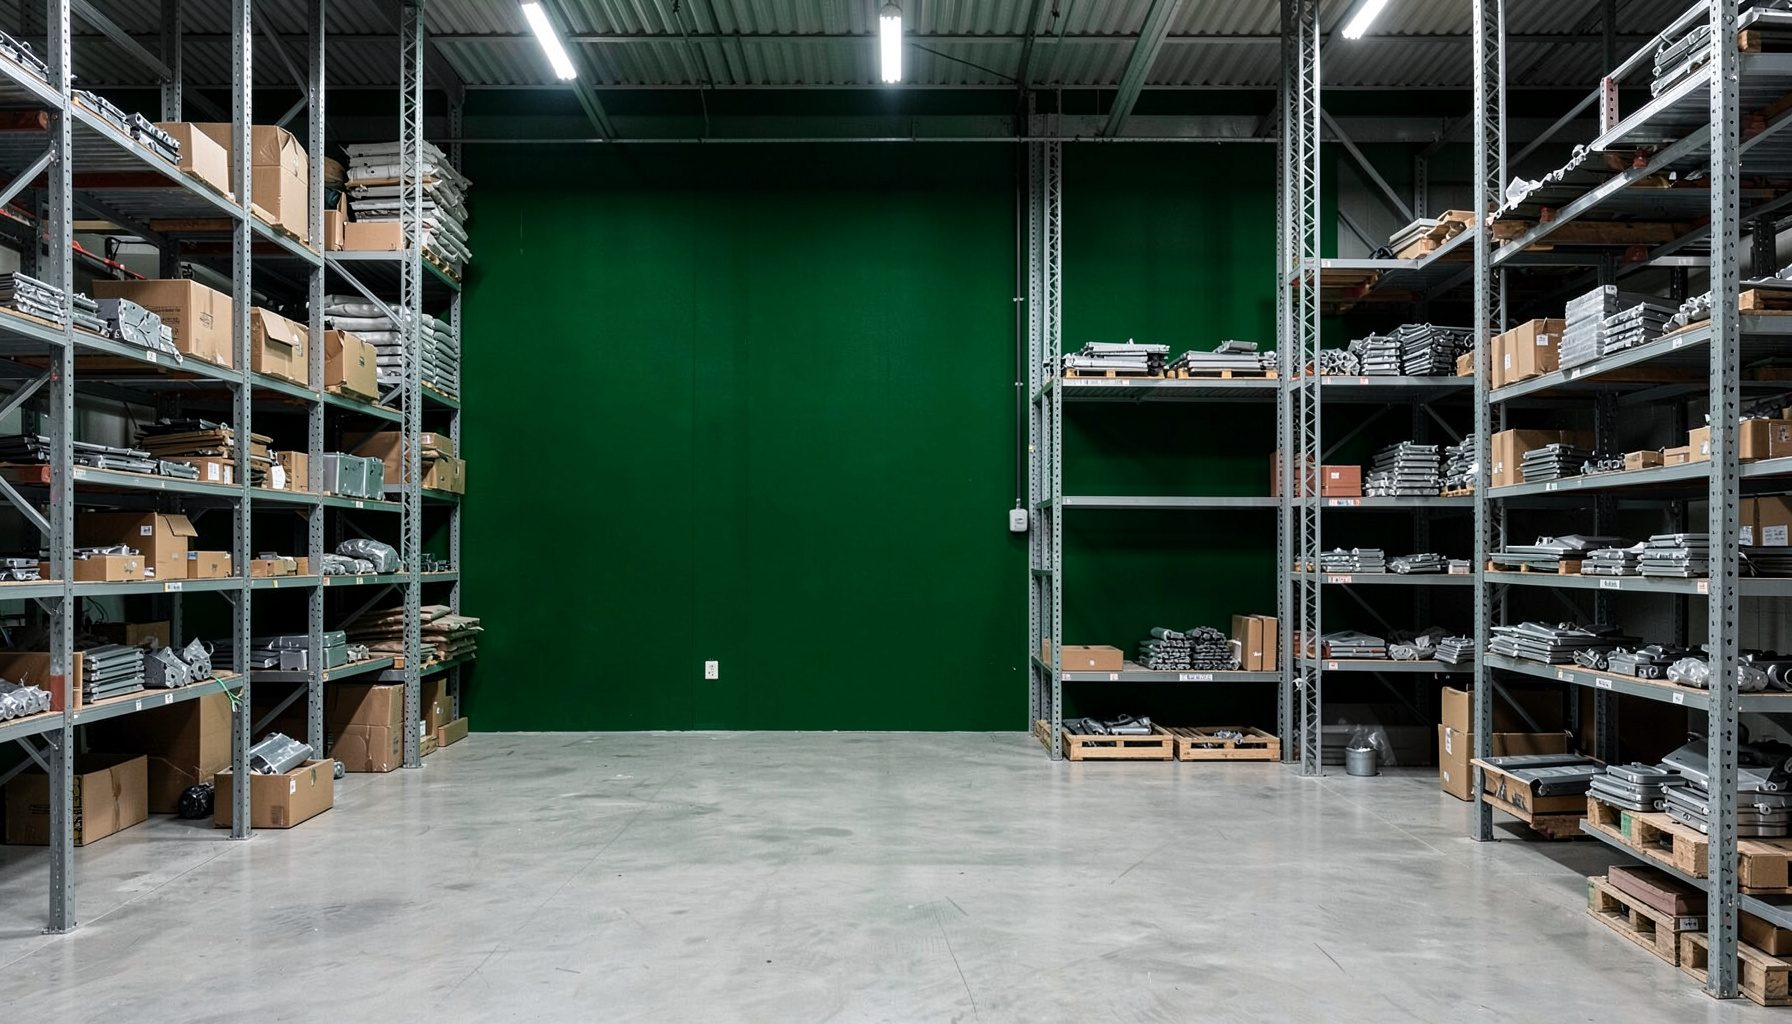
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous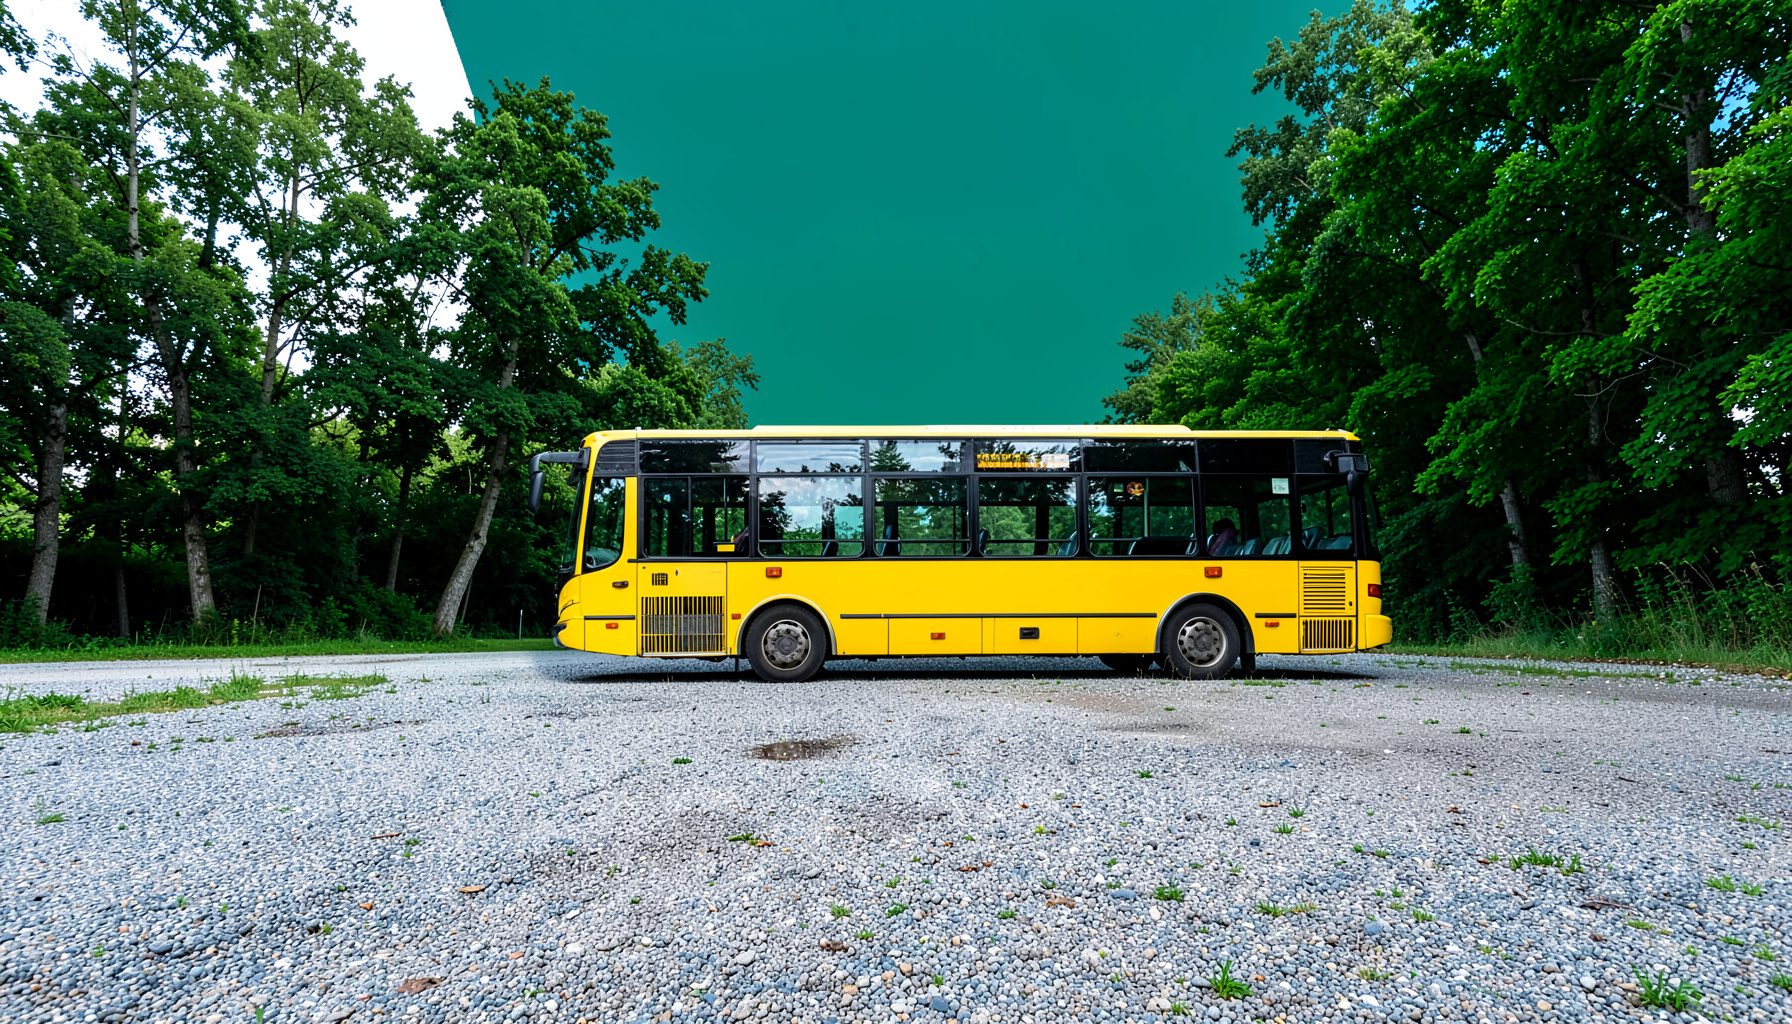
BUY | SALE | LEASE | TRADE
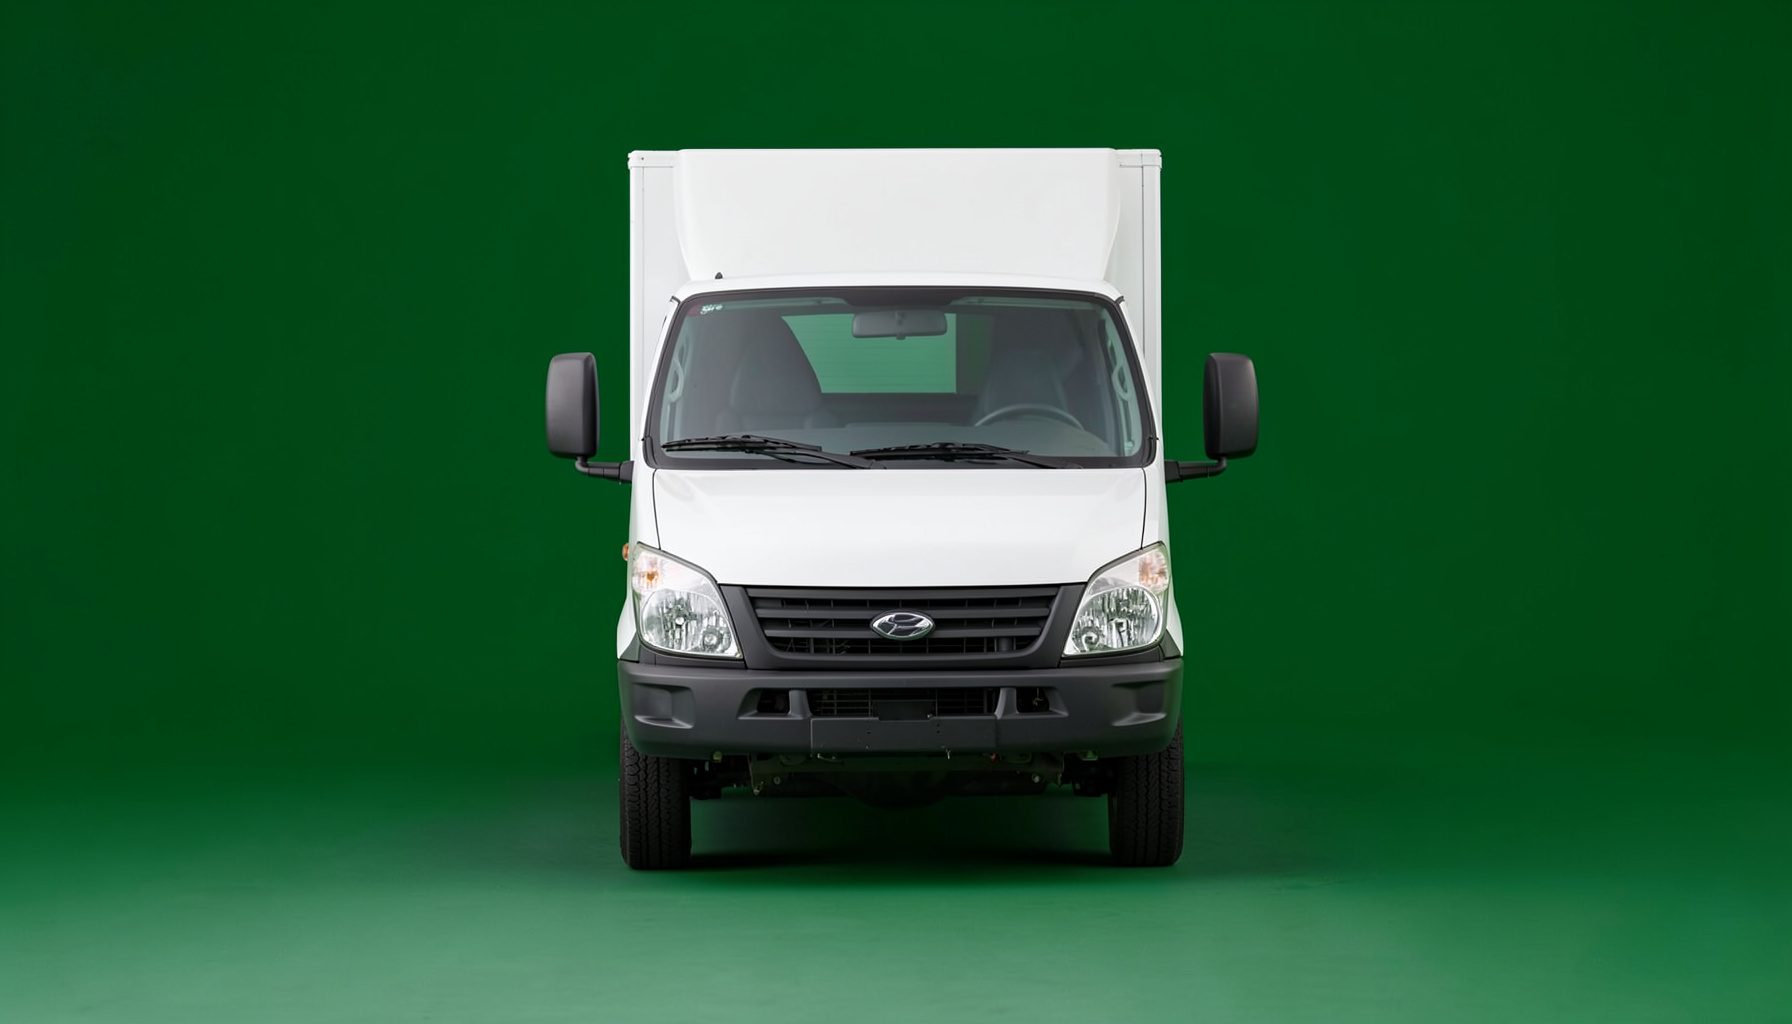
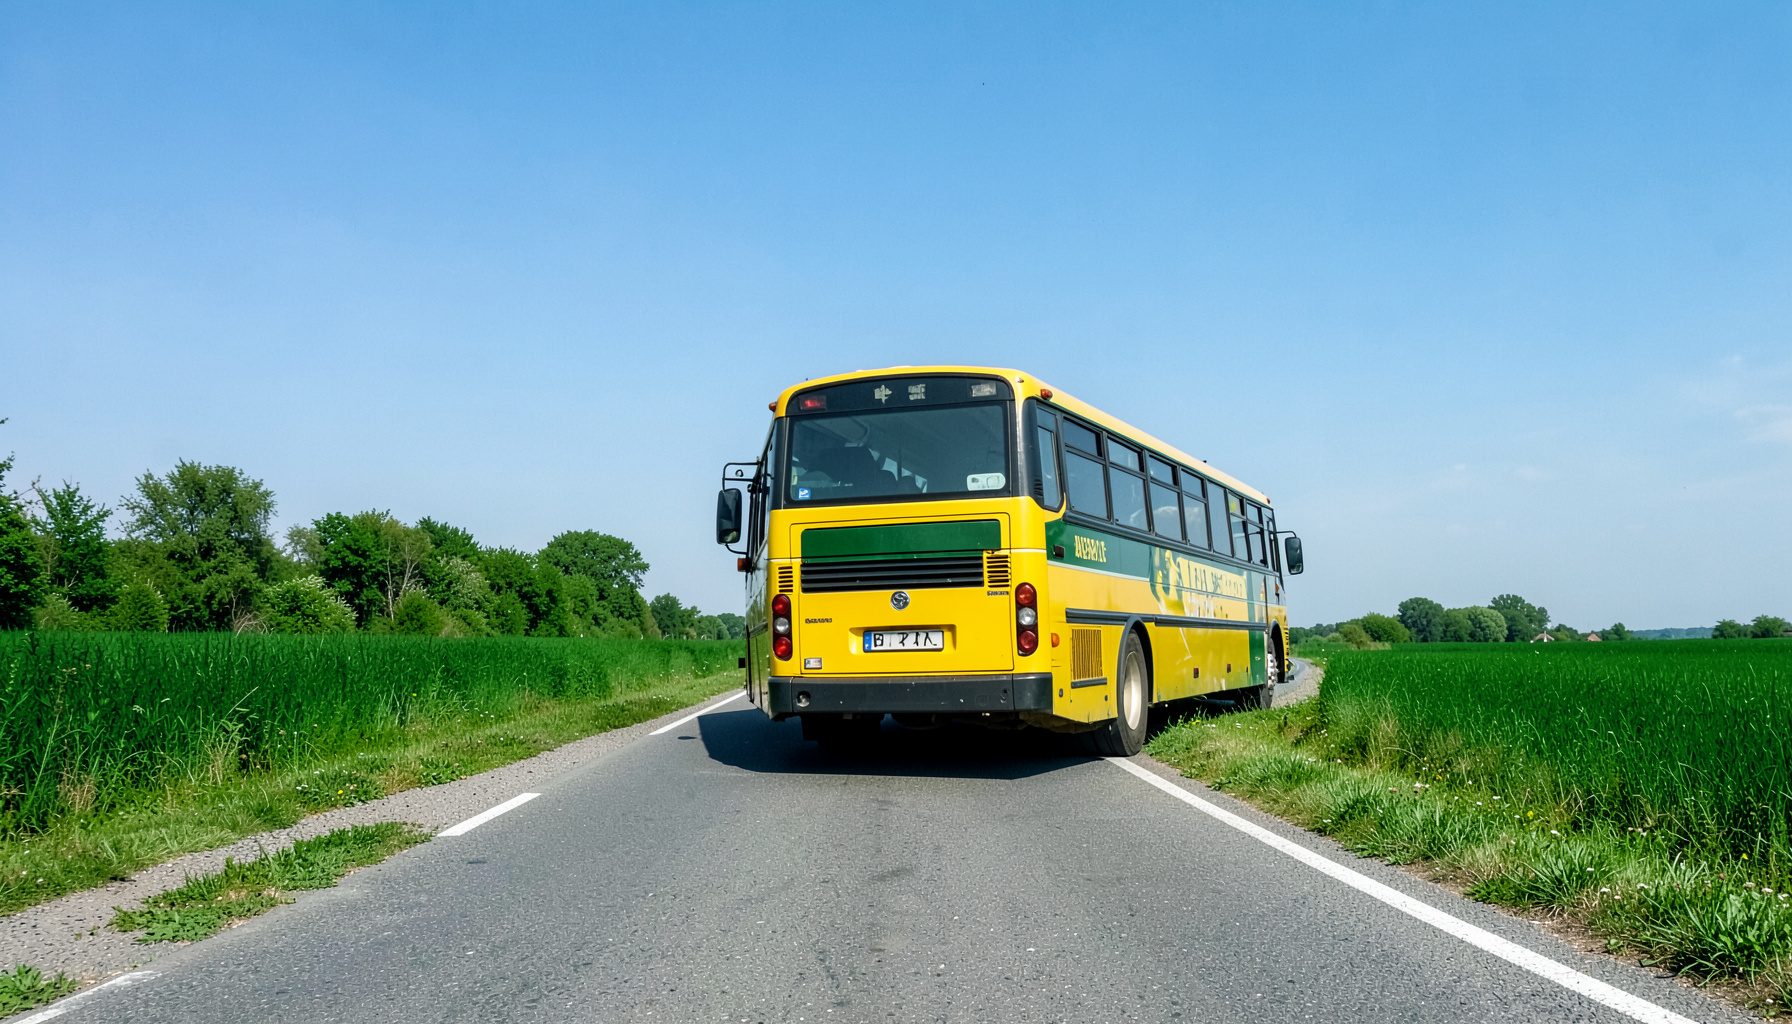
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesReporting extra-financier : les obligations des grandes entreprises
Le reporting extra-financier transforme la manière dont les grandes entreprises présentent leur activité. Les informations relatives au climat, aux salariés, aux droits humains et à la gouvernance deviennent des données structurées, vérifiables et comparables, destinées aux investisseurs comme aux autres parties prenantes.
Cette évolution s’inscrit principalement dans le cadre de la directive européenne CSRD et des normes ESRS. Elle impose une approche plus exigeante que les anciennes déclarations de performance extra-financière, avec une analyse de la matérialité des impacts et des risques liés aux enjeux environnementaux, sociaux et de gouvernance.
Pour les directions juridiques et financières, l’enjeu consiste à organiser une chaîne de production fiable de l’information. La conformité suppose de définir les responsabilités, de documenter les méthodes de calcul et d’anticiper le contrôle exercé par un commissaire aux comptes ou un organisme tiers indépendant.
Un cadre européen en évolution
La CSRD renforce les obligations de publication déjà applicables à certaines sociétés. Le rapport de durabilité doit généralement être intégré au rapport de gestion et présenté selon des standards européens communs, afin de faciliter la comparaison entre entreprises et secteurs.
Le calendrier d’application dépend de la catégorie de l’entreprise, de son statut et des évolutions du droit européen. Les ajustements législatifs susceptibles de modifier le périmètre ou les échéances doivent donc faire l’objet d’une veille régulière, en particulier pour les groupes internationaux et les sociétés cotées.
Les entreprises concernées
Les grandes entreprises dépassant certains seuils de taille sont au cœur du dispositif. L’analyse doit prendre en compte l’effectif, le total du bilan, le chiffre d’affaires, la cotation éventuelle et l’appartenance à un groupe soumis aux obligations de consolidation.
Une société française peut également être concernée en raison de sa participation à un groupe européen ou de l’activité d’une entité située dans l’Union européenne. La cartographie juridique du groupe permet d’identifier l’entité responsable du reporting, les exemptions possibles et les informations à transmettre par les filiales.
La double matérialité au centre de l’analyse
La double matérialité impose d’étudier deux dimensions complémentaires. L’entreprise doit mesurer l’incidence de ses activités sur l’environnement et la société, tout en évaluant la manière dont les enjeux de durabilité peuvent affecter sa situation financière, sa stratégie et sa réputation.
Cette démarche repose sur un dialogue documenté avec les parties prenantes et sur une analyse des chaînes de valeur. Fournisseurs, sous-traitants, salariés, clients, communautés locales et investisseurs peuvent apporter des informations nécessaires à l’identification des impacts significatifs.
Les résultats doivent être justifiés par une méthode cohérente. Une simple sélection de thèmes généraux ne suffit pas : l’entreprise doit expliquer les critères retenus, les seuils de significativité et les raisons pour lesquelles certains sujets ont été écartés.
Des données fiables et contrôlables
Le rapport de durabilité couvre notamment le changement climatique, la pollution, la biodiversité, l’utilisation des ressources, les travailleurs de la chaîne de valeur, les consommateurs et la conduite des affaires. Les indicateurs doivent être précis, traçables et cohérents avec les données financières.
Les directions doivent mettre en place des contrôles internes comparables à ceux appliqués à l’information comptable. Les sources, hypothèses, périmètres de consolidation et méthodes d’estimation doivent être conservés afin de répondre efficacement aux demandes de vérification.
L’assurance limitée réalisée par un professionnel indépendant constitue une étape déterminante. À terme, le niveau d’assurance pourrait être renforcé, ce qui incite les entreprises à fiabiliser dès maintenant leurs processus, leurs outils de collecte et leurs procédures de validation.
Gouvernance et responsabilités internes
La gouvernance doit attribuer clairement les responsabilités entre conseil d’administration, direction générale, direction financière, direction juridique, ressources humaines, achats et équipes environnementales. Le conseil doit disposer d’une information suffisante pour suivre les risques et les objectifs de durabilité.
Les politiques publiées doivent correspondre aux pratiques réellement appliquées. Une incohérence entre les engagements affichés et les contrats, procédures internes ou décisions commerciales peut exposer l’entreprise à un risque contentieux, réglementaire ou réputationnel.
La revue des documents sociaux et contractuels s’inscrit dans cette démarche. Elle peut inclure les dispositifs d’alerte, les politiques de rémunération, la protection des lanceurs d’alerte et les clauses de non-concurrence, lorsque ces mécanismes sont présentés comme des éléments de gouvernance sociale.
Les enjeux sociaux et la chaîne de valeur
Le reporting porte sur les conditions de travail, la santé et la sécurité, l’égalité de traitement, la formation, la diversité et le respect des droits fondamentaux. Les entreprises doivent également examiner les risques sociaux liés à leurs fournisseurs et sous-traitants, y compris lorsque la production est réalisée hors de l’Union européenne.
Les politiques d’achats responsables doivent être accompagnées de contrôles concrets : clauses contractuelles, questionnaires, audits, indicateurs d’incidents et plans correctifs. Une déclaration générale sur les droits humains ne permet pas, à elle seule, de démontrer la maîtrise des risques.
Repères opérationnels pour structurer la démarche
Pour lancer efficacement le projet, l’entreprise peut commencer par :
- recenser les entités et activités soumises au dispositif ;
- identifier les données déjà disponibles ;
- désigner les responsables de chaque indicateur ;
- documenter les méthodes de calcul et leurs limites.
La fiabilité dépend ensuite de la circulation de l’information entre les différents métiers. Un calendrier partagé, des contrôles de cohérence et une validation juridique des déclarations sensibles réduisent les risques d’omission ou de communication excessive.
Les points à surveiller en priorité sont :
- la cohérence entre stratégie et indicateurs publiés ;
- la traçabilité des données issues des fournisseurs ;
- la justification de l’analyse de double matérialité ;
- la préparation aux travaux d’assurance externe.
Organiser une mise en conformité durable
La mise en conformité commence par un diagnostic des écarts entre les exigences applicables et les pratiques existantes. Il convient ensuite de hiérarchiser les actions selon leur importance, leur coût, leur délai de réalisation et leur exposition juridique.
Les contrats avec les partenaires commerciaux peuvent être adaptés pour faciliter la collecte d’informations et prévoir des obligations de coopération. Les politiques internes, les procédures d’alerte et les délégations de responsabilité doivent également être alignées sur les engagements publiés.
Un accompagnement juridique permet de sécuriser l’interprétation des textes, la gouvernance du projet et la formulation des informations sensibles. Faites auditer votre dispositif de reporting, clarifier les responsabilités et préparer les prochaines échéances avec un conseil adapté aux enjeux de votre groupe.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166