C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
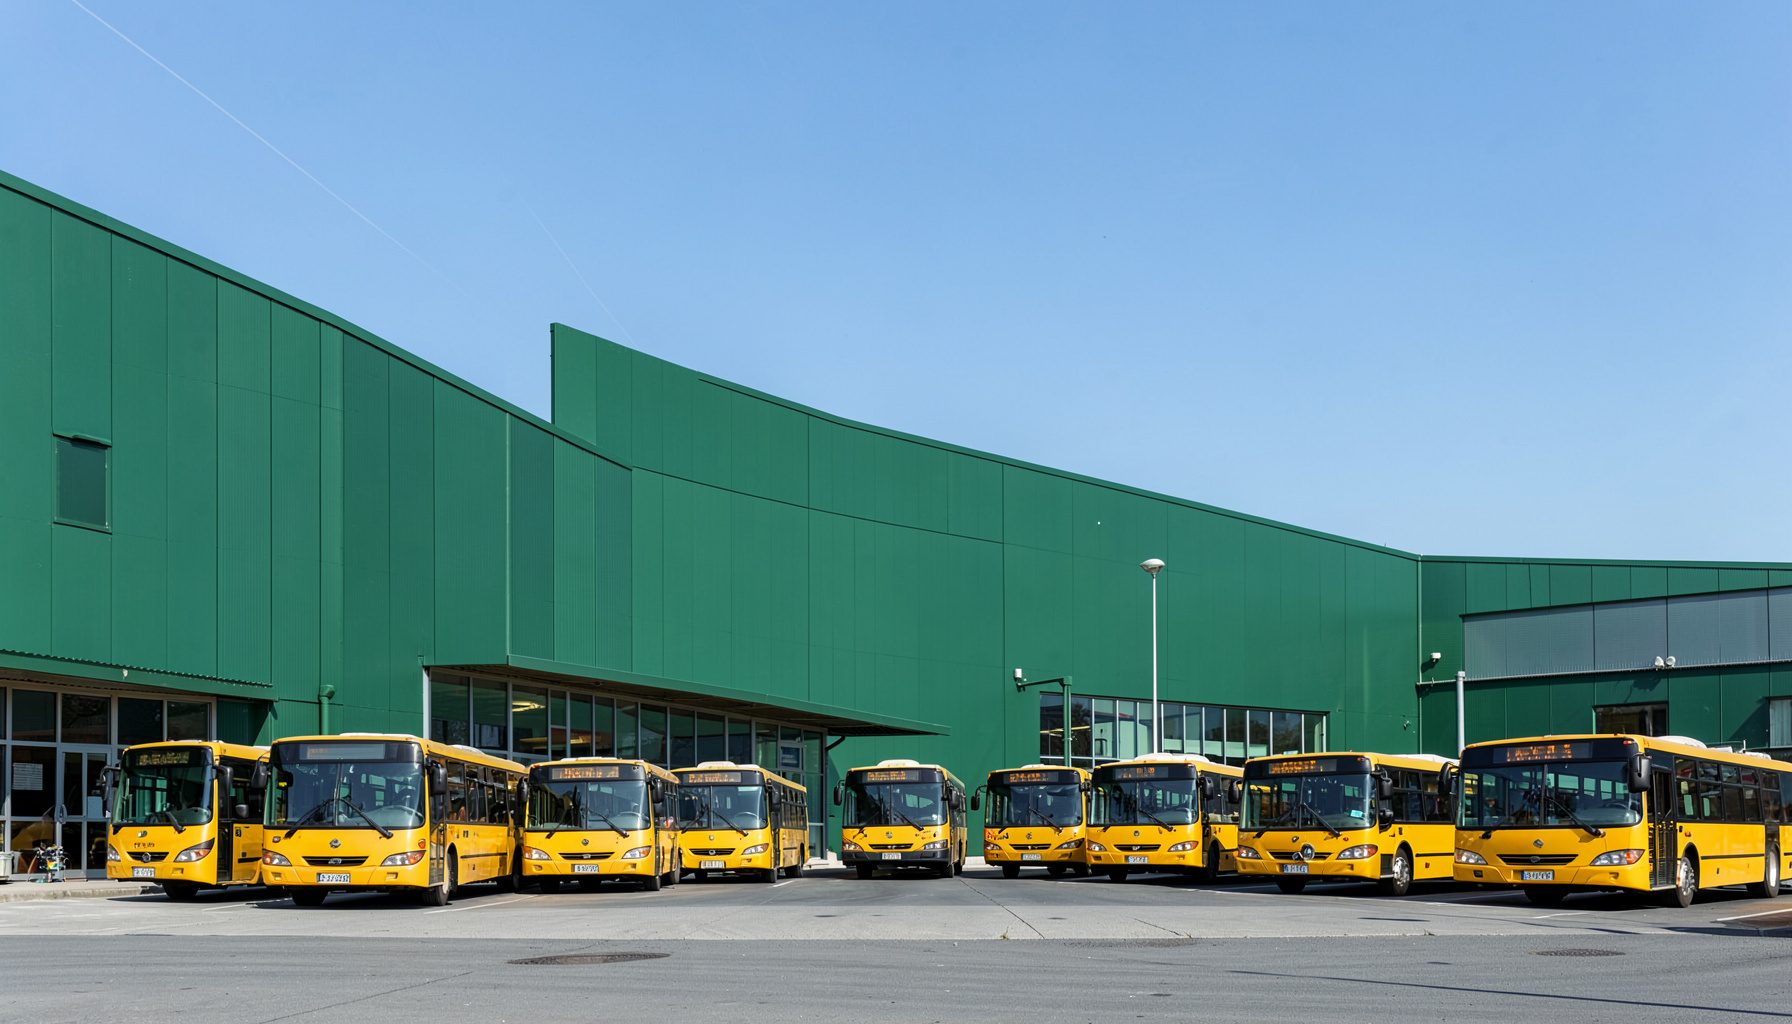
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus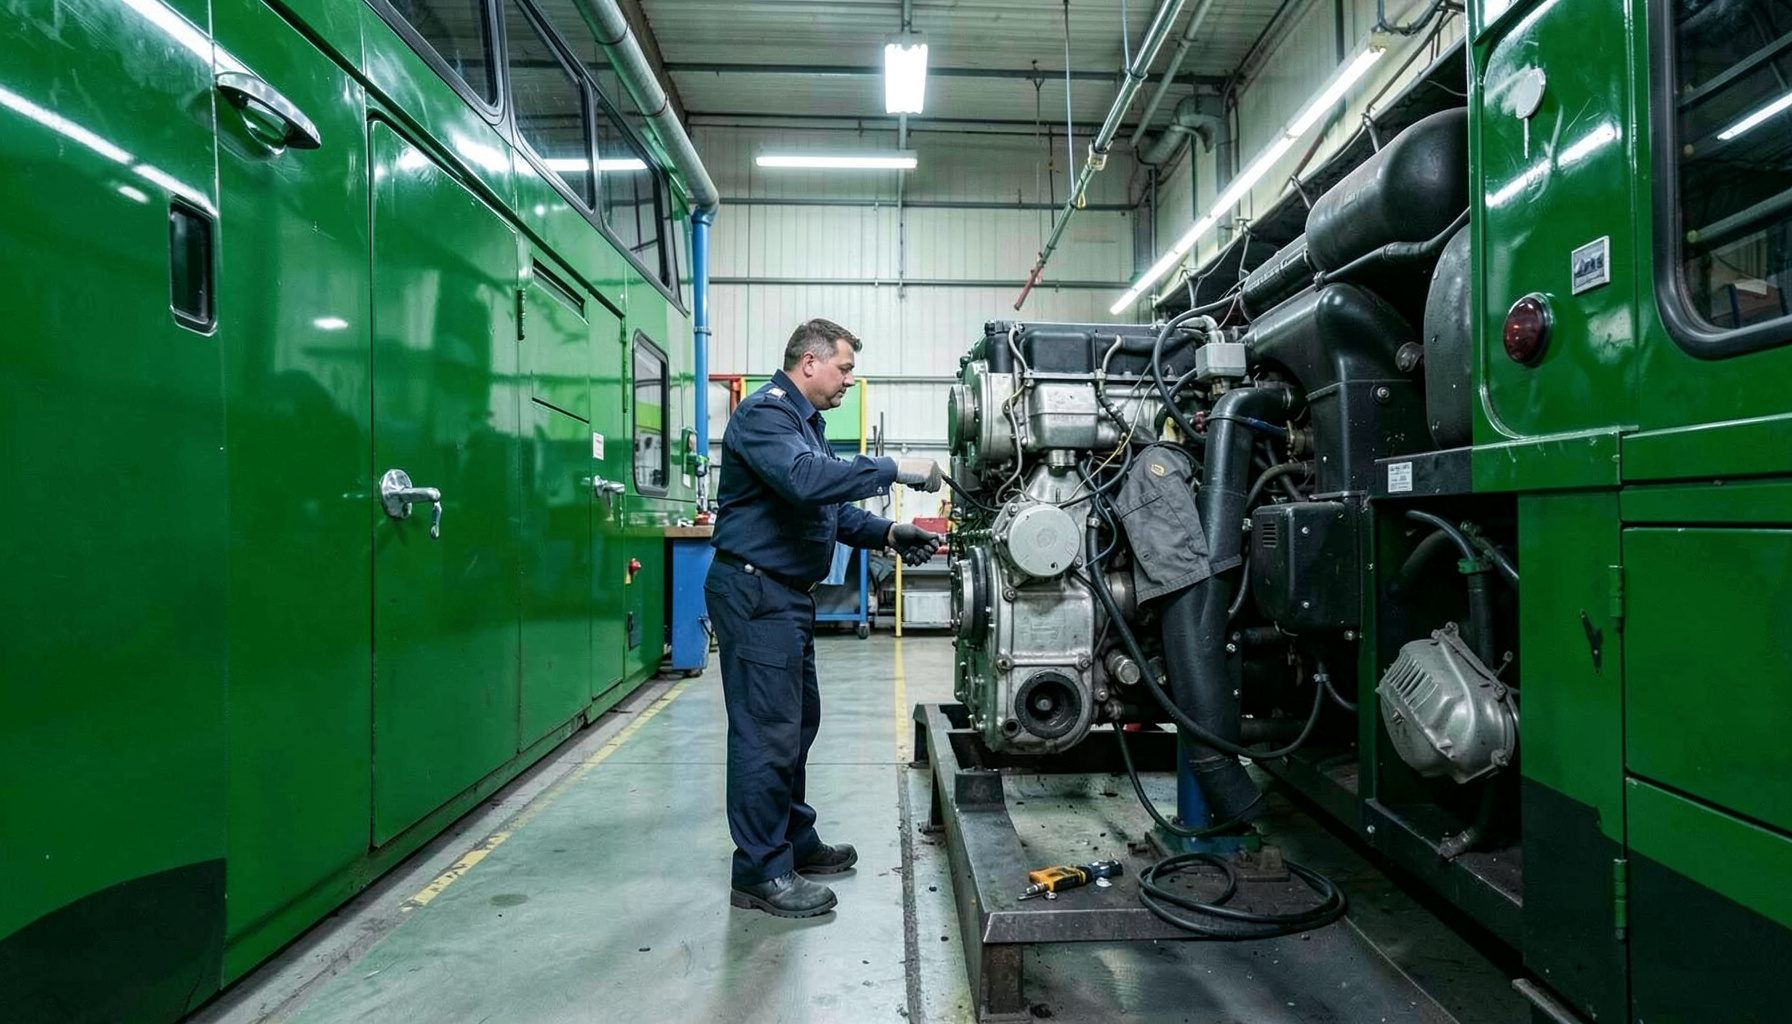
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages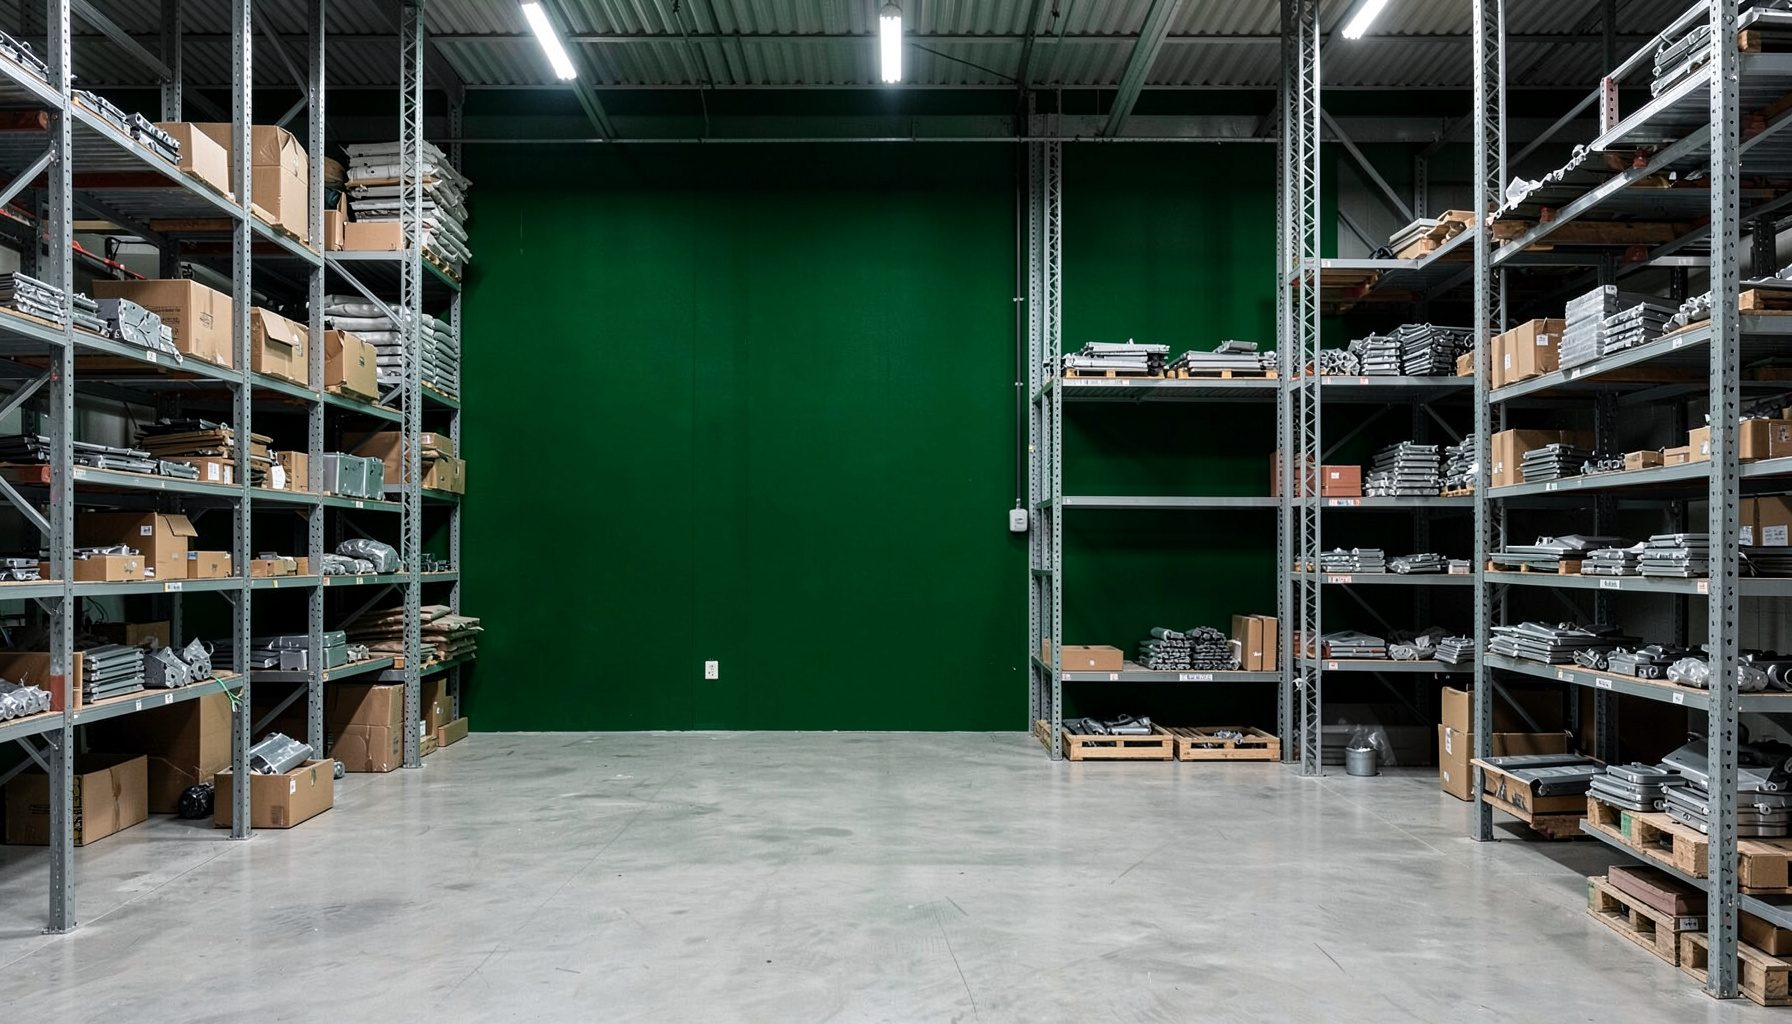
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous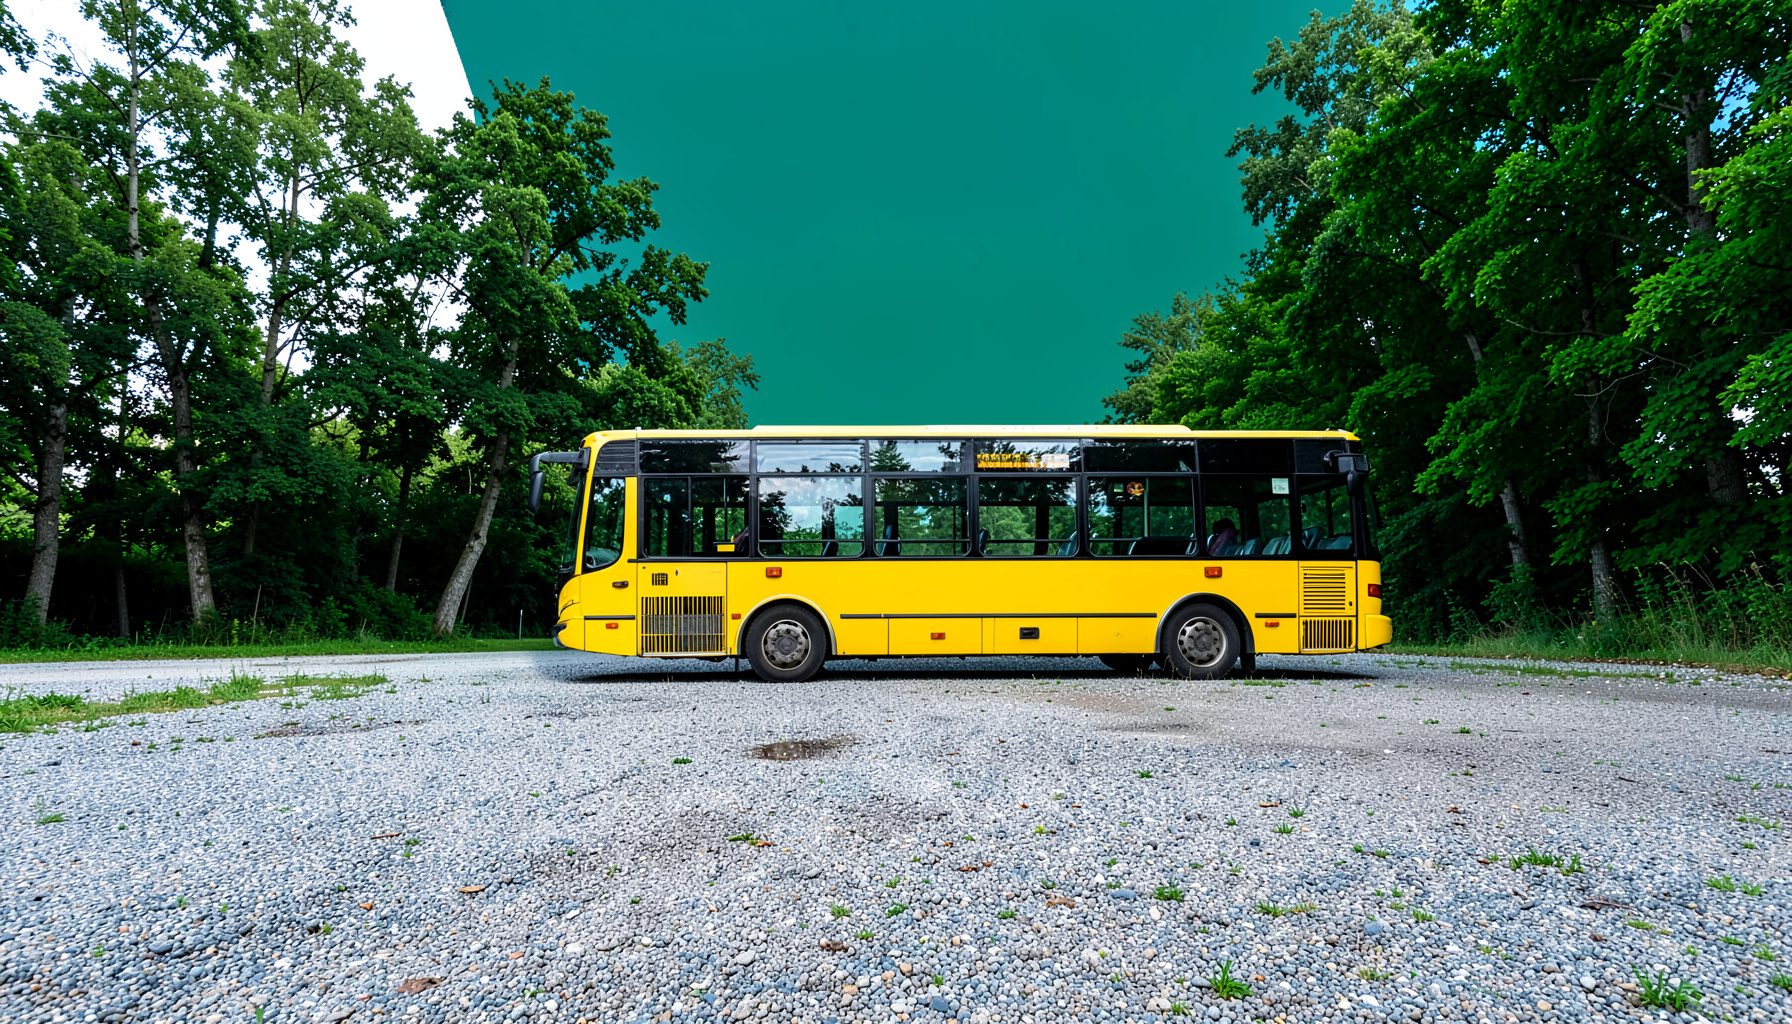
BUY | SALE | LEASE | TRADE
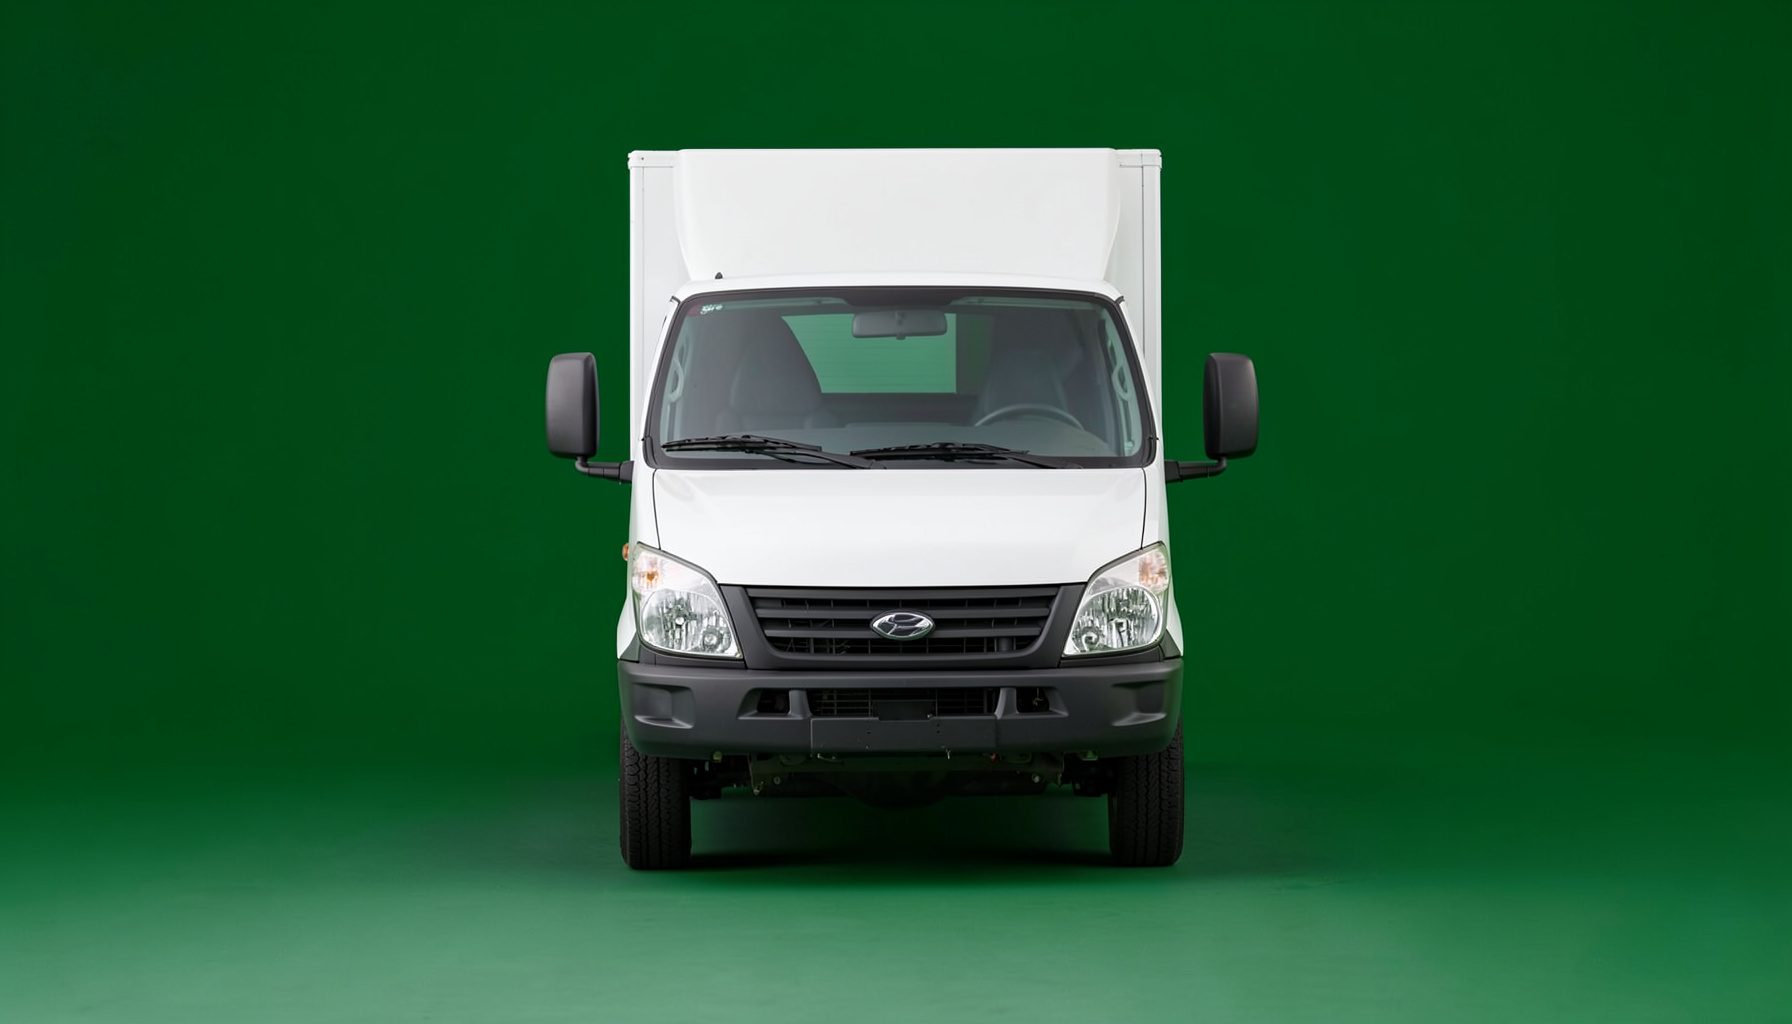
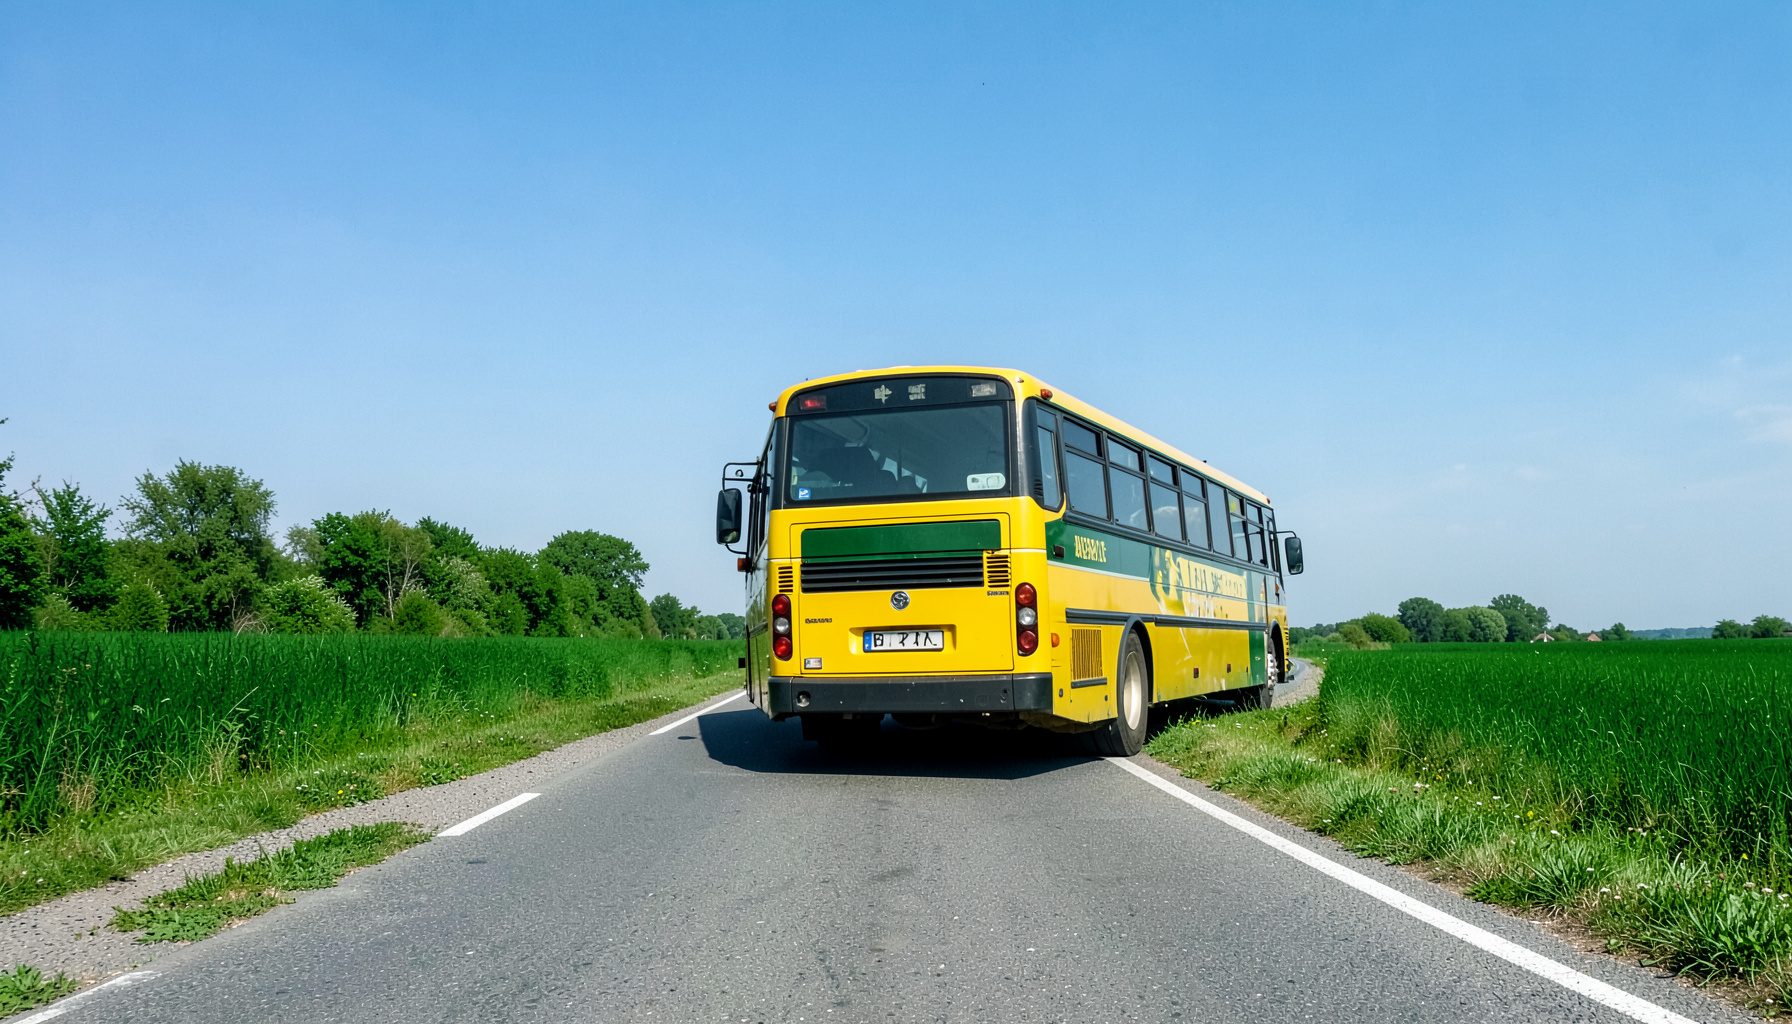
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFiscalité des indemnités de départ à la retraite des salariés
Le départ à la retraite constitue une rupture particulière du contrat de travail, distincte de la démission comme du licenciement. À cette occasion, le salarié perçoit une indemnité compensatrice dont le traitement fiscal mérite une attention particulière. En France, le législateur a prévu des règles spécifiques pour encadrer l'imposition de cette somme, en raison de son caractère à la fois indemnitaire et forfaitaire.
Ces règles mêlent cotisations sociales, fiscalité directe et mécanismes d'épargne salariale, ce qui peut rapidement devenir complexe pour le bénéficiaire. Une mauvaise anticipation peut conduire à une taxation bien supérieure aux prévisions, tandis qu'une stratégie bien construite permet souvent de réduire sensiblement la note finale. Comprendre les subtilités du régime applicable reste donc indispensable pour tout salarié approchant de la cessation d'activité.
La nature juridique de l'indemnité versée
L'indemnité de départ à la retraite correspond à la compensation financière due par l'employeur au salarié qui décide de manière volontaire de cesser son activité professionnelle. Cette indemnité se distingue clairement de l'indemnité de mise à la retraite, versée lorsque c'est l'employeur qui prend l'initiative de la rupture, avec des conséquences fiscales différentes.
Le montant est en principe calculé selon la convention collective, l'accord d'entreprise ou, à défaut, les dispositions du code du travail. L'article L.1237-9 prévoit une indemnité minimale fonction de l'ancienneté, avec une majoration au-delà de dix années de présence. La convention collective peut prévoir des niveaux supérieurs, parfois jusqu'à plusieurs mois de salaire.
Les cotisations sociales applicables
L'indemnité de départ à la retraite est en principe soumise aux cotisations sociales dans sa globalité, qu'elle provienne ou non d'un dispositif d'épargne salariale. La CSG et la CRDS sont également dues sur la fraction non exonérée, avec un taux global proche de 10 %.
Toutefois, certaines sommes peuvent échapper aux cotisations lorsqu'elles sont issues d'un plan d'épargne salariale, notamment d'un PEE ou d'un PERCO. La fraction correspondant à l'abondement de l'employeur reste en revanche soumise, tandis que les versements volontaires peuvent bénéficier d'exonérations spécifiques sous conditions de durée.
Le traitement à l'impôt sur le revenu
L'indemnité perçue par le salarié est imposée à l'impôt sur le revenu selon le régime des traitements et salaires. Deux modes de calcul coexistent : le système du quotient ou l'application d'un abattement forfaitaire proportionnel à l'ancienneté.
Le système du quotient consiste à diviser l'indemnité par le nombre d'années d'ancienneté, ce qui permet souvent de limiter la progressivité de l'imposition. L'abattement, lui, exonère une fraction croissante de la somme en fonction de l'ancienneté : un quart après deux ans, un tiers après cinq ans, et la moitié au-delà de dix ans.
Les exonérations spécifiques envisageables
Certaines situations permettent une exonération totale ou partielle de l'indemnité. Les principaux leviers d'optimisation reposent sur :
- L'ancienneté du salarié dans l'entreprise
- L'origine des fonds, épargne salariale versus rémunération classique
- La durée de blocage des sommes dans un dispositif d'épargne
- Le choix entre le système du quotient et l'abattement forfaitaire
Les indemnités issues de l'épargne salariale peuvent être exonérées d'impôt sur le revenu lorsqu'elles sont versées directement sur un PEE, un PERCO ou un PER. La condition tient souvent à la durée de blocage des fonds et à la nature des versements effectués. Le respect de ces conditions s'avère déterminant pour la réussite de l'opération.
Les erreurs courantes à éviter
Plusieurs erreurs fréquentes peuvent alourdir la note fiscale du salarié. Les pièges les plus répandus sont :
- Confondre départ volontaire et mise à la retraite par l'employeur
- Négliger l'impact des cotisations sociales sur la fraction non issue de l'épargne salariale
- Oublier d'opter pour le système du quotient lorsque celui-ci est plus favorable
- Méconnaître les délais applicables aux versements exonérés dans l'épargne salariale
À cela s'ajoute la mauvaise lecture des conventions collectives ou des accords d'entreprise, qui peut conduire à des calculs erronés. Pour éviter ces écueils, il est vivement conseillé de se faire accompagner par un professionnel du droit social maîtrisant ces enjeux transversaux.
Les obligations déclaratives à respecter
Le bénéficiaire doit mentionner l'indemnité perçue sur sa déclaration annuelle de revenus, même lorsqu'elle fait l'objet d'une exonération. L'employeur transmet une attestation précisant le montant imposable et les éventuelles retenues opérées à la source.
En cas de doute, le salarié peut solliciter l'administration fiscale afin de clarifier le traitement appliqué. Les démarches auprès d'un contact spécialisé permettent également de sécuriser la déclaration et d'anticiper d'éventuels contrôles ultérieurs.
Pour sécuriser votre départ à la retraite et optimiser le traitement fiscal de votre indemnité, faites appel à un cabinet d'avocats d'affaires maîtrisant les subtilités du droit social. Le cabinet Crabtree Harmon accompagne les salariés et les entreprises dans l'anticipation de ces situations, en proposant une analyse personnalisée de chaque dossier et des recommandations adaptées à la situation patrimoniale du bénéficiaire.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166