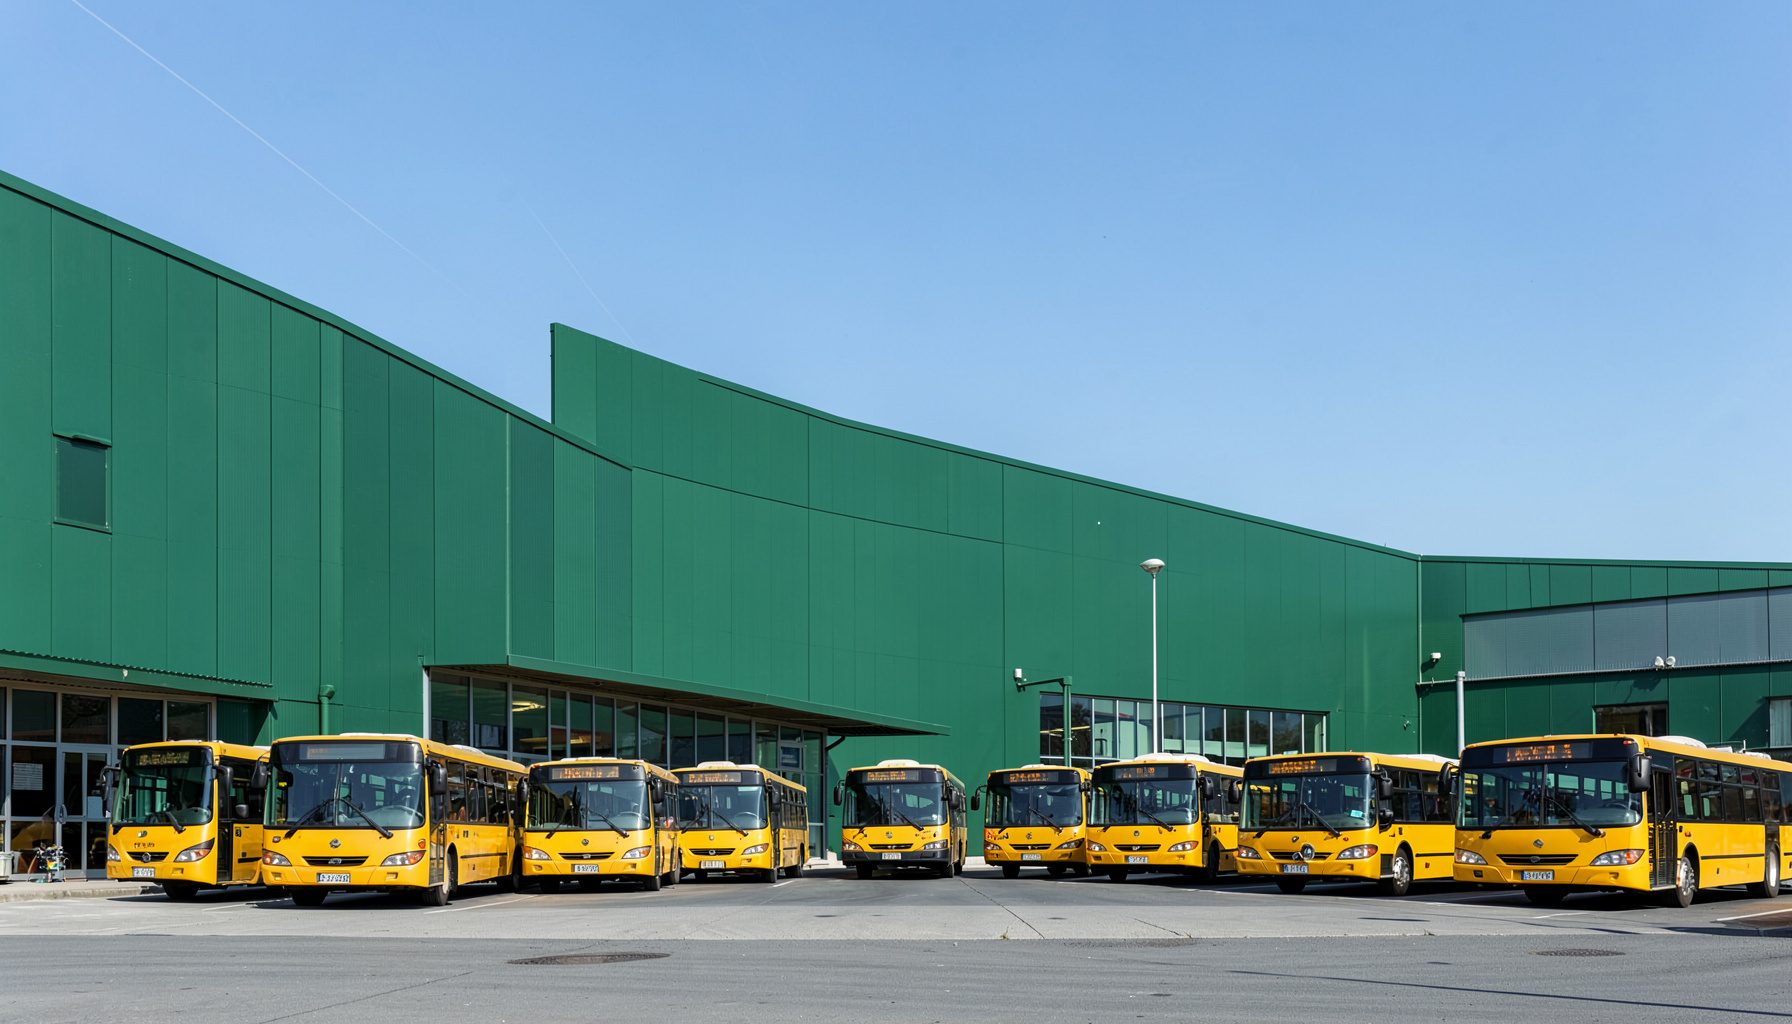
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
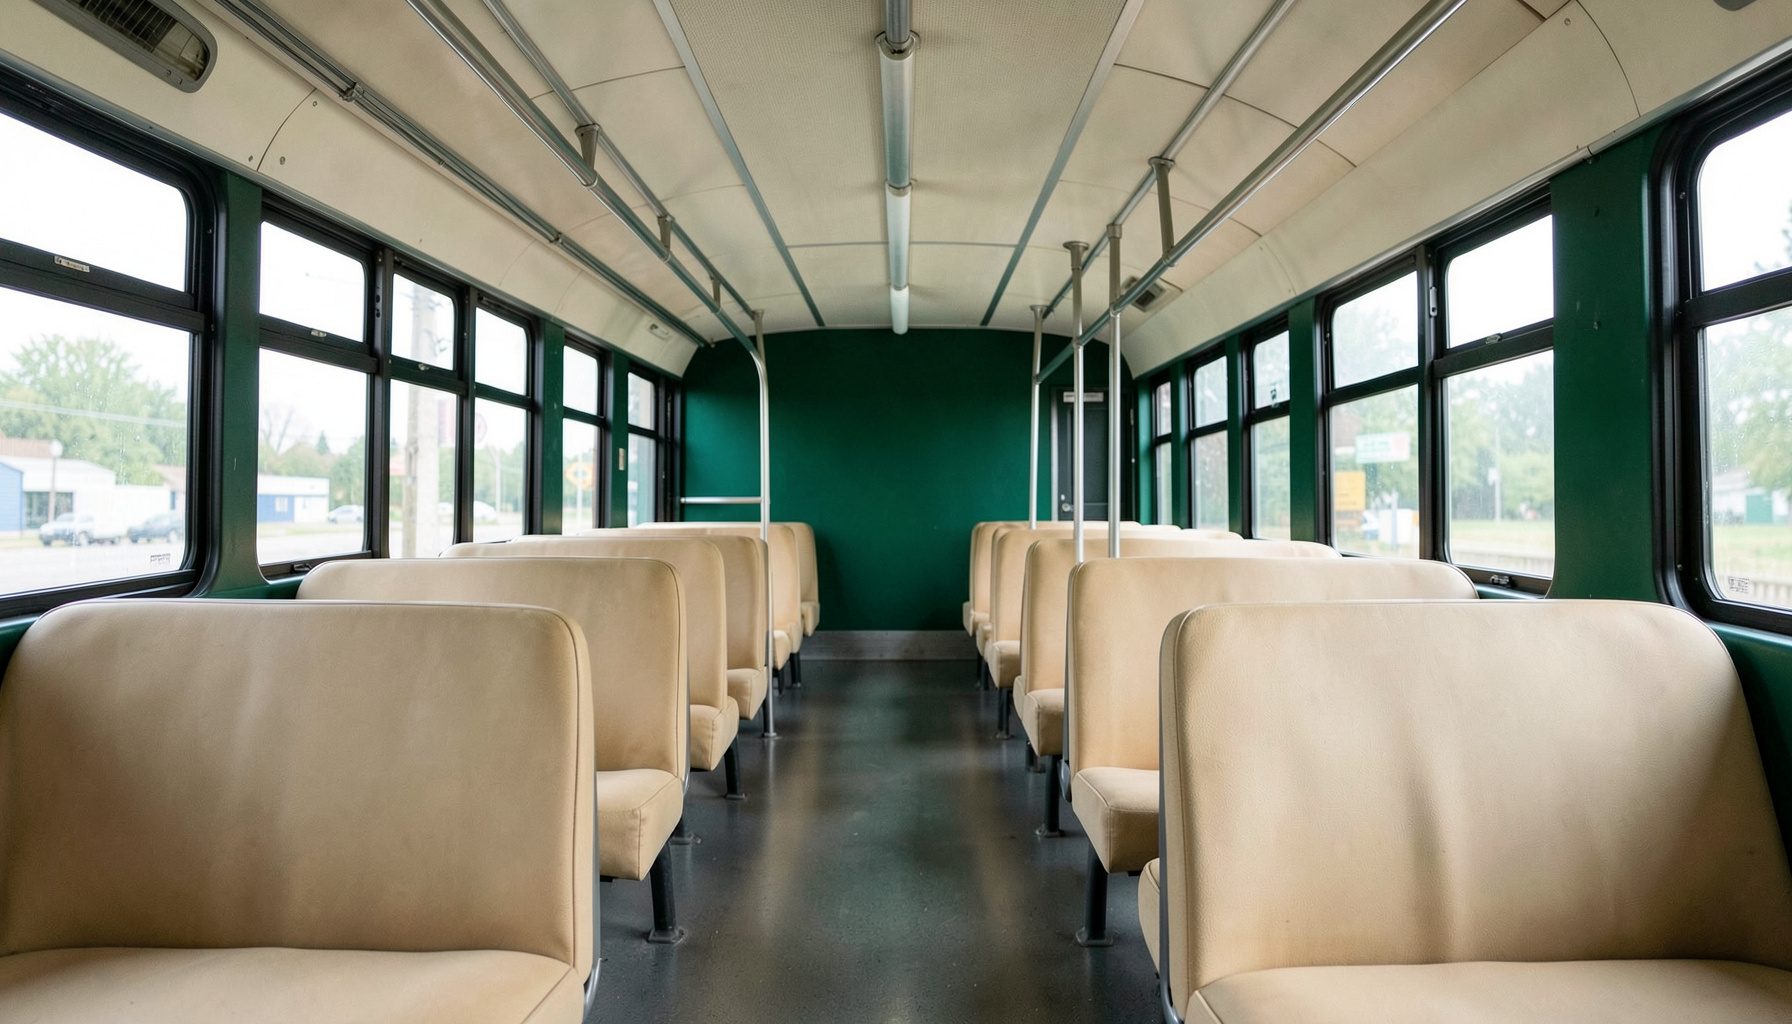
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus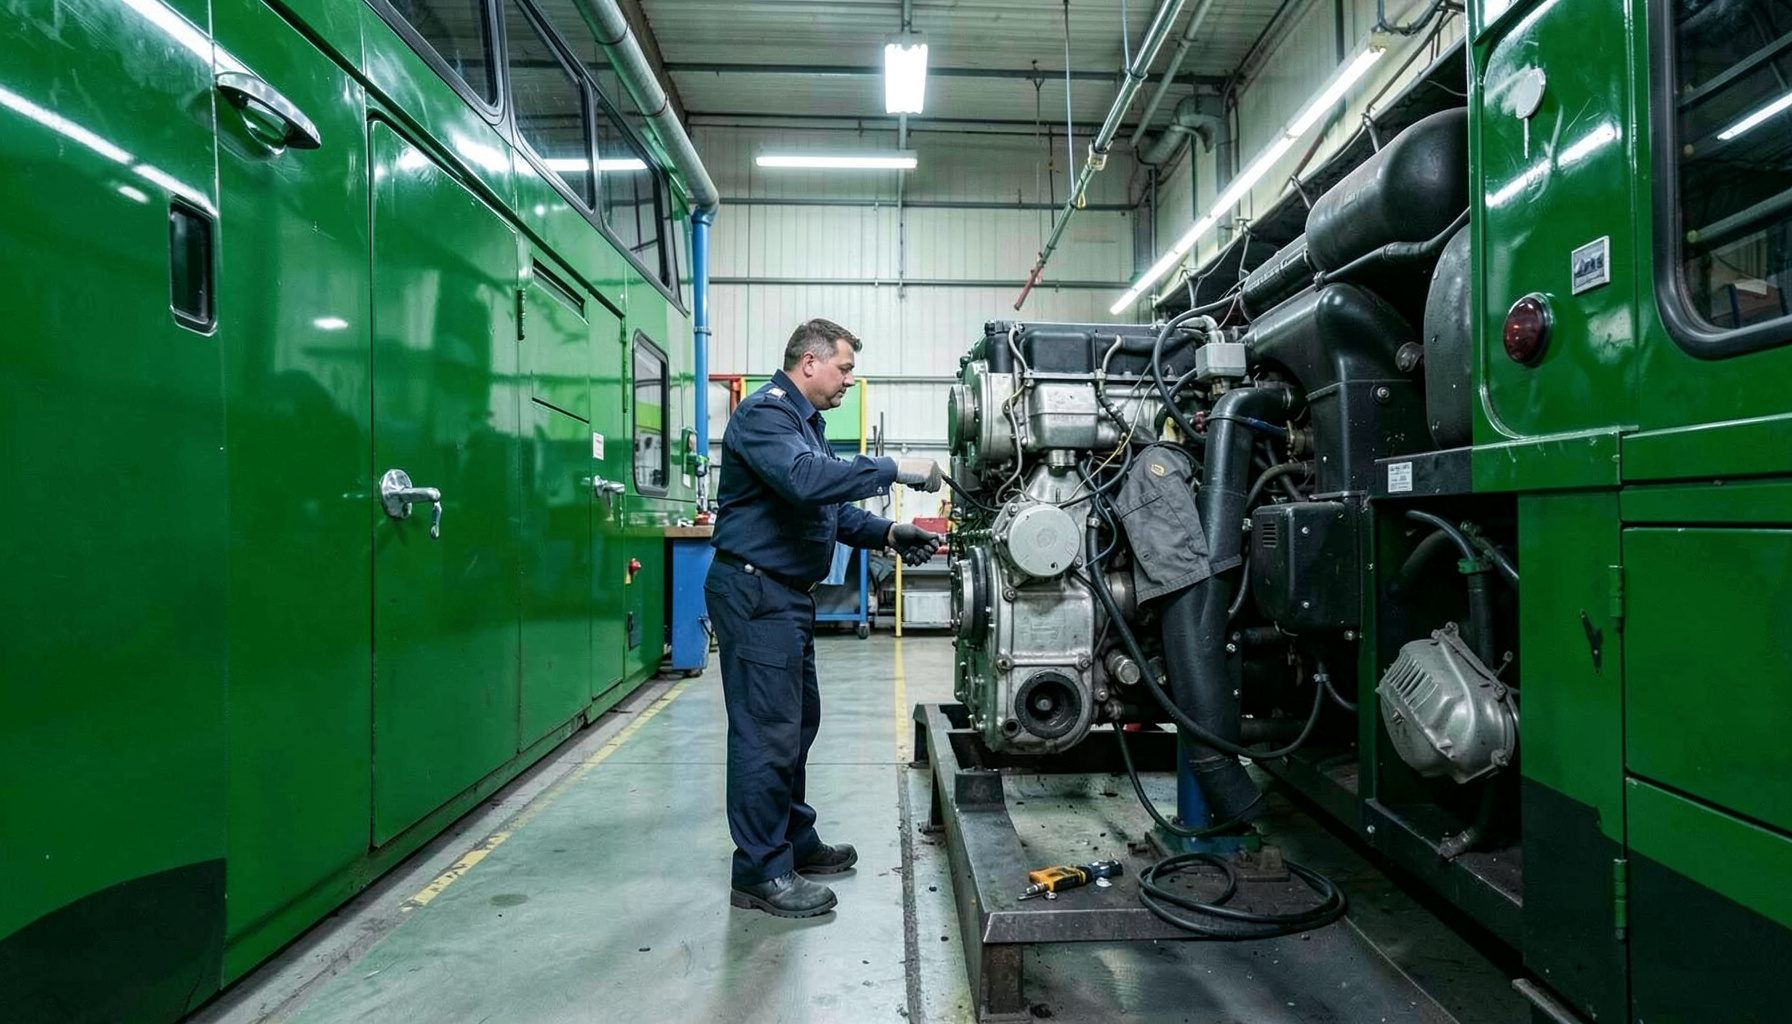
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous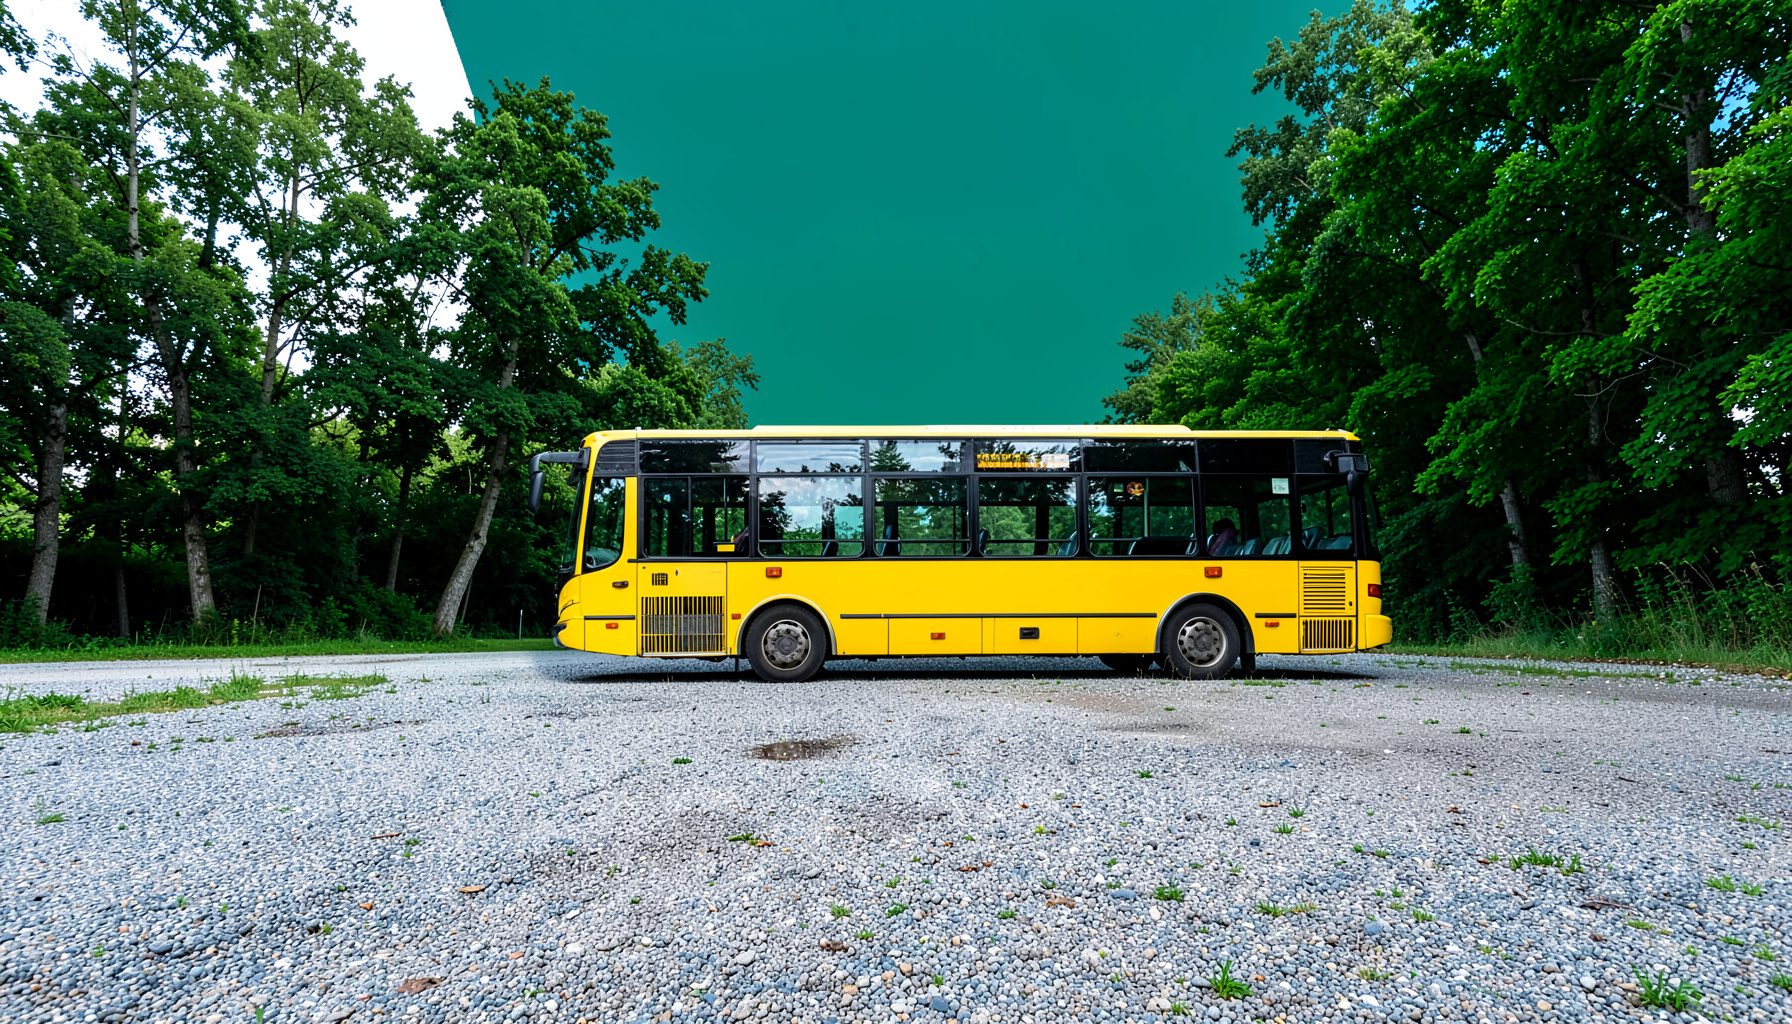
BUY | SALE | LEASE | TRADE
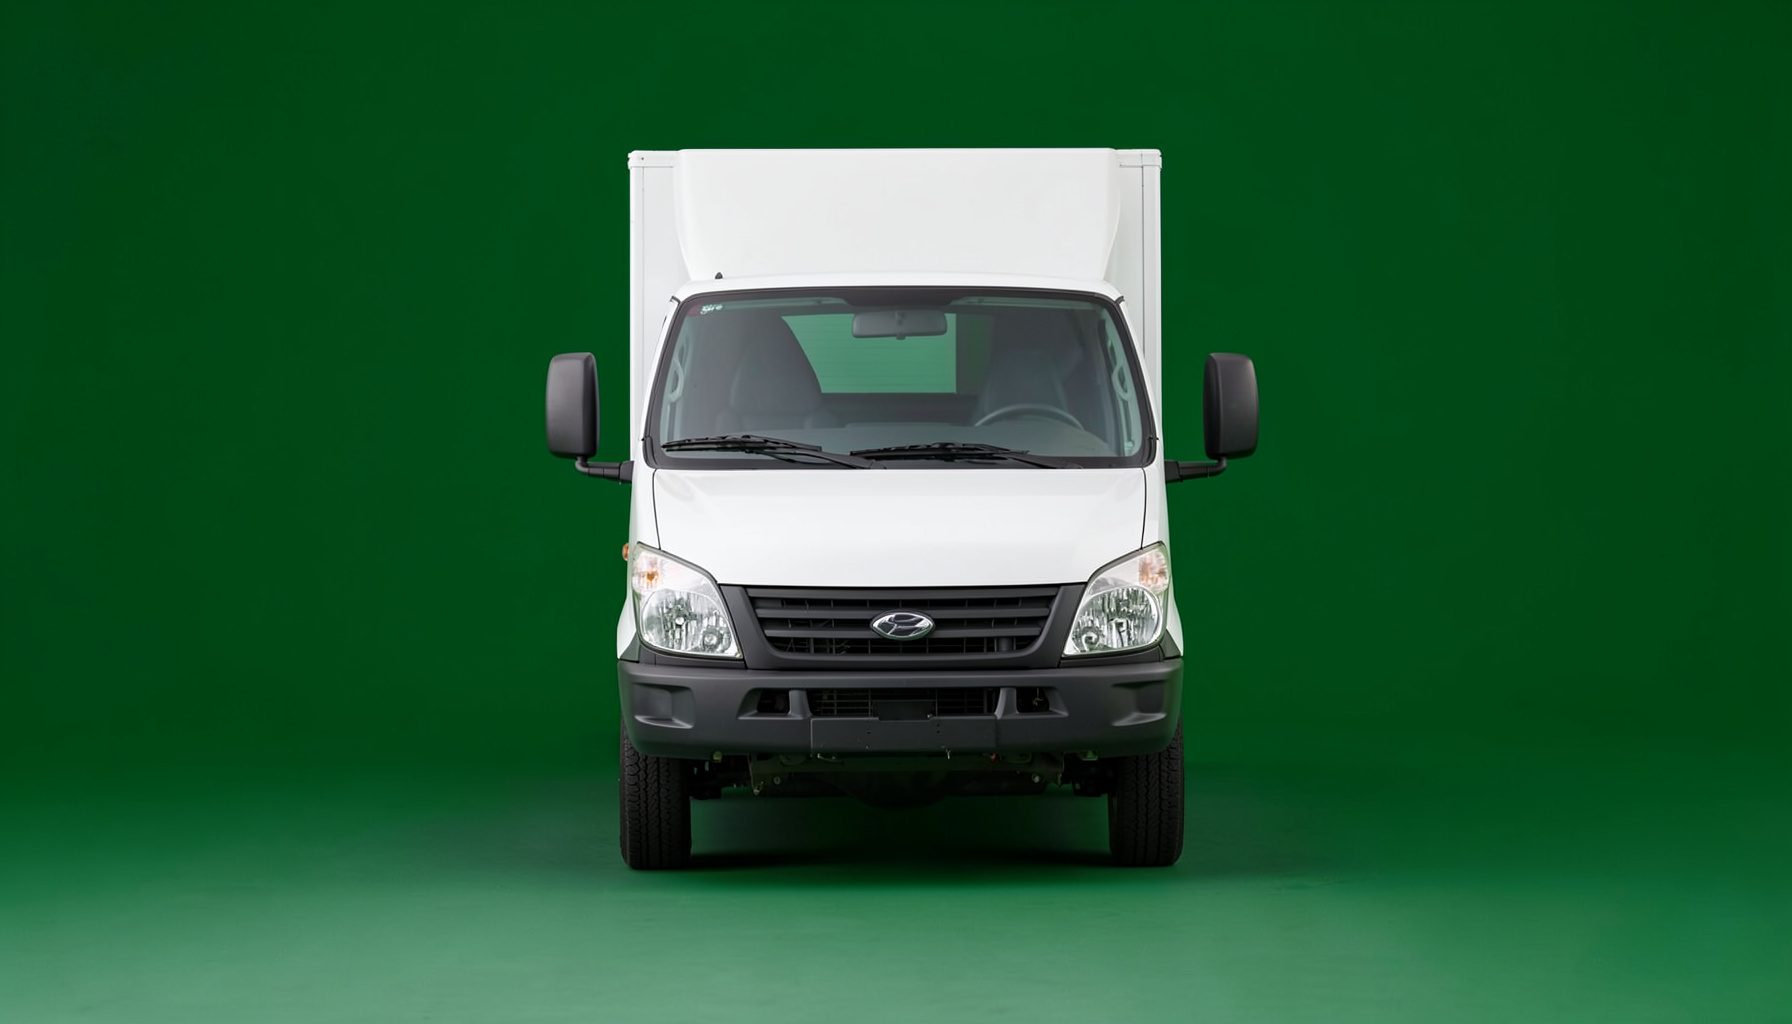
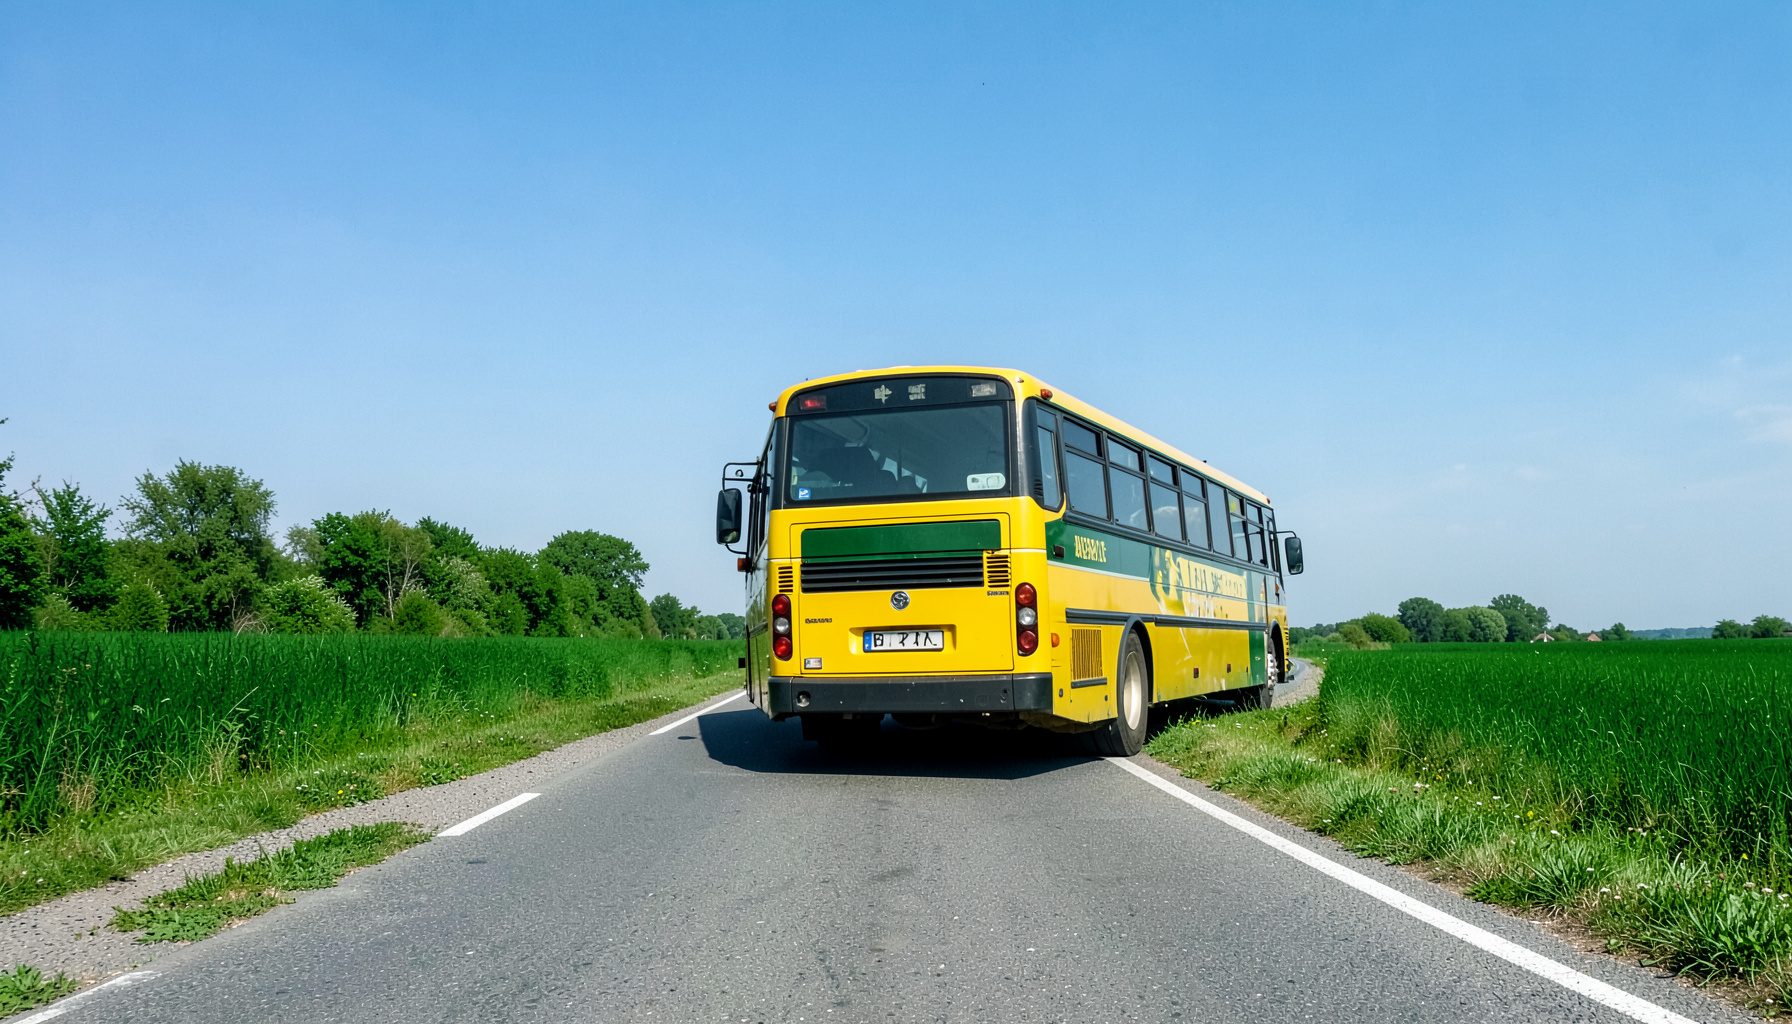
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesStructurer un financement bancaire pour reprendre un fonds de commerce
L’acquisition d’un fonds de commerce mobilise plusieurs sources de financement et impose une lecture précise de l’activité reprise. Le prix du fonds, le stock, les frais d’acte, les honoraires, les droits d’enregistrement et le besoin en fonds de roulement doivent être intégrés dans une vision globale, afin d’éviter une trésorerie insuffisante dès le démarrage.
La banque examine autant la rentabilité historique que la solidité du projet présenté par le repreneur. Un dossier convaincant articule un apport personnel cohérent, une dette compatible avec les capacités de remboursement et des garanties proportionnées aux risques de l’opération.
Calibrer le besoin financier
La première étape consiste à distinguer le prix d’acquisition des dépenses nécessaires à la reprise. Le financement peut couvrir le fonds de commerce, le matériel, les travaux, le stock initial, les frais juridiques et comptables, ainsi qu’une réserve de trésorerie. Cette dernière est essentielle lorsque l’activité connaît une saisonnalité ou lorsque le chiffre d’affaires met plusieurs mois à atteindre son rythme normal.
Le prévisionnel doit présenter un compte de résultat, un plan de financement et un tableau de trésorerie sur plusieurs exercices. Il doit aussi faire apparaître le besoin en fonds de roulement, le niveau de marge, les échéances fiscales et sociales, ainsi que la capacité de l’entreprise à supporter le remboursement du crédit.
Une analyse de sensibilité renforce la crédibilité du dossier. Elle permet de mesurer l’effet d’une baisse du chiffre d’affaires, d’une hausse des charges ou d’un retard dans la transmission de la clientèle. La banque dispose ainsi d’une vision réaliste de la capacité de remboursement, au-delà du scénario central.
Répartir les sources de financement
L’apport personnel constitue un signal important pour le prêteur, car il démontre l’engagement financier du repreneur. Il peut être complété par un prêt d’honneur, une aide publique, un crédit-vendeur ou un investissement réalisé par des proches ou des associés. La combinaison de ces ressources réduit la dépendance à la dette bancaire senior.
Le crédit bancaire doit être calibré selon la durée d’utilisation des actifs financés. Le fonds incorporel peut justifier un emprunt amortissable sur plusieurs années, tandis que le stock et la trésorerie de départ relèvent plutôt d’un financement court ou d’une ligne de crédit adaptée. Un différé d’amortissement peut également accompagner la période de transition.
Éléments à réunir pour le dossier :
- projet de contrat de cession et détail du prix ;
- bilans, comptes de résultat et liasses fiscales du cédant ;
- prévisionnel financier et plan de trésorerie ;
- justificatifs de l’apport et des financements complémentaires.
La structure retenue doit préserver un niveau de liquidités suffisant après la signature. Un financement entièrement consacré au prix de vente peut fragiliser l’exploitation si aucun montant n’est prévu pour les premiers salaires, les fournisseurs ou les dépenses imprévues.
Sécuriser les garanties et les engagements
La banque peut demander un nantissement du fonds de commerce, portant notamment sur la clientèle, l’enseigne, le droit au bail et certains éléments incorporels. Elle peut également solliciter une garantie sur le matériel, une caution personnelle du dirigeant ou l’intervention d’un organisme de garantie. La portée de chaque sûreté doit être examinée avant la signature.
La caution personnelle mérite une attention particulière. Son montant, sa durée, son caractère solidaire et les conditions de mise en jeu doivent être négociés avec précision. Dans une société, il convient aussi de distinguer les engagements pris par l’entreprise de ceux assumés individuellement par le dirigeant.
Garanties à examiner avec soin :
- nantissement du fonds et inscription correspondante ;
- caution personnelle plafonnée et limitée dans le temps ;
- garantie publique ou professionnelle mobilisable ;
- assurance emprunteur et couverture des risques essentiels.
Les dirigeants doivent mesurer les conséquences d’une information financière incomplète ou d’une décision imprudente. Une analyse de la responsabilité des dirigeants peut être utile lorsque le montage prévoit plusieurs sociétés, des garanties croisées ou une holding de reprise.
Vérifier les risques liés au fonds
La banque conditionne généralement son accord à une revue juridique, comptable et commerciale de l’activité. Le bail commercial, les contrats fournisseurs, les autorisations administratives, les contrats de travail et les éventuels contentieux doivent être analysés. La rentabilité affichée ne suffit pas si une clause du bail interdit l’activité projetée ou si un contrat essentiel arrive prochainement à échéance.
Le périmètre de la cession doit être clairement défini. L’acquéreur reprend en principe les éléments nécessaires à l’exploitation, mais certaines dettes et certains contrats restent en dehors de l’opération ou nécessitent un accord spécifique. L’inventaire du matériel, la propriété des marques, les licences, les fichiers clients et les conditions de transfert du personnel doivent figurer dans la documentation.
Le bailleur, les cocontractants ou certaines administrations peuvent devoir être informés ou donner leur accord. Ces formalités peuvent devenir des conditions suspensives du financement. Une coordination étroite entre avocat, expert-comptable, banque et parties permet de limiter les retards entre la promesse et la réalisation définitive.
Négocier la documentation bancaire
L’offre de prêt doit être lue avec la même rigueur que l’acte de cession. Le taux, la durée, le profil d’amortissement, les commissions, les frais de remboursement anticipé et les conditions de déblocage influencent directement le coût réel de l’opération. Le calendrier des tirages doit correspondre aux étapes prévues dans la promesse et l’acte définitif.
Les clauses financières peuvent imposer le respect d’un ratio de couverture du service de la dette, l’interdiction de distribuer certains dividendes ou l’obtention préalable de la banque pour une opération importante. Ces engagements doivent rester compatibles avec la gestion quotidienne et avec les besoins d’investissement de l’entreprise.
Le contrat de cession, le financement et les garanties doivent être cohérents entre eux. Une condition suspensive mal rédigée, une différence dans le montant financé ou une sûreté impossible à inscrire peut compromettre le déblocage des fonds. L’accompagnement d’un conseil en droit des affaires sécurise la négociation et clarifie les obligations de chaque partie.
Faites examiner le montage complet avant tout engagement irrévocable : prix, apport, dette, garanties, bail, contrats transférés et trésorerie de départ doivent être étudiés ensemble. Cette préparation permet de présenter à la banque un projet maîtrisé et de préserver les conditions d’une reprise durable.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166