C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
Vente de bus neufs
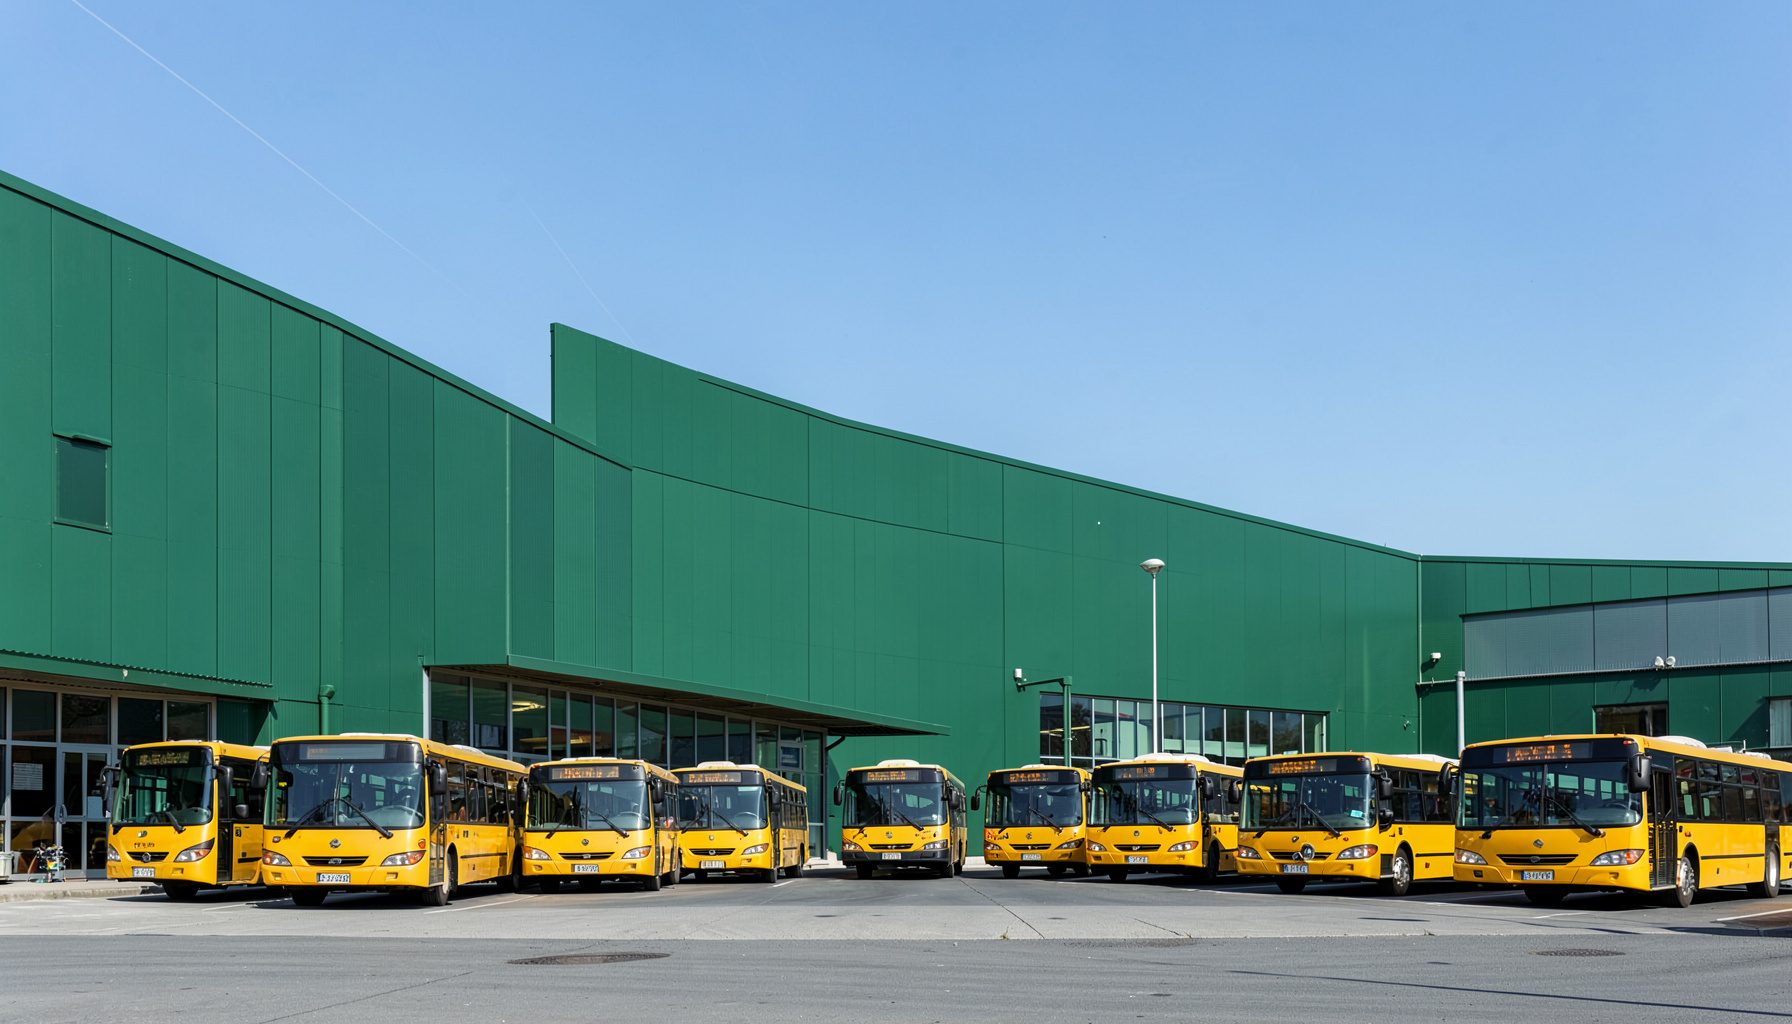
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus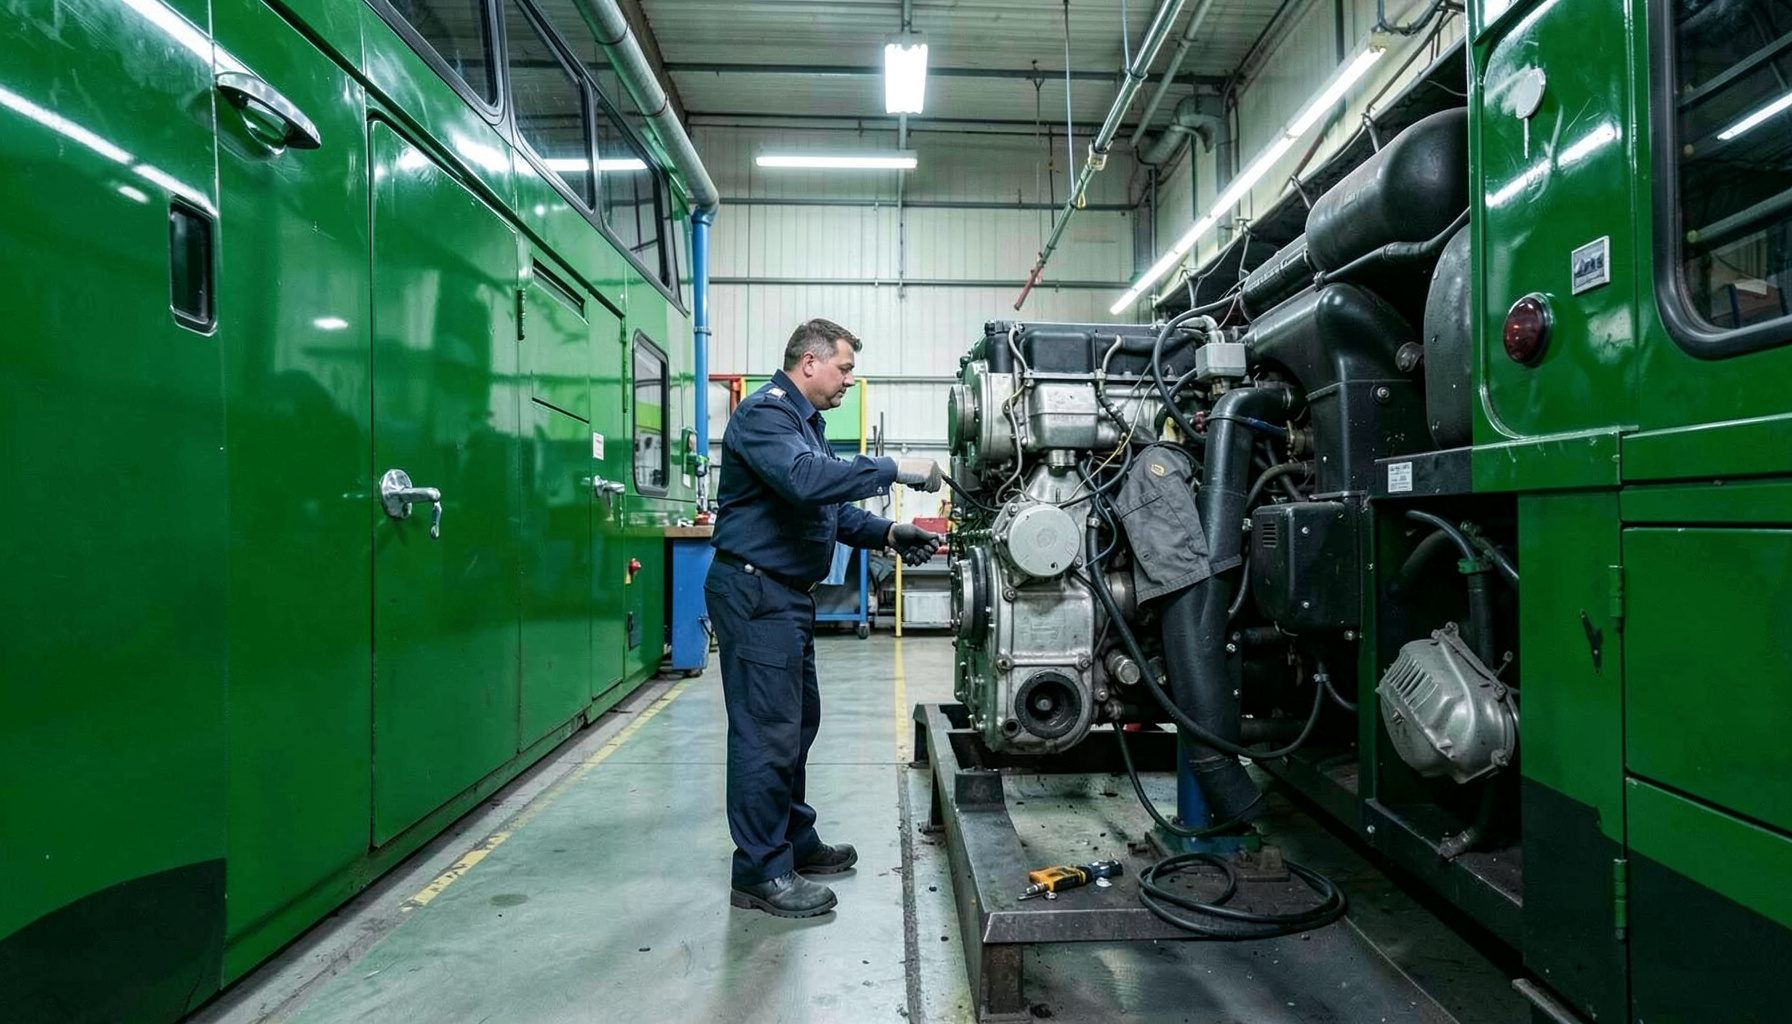
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous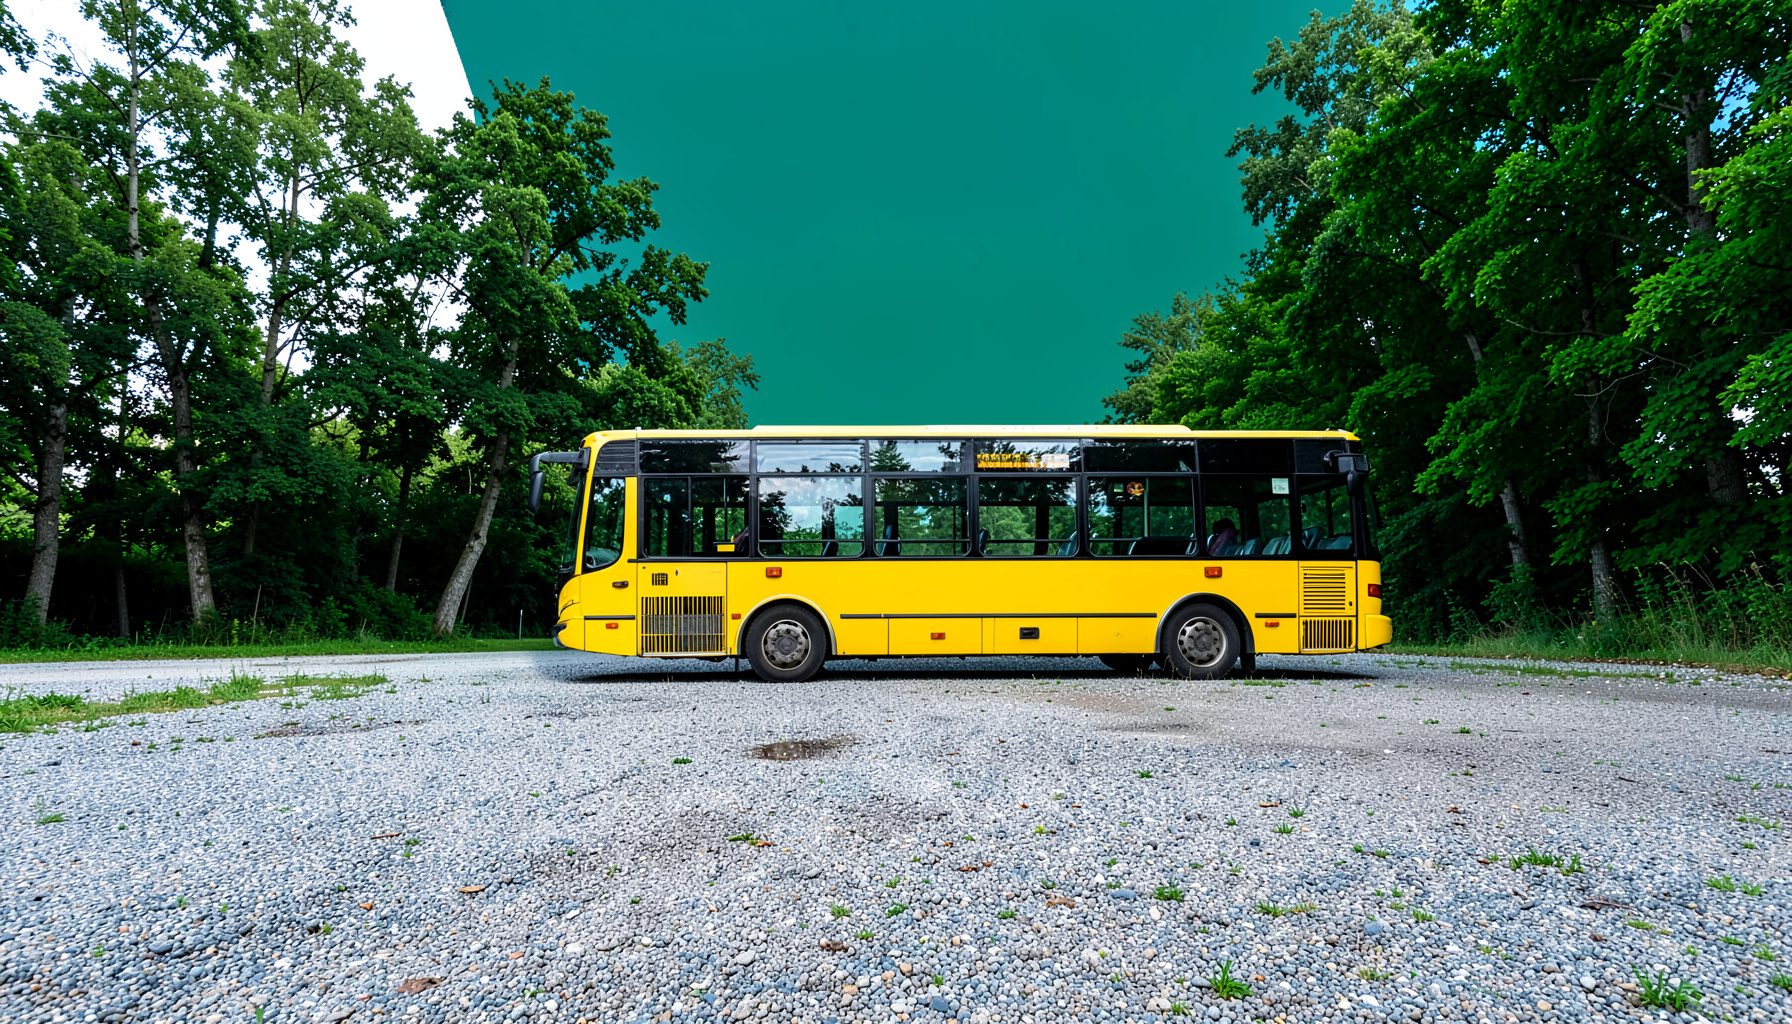
BUY | SALE | LEASE | TRADE
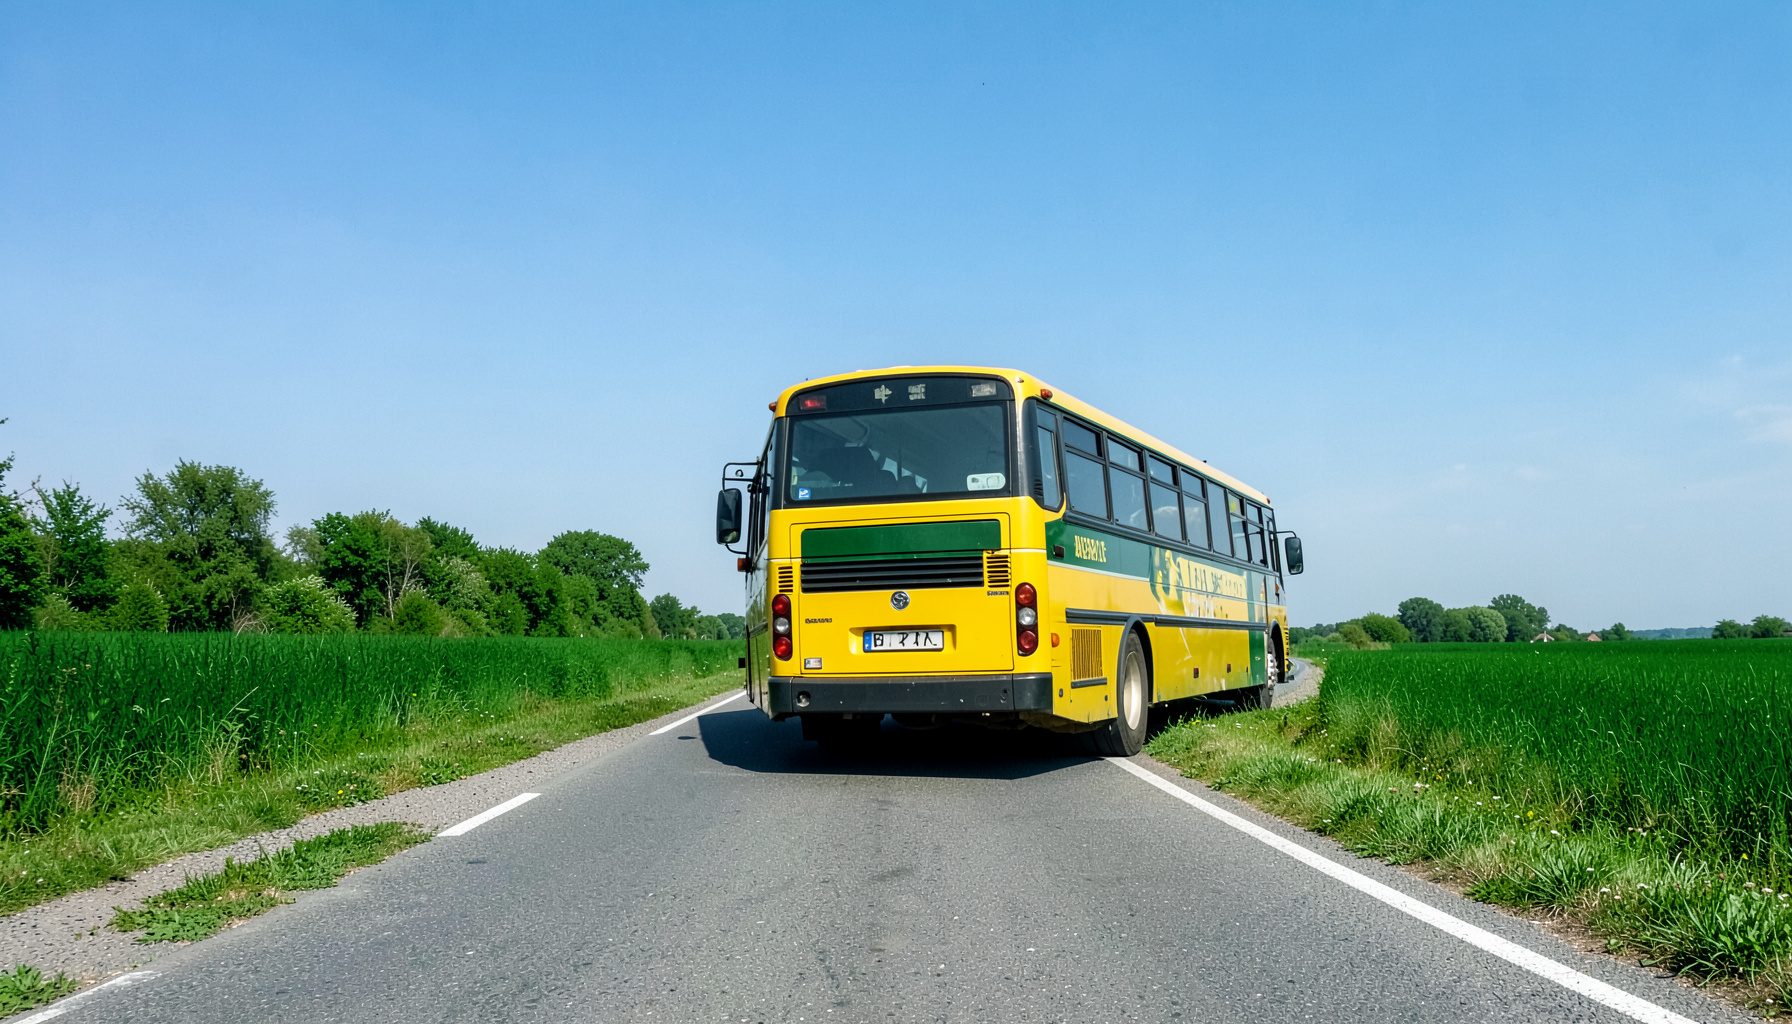
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesOptimiser la transmission d'entreprise familiale par donation-partage
Transmettre une entreprise familiale exige un savant dosage entre stratégie patrimoniale, optimisation fiscale et préservation de l'harmonie successorale. La donation-partage offre, à cet égard, un cadre juridique éprouvé, à condition d'en orchestrer chaque paramètre avec rigueur.
Sociétés opérationnelles, holdings patrimoniales ou structures plus complexes : la réussite d'une transmission anticipée repose sur une lecture fine de la valeur des titres, du statut juridique de l'entité et de la situation personnelle de chaque donataire. Une démarche structurée évite les écueils classiques, depuis la requalification fiscale jusqu'aux contentieux entre héritiers.
Le mécanisme de la donation-partage
Contrairement à une donation ordinaire, la donation-partage fige la valeur des biens répartis au jour de l'acte. Chaque donataire reçoit un lot déterminé avec son consentement, ce qui rend la répartition irrévocable et met fin aux indivisions ultérieures. Cet avantage prend tout son sens lorsqu'une entreprise est appelée à se valoriser dans les années suivant la transmission.
Le notaire authentifie l'acte, mais le rôle du conseil juridique en amont conditionne largement l'efficacité du montage. Il s'agit d'arbitrer les intérêts parfois divergents des bénéficiaires, d'articuler donation et statuts sociaux, et d'anticiper les évolutions familiales. La réserve d'usufruit au profit du donateur peut, par exemple, être combinée à une transmission de la nue-propriété aux enfants.
L'apport déterminant du pacte Dutreil
Le pacte Dutreil demeure le levier le plus efficace pour réduire le coût fiscal d'une transmission d'entreprise. Sous réserve d'un engagement collectif de conservation de deux ans suivi d'un engagement individuel de quatre ans, les droits de mutation à titre gratuit sont réduits de 75 % sur la valeur des titres transmis.
Son application suppose toutefois le respect de conditions strictes : exercice effectif d'une activité opérationnelle par la société, seuils de détention de 17 % des droits financiers pour les sociétés non cotées, et clauses statutaires irrévocables pendant la durée de l'engagement. Une rédaction négligente expose à la remise en cause de l'avantage fiscal lors d'un contrôle, ce qui rend indispensable un accompagnement spécialisé.
Le saut de génération
L'article 784 du Code général des impôts autorise la transmission directe aux petits-enfants, à condition que le donateur ait moins de quatre-vingts ans et que chaque donataire soit âgé d'au moins dix-huit mois. Le gain financier s'apprécie par rapport aux droits qui auraient été acquittés en ligne directe.
Cette stratégie convient particulièrement lorsque la génération intermédiaire ne souhaite pas ou ne peut pas assumer la gouvernance, ou qu'elle cherche à préserver sa propre capacité d'endettement. Elle suppose néanmoins d'examiner l'incidence sur les droits futurs de la génération écartée, qui ne pourra pas bénéficier du rappel fiscal triennal.
Évaluer et figer la valeur des titres
L'article 913 du Code général des impôts permet de retenir la valeur déclarée dans l'acte sans risque de rectification, à condition qu'elle atteigne au moins la moitié de la valeur réelle retenue par l'administration. Cette tolérance impose une documentation solide, idéalement un rapport d'expertise indépendant fondé sur plusieurs méthodes.
Approche patrimoniale, flux de trésorerie actualisés, comparables transactionnels : le choix de la méthode doit être justifié au regard de l'activité et de la maturité de l'entreprise. Croiser données comptables, perspectives de marché et exigences légales pour bien mesurer les avantages fiscaux d'une transmission anticipée devient alors un véritable exercice d'équilibrisme.
Prévenir les conflits successoraux
La donation-partage réduit les tensions, mais ne les abolit pas. Des clauses adaptées permettent d'encadrer l'avenir : inaliénabilité temporaire, préemption entre cohéritiers, attribution préférentielle de l'entreprise au profit de l'héritier gestionnaire. Ces mécanismes doivent rester proportionnés à leur objectif pour résister à tout examen judiciaire.
Il convient également d'anticiper les opérations capitalistiques futures, qui peuvent affecter les droits des actionnaires minoritaires. Une réflexion globale sur la gouvernance et la protection des intérêts familiaux permet d'intégrer ces paramètres dès l'acte initial, en articulation avec un futur pacte d'actionnaires.
Opter pour une holding de transmission
La holding dédiée à la détention des titres de l'exploitation facilite les transmissions ultérieures, isole l'immobilier d'exploitation et permet de neutraliser la trésorerie excédentaire. Elle sert également de support à des mécanismes de liquidité pour les héritiers qui souhaiteraient se retirer.
L'animation effective de cette holding, exigée pour bénéficier du régime mère-fille et du pacte Dutreil, impose une gestion documentée, des conventions réglementées encadrées et une stratégie d'investissement formalisée. Une holding bien conçue devient un véritable outil de transmission générationnelle, capable d'absorber les variations démographiques du cercle familial.
La réussite d'une donation-partage tient à la qualité de l'ingénierie juridique et fiscale déployée en amont. Les considérations fiscales contemporaines, parfois inspirées de régimes étrangers comparés, illustrent la complexité des arbitrages à opérer. Le cabinet accompagne dirigeants et familles patrimoniales dans l'élaboration d'une stratégie sur mesure, depuis l'audit initial jusqu'au suivi post-donation, et se tient à disposition pour toute consultation dédiée.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166