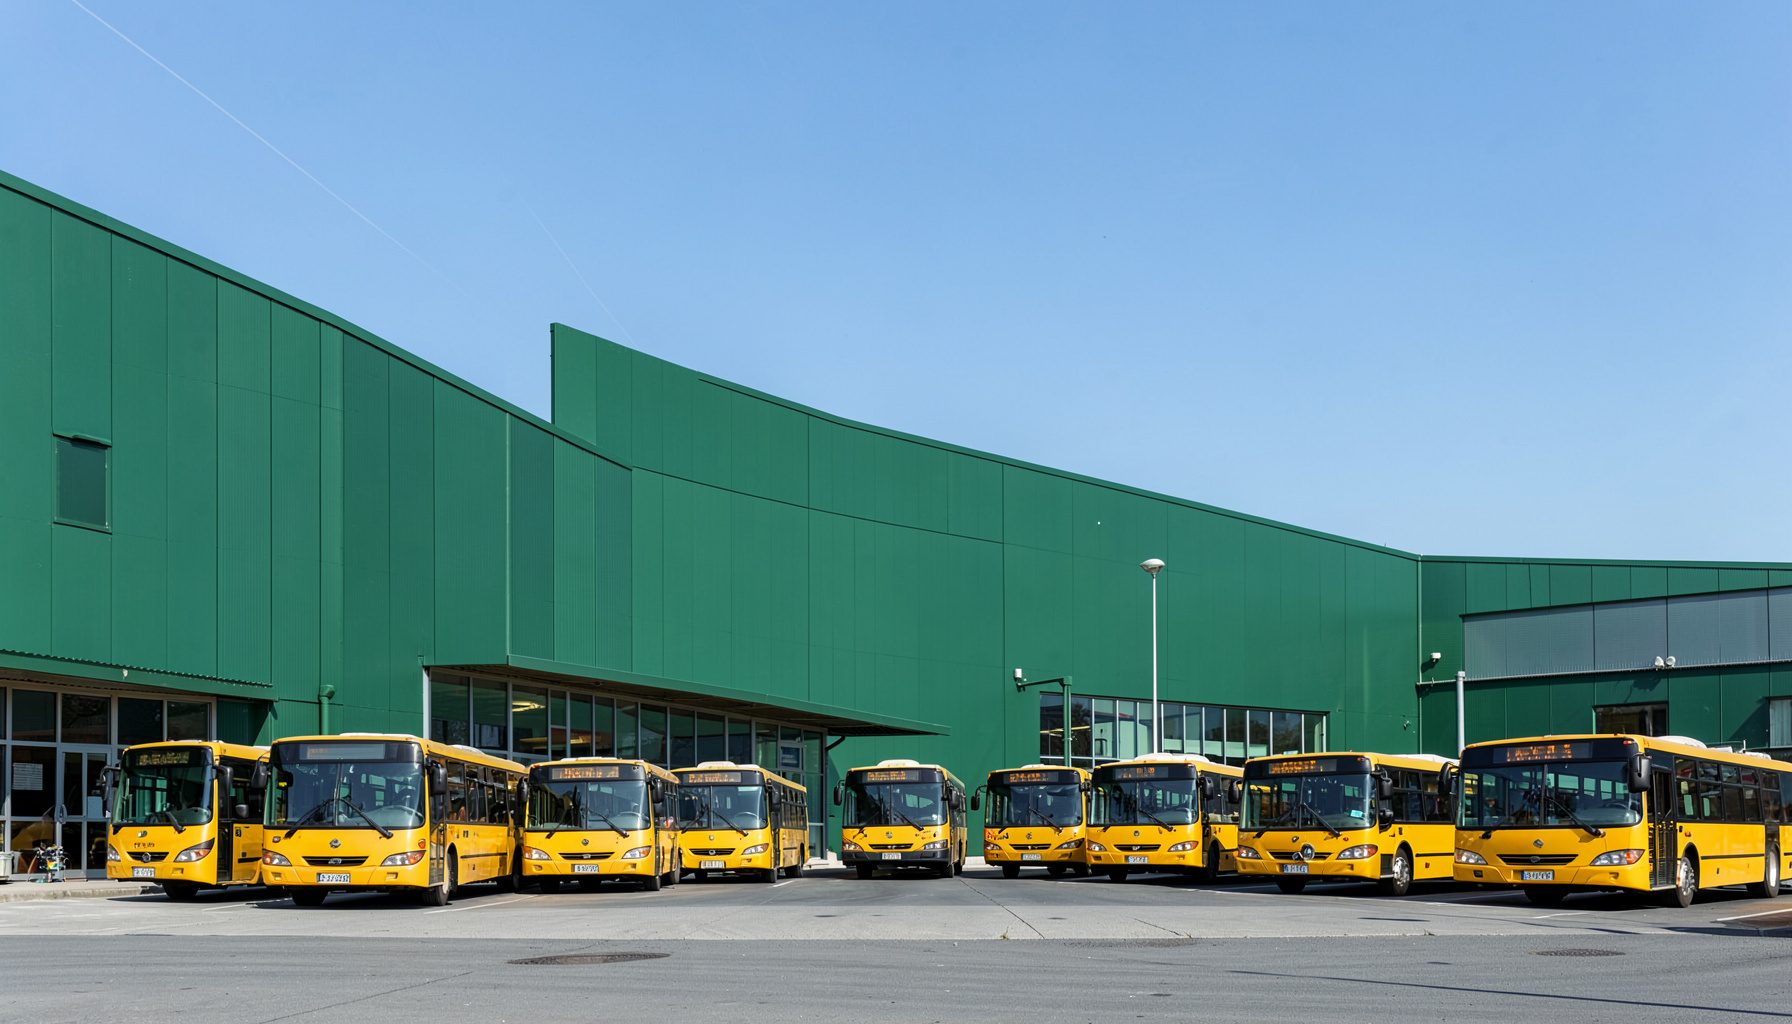
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
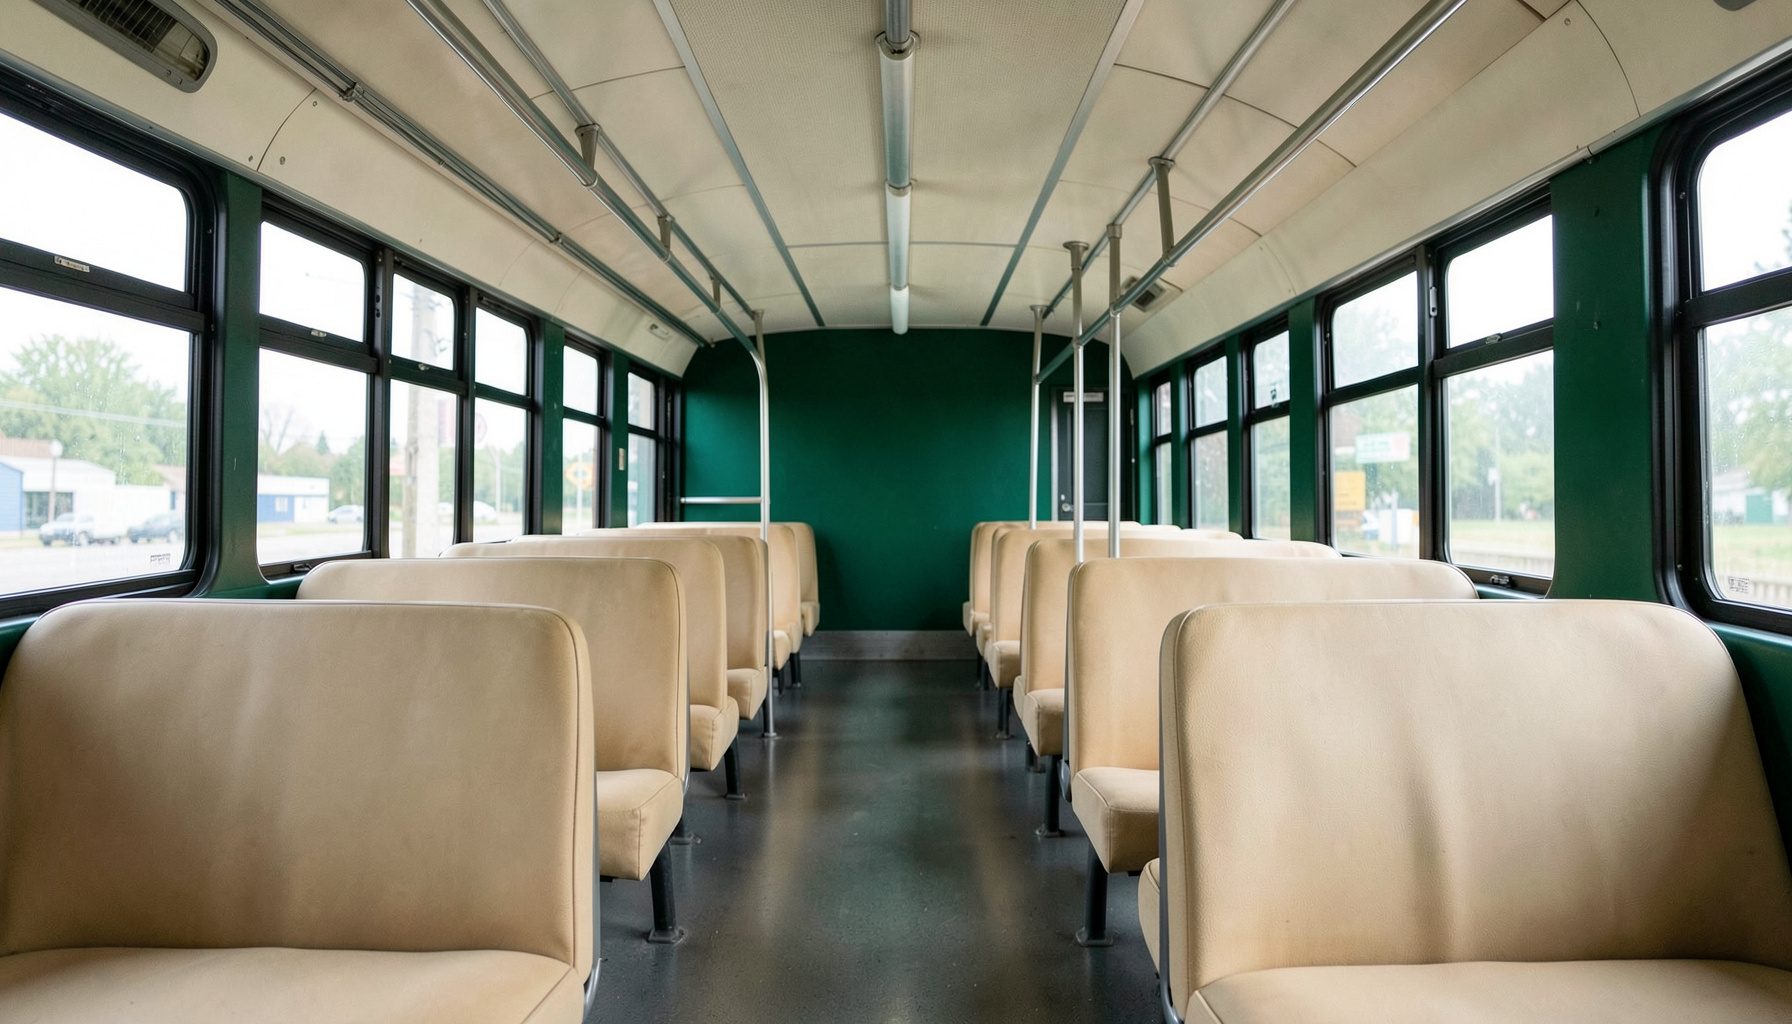
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus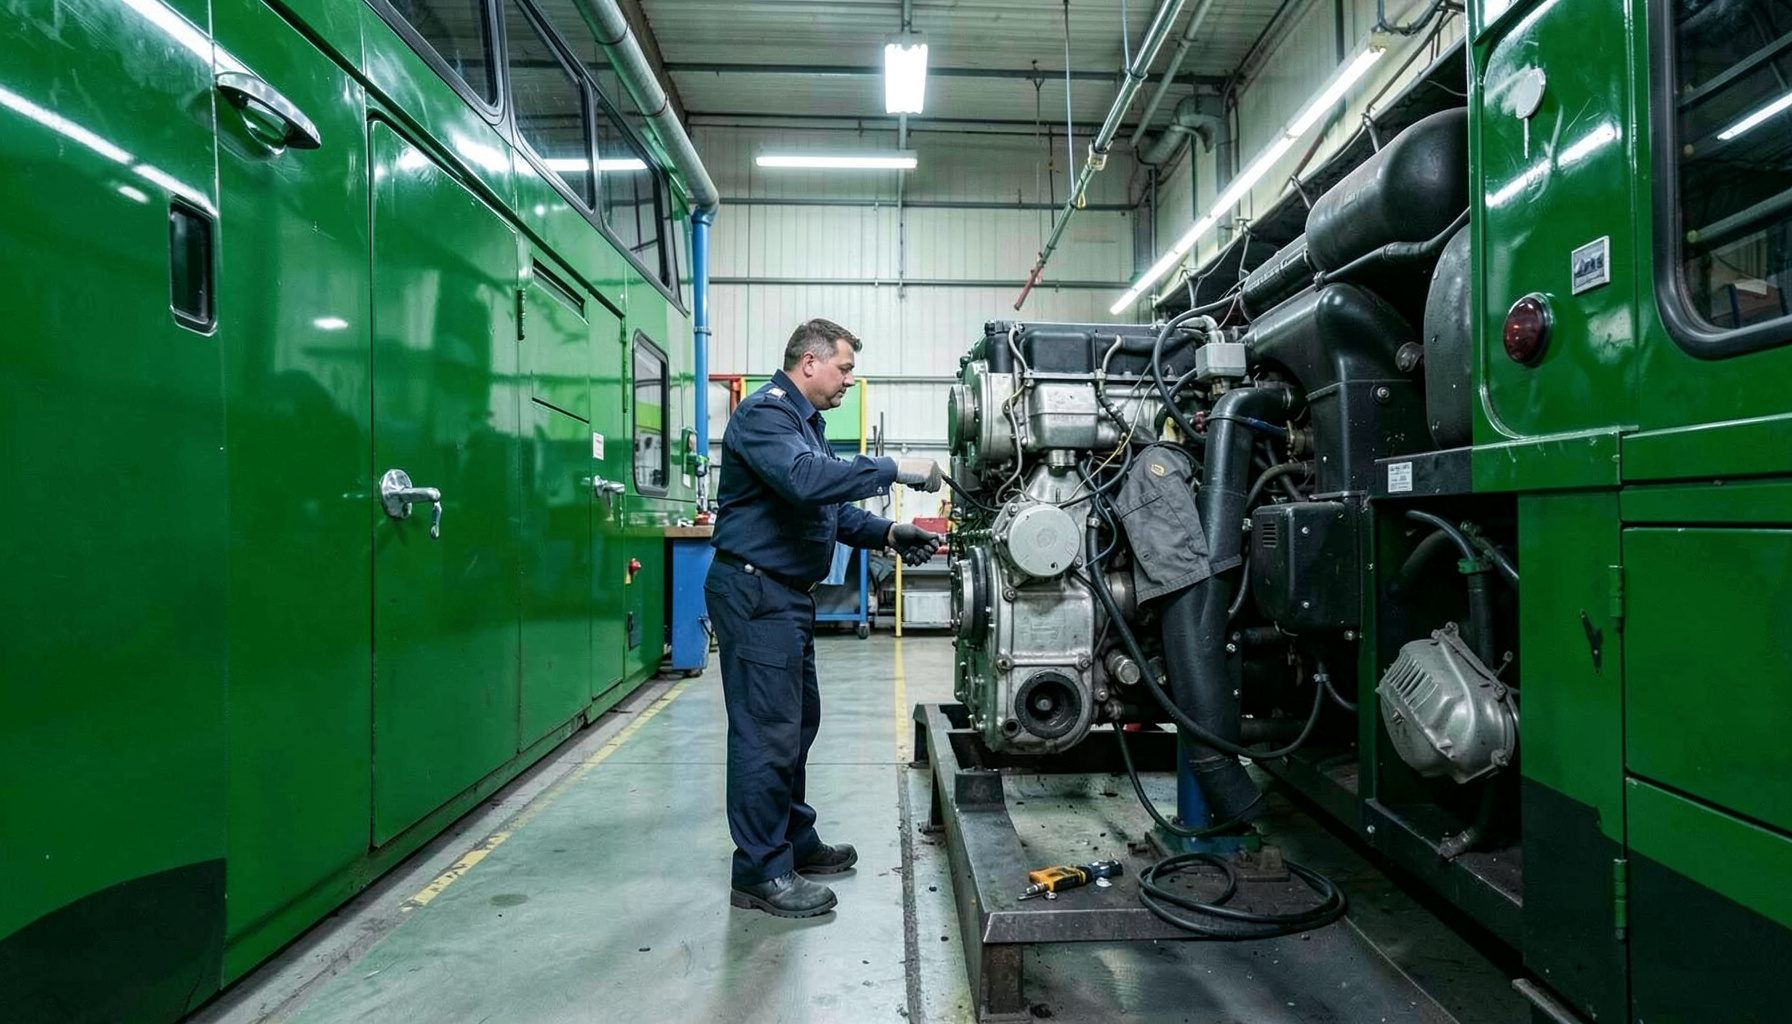
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous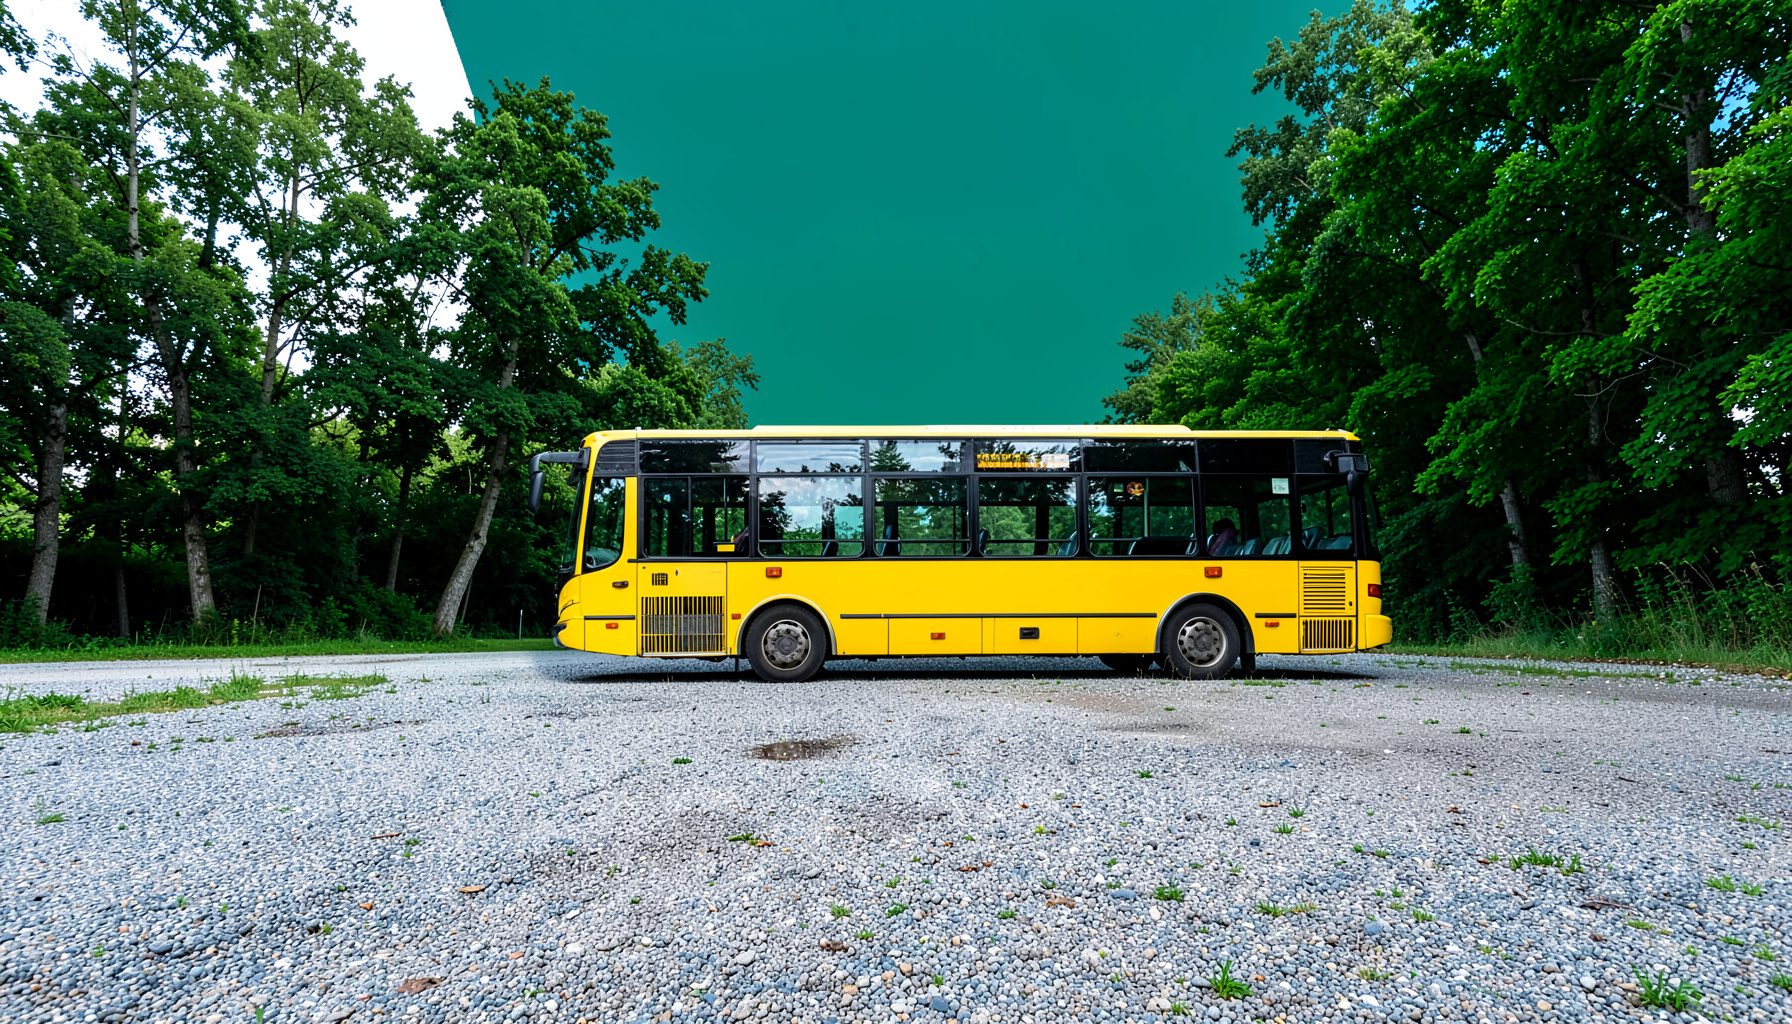
BUY | SALE | LEASE | TRADE
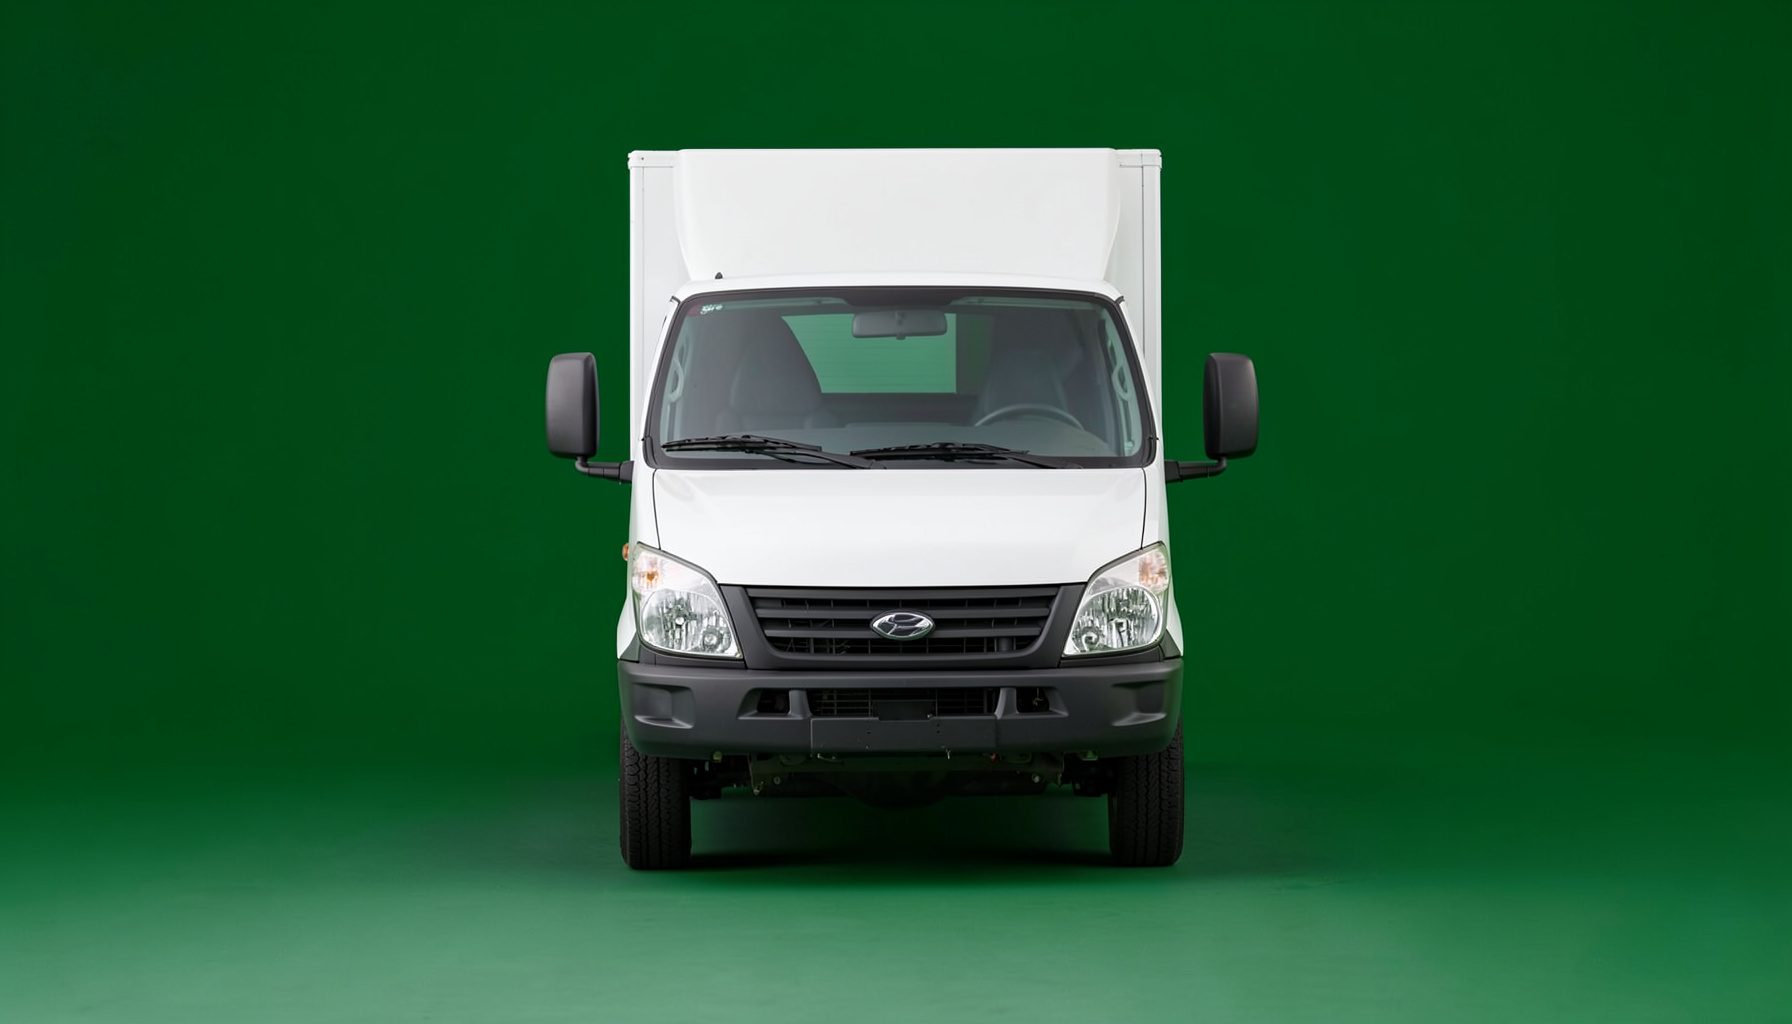
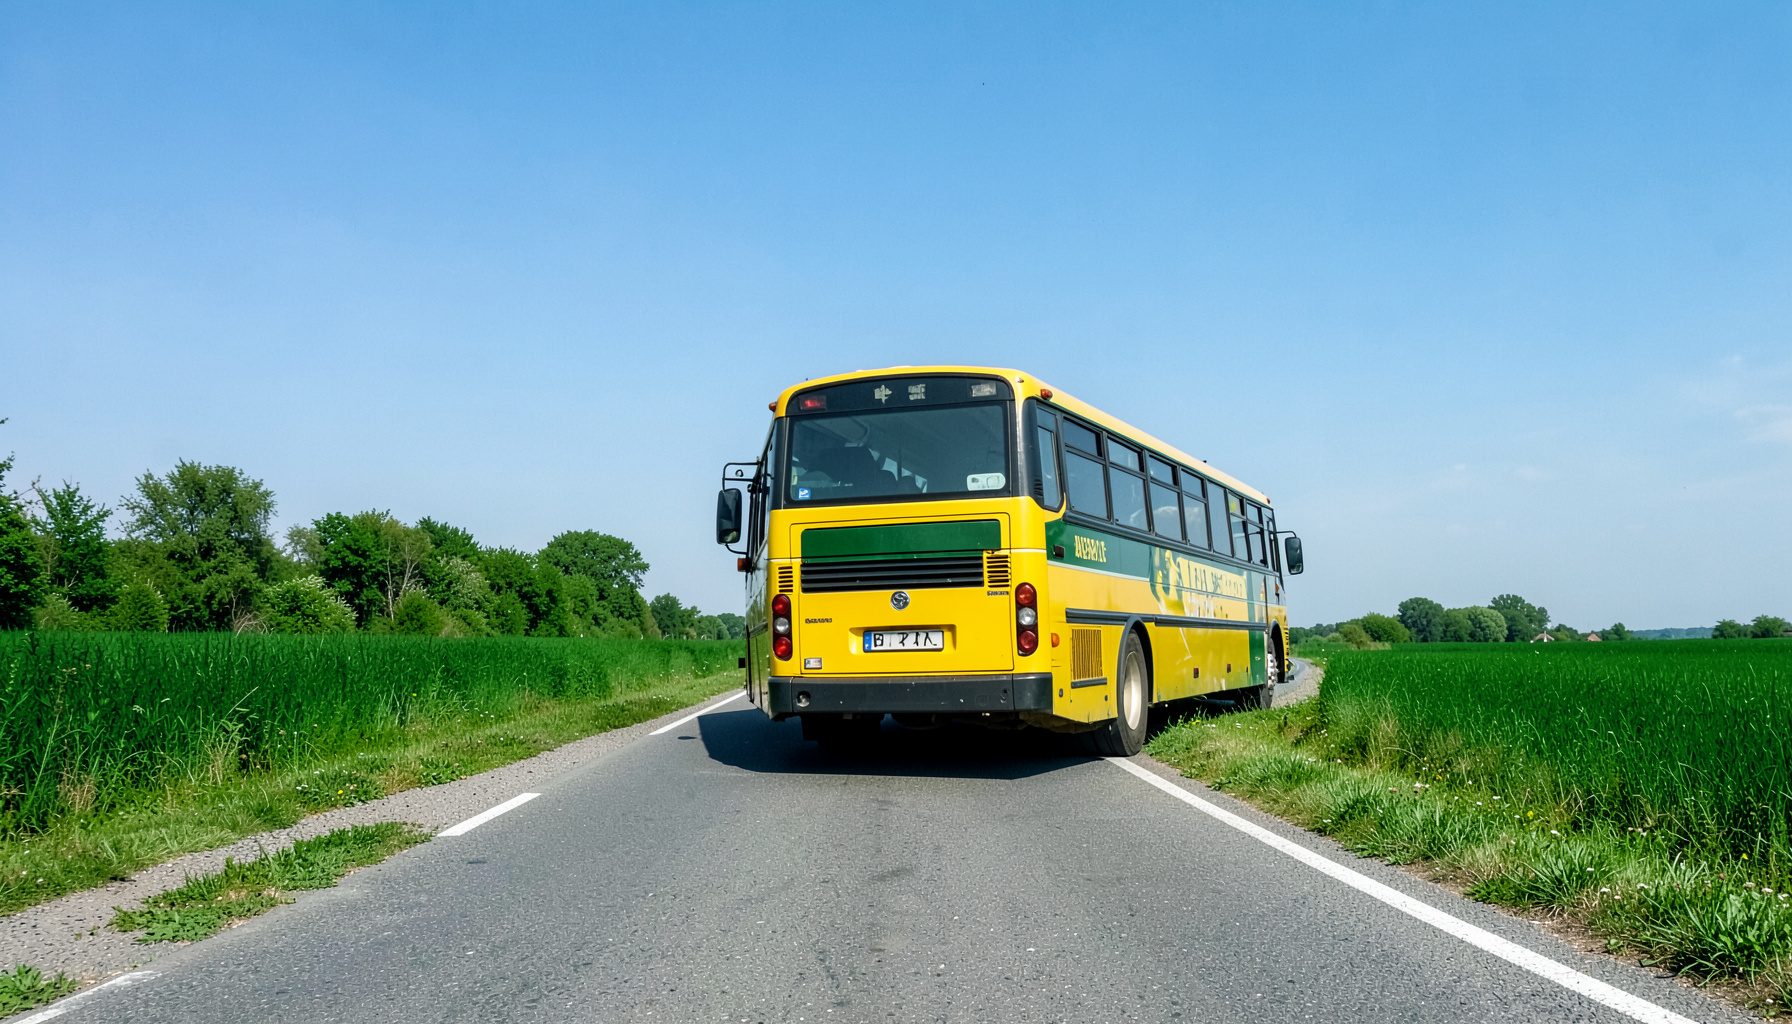
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLe traitement fiscal des dividendes versés aux associés d'une SARL
La distribution de dividendes au profit des associés d'une société à responsabilité limitée soulève des questions fiscales complexes qui méritent une attention particulière. Ce mécanisme de rémunération du capital, distinct du salaire, obéit à des règles spécifiques tant au niveau de la société distributrice qu'à celui du bénéficiaire.
Les associés personnes physiques et personnes morales ne sont pas soumis au même régime d'imposition. Cette distinction, souvent source de confusion, conditionne pourtant le rendement net perçu par chaque investisseur et la stratégie de distribution adoptée par les dirigeants.
Une bonne compréhension de ces règles permet d'optimiser la rémunération des associés et d'anticiper les incidences comptables et fiscales des décisions prises par l'assemblée générale ordinaire.
Le cadre français prévoit plusieurs mécanismes d'atténuation ou d'exonération, qu'il convient d'examiner à la lumière de la situation patrimoniale et professionnelle de chacun.
Le cadre juridique des distributions en SARL
La SARL se distingue des sociétés par actions par une approche particulière de la distribution des bénéfices. La gérance peut fixer librement le montant des dividendes à distribuer, sous réserve de l'accord des associés représentant plus de la moitié des parts sociales.
Les bénéfices distribuables comprennent le résultat de l'exercice, diminué des pertes antérieures et des sommes portées en réserve. Les statuts peuvent prévoir des clauses spécifiques, comme l'obligation de constituer une réserve statutaire avant toute distribution.
La décision de distribuer des dividendes relève de la compétence de l'assemblée générale ordinaire. En cas de contestation, les associés disposent de voies de recours et peuvent engager la responsabilité des dirigeants en cas de faute de gestion. Pour approfondir les principes d'engagement de la responsabilité et d'obtention de dommages-intérêts, il peut être utile de consulter des analyses spécialisées sur le sujet.
Le prélèvement forfaitaire unique
Depuis la réforme de 2018, les dividendes perçus par les associés personnes physiques sont en principe soumis au prélèvement forfaitaire unique au taux de 12,30 %. Cette taxation forfaitaire inclut l'impôt sur le revenu et les prélèvements sociaux.
Le taux global de 30,40 % (12,30 % d'impôt sur le revenu et 17,10 % de prélèvements sociaux) constitue le régime de droit commun. Les contribuables peuvent opter pour une imposition au barème progressif lors de la déclaration annuelle de revenus.
Cette option permet dans certaines situations de diminuer la charge fiscale, notamment lorsque le contribuable se trouve dans une tranche marginale d'imposition inférieure au taux forfaitaire.
L'option pour le barème progressif
Le barème progressif de l'impôt sur le revenu offre la possibilité d'intégrer les dividendes dans le revenu global du foyer fiscal. Dans ce cas, les dividendes bénéficient d'un abattement de 40 % représentatif de la quote-part de frais et charges.
Cette option s'avère particulièrement avantageuse pour les contribuables dont la tranche marginale d'imposition est inférieure ou égale à 11 %. Au-delà, le mécanisme perd son intérêt, le taux forfaitaire étant souvent plus favorable.
L'option est irrévocable pour l'année en cours, ce qui nécessite une analyse préalable de la situation fiscale du contribuable avant son choix.
Les contributions sociales et le PEA
Les dividendes perçus par les personnes physiques sont soumis aux prélèvements sociaux au taux global de 17,10 %. Ces prélèvements comprennent la CSG, la CRDS et diverses contributions additionnelles.
Les associés qui relèvent du régime des travailleurs non salariés peuvent, sous certaines conditions, voir leurs dividendes soumis à des cotisations spécifiques d'assurance maladie et de retraite complémentaire.
Les dividendes perçus dans le cadre d'un plan d'épargne en actions bénéficient d'une exonération d'impôt sur le revenu après cinq ans, sous réserve du respect des plafonds de versement. Les prélèvements sociaux restent toutefois exigibles.
Les associés personnes morales
Lorsque les dividendes sont perçus par une personne morale, le régime mère-fille permet, sous certaines conditions, d'éliminer la double imposition économique. La société mère doit détenir au moins 5 % du capital de la filiale pendant au moins deux ans.
La quote-part de frais et charges de 5 % reste néanmoins taxable au niveau de la société mère. Les dividendes perçus par une autre SARL ou une société soumise à l'IS sont donc soumis à l'IS au taux de droit commun, après application du régime mère-fille si les conditions sont remplies.
Cette mécanique peut conduire à des arbitrages stratégiques dans la structuration des groupes, notamment en matière d'intégration fiscale.
La retenue à la source pour les non-résidents
Les associés personnes physiques ou morales non-résidents fiscaux en France sont soumis à une retenue à la source sur les dividendes perçus. Le taux de cette retenue varie selon la nature du bénéficiaire et l'existence ou non d'une convention fiscale bilatérale.
En l'absence de convention, le taux de droit commun s'élève à 25 %. Les conventions fiscales peuvent réduire ce taux, voire prévoir une exonération dans certains cas particuliers.
Les associés concernés doivent accomplir les formalités nécessaires auprès de l'administration fiscale française pour bénéficier du taux conventionnel. Le certificat de résidence fiscale délivré par l'État de résidence constitue le document principal à fournir.
Pour obtenir des conseils personnalisés sur la fiscalité de votre SARL et optimiser la distribution de dividendes, n'hésitez pas à demander un rendez-vous avec un avocat fiscaliste. Une équipe spécialisée peut analyser votre situation patrimoniale et professionnelle, vous accompagner dans vos arbitrages entre prélèvement forfaitaire unique et barème progressif, et sécuriser la structuration juridique et fiscale de votre rémunération. Anticipez les incidences fiscales et sociales de chaque décision pour protéger durablement vos intérêts.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166