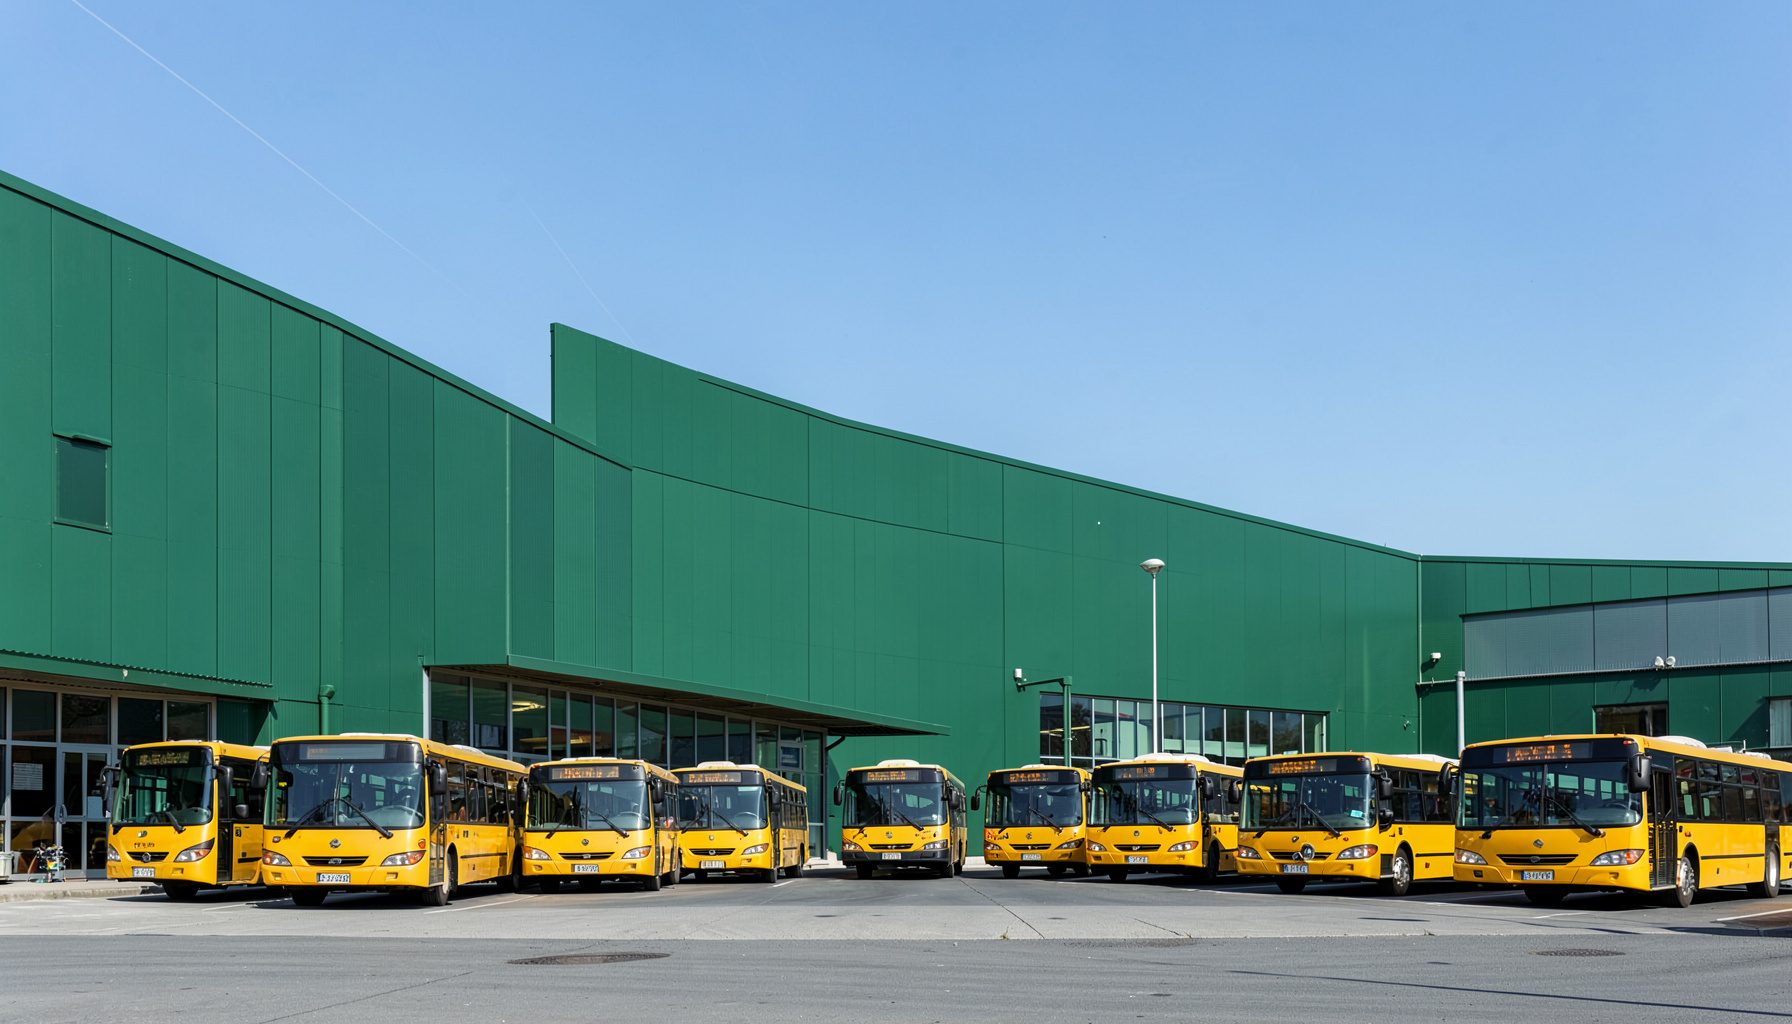
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus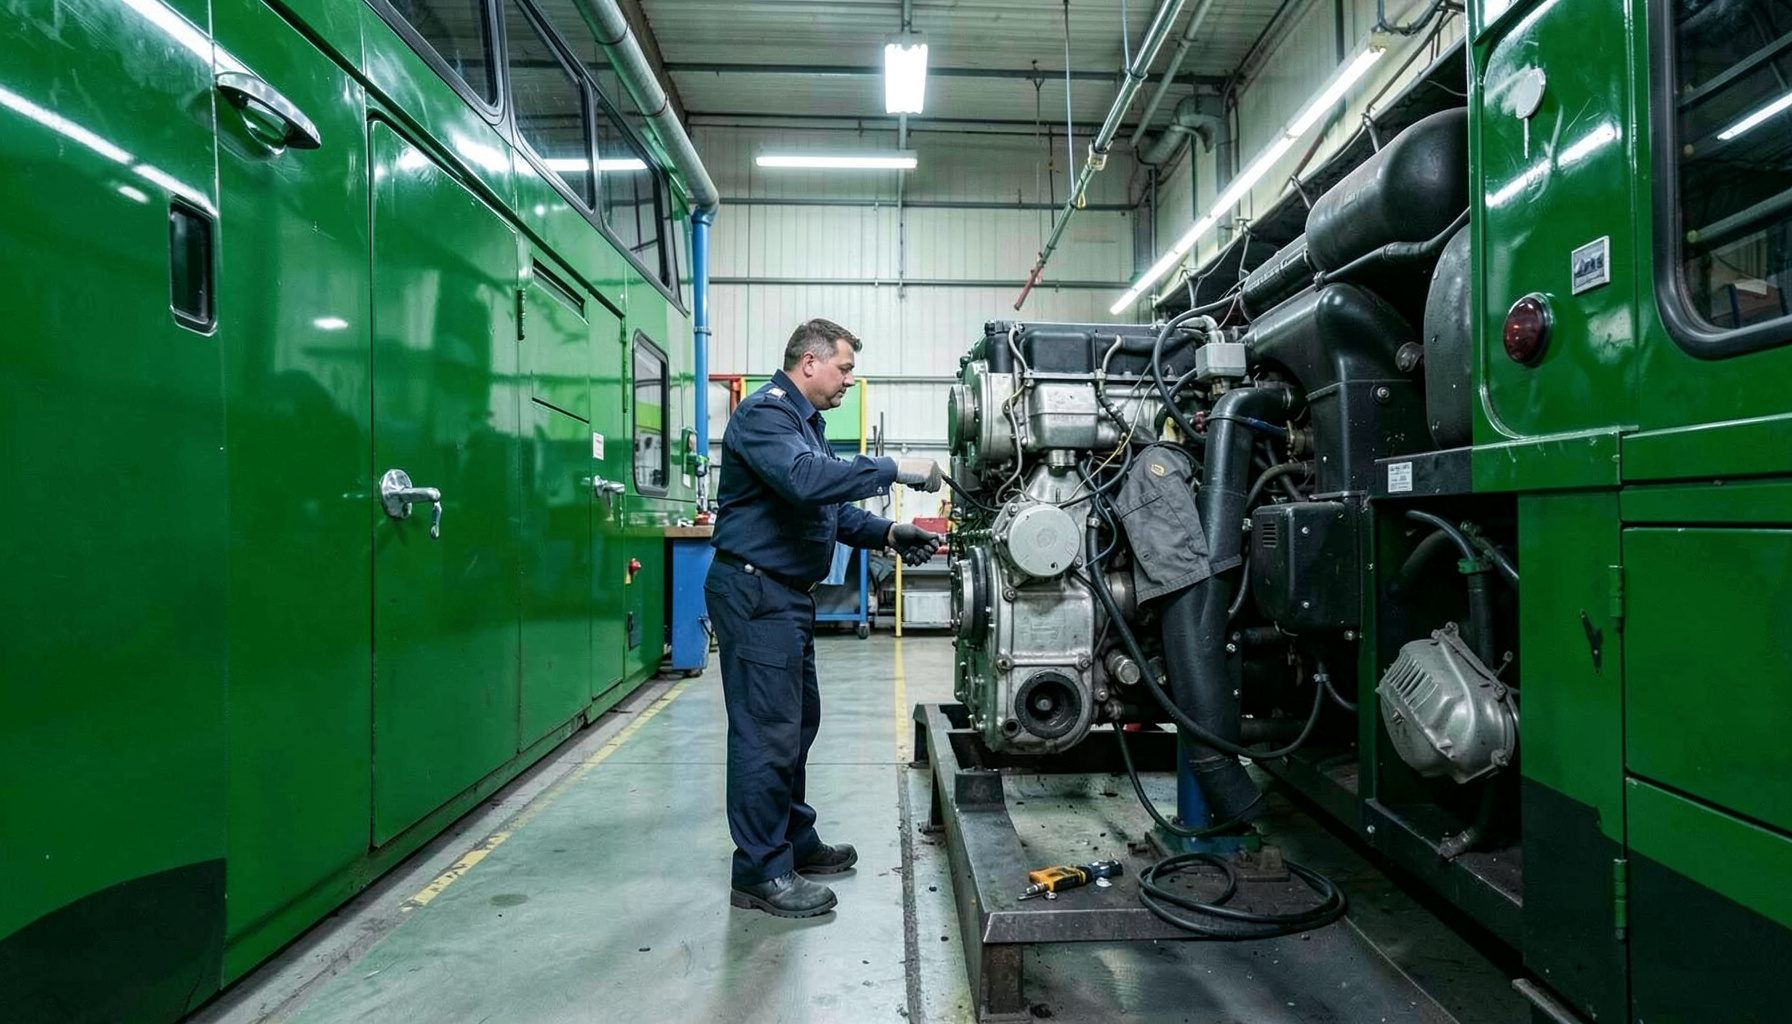
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous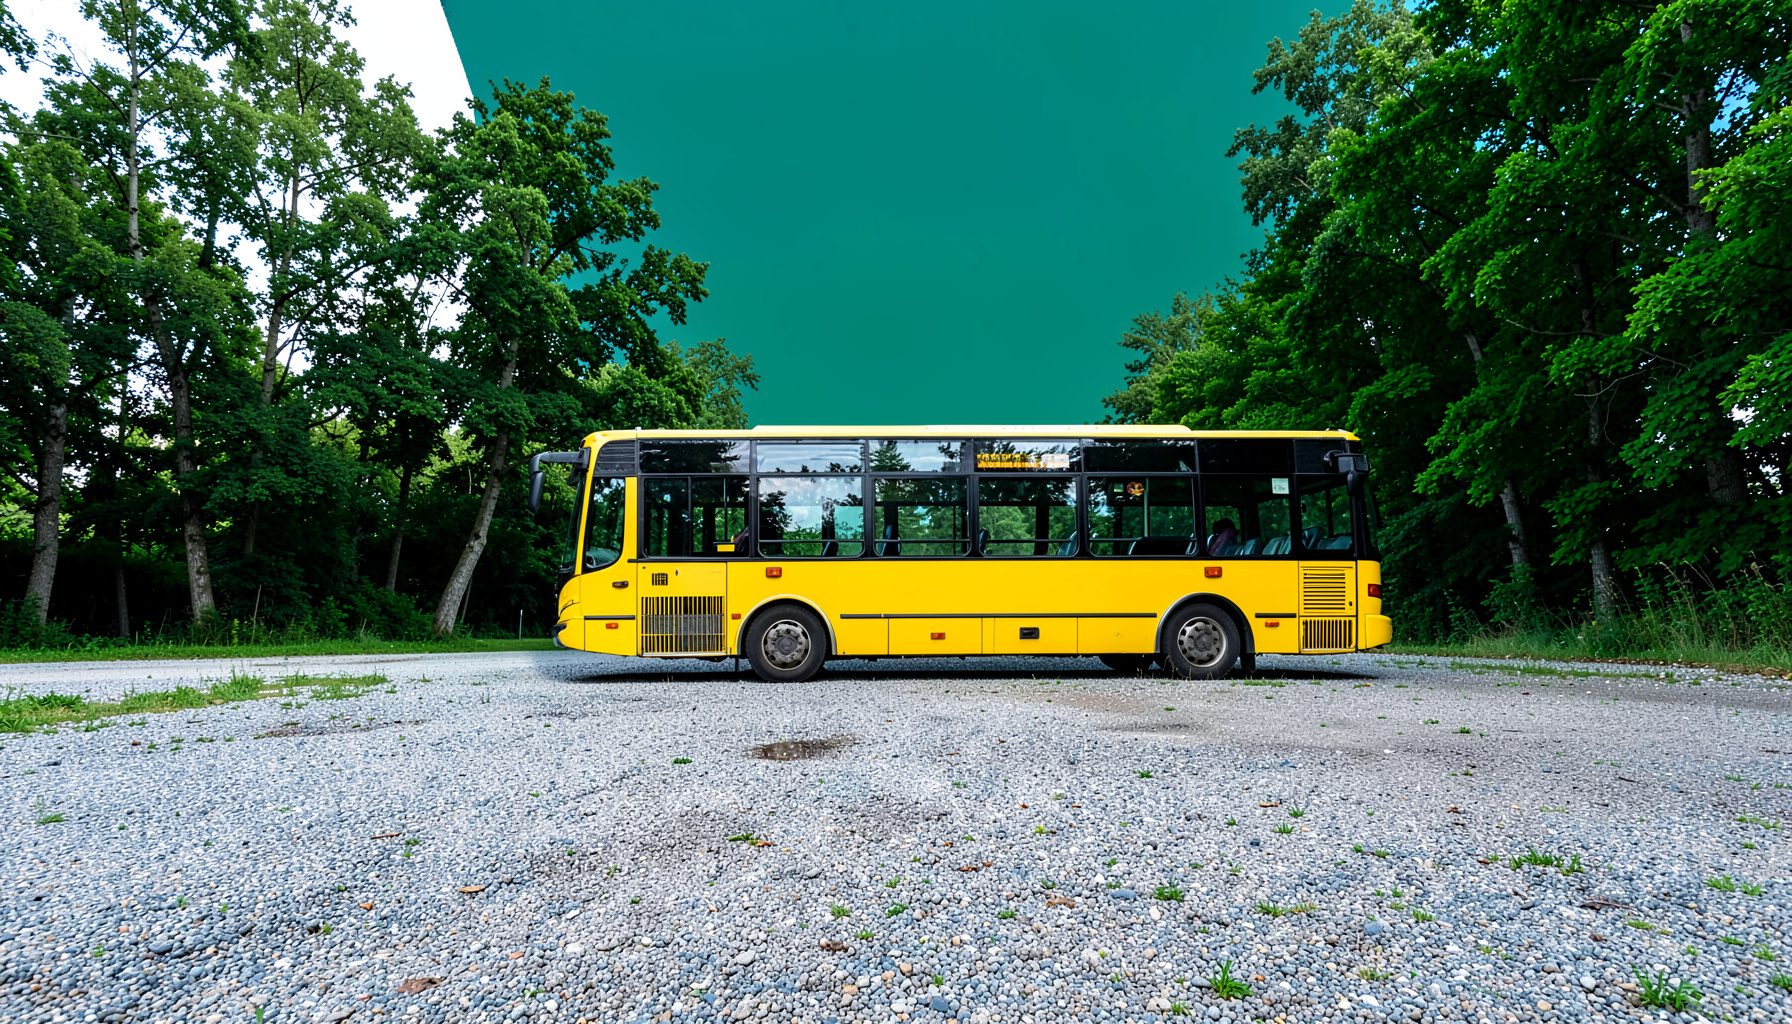
BUY | SALE | LEASE | TRADE
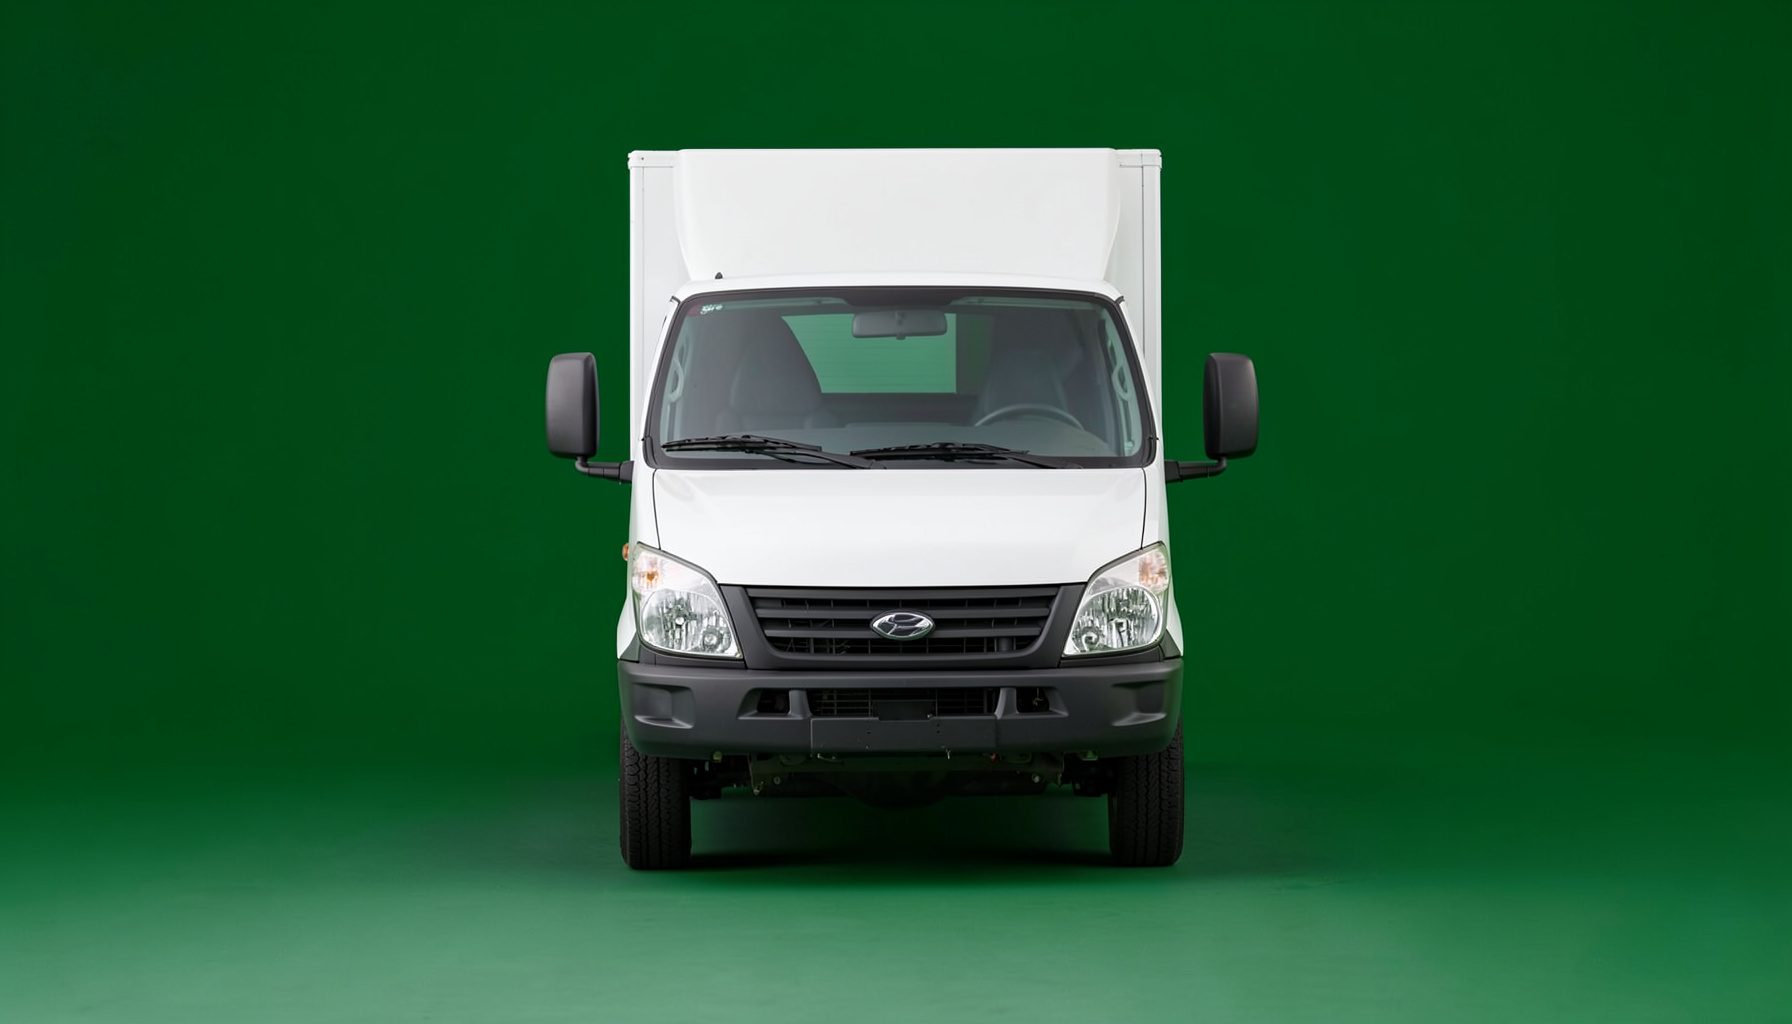
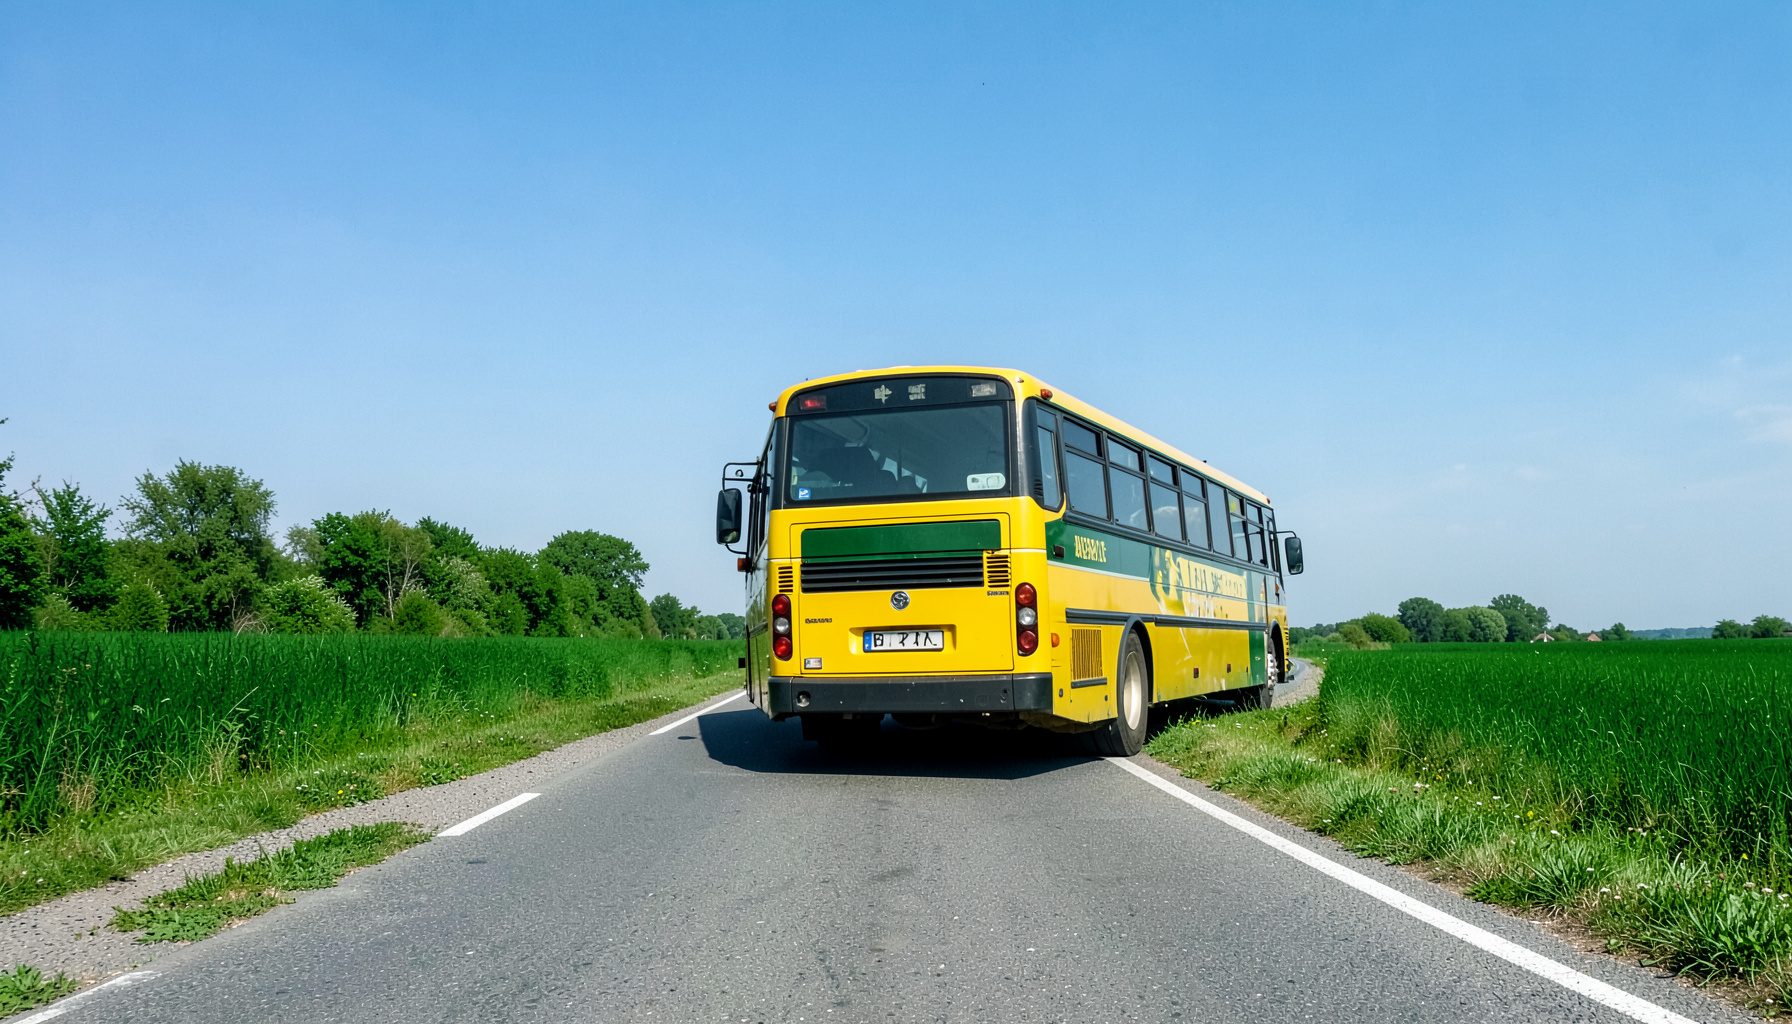
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLevée de fonds en capital-risque : anticiper les risques juridiques
Le capital-risque demeure l'un des modes de financement privilégiés par les startups françaises. Derrière l'attractivité des tours de table se cachent de nombreux pièges juridiques. Une préparation insuffisante expose les fondateurs à des litiges coûteux et à des renégociations pénalisantes.
La complexité tient à la diversité des parties prenantes : fonds d'investissement, avocats, business angels, banques, auditeurs. Un défaut de coordination peut retarder un closing annoncé depuis plusieurs mois. La mobilisation précoce de conseils extérieurs spécialisés s'impose.
Anticiper consiste à transformer une opération risquée en démarche structurée. Cela passe par une cartographie des vulnérabilités et une rigueur documentaire accrue. Cette approche inspire confiance aux investisseurs et renforce la position des entrepreneurs lors des négociations.
Les développements qui suivent examinent les domaines de vigilance essentiels : structuration préalable, documentation contractuelle, négociation de clauses déterminantes, conformité fiscale et obligations postopératoires.
Structuration en amont de la levée
Avant tout contact avec un fonds, la société cible doit présenter une architecture irréprochable. Une holding mal documentée ou des options de souscription non conformes peuvent générer des frictions majeures et décourager certains investisseurs au moment critique.
Le choix de la forme sociale — SAS, SA ou SARL — oriente profondément la suite. La SAS reste plébiscitée pour sa souplesse statutaire. Les statuts doivent prévoir les ajustements rendus nécessaires par l'arrivée prévisible d'investisseurs institutionnels et de leurs représentants.
Quelques vérifications préalables méritent une attention particulière :
- Cohérence entre l'objet social et l'activité réellement exercée
- Régularité des déclarations fiscales sur trois exercices consécutifs
- Mise à jour du registre des mouvements de titres
- Cartographie des contrats importants et engagements hors bilan
La composition du conseil mérite aussi d'être anticipée en cohérence avec les investisseurs attendus. Cette démarche évite des renégociations inutiles pendant le tour de table et préserve la crédibilité des fondateurs.
Documentation contractuelle et vérification préalable
La due diligence consiste en un examen méthodique de toutes les pièces sociales, comptables et contractuelles. Les conseils des investisseurs scrutent baux commerciaux, contrats clients, propriété intellectuelle et conformité RGPD. Toute imprécision peut entraîner une décote significative de la valorisation négociée.
Pour traverser cette étape, plusieurs pièces doivent être prêtes avant l'ouverture de la data room. Le pacte d'actionnaires doit intégrer les clauses de liquidité, le tableau de capitalisation retracer l'historique des émissions, les rapports d'audit récents être disponibles, et les justificatifs de propriété intellectuelle prouver la protection des marques. La data room doit aussi être organisée avec méthode. Une nomenclature claire et un accès tracé accélèrent le processus. Lorsque des investisseurs étrangers interviennent, des considérations fiscales comparables à celles évoquées dans ce dossier fiscal peuvent complexifier l'analyse juridique globale.
Clauses déterminantes et équilibre contractuel
Plusieurs clauses pèsent durablement sur l'avenir de la société après la signature. La préférence de liquidation détermine l'ordre de remboursement en cas de cession ou de dissolution. Une rédaction mal calibrée peut priver les fondateurs de la valeur créée au fil des années.
L'anti-dilution protège l'investissement contre l'érosion lors de tours ultérieurs. Plusieurs mécanismes coexistent : ratchet intégral ou moyen pondéré, narrow-based ou broad-based. Le choix ne doit jamais être dicté par la seule pression de l'investisseur principal.
D'autres stipulations méritent une attention particulière :
- Clauses d'avantages spécifiques et droits de préemption
- Clauses de sortie conjointe ou forcée (tag-along et drag-along)
- Engagements de non-concurrence et de non-sollicitation
- Représentations et warranties assorties de leurs plafonnements
Une analyse comparative avec les usages du marché français reste recommandée. L'assistance d'un conseil expérimenté permet de formuler des contre-propositions argumentées et de préserver un équilibre durable entre les parties.
Conformité fiscale et réglementaire de l'opération
La levée déclenche plusieurs obligations fiscales immédiates : enregistrement des actes, traitement des BSA et BSPCE, déclarations de plus-values éventuelles. Les détenteurs de BSPCE doivent veiller à la cohérence entre leur plan d'incitation et les engagements pris envers les nouveaux investisseurs.
Les régimes de faveur — statut PME, JEI, crédit d'impôt recherche — doivent être confirmés avant la signature des accords. Un audit fiscal préalable permet d'identifier les risques de redressement et de corriger les anomalies en amont. Les rapports CIR et la conformité des factures sont examinés avec attention par les investisseurs avertis.
En présence d'investisseurs étrangers, le droit international ajoute une couche supplémentaire de complexité. Conventions fiscales bilatérales, obligations anti-blanchiment et règles de l'OCDE sur les prix de transfert doivent être prises en compte. Une collaboration avec des correspondants locaux reste recommandée pour sécuriser l'ensemble du flux financier.
Pilotage post-levée et obligations continues
Une fois le tour de table finalisé, les engagements contractuels ne s'arrêtent pas. Les investisseurs attendent des reportings réguliers : comptes trimestriels, tableaux de bord et indicateurs clés de performance. Le non-respect peut déclencher des clauses de défaut préjudiciables à la société.
La gestion des BSA et BSPCE continue d'impacter la structure capitalistique après chaque nouvelle émission. Seuils de droits de vote, plafonds d'autorisation statutaire et délégations de compétence doivent être suivis avec rigueur. Un calendrier partagé entre direction générale, avocats et investisseurs évite les erreurs d'échéance.
Les événements futurs — cession partielle, fusion stratégique, introduction en bourse — doivent être anticipés dès à présent. Clauses de sortie, engagements de liquidité et représentations résiduelles conditionnent la réussite d'une éventuelle revente. Une revue annuelle des accords d'investissement permet de vérifier la conformité et de préserver la valeur.
Anticiper ces différentes dimensions transforme une levée de fonds en opération sécurisée et créatrice de valeur durable. Les fondateurs qui s'entourent d'un conseil juridique rompu à ces négociations maximisent leurs chances de succès opérationnel. Pour approfondir ces questions ou échanger sur un dossier en cours, sollicitez un rendez-vous avec l'équipe du cabinet.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166