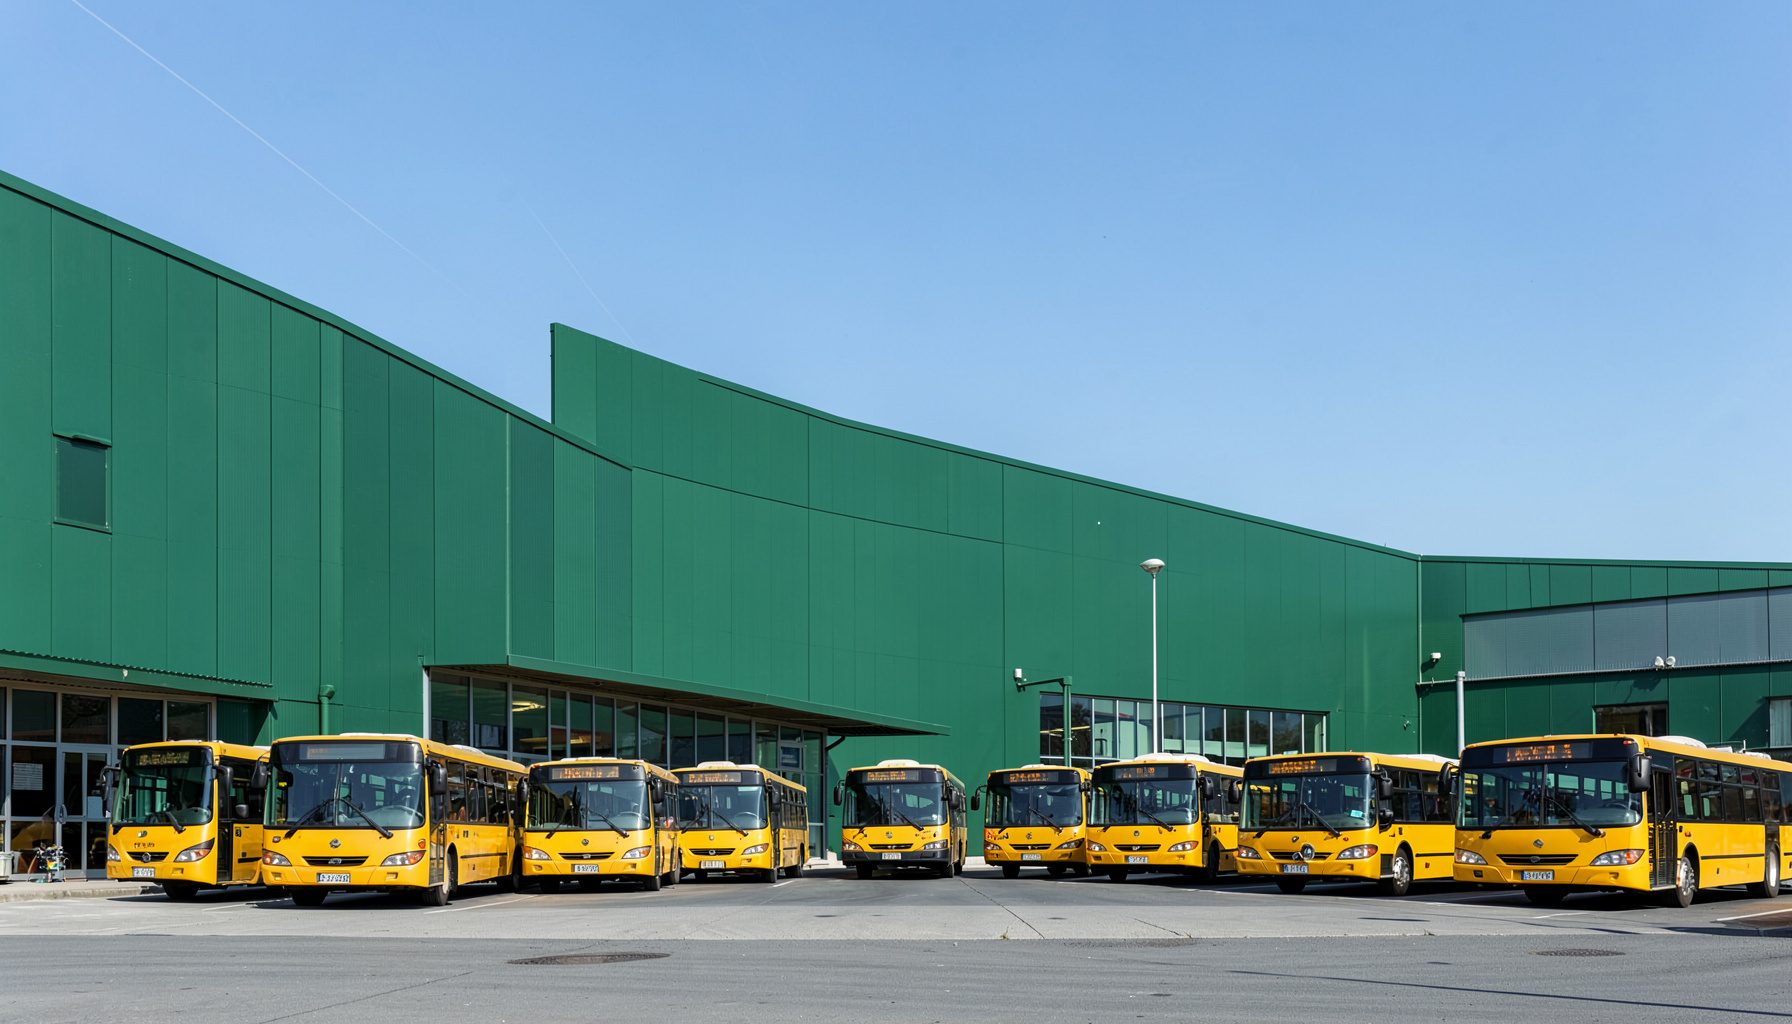
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus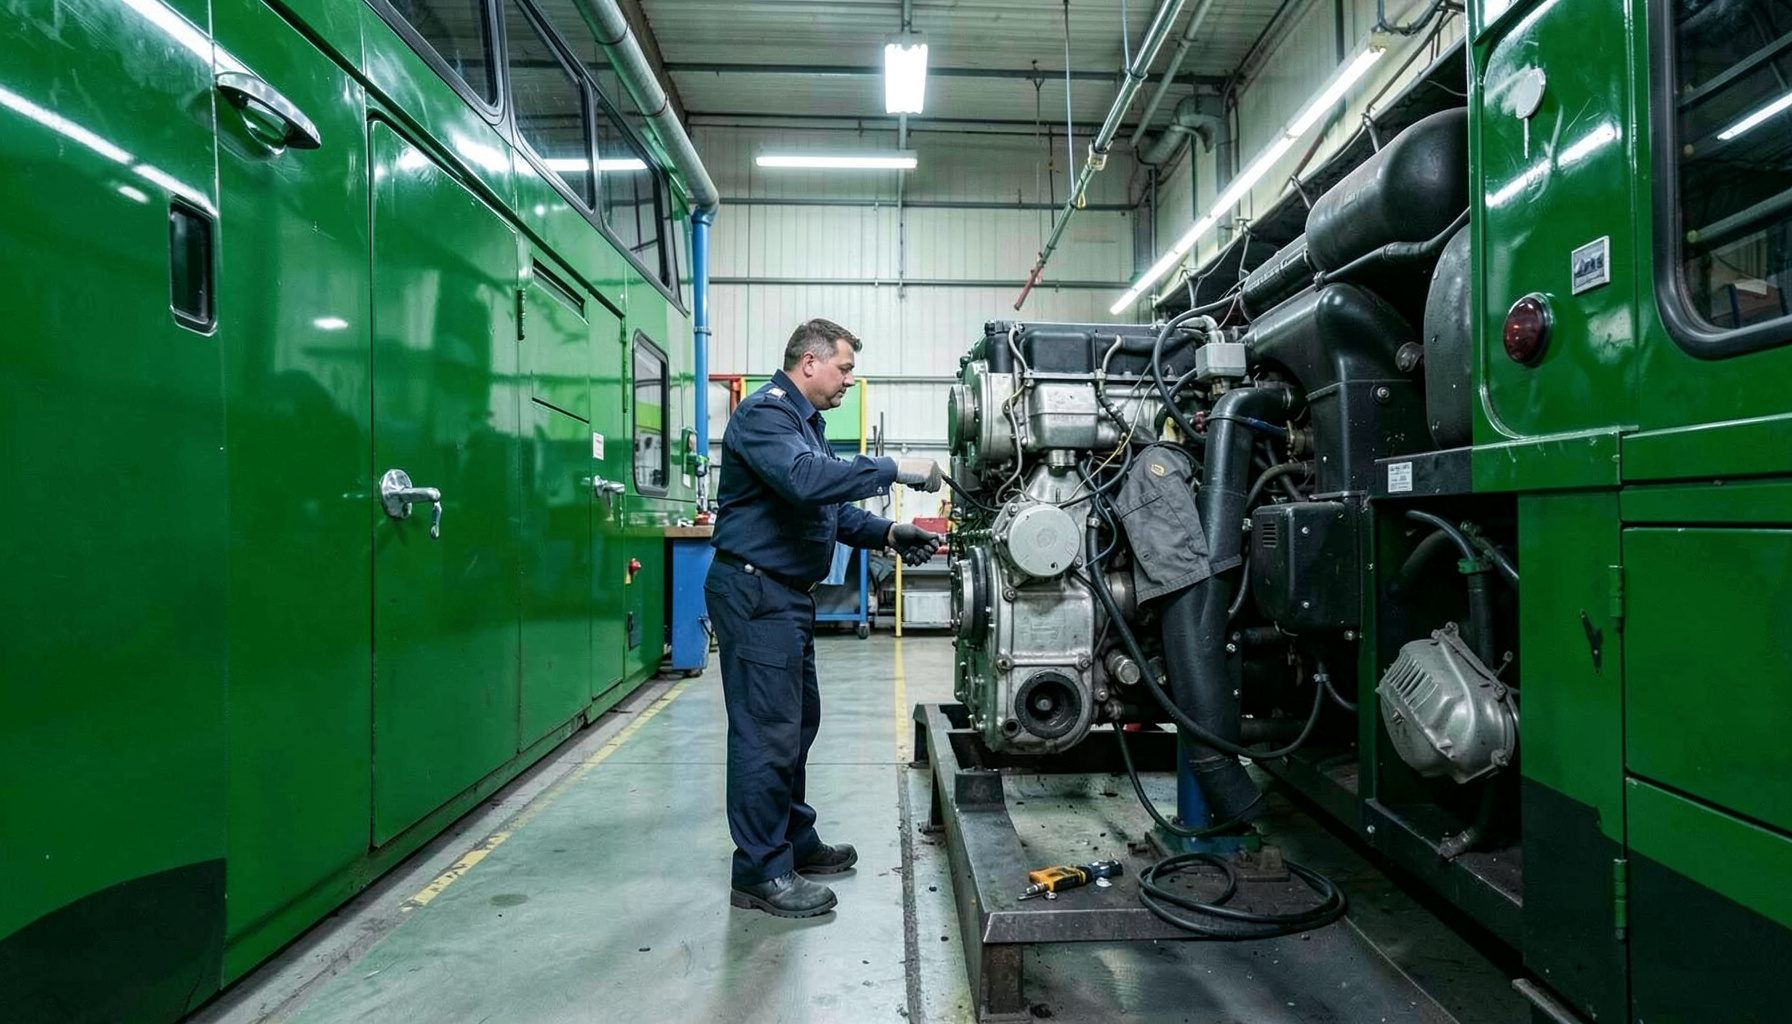
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous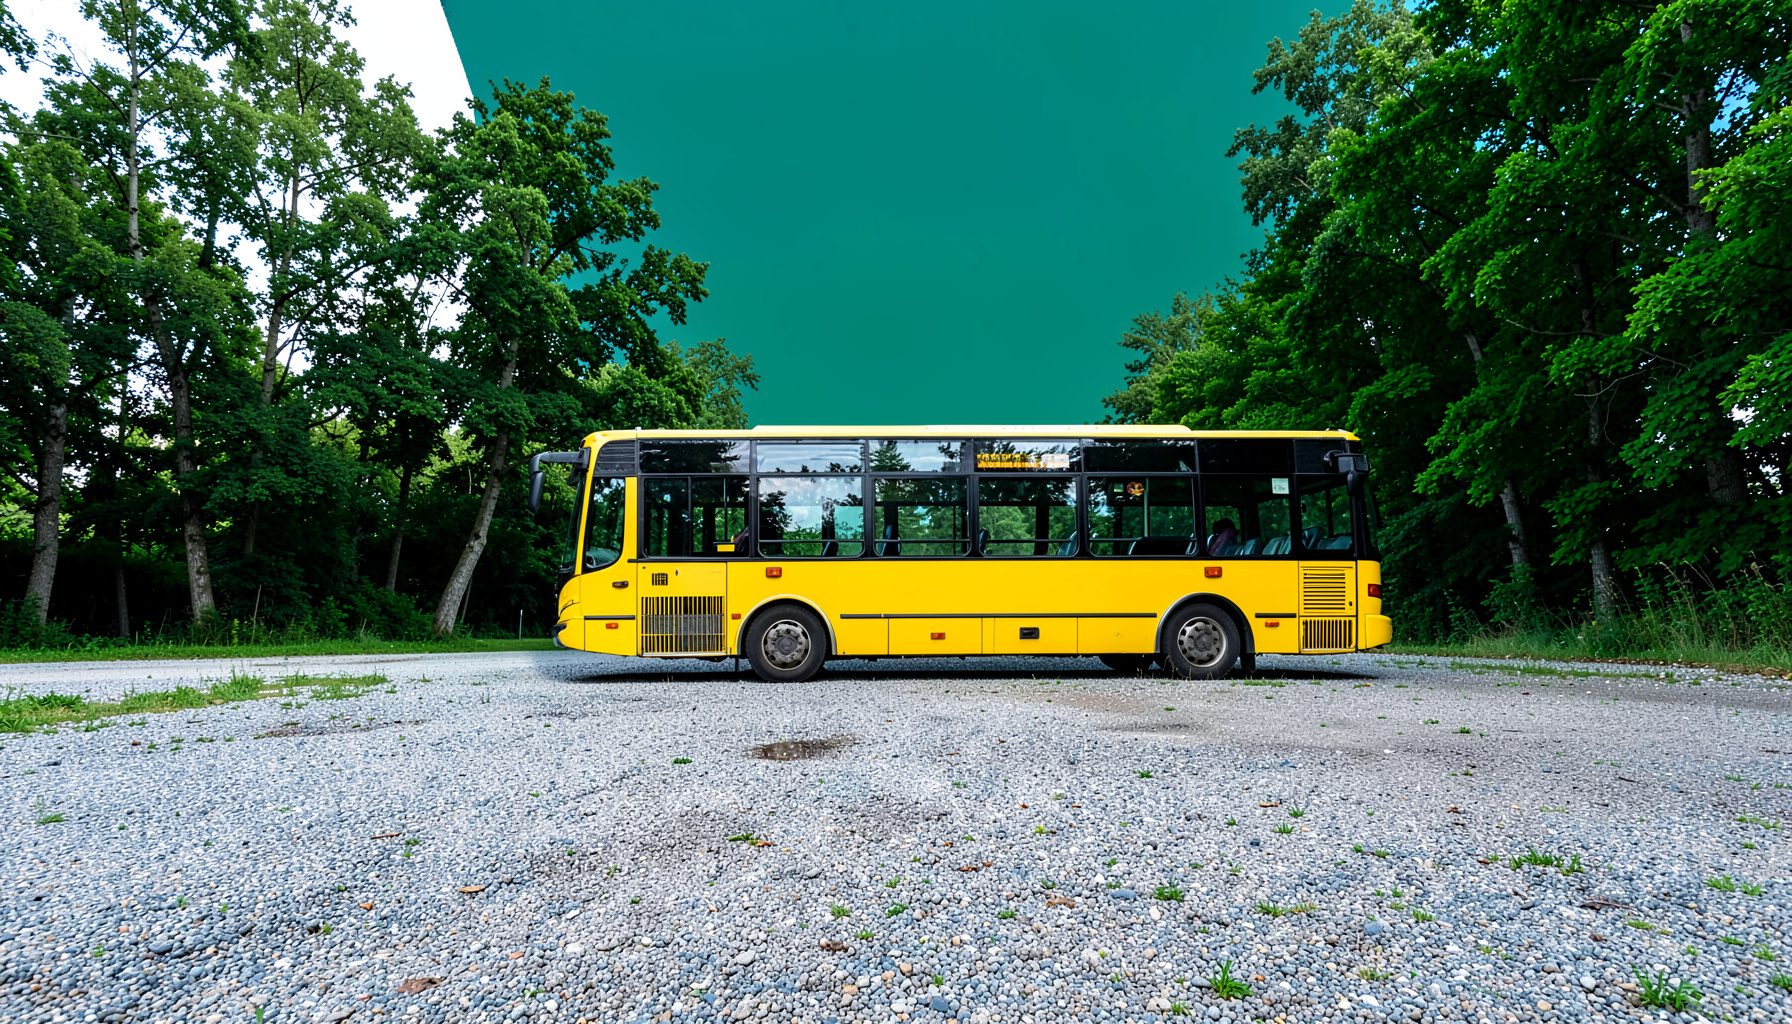
BUY | SALE | LEASE | TRADE
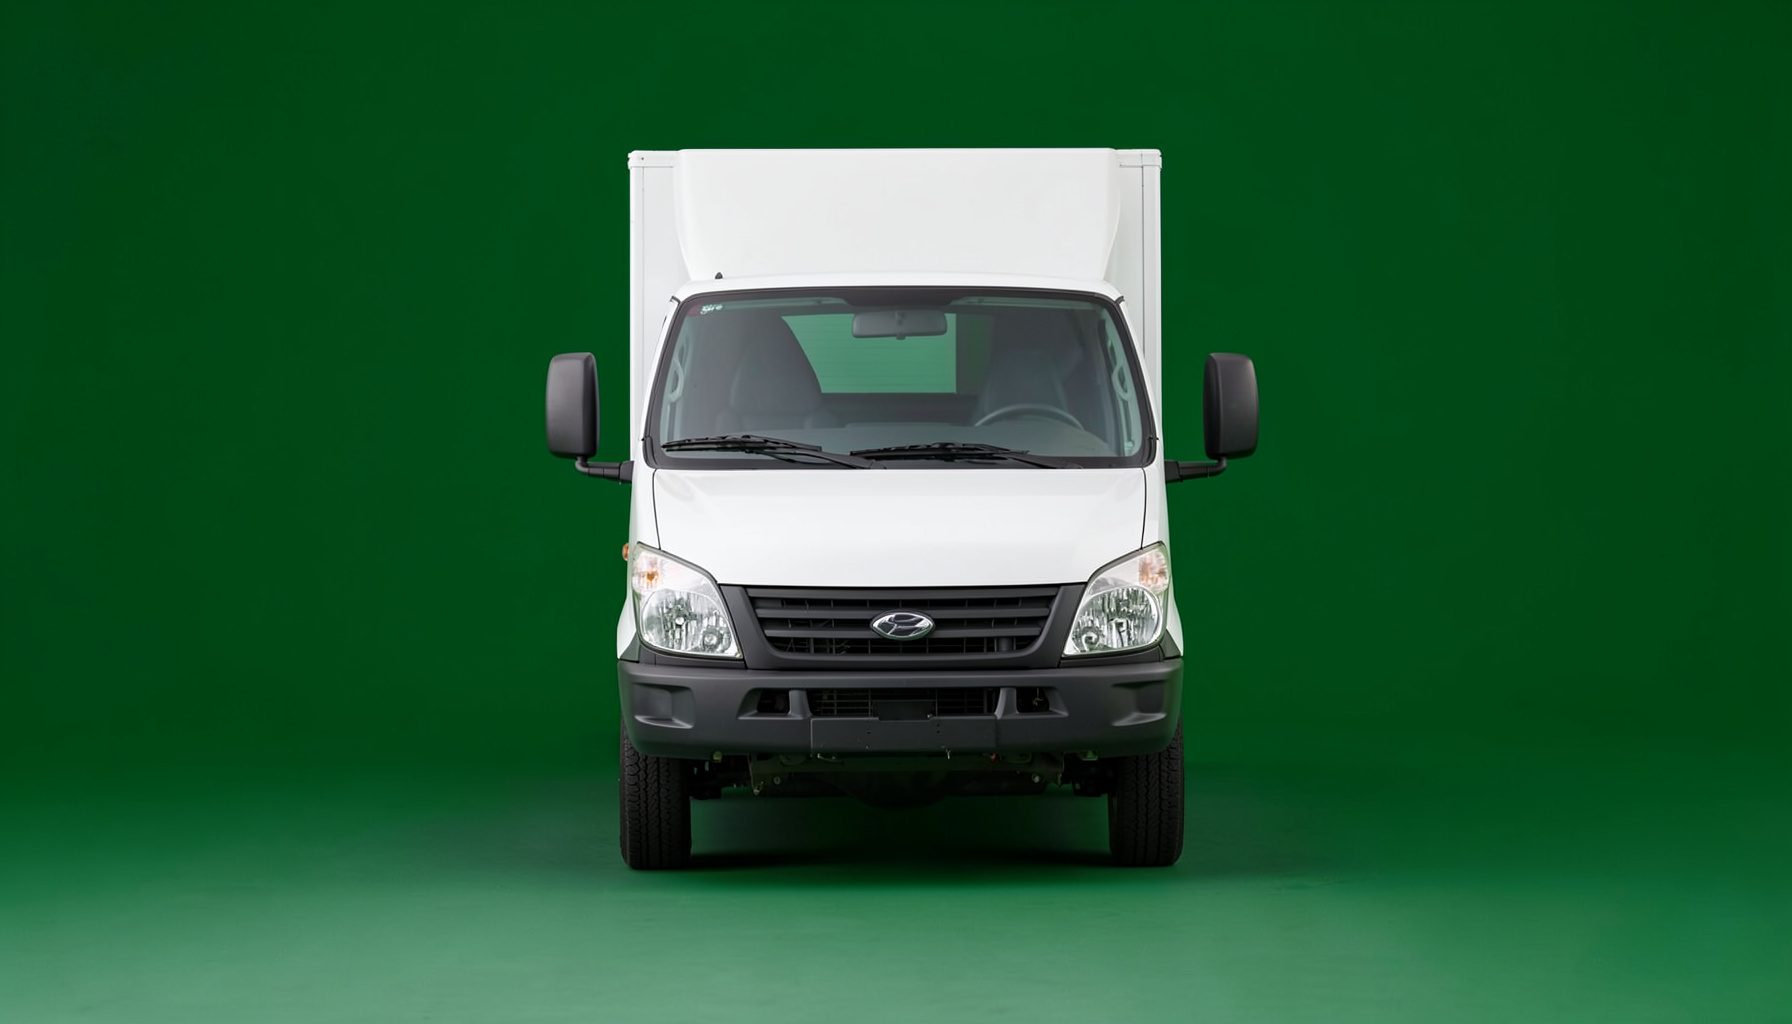
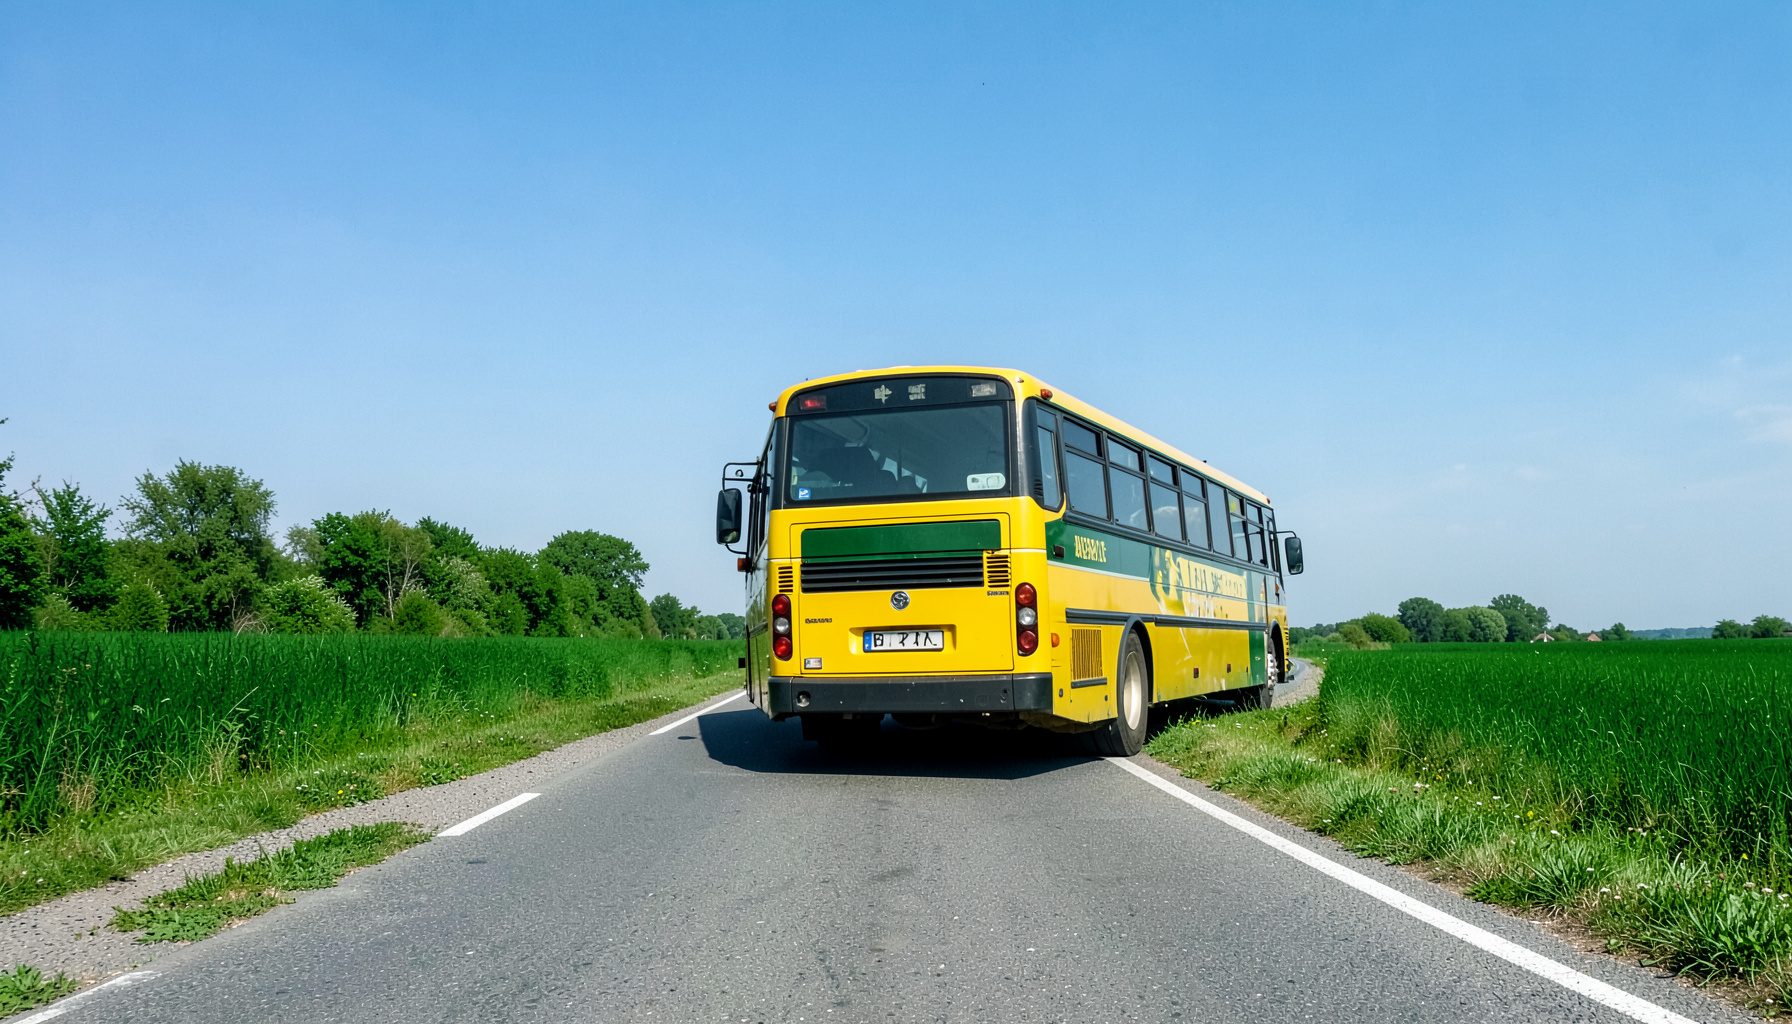
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLa fiscalité des stock-options en France : principes et pièges
Les stock-options permettent à certains salariés ou dirigeants d’acquérir des actions de leur entreprise à un prix fixé à l’avance. Elles constituent un outil de fidélisation et de rémunération différée, particulièrement utilisé dans les sociétés innovantes et les groupes en croissance.
Leur traitement fiscal dépend de plusieurs étapes : attribution, levée de l’option, conservation des titres, puis cession. La date du plan, le statut du bénéficiaire, le prix d’exercice et la nature de l’opération peuvent modifier sensiblement l’imposition.
Le régime français distingue généralement le gain de levée d’option, correspondant à la différence entre la valeur de l’action et le prix payé, et la plus-value réalisée lors de la revente. Ces deux composantes obéissent à des règles différentes et doivent être documentées avec précision.
Une mauvaise lecture du plan peut entraîner une taxation inattendue, une déclaration incomplète ou la perte d’un avantage lié à une durée minimale de conservation. Un examen juridique et fiscal préalable permet de sécuriser la décision d’exercer ou de vendre.
Le fonctionnement juridique du dispositif
L’entreprise attribue aux bénéficiaires un droit d’acheter ultérieurement un nombre déterminé d’actions à un prix d’exercice fixé lors de l’attribution. L’option ne constitue pas encore une action : le bénéficiaire ne devient actionnaire qu’au moment de la levée, sous réserve du respect des conditions prévues par le plan.
Les documents d’attribution précisent notamment la période d’acquisition des droits, les éventuelles conditions de performance, la date d’expiration et les conséquences d’un départ de l’entreprise. Une démission, un licenciement ou une retraite peuvent modifier les droits encore disponibles.
Il faut également distinguer les plans qualifiés selon le droit français des dispositifs étrangers ou contractuels. Les règles applicables peuvent différer selon la date d’attribution et la structure du plan, ce qui rend indispensable l’analyse des documents remis au salarié.
Les principaux gains imposables
Lors de la levée, le gain d’acquisition correspond à la valeur réelle des actions à cette date diminuée du prix d’exercice. Il peut être soumis à un régime spécifique lorsque les conditions légales sont réunies. Les plans récents obéissent toutefois à des règles distinctes de celles applicables aux attributions anciennes.
Lors de la vente, la plus-value ou moins-value mobilière est calculée en comparant le prix de cession au prix de revient fiscal des titres. Le prix de revient doit intégrer les éléments pertinents de l’opération afin d’éviter une double prise en compte ou, au contraire, une sous-évaluation du gain.
Le prélèvement forfaitaire unique peut s’appliquer à certaines plus-values, avec les prélèvements sociaux correspondants. Le gain d’acquisition peut relever d’un traitement différent, notamment lorsqu’il est assimilé à un complément de rémunération. La qualification exacte doit être vérifiée avant toute déclaration.
Les pièges liés au calendrier et à la déclaration
Le calendrier est souvent le point le plus sensible. La date d’attribution, la date de levée, la date de cession et la date de transfert effectif des titres doivent être conservées avec leurs justificatifs. Une erreur d’année fiscale peut provoquer une rectification, des intérêts de retard et, dans certains cas, des pénalités.
La durée de conservation prévue par le plan ou par la réglementation peut aussi influencer le régime applicable. Il ne faut pas confondre une période d’indisponibilité, une période d’acquisition et une obligation fiscale de conservation : ces notions n’ont pas nécessairement la même portée.
Les titres détenus à l’étranger soulèvent des obligations supplémentaires, notamment en matière de comptes, de retenues à la source et de convention fiscale. Une comparaison avec les règles américaines peut éclairer les différences de logique, mais ne remplace jamais l’analyse du droit français applicable.
Mobilité internationale et situation du dirigeant
Un bénéficiaire qui travaille dans plusieurs pays doit répartir le gain selon les périodes d’activité et les conventions fiscales concernées. Le pays de résidence au moment de la levée ou de la cession n’est pas toujours le seul État susceptible de revendiquer un droit d’imposition.
Le départ de France peut également soulever la question de l’exit tax pour certains titres et droits sociaux. Les stock-options ne sont pas traitées comme des actions ordinaires à tous les stades, si bien qu’un départ international doit être préparé avant le changement de résidence.
Pour évaluer correctement les conséquences financières, il faut examiner la rémunération globale, les autres avantages liés aux actions, les retenues opérées par l’employeur et les obligations déclaratives personnelles. Une simulation permet d’anticiper le montant réellement disponible après impôt.
Réflexes utiles avant d’exercer ou de vendre
L’arbitrage entre exercer rapidement et attendre dépend du cours de l’action, de la liquidité disponible, du risque de concentration et de la fiscalité. Exercer peut générer un impôt alors même que les titres ne sont pas immédiatement revendables.
Les bénéficiaires ont intérêt à centraliser les contrats, avis d’attribution, relevés de courtage, justificatifs de prix et documents fiscaux. Ces pièces facilitent le calcul des gains et permettent de répondre efficacement à une demande de l’administration.
- Vérifier la date d’attribution et le régime fiscal du plan.
- Identifier les conditions d’acquisition et les dates limites d’exercice.
- Calculer séparément le gain de levée et la plus-value de cession.
- Contrôler les retenues sociales et fiscales effectuées par l’employeur.
- Examiner les conséquences d’un départ de France ou d’un changement d’emploi.
- Conserver tous les justificatifs liés aux opérations.
- Faire valider la déclaration avant la cession de titres importants.
Une analyse personnalisée est particulièrement recommandée lorsque le plan est étranger, que le bénéficiaire est dirigeant ou que plusieurs années fiscales sont concernées. Le cabinet peut examiner les documents du plan, chiffrer les scénarios et sécuriser les déclarations. Pour prendre rendez-vous, transmettez les éléments essentiels de l’opération afin de préparer un conseil adapté à votre situation.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166