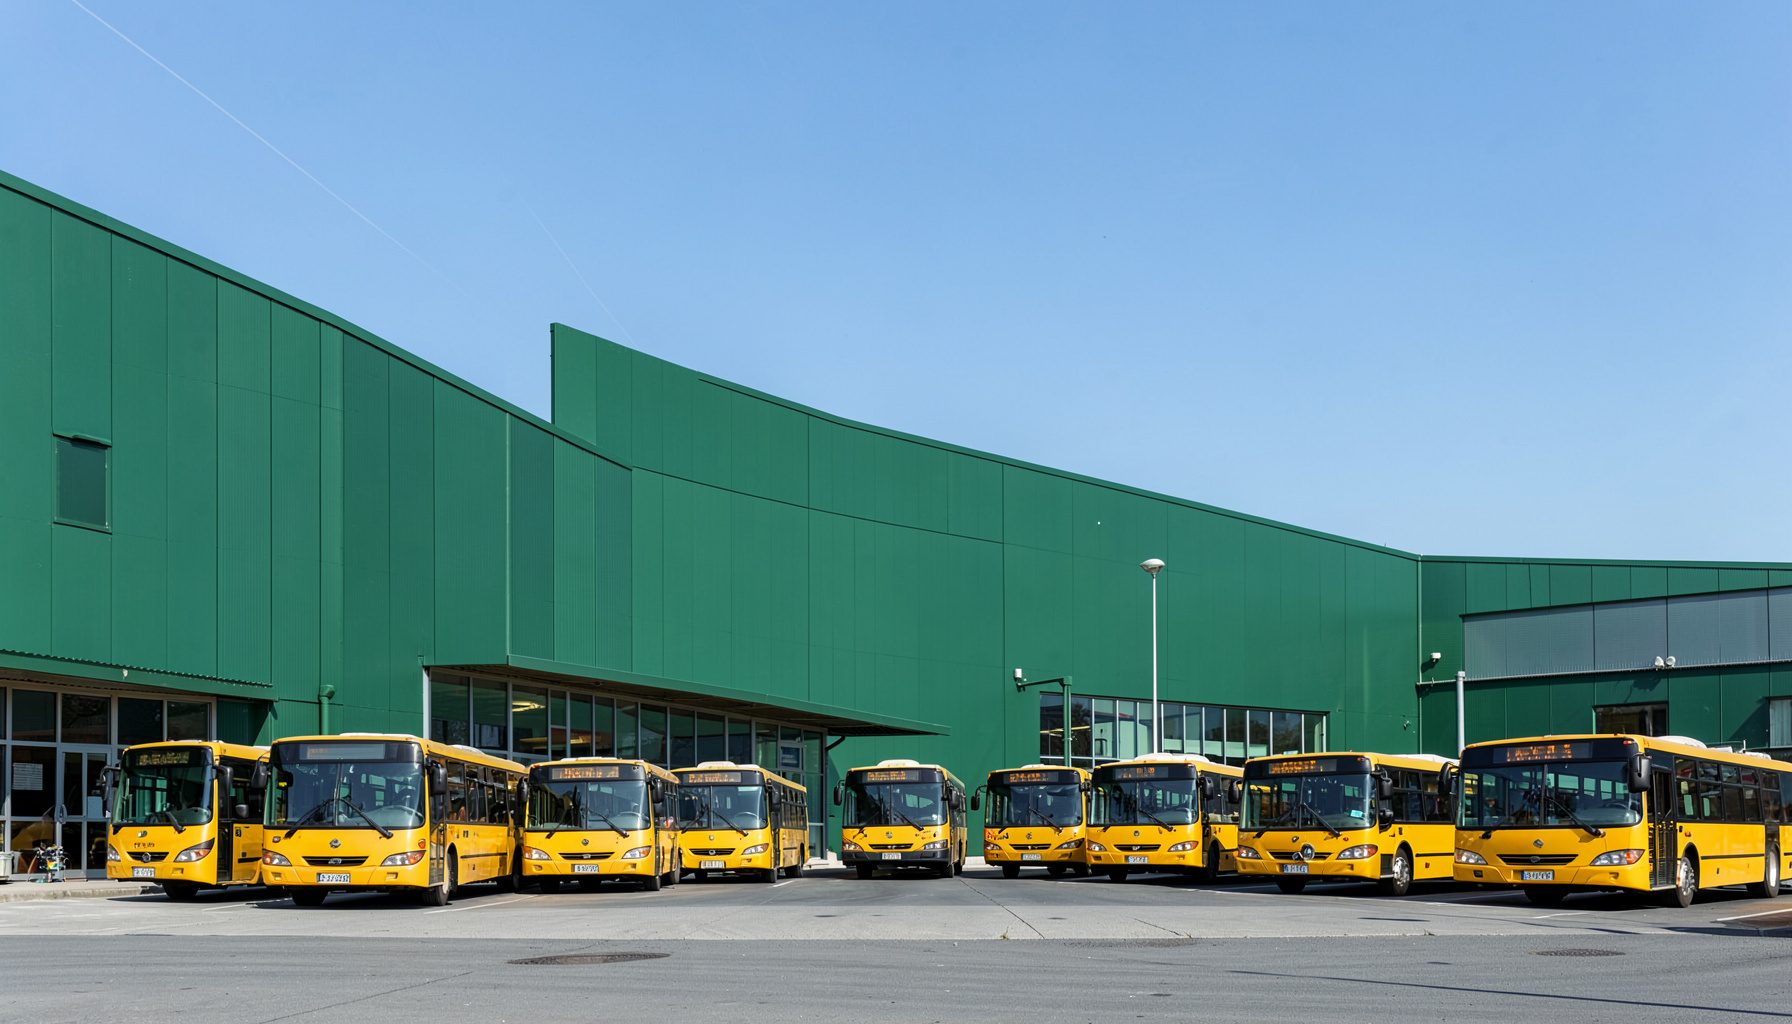
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
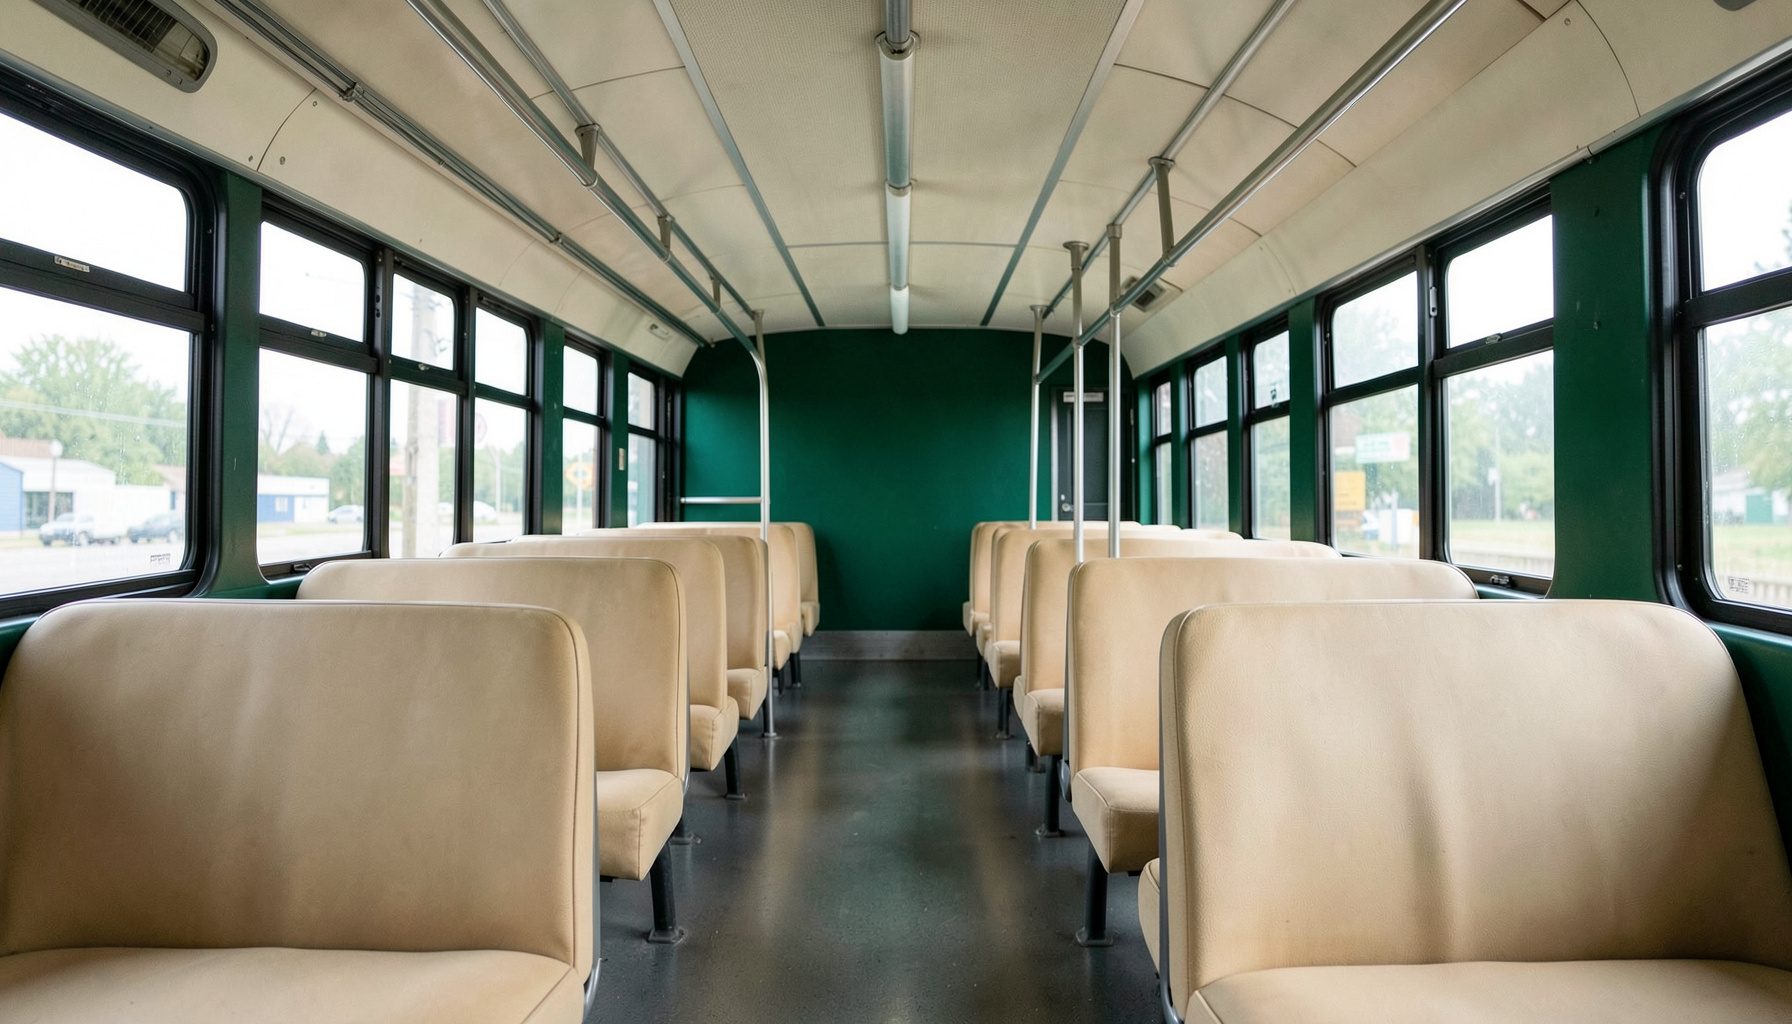
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus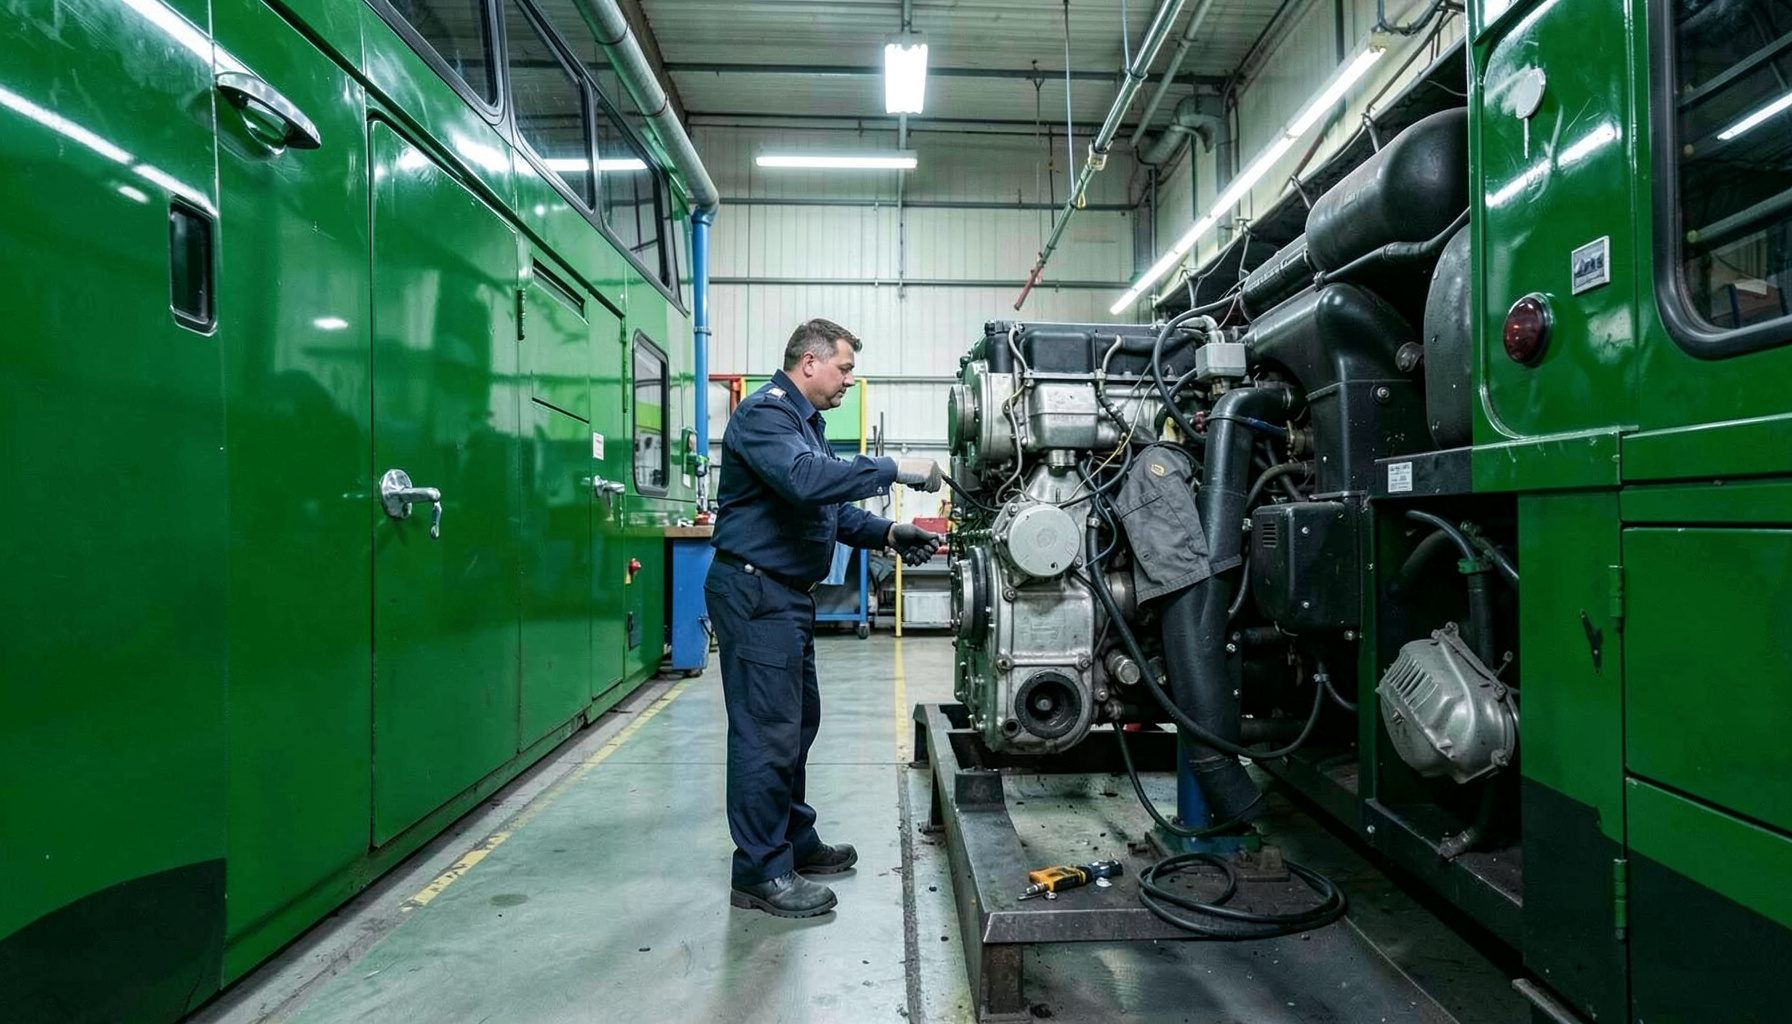
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages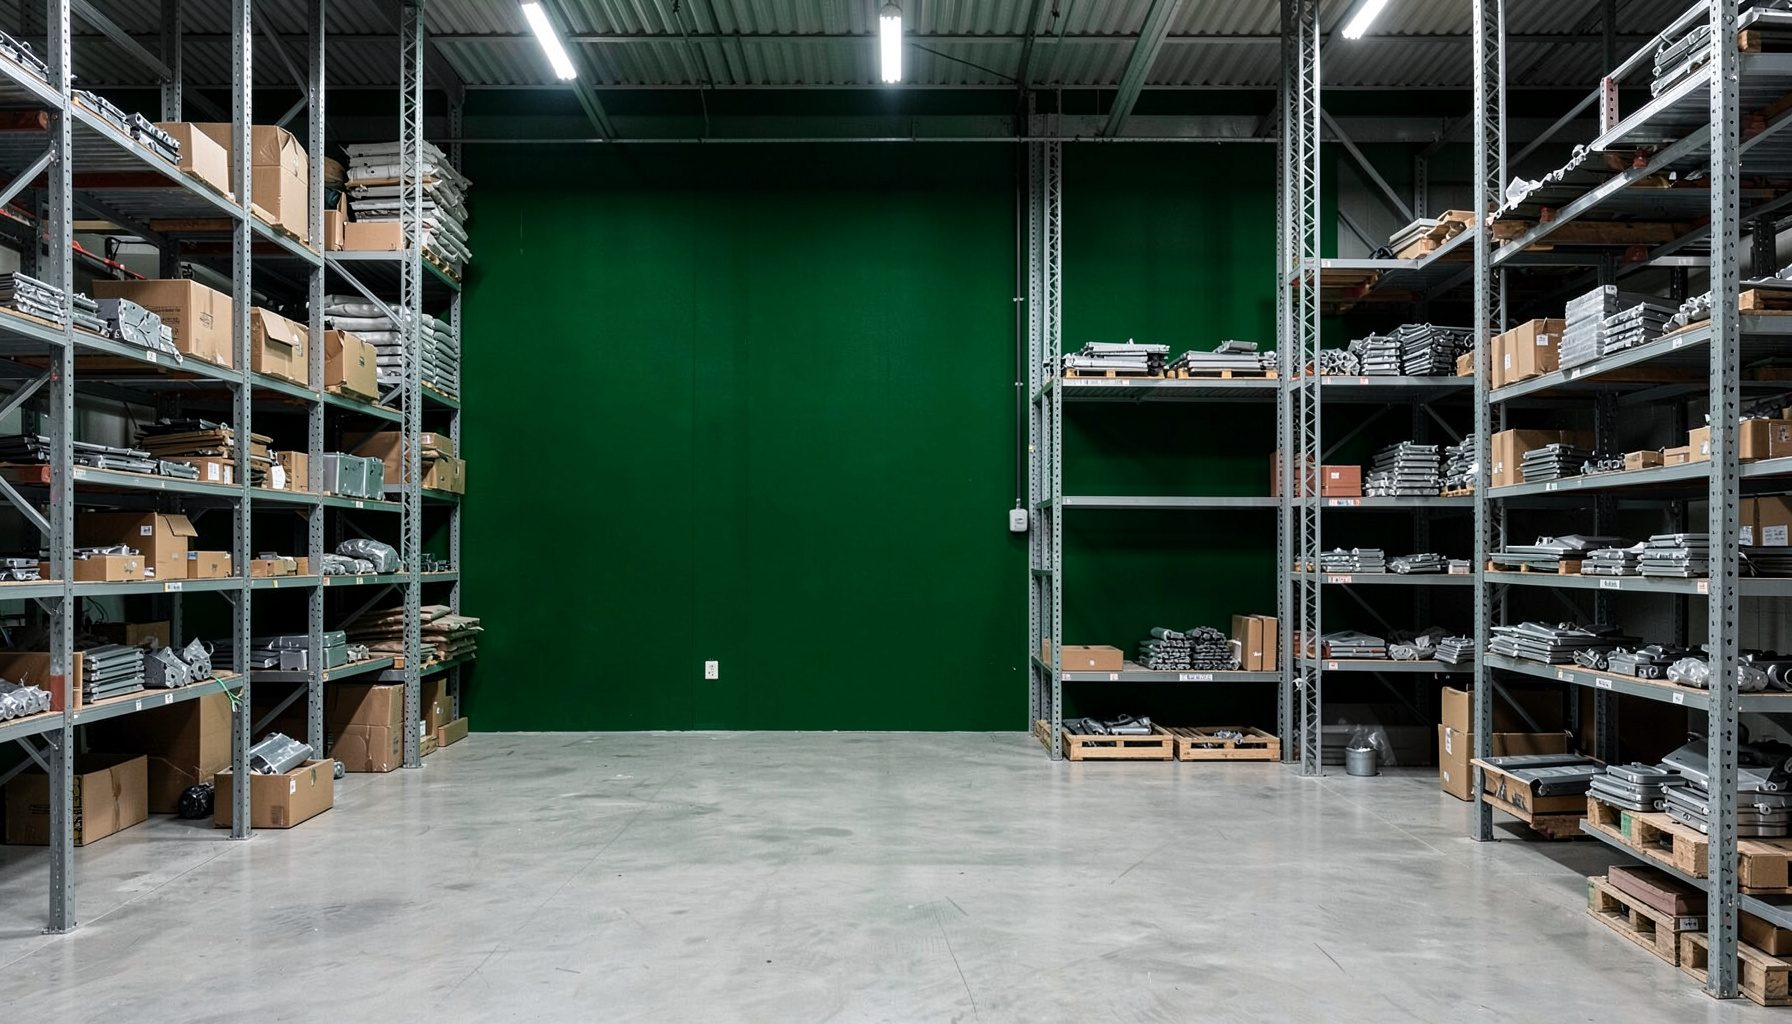
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous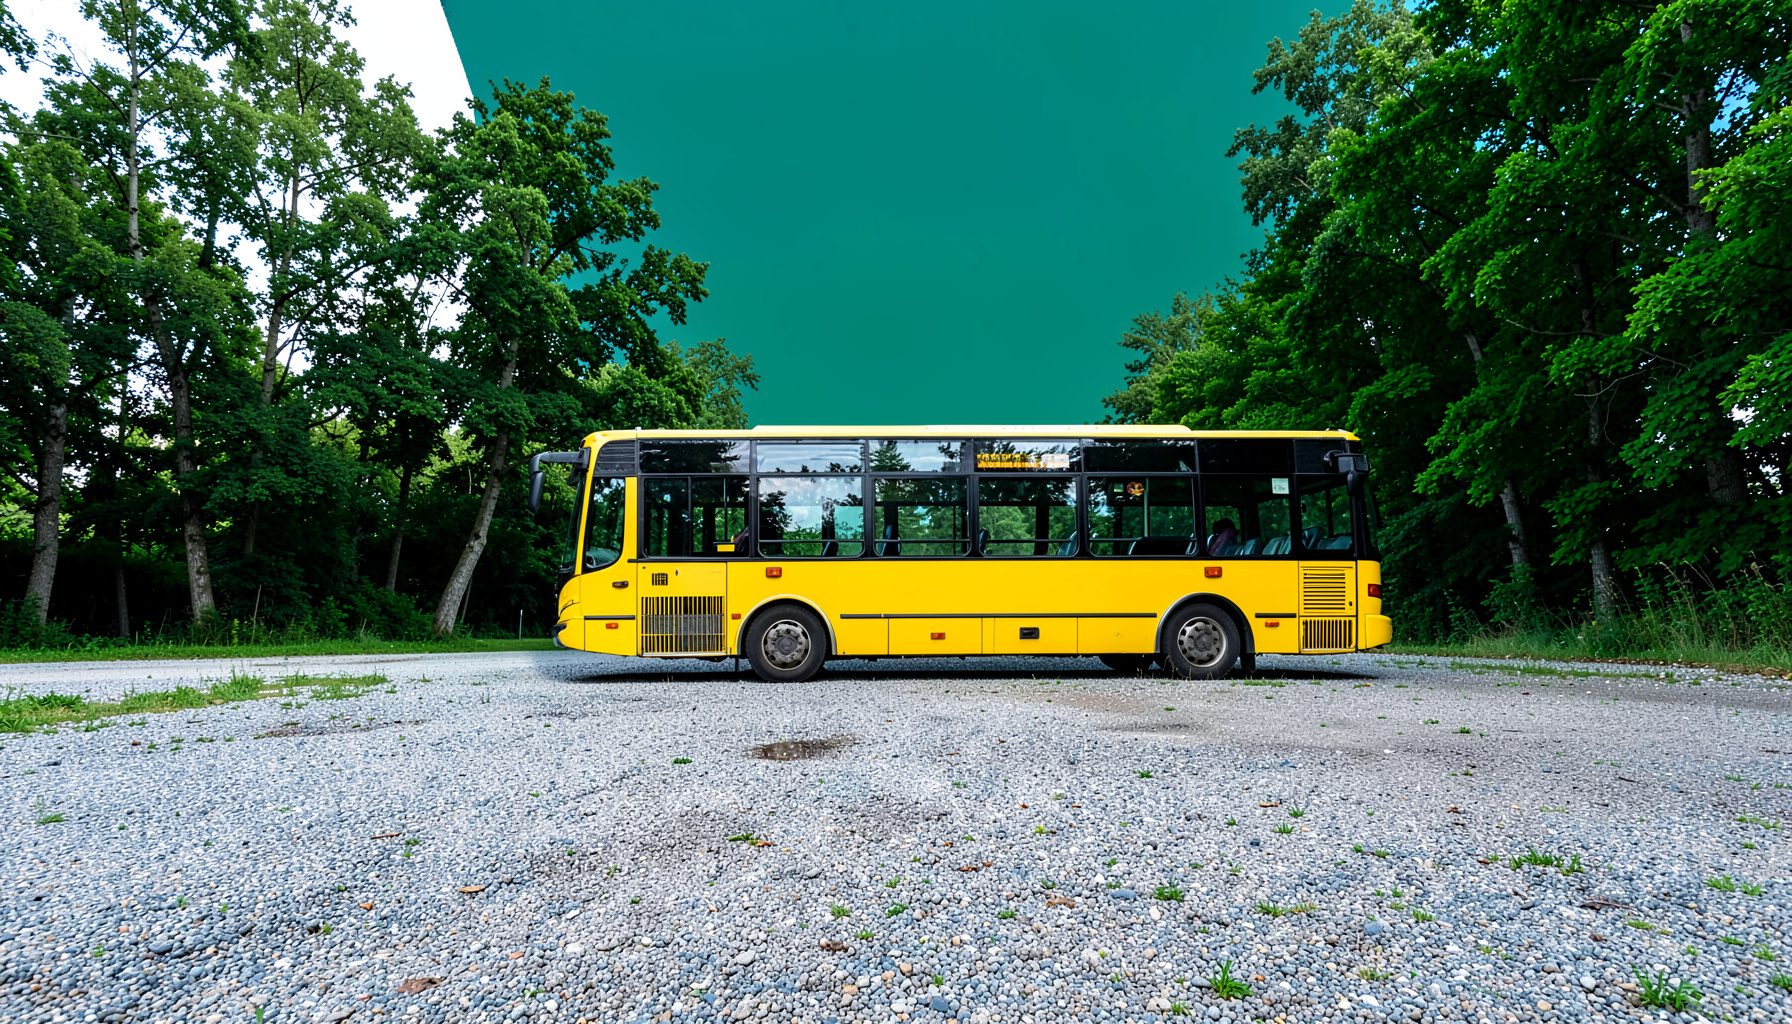
BUY | SALE | LEASE | TRADE
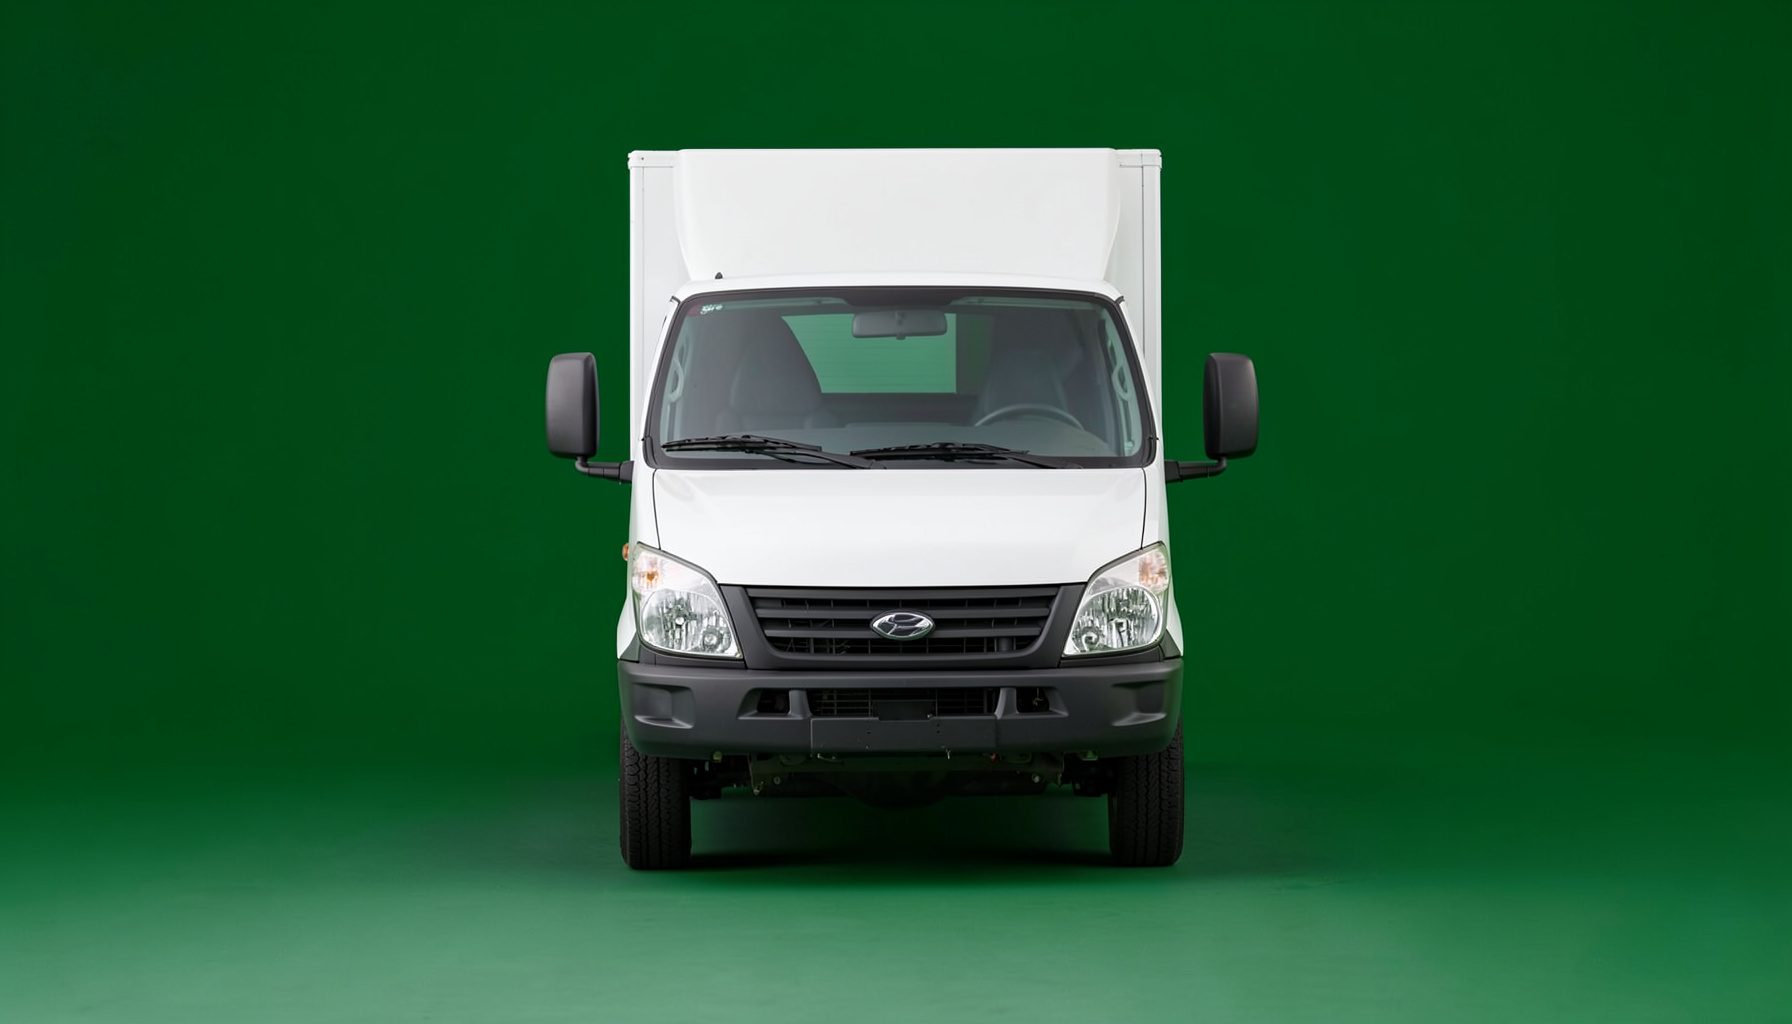
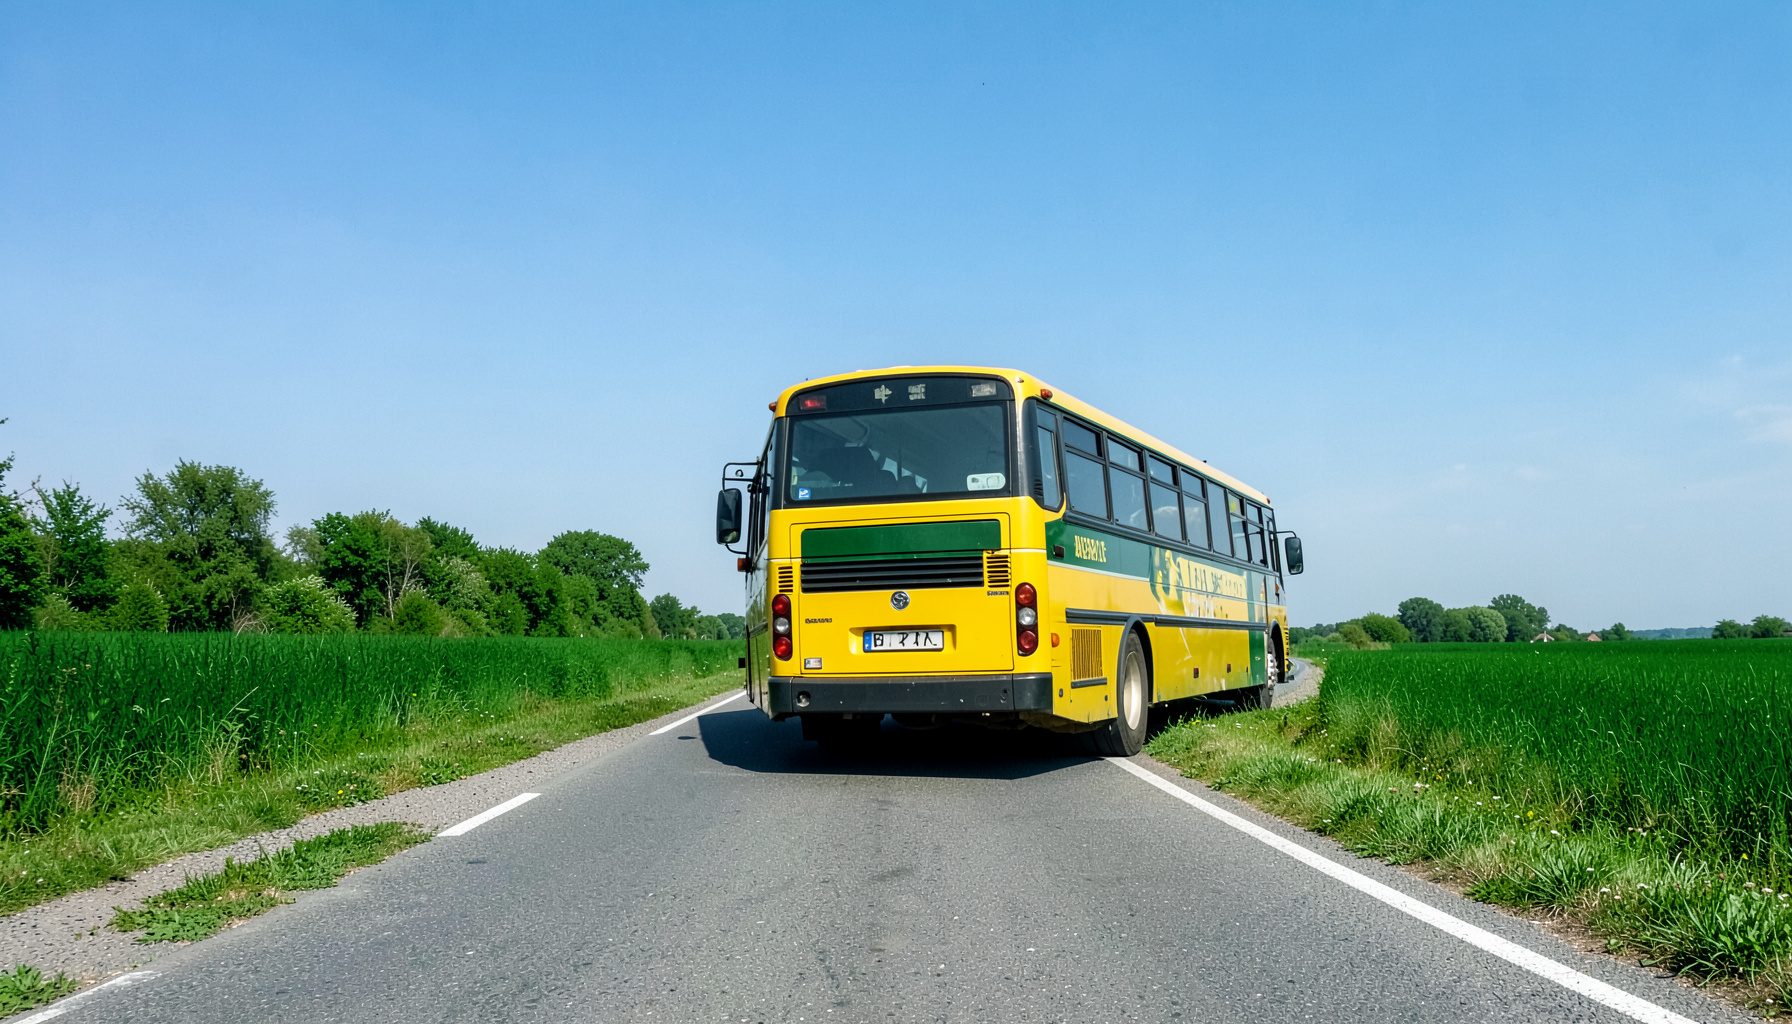
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesPrévenir le blanchiment d’argent en entreprise
Les obligations des entreprises en matière de lutte contre le blanchiment d’argent s’inscrivent dans un dispositif plus large de sécurité juridique et financière. Elles concernent directement les professionnels assujettis aux règles de vigilance, mais aussi toute société susceptible d’être utilisée pour dissimuler l’origine de fonds illicites.
En France, la réglementation impose d’identifier les clients, de comprendre leurs opérations et d’évaluer les risques associés. Les exigences varient selon l’activité, la taille de l’entreprise, la nature des services proposés et les pays avec lesquels elle entretient des relations commerciales.
La conformité ne se résume pas à remplir un formulaire à l’entrée en relation. Elle implique une organisation durable, des contrôles documentés, une surveillance des transactions et une capacité à réagir rapidement lorsqu’une opération paraît inhabituelle.
Une politique adaptée protège l’entreprise contre les sanctions administratives, pénales et financières. Elle contribue également à préserver sa réputation, la confiance de ses partenaires et la solidité de ses relations bancaires.
Identifier les clients et les bénéficiaires effectifs
La première étape consiste à recueillir des informations fiables sur l’identité du client, de ses représentants et des bénéficiaires effectifs. Pour une personne morale, l’entreprise doit comprendre sa structure de détention, son activité réelle, son objet économique et les pouvoirs exercés par ses dirigeants.
Cette connaissance du client, souvent désignée par l’acronyme KYC, doit être actualisée lorsque la situation évolue. Un changement d’actionnariat, une nouvelle adresse, une activité différente ou l’apparition d’un intermédiaire supplémentaire peuvent justifier une nouvelle vérification.
L’entreprise doit aussi classer ses relations selon leur niveau de risque. Un client établi dans une juridiction sensible, utilisant des structures complexes ou réalisant des paiements atypiques nécessitera des contrôles renforcés et une analyse plus approfondie.
Évaluer les opérations et les facteurs de risque
L’évaluation des risques doit combiner plusieurs critères : profil du client, secteur d’activité, pays concernés, produits utilisés, canal de distribution et montant des transactions. Une opération isolée peut être légitime, tandis qu’une succession de mouvements apparemment ordinaires peut révéler un schéma de blanchiment.
La vigilance constante suppose de comparer les opérations observées avec l’activité annoncée. Des paiements sans justification économique, des transferts rapides entre plusieurs comptes ou l’intervention de sociétés écran doivent attirer l’attention, surtout lorsque les explications fournies restent imprécises.
Les procédures internes doivent prévoir les personnes responsables, les seuils d’alerte et les modalités d’escalade. Pour formaliser ces pratiques ou examiner une situation particulière, un échange avec un cabinet spécialisé peut être organisé via prendre contact.
Organiser la déclaration de soupçon
Lorsqu’un doute sérieux persiste sur l’origine ou la destination des fonds, l’entreprise assujettie peut devoir effectuer une déclaration de soupçon auprès de Tracfin. Cette démarche repose sur une analyse factuelle et circonstanciée, et non sur une simple intuition ou sur la nationalité du client.
La déclaration doit rester confidentielle. L’entreprise ne doit pas informer la personne concernée de l’existence ou du contenu du signalement. Elle doit en revanche conserver les éléments ayant conduit à la décision, afin de pouvoir justifier son raisonnement auprès de l’autorité compétente.
La coopération avec les autorités doit être coordonnée avec les règles de confidentialité professionnelle, la protection des données et les obligations contractuelles. Une procédure claire évite les décisions improvisées et permet de traiter les alertes avec cohérence.
Former les équipes et conserver les justificatifs
Les collaborateurs exposés aux risques doivent recevoir une formation adaptée à leurs fonctions. Les équipes commerciales repèrent souvent les premières incohérences, tandis que les services financiers, juridiques et de conformité disposent d’informations utiles pour les analyser.
Repères à intégrer dans la formation
- Vérifier l’identité et la structure de propriété
- Repérer les opérations inhabituelles
- Connaître le circuit interne d’alerte
- Préserver la confidentialité des signalements
Les documents d’identification, analyses de risque, échanges avec le client et décisions prises doivent être conservés pendant la durée prévue par la réglementation. La traçabilité permet de démontrer que l’entreprise a appliqué une vigilance proportionnée.
La conservation documentaire doit toutefois respecter les principes de minimisation et de sécurité des données. Les accès doivent être limités aux personnes habilitées, et les informations sensibles protégées contre la perte, la divulgation ou l’utilisation détournée.
Contrôler le dispositif et corriger les faiblesses
Un programme de conformité efficace fait l’objet de contrôles périodiques. L’audit peut porter sur la qualité des dossiers clients, la pertinence de la classification des risques, le traitement des alertes et la réalisation des formations.
Points à vérifier régulièrement
- Mise à jour des dossiers clients
- Efficacité des contrôles automatisés
- Justification des alertes clôturées
- Application des mesures renforcées
Les dirigeants doivent recevoir une information suffisamment précise sur les anomalies constatées et les actions correctrices. Selon l’organisation de la société, un référent conformité, un comité interne ou un prestataire indépendant peut suivre ces travaux.
La lutte contre le blanchiment se rattache aussi à la gestion fiscale et au contrôle des flux financiers. Pour comparer les approches relatives aux sanctions et à la justification d’un manquement, cette ressource fiscale américaine offre un éclairage complémentaire, même si son cadre juridique n’est pas celui du droit français.
Les obligations de vigilance doivent enfin être proportionnées aux risques réels de l’entreprise. Une politique trop superficielle expose à des défauts de contrôle ; une politique excessivement lourde peut ralentir l’activité sans améliorer la détection. La revue régulière des procédures permet de maintenir cet équilibre et de renforcer la responsabilité des dirigeants.
Pour évaluer vos procédures, sécuriser vos relations d’affaires ou préparer un contrôle, sollicitez un accompagnement juridique adapté à votre secteur et à votre organisation. Les informations relatives aux avantages du cabinet peuvent compléter cette démarche.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166