C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
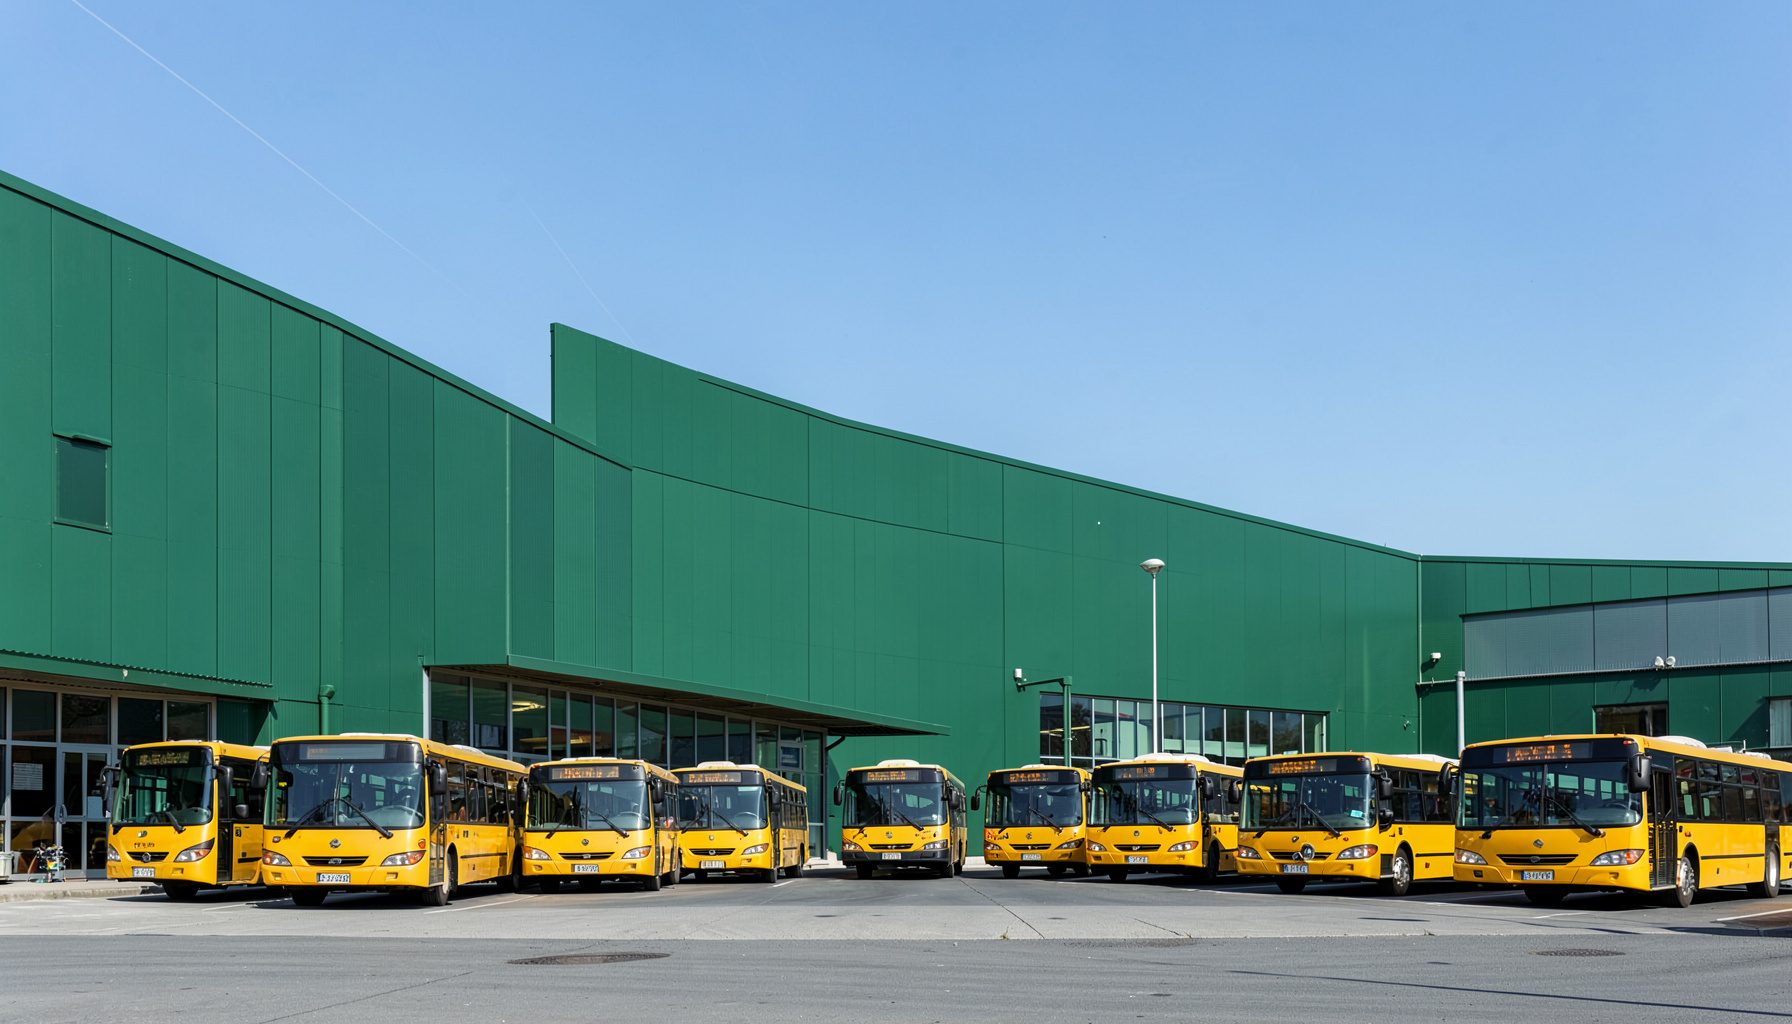
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus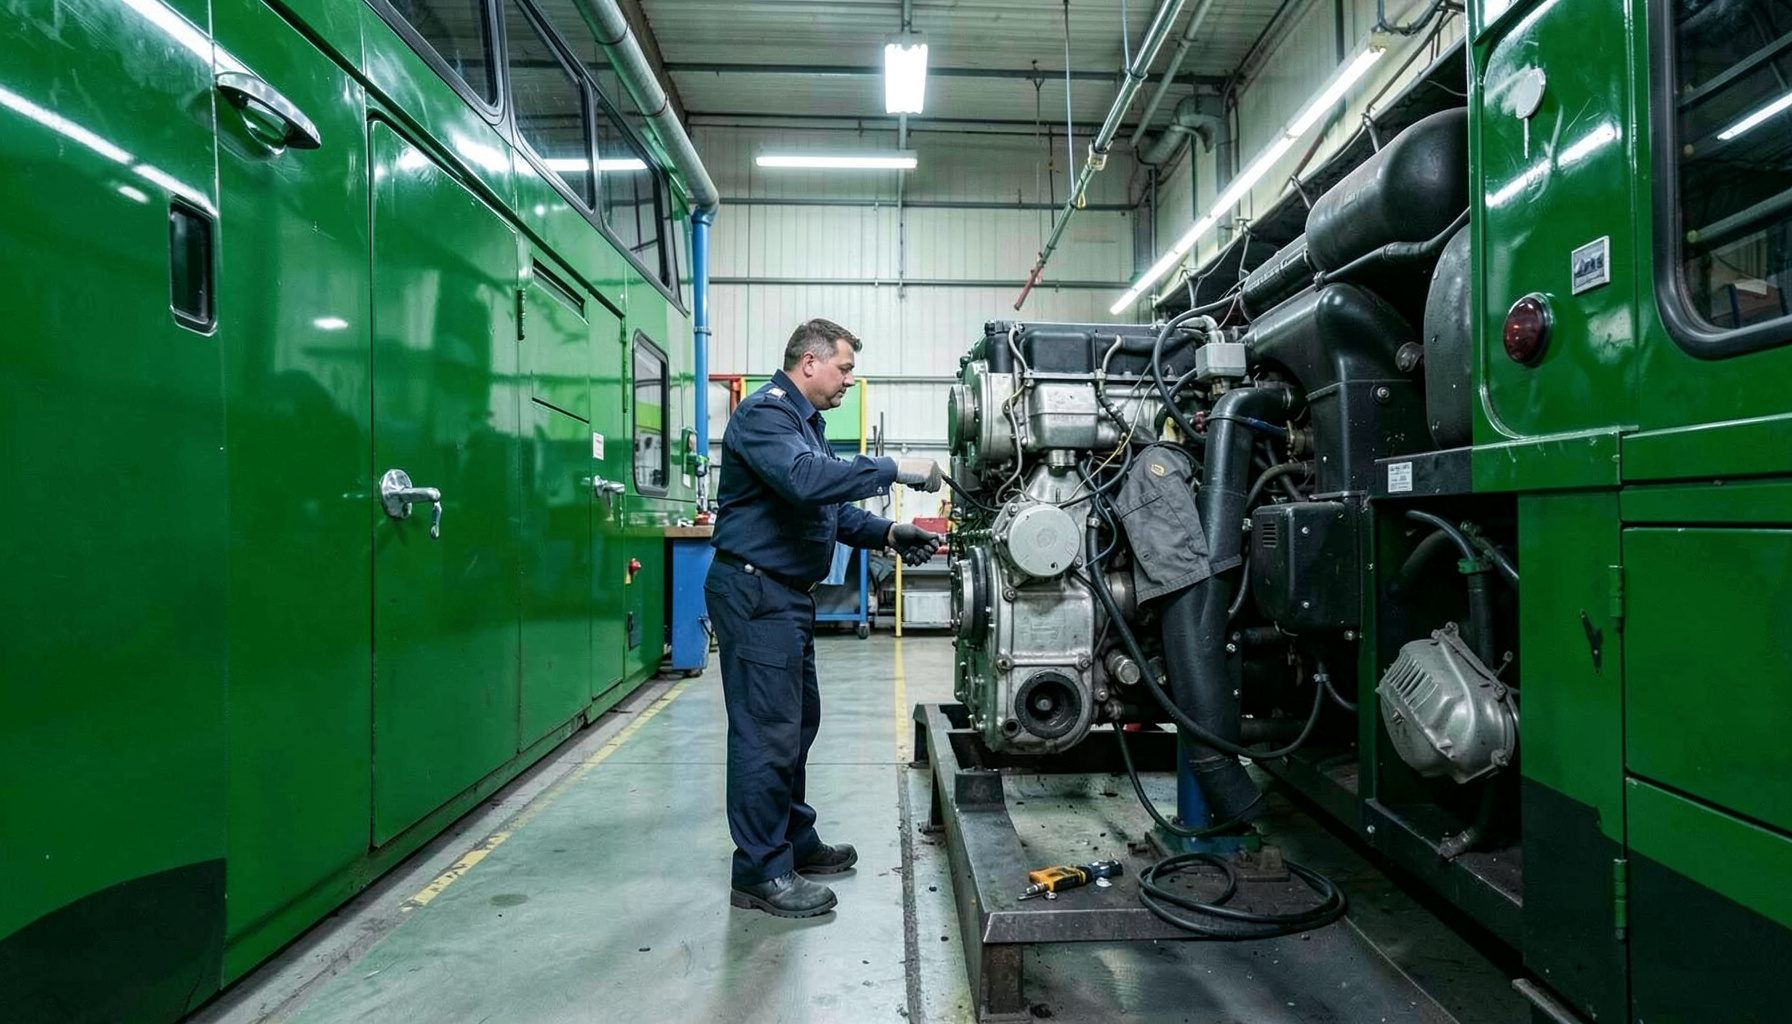
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages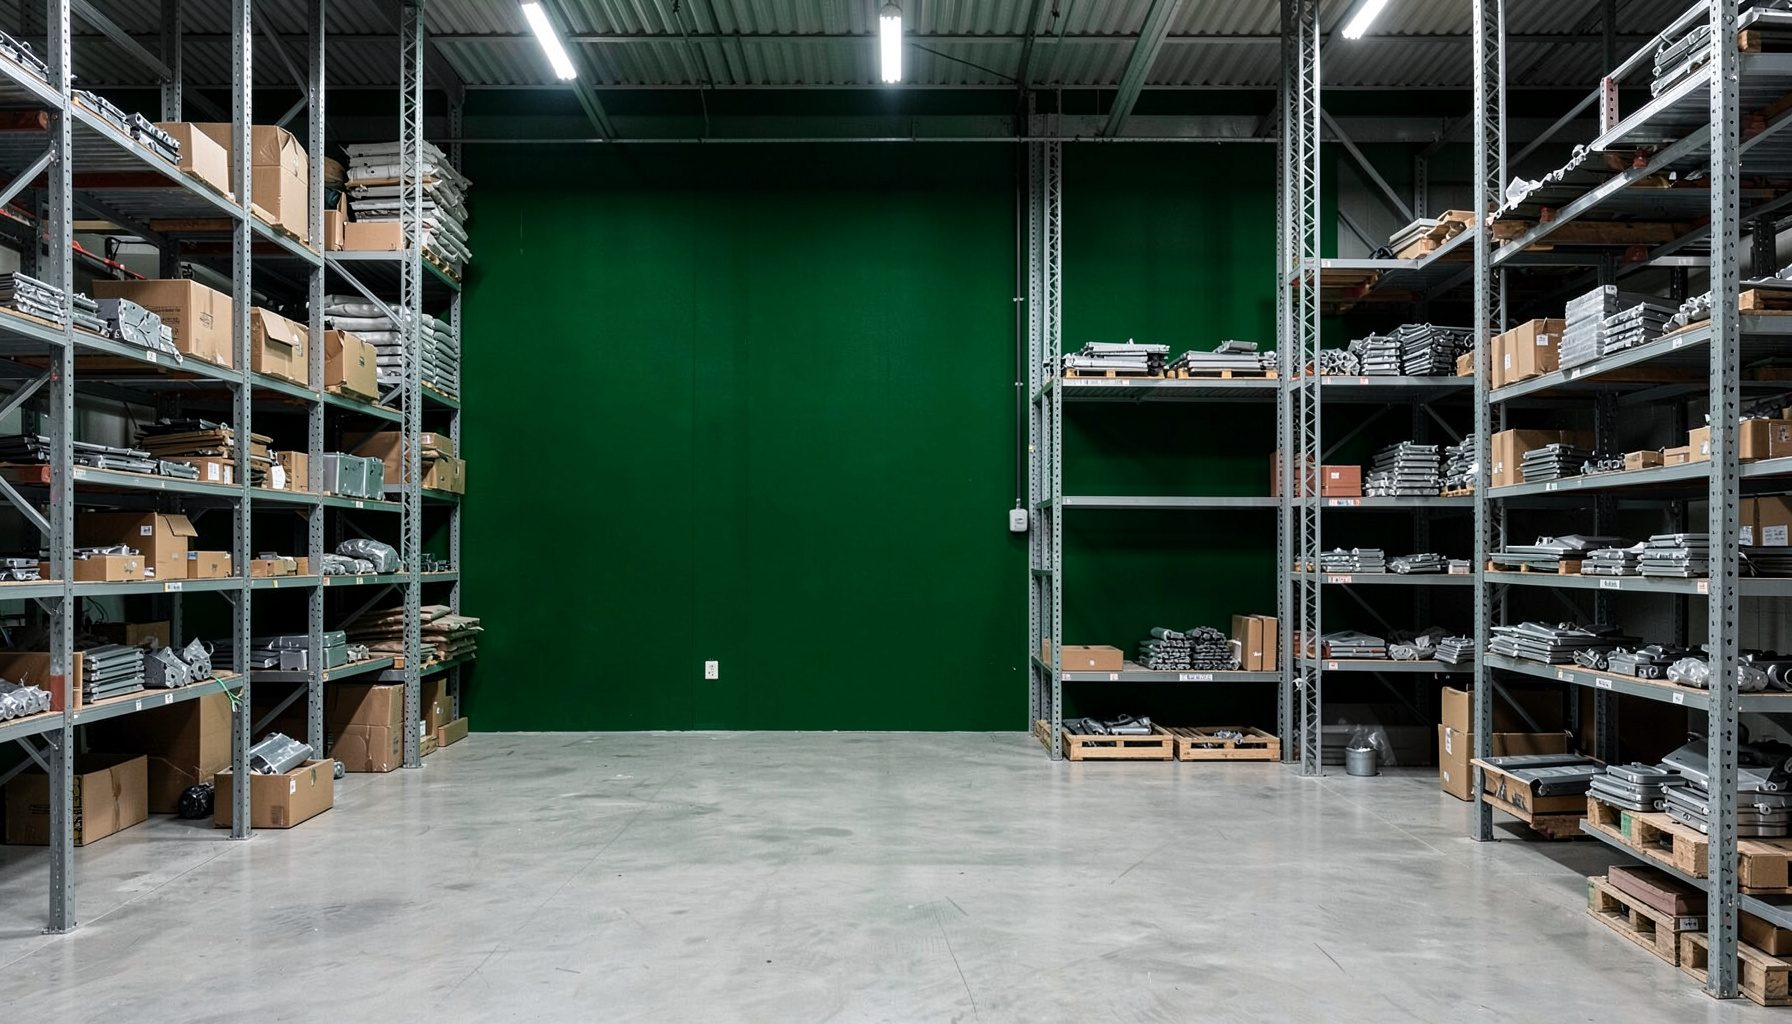
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous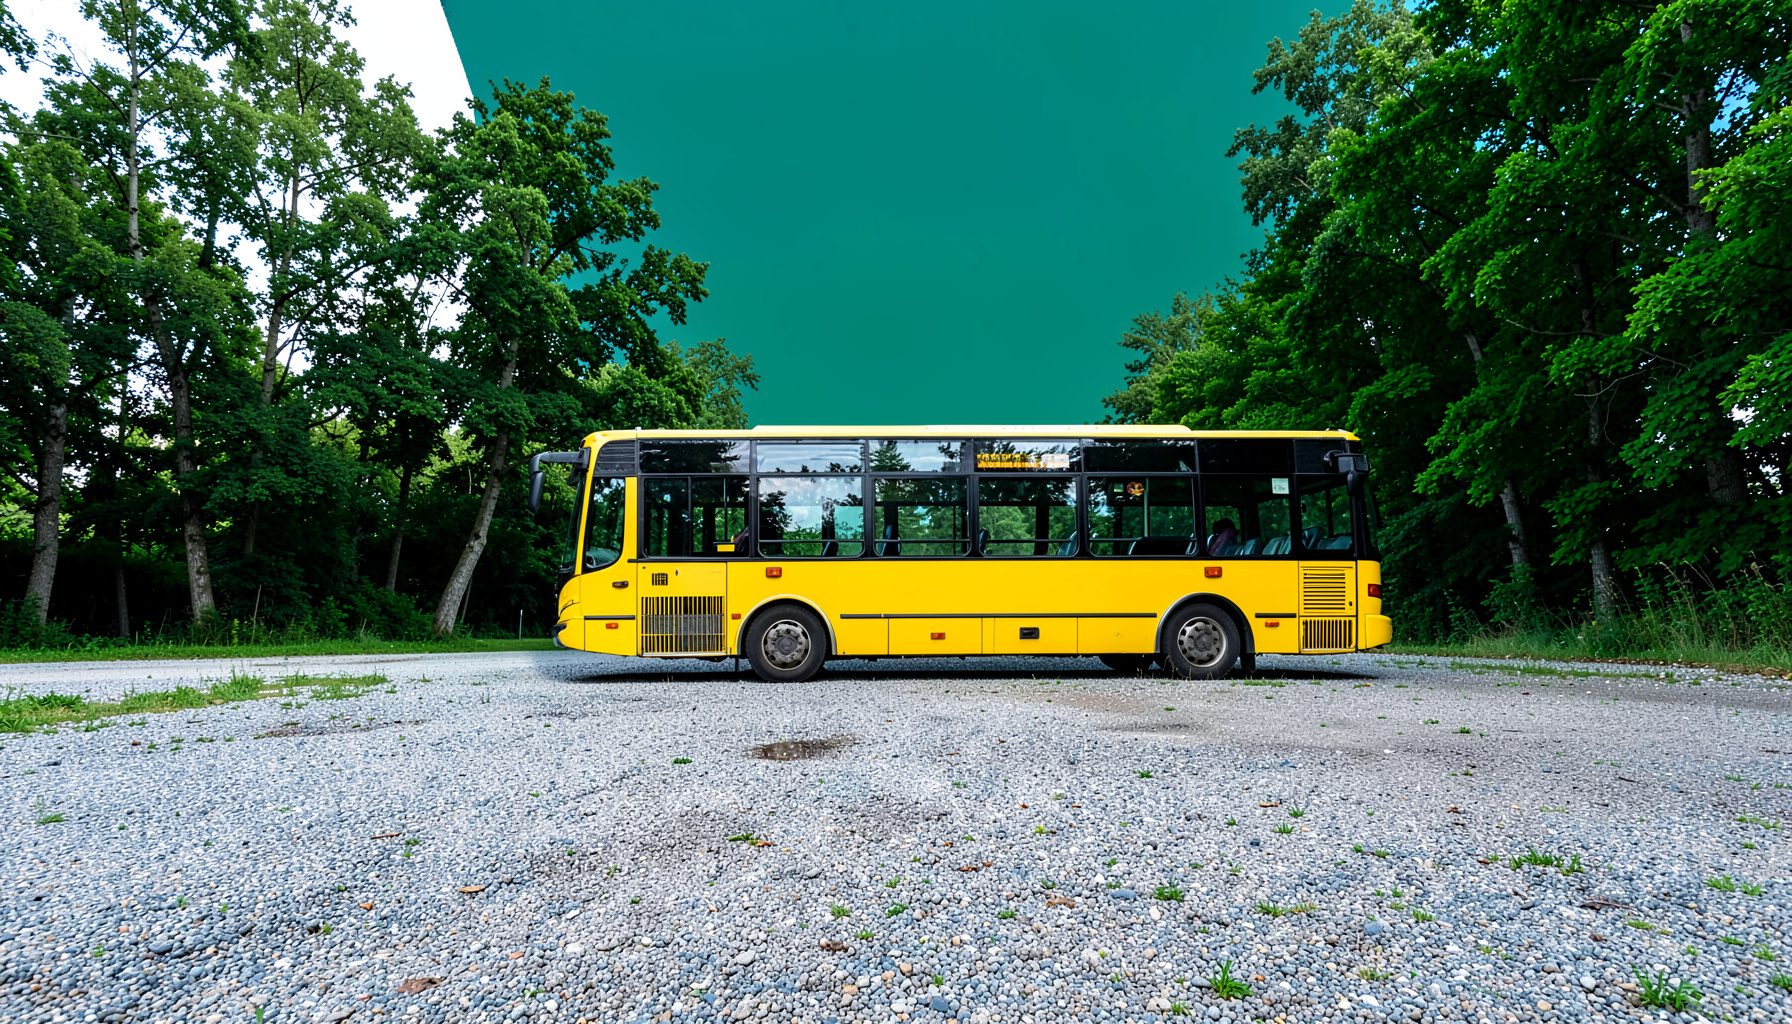
BUY | SALE | LEASE | TRADE
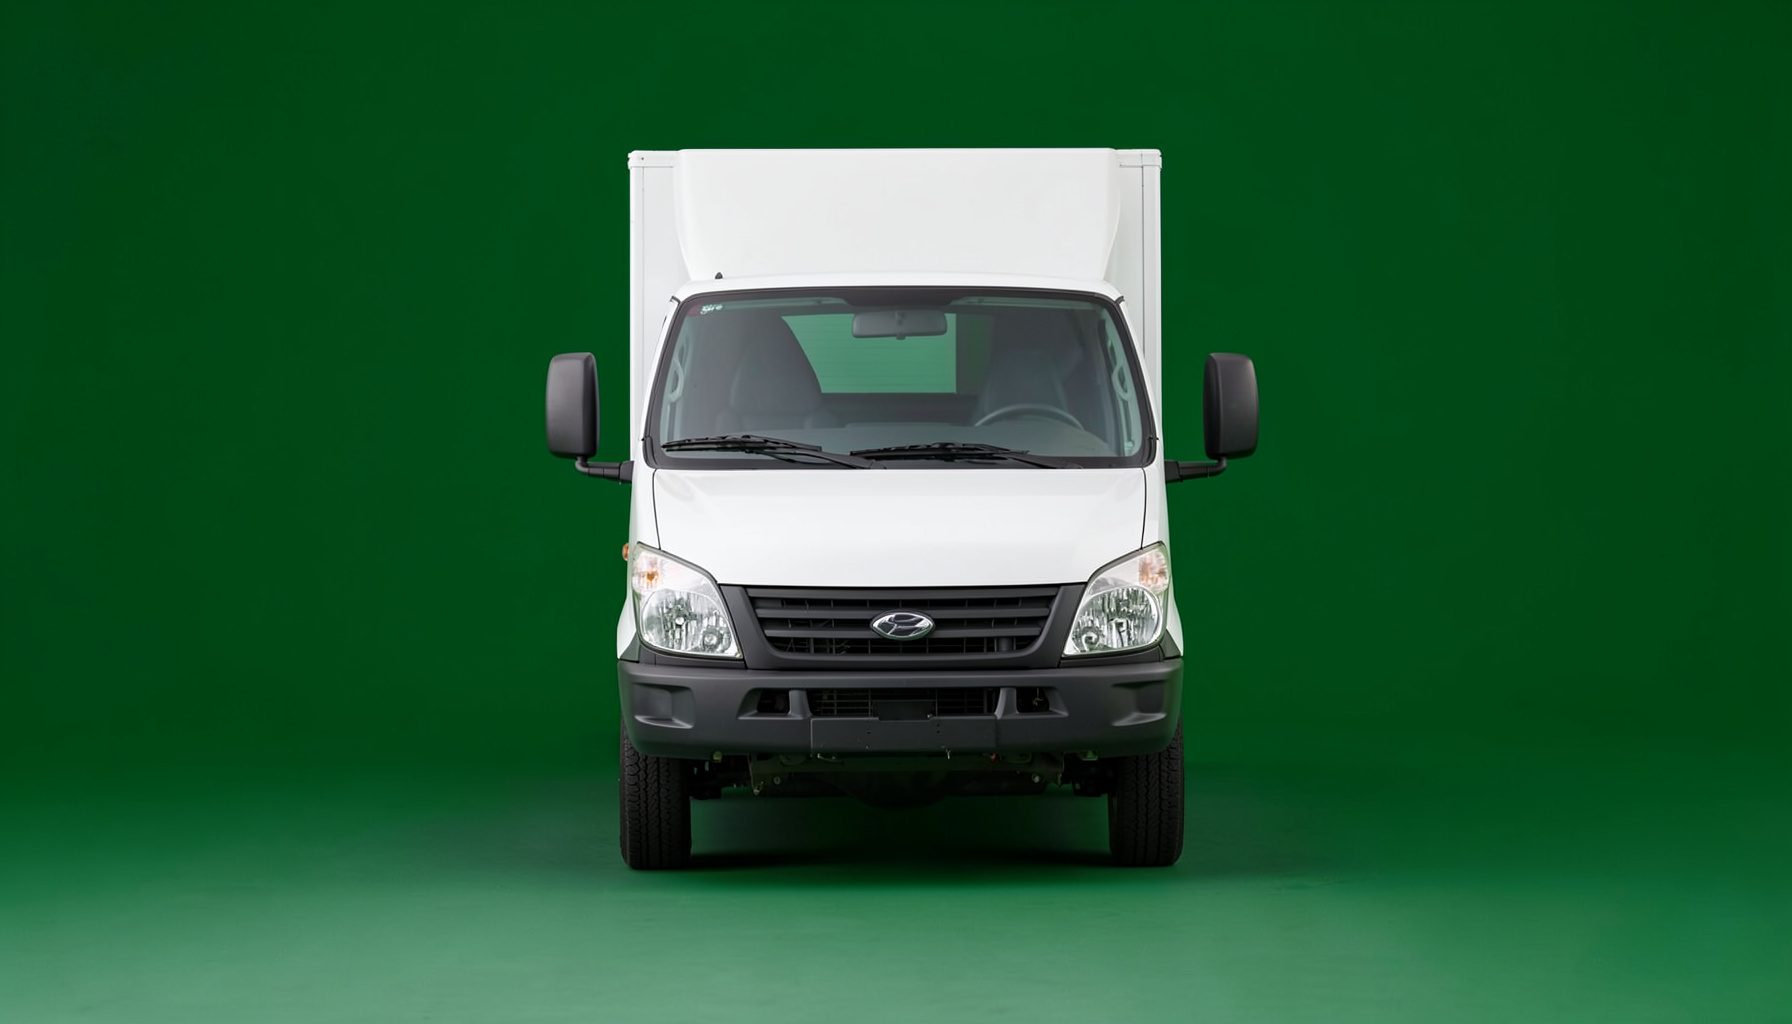
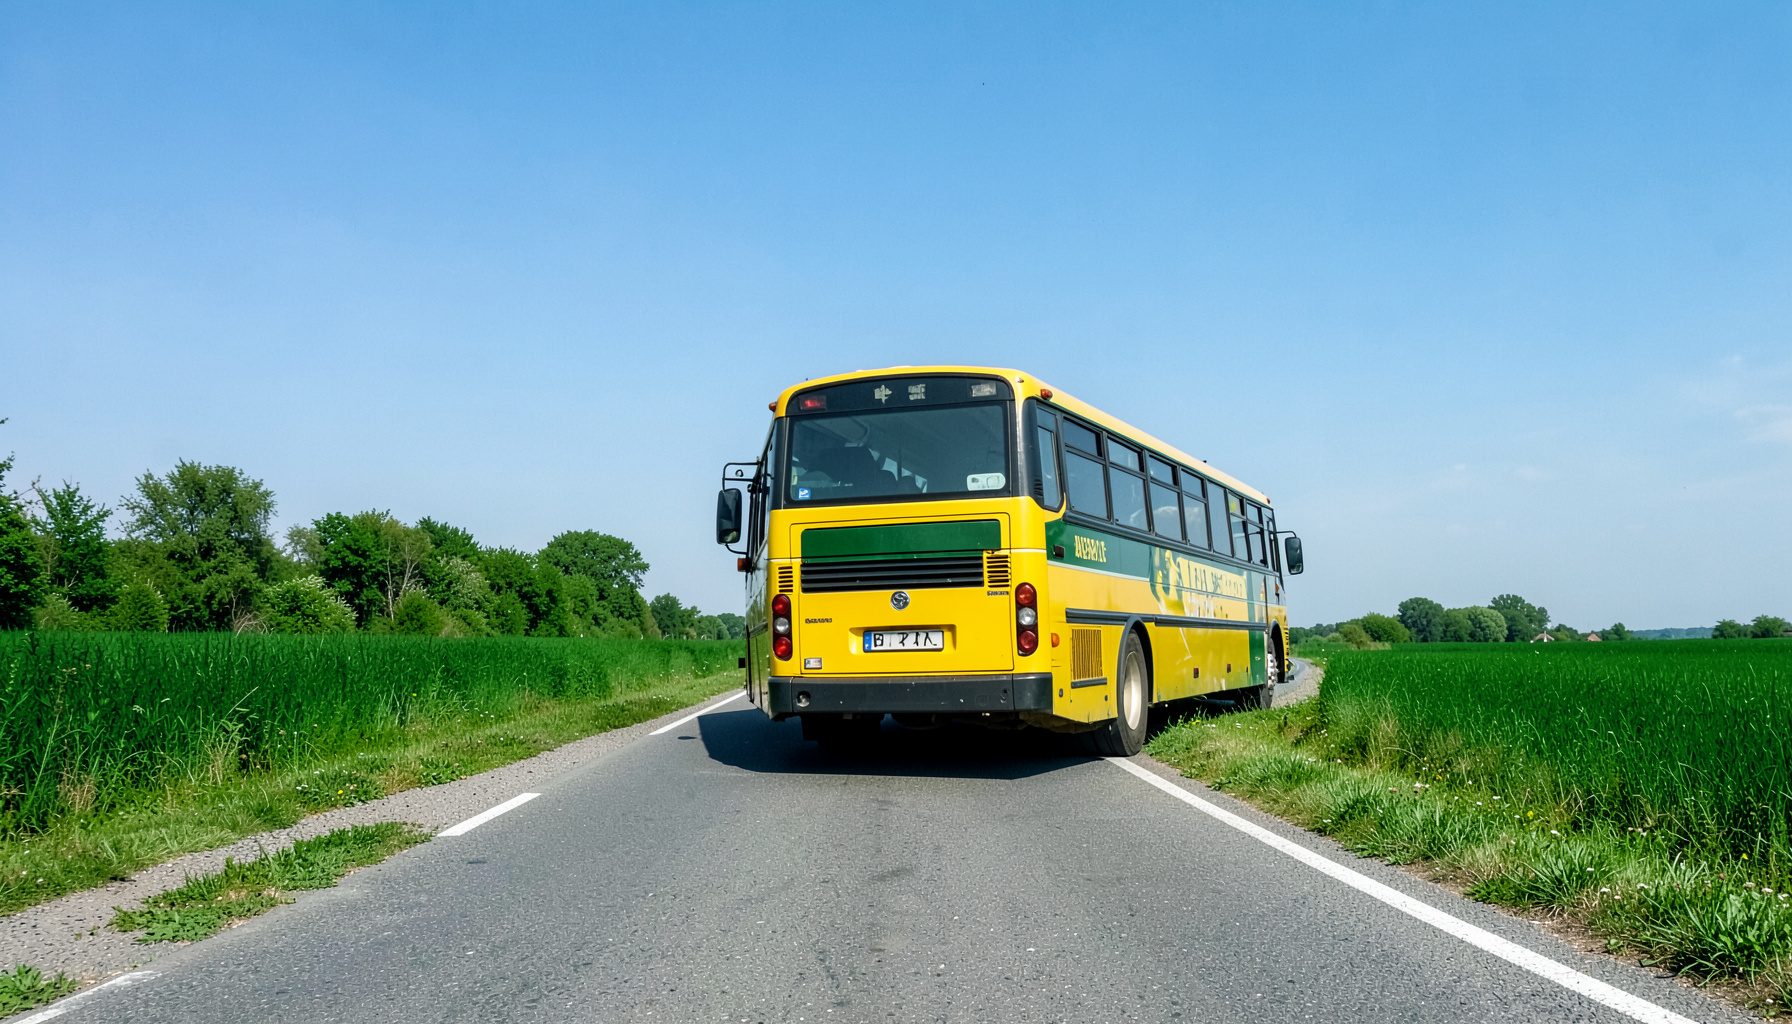
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFausse déclaration en assurance : les conséquences juridiques
Le droit français des assurances impose à l'assuré un devoir de sincérité. Toute inexactitude ou omission volontaire, lors de la souscription ou en cours de contrat, ouvre la porte à des sanctions civiles, voire pénales, dont la gravité varie selon l'intention du déclarant et l'impact réel de la dissimulation.
Qu'il s'agisse d'un usage de véhicule sous-estimé, d'une activité professionnelle non mentionnée ou d'antécédents médicaux passés sous silence, les conséquences juridiques d'une fausse déclaration peuvent transformer une couverture solide en véritable piège contractuel. Mieux comprendre l'étendue de ces risques permet à l'assuré comme à l'assureur d'anticiper les litiges et de réagir avec méthode lors d'un éventuel contentieux.
La qualification juridique de la fausse déclaration
L'article L. 113-2 du Code des assurances définit la fausse déclaration comme toute inexactitude ou réticence portant sur des éléments de nature à modifier l'appréciation du risque. La portée de cette notion dépasse la simple erreur matérielle : elle englobe l'omission d'informations pourtant demandées par l'assureur dans son questionnaire de souscription.
L'obligation déclarative est sanctionnée même en l'absence d'intention frauduleuse caractérisée. Toutefois, la preuve d'une dissimulation volontaire, d'une mise en scène dolosive ou d'un montage élaboré emporte des conséquences bien plus lourdes. Le juge civil examine si l'élément non communiqué aurait conduit l'assureur à refuser la couverture, à modifier la prime ou à imposer des franchises spécifiques.
La différence entre mauvaise foi et erreur de bonne foi
L'erreur de bonne foi, commise par oubli ou par méconnaissance, n'est pas traitée comme la fraude délibérée. L'assureur conserve souvent la faculté de maintenir le contrat moyennant une révision tarifaire, tandis que la mauvaise foi ouvre un éventail de sanctions bien plus large, incluant la restitution intégrale des primes et des dommages-intérêts.
Pour départager les deux régimes, les juridictions s'appuient sur plusieurs indices : complexité de l'information dissimulée, profession de l'assuré, rapport d'expertise, déclarations fiscales parallèles. À titre d'exemple, un chef d'entreprise qui déforme massivement son chiffre d'affaires trahit une intention frauduleuse, alors qu'un particulier négligent peut bénéficier d'une lecture plus indulgente. Pour aller plus loin sur ces nuances jurisprudentielles, démêler ces subtilités juridiques propose une analyse complémentaire.
La nullité du contrat et ses effets rétroactifs
Le contrat vicié par une fausse déclaration peut être frappé de nullité. Une telle annulation rétroagit à la date de souscription, faisant disparaître la couverture de manière rétroactive. En pratique, cela signifie que l'assureur considérera n'avoir jamais été lié, ce qui lui permet de conserver les primes versées et de refuser toute indemnisation ultérieure.
En lieu et place de la nullité, l'assureur peut privilégier une résiliation à effet différé, parfois mieux adaptée aux situations où le contrat a fonctionné plusieurs années sans incident majeur. L'article L. 113-8 du Code des assurances autorise cette alternative. La mise en œuvre de ce choix doit néanmoins intervenir dans des délais stricts, faute de quoi l'assureur est réputé avoir accepté la situation.
Les délais pour agir et la prescription
L'assureur dispose d'un délai de deux ans pour contester le contrat à compter de la découverte du manquement, conformément à l'article L. 114-1 du Code des assurances. Ce délai court, qualifié de prescription abrégée, impose une réaction rapide, faute de quoi l'assureur est réputé avoir renoncé à se prévaloir de la nullité ou de la résiliation.
En contrepartie, l'assuré peut lui aussi agir en contestation lorsque l'assureur retarde abusivement la révélation de la fraude. La charge de la preuve du moment exact de la découverte pèse sur l'assureur. Les juridictions interprètent strictement cette notion, particulièrement en présence d'indices graves de connaissance antérieure.
L'impact sur l'indemnisation en cas de sinistre
La fausse déclaration produit des effets dévastateurs sur le règlement du sinistre. Lorsqu'un assuré découvre un incendie dans son local professionnel et apprend dans le même temps que son assureur détenait depuis des mois une information inexacte sur son activité, le refus de garantie devient probable.
Le juge considère en effet que l'acceptation du risque repose sur la confiance contractuelle. L'assureur démontre régulièrement qu'en l'absence de la dissimulation, il aurait refusé la couverture ou appliqué une surprime rendant l'opération déficitaire. L'assuré se retrouve alors privé d'indemnisation, parfois après avoir cotisé de bonne foi pendant plusieurs années.
Le risque de poursuites pénales pour escroquerie
Au-delà du contrat, la fausse déclaration peut fonder des poursuites pénales. L'article 313-1 du Code pénal réprime l'escroquerie, notamment lorsqu'elle vise à obtenir une indemnisation d'assurance en produisant une déclaration mensongère. La tentative est punie des mêmes peines que l'infraction consommée.
Les sanctions encourues vont jusqu'à cinq ans d'emprisonnement et 375 000 euros d'amende, avec des aggravations en cas de bande organisée ou de mise en danger d'autrui. Les assureurs s'organisent désormais en cellules antifraude et déposent plainte systématiquement. Une condamnation pénale peut empêcher toute future souscription, l'assureur étant fondé à refuser la garantie aux personnes au casier chargé.
Les bonnes pratiques pour éviter le contentieux
La prévention demeure le meilleur rempart. L'assuré doit prendre le temps de remplir avec exactitude chaque rubrique du questionnaire, joindre les pièces demandées et signaler toute évolution notable en cours de contrat. Cette obligation déclarative est continue : elle ne se limite pas à la signature initiale.
Une erreur passée peut être corrigée spontanément, ce qui limite considérablement les risques contentieux. Conserver les correspondances, archiver les devis, garder trace des documents médicaux ou comptables produits lors de la souscription fournit aussi une preuve utile en cas de désaccord ultérieur avec l'assureur.
Pour accompagner la rédaction, la révision ou la contestation d'un contrat, il est pertinent de solliciter un conseil spécialisé dès les premières interrogations. Un cabinet parisien rompu au contentieux des assurances saura défendre aussi bien l'assureur que l'assuré, en s'appuyant sur la jurisprudence la plus récente et sur une lecture précise des clauses contractuelles.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166