C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
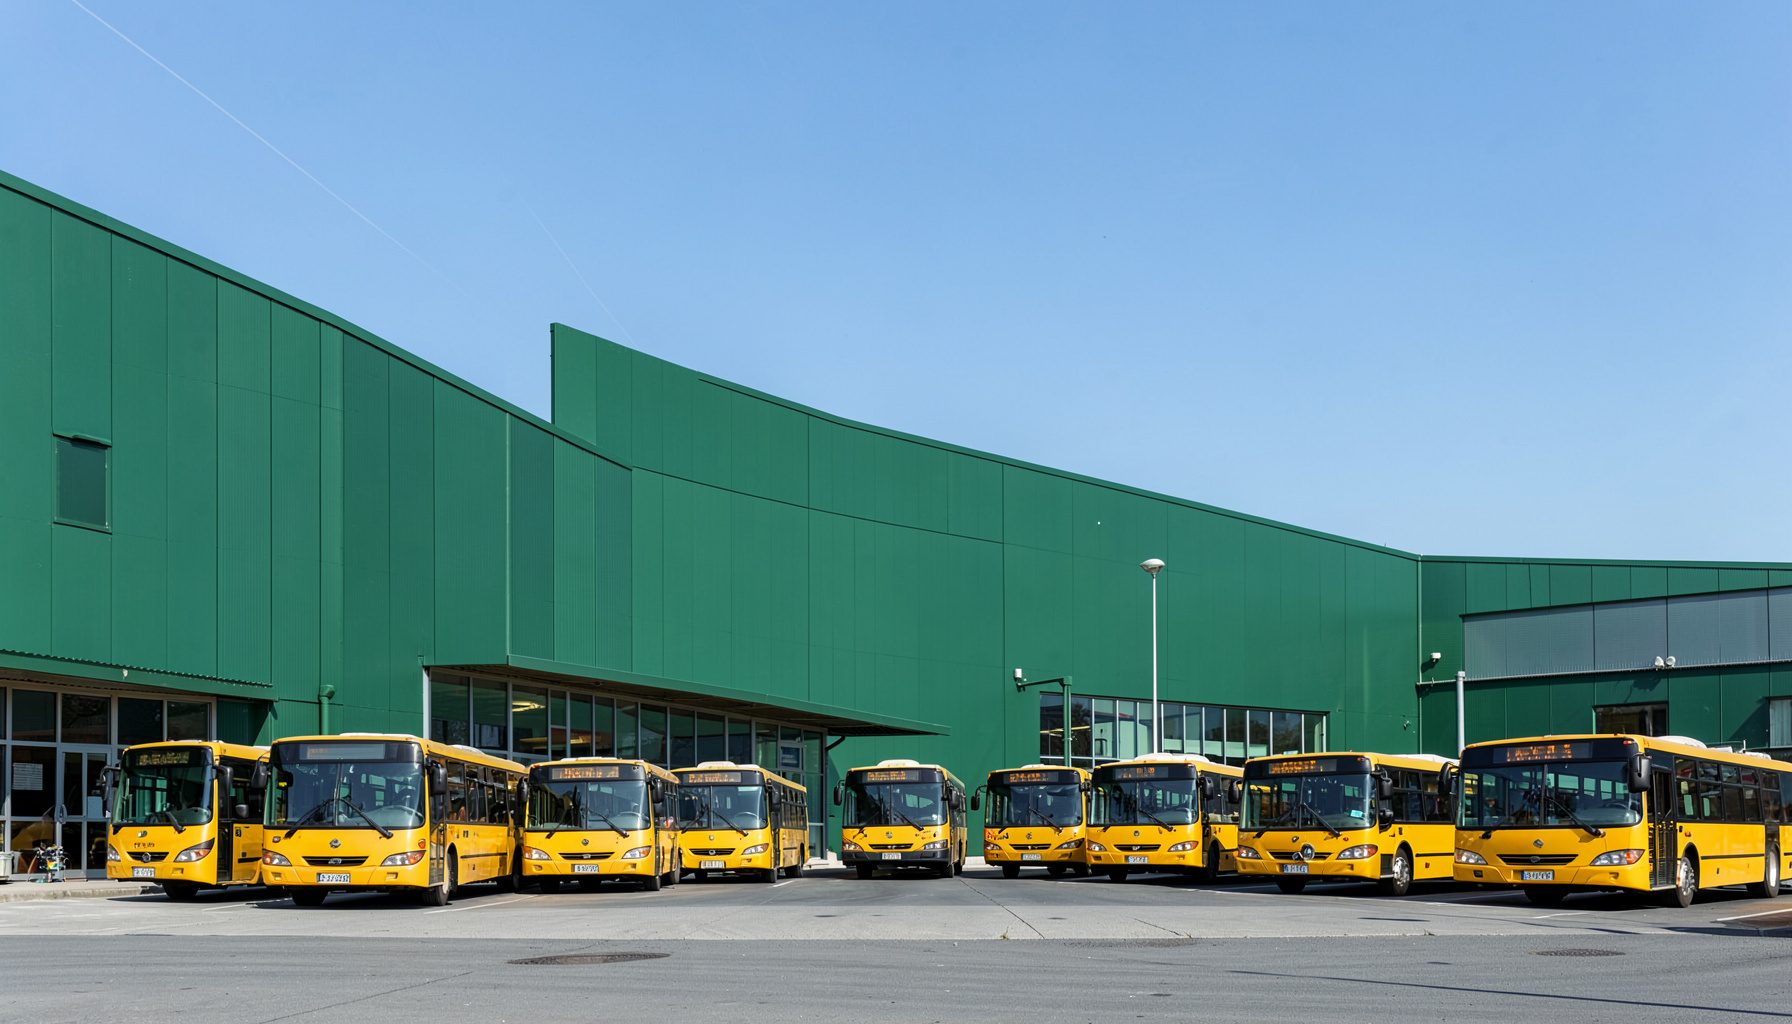
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus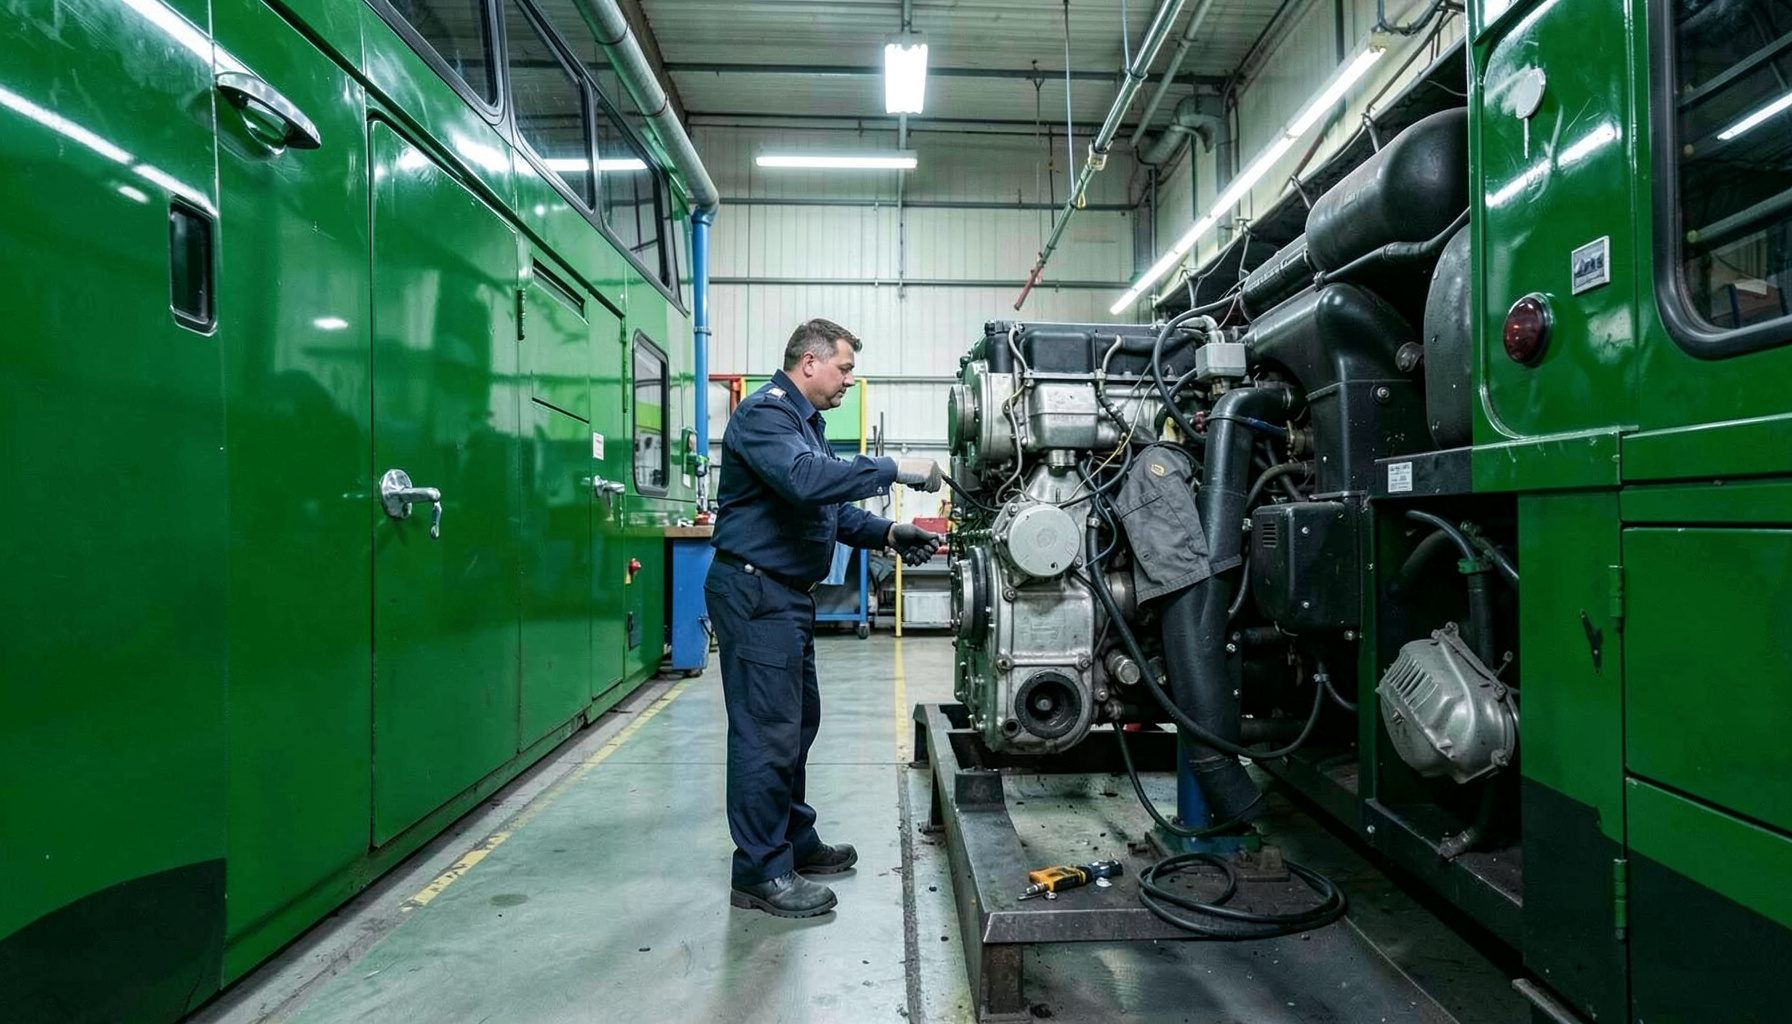
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages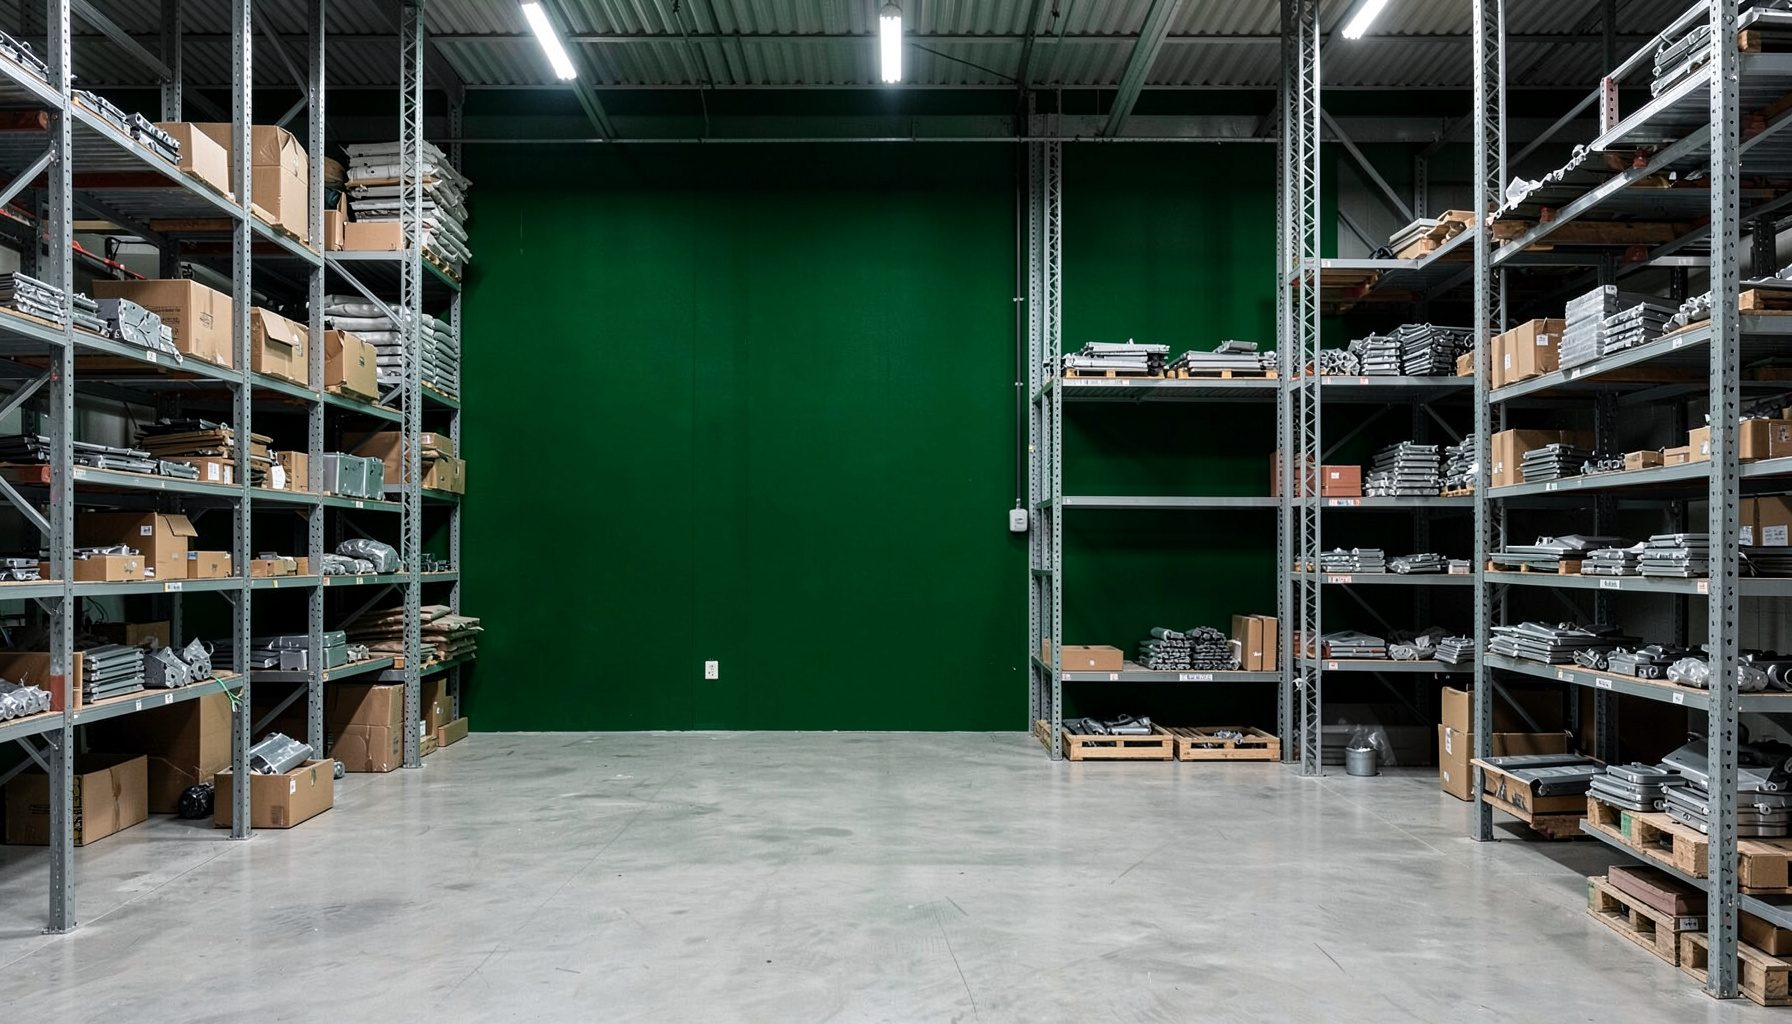
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous
BUY | SALE | LEASE | TRADE
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesStructurer un plan d'épargne salariale conforme au Code du travail
Le plan d'épargne salariale constitue un levier majeur de politique sociale et de fidélisation des collaborateurs. En permettant aux salariés de se constituer une épargne à moyen ou long terme tout en bénéficiant d'avantages fiscaux et sociaux encadrés, ce dispositif répond à des enjeux stratégiques pour la direction comme pour les représentants du personnel. Sa mise en place suppose toutefois de maîtriser un cadre légal exigeant, principalement inscrit dans le Code du travail.
Avant d'engager toute démarche, l'employeur doit identifier ses objectifs : compléter la rémunération globale, préparer la retraite des salariés, renforcer l'attractivité de l'entreprise ou encore associer les collaborateurs à ses résultats. Cette réflexion préalable conditionne le choix du véhicule d'épargne, la nature des contributions versées et la gouvernance du dispositif.
Sélectionner le ou les véhicules d'épargne adaptés
Le Code du travail distingue principalement trois formules aux finalités distinctes. Le plan d'épargne entreprise (PEE) reçoit les sommes issues de la participation, de l'intéressement et de l'abondement, avec une indisponibilité de cinq ans. Le plan d'épargne interentreprises (PEI) offre une mutualisation utile aux PME. Le PER Collectif, issu de la loi PACTE, remplace l'ancien PERCO et se destine à la préparation de la retraite.
Le choix dépend notamment de la taille de l'entreprise, de son secteur d'activité et de sa politique RH. Une entreprise de taille intermédiaire optera souvent pour un PEI prêt à l'emploi, tandis qu'un grand groupe privilégiera un PEE sur mesure couplé à un PER Collectif. Il est possible de cumuler plusieurs véhicules, sous réserve de coordonner leurs règlements pour éviter tout doublonnement d'avantages.
Déterminer les bénéficiaires et les conditions d'adhésion
L'accord doit définir avec précision le périmètre des ayants droit. Les salariés titulaires d'un contrat de travail à durée indéterminée ou déterminée de plus de trois mois constituent en principe la base éligible. Des conditions d'ancienneté peuvent être prévues, dans la limite de trois mois pour les accords conclus après le 1er janvier 2018. Le chef d'entreprise et les conjoints collaborateurs peuvent être inclus dans certains cas limitativement énumérés.
L'adhésion du salarié demeure strictement facultative : elle résulte d'un acte individuel de souscription. L'accord peut toutefois prévoir une affectation automatique de la participation ou de l'intéressement en l'absence de choix exprès du bénéficiaire, mécanisme sécurisé prévu par l'article L. 3323-2 du Code du travail.
Identifier les sources d'alimentation du dispositif
Trois flux principaux peuvent alimenter un plan d'épargne salariale. La participation aux résultats, obligatoire dans les entreprises d'au moins cinquante salariés, représente une quote-part du bénéfice redistribuée. L'intéressement repose sur un accord collectif à durée déterminée et conditionne les versements à l'atteinte d'objectifs chiffrés. L'abondement complète enfin les versements des salariés dans la limite d'un plafond annuel fixé par décret.
Les plafonds de versement et les exonérations sociales et fiscales obéissent à des règles strictes régulièrement actualisées. Une mauvaise indexation des seuils expose l'entreprise à un redressement URSSAF et à la perte des avantages attachés au dispositif. Un audit annuel des sommes versées demeure indispensable pour anticiper ces risques.
Rédiger l'accord ou le règlement intérieur
L'acte fondateur du plan prend la forme d'un accord d'entreprise négocié avec les délégués syndicaux ou, à défaut, conclu selon les modalités supplétives prévues par la loi. Son contenu doit encadrer la nature des versements, la durée d'indisponibilité, les cas de déblocage anticipé et les modalités de gestion financière.
Le document doit être déposé en ligne sur la plateforme du ministère du Travail dans les meilleurs délais. L'absence de dépôt expose l'employeur à une nullité des exonérations applicables, situation qui n'est pas propre au droit social, comme en témoigne l'encadrement documentaire strict observé dans d'autres disciplines normatives.
Encadrer les supports de placement autorisés
Le portefeuille proposé aux épargnants se limite aux instruments expressément autorisés par le Code du travail : fonds communs de placement d'entreprise (FCPE), Sicav d'actionnariat salarié, actions de l'entreprise ou titres émis par des sociétés du même groupe. Les FCPE monétaires, obligataires, diversifiés ou en actions doivent être clairement identifiés selon leur niveau de risque.
Sont exclus les supports spéculatifs, les produits dérivés non régulés ou les actifs numériques non éligibles, à l'instar des supports non agréés qui ne sauraient figurer dans un FCPE contrôlé par l'AMF. Le conseil de surveillance vérifie chaque année la conformité de la gestion.
Anticiper durée de vie, dénonciation et modifications
La durée d'un plan d'épargne salariale n'est pas limitée par la loi, mais l'accord prévoit généralement une durée indéterminée ou comprise entre trois et cinq ans. Toute révision substantielle — modification du plafond d'abondement, ajout d'un nouveau cas de déblocage anticipé, changement de teneur de compte — exige un avenant négocié selon les mêmes formes que l'accord initial.
La dénonciation du plan ouvre une période transitoire durant laquelle les avoirs restent disponibles selon les anciennes règles. Le teneur de compte doit être désigné pour assurer la conservation des droits des anciens salariés, parfois sur plusieurs décennies. Le choix d'un teneur sérieux conditionne la pérennité du dispositif.
Assurer les obligations d'information et de gestion
Chaque épargnant doit recevoir un livret d'épargne salariale récapitulant ses droits. Un relevé annuel de situation, un compte rendu de gestion et une information régulière sur les fonds proposés complètent ce socle documentaire. L'employeur conserve la charge de diffuser ces informations, y compris après le départ du salarié.
Toute difficulté d'interprétation ou tout litige justifie un accompagnement juridique spécialisé. Les voies de contestation en matière sociale obéissent à des délais stricts qui imposent une réaction rapide face à un contrôle ou à un contentieux naissant.
Pour concevoir un dispositif adapté à la taille de votre entreprise, sécuriser ses performances fiscales et sociales et garantir sa conformité durable aux évolutions réglementaires, prenez rendez-vous avec notre équipe d'avocats spécialisés en droit du travail et en droit des sociétés. Nous accompagnons les employeurs dans la négociation des accords, la rédaction des règlements, le choix des supports de placement et la défense de leurs intérêts en cas de contrôle URSSAF.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166