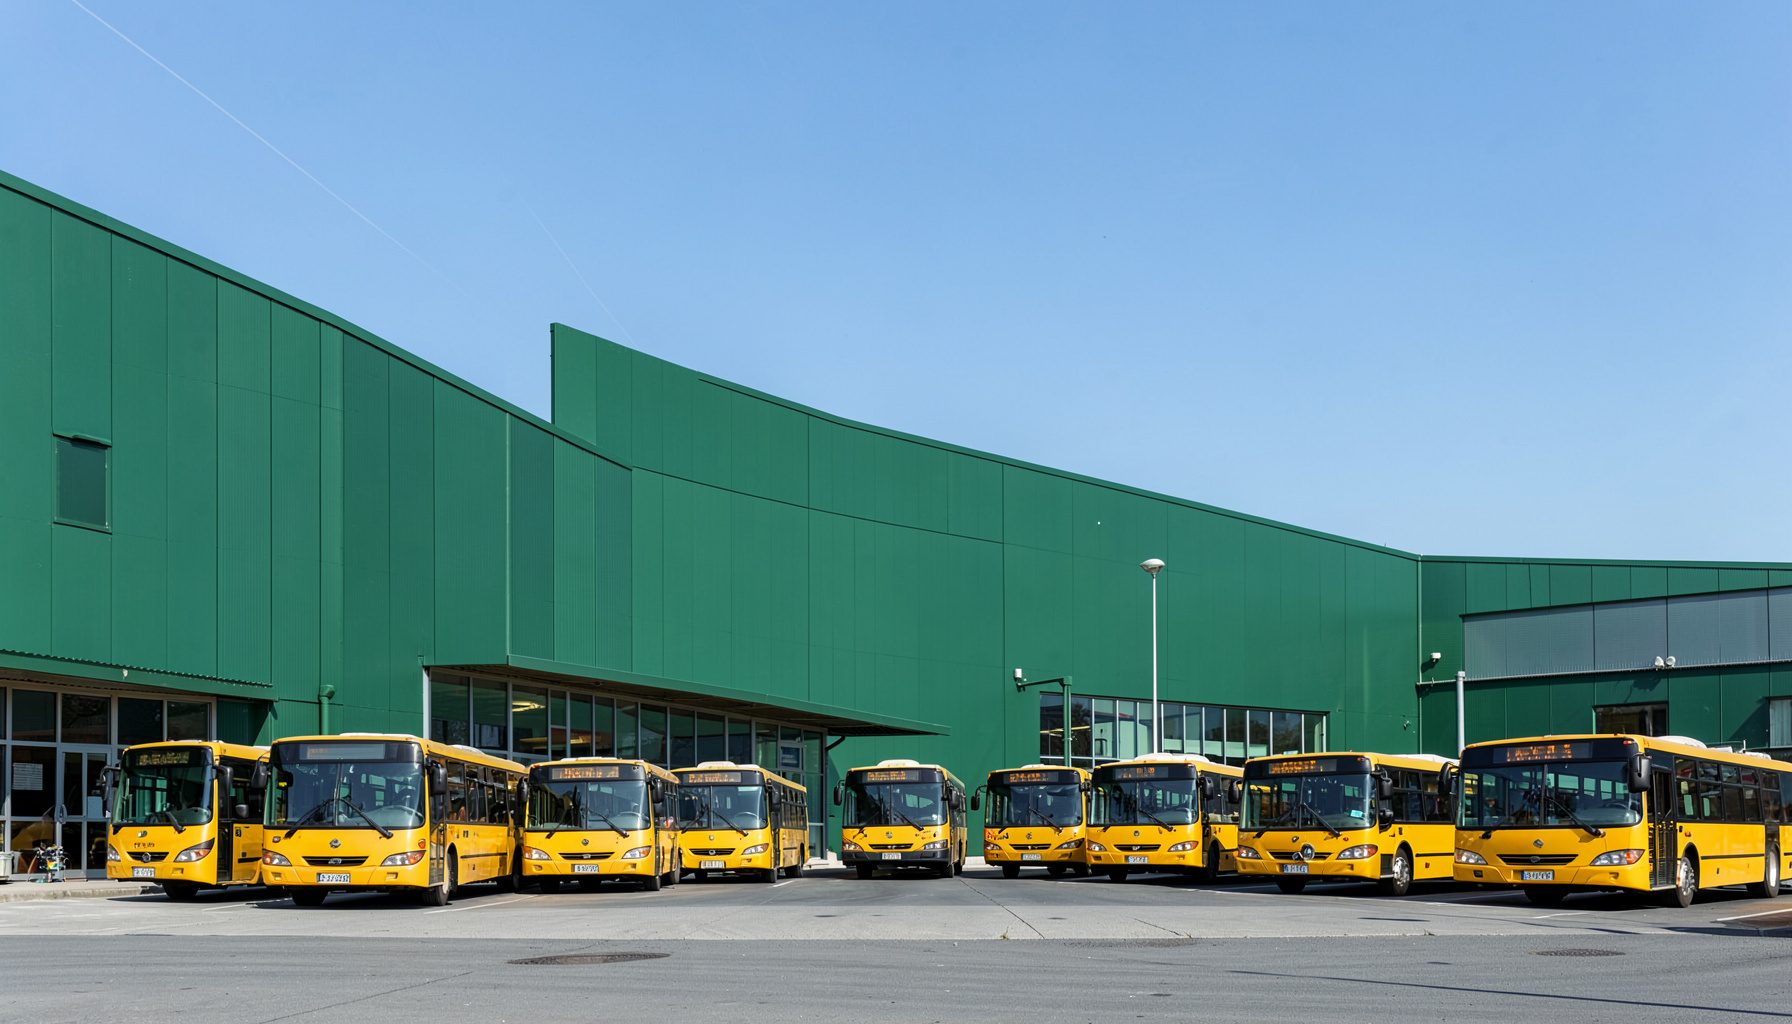
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus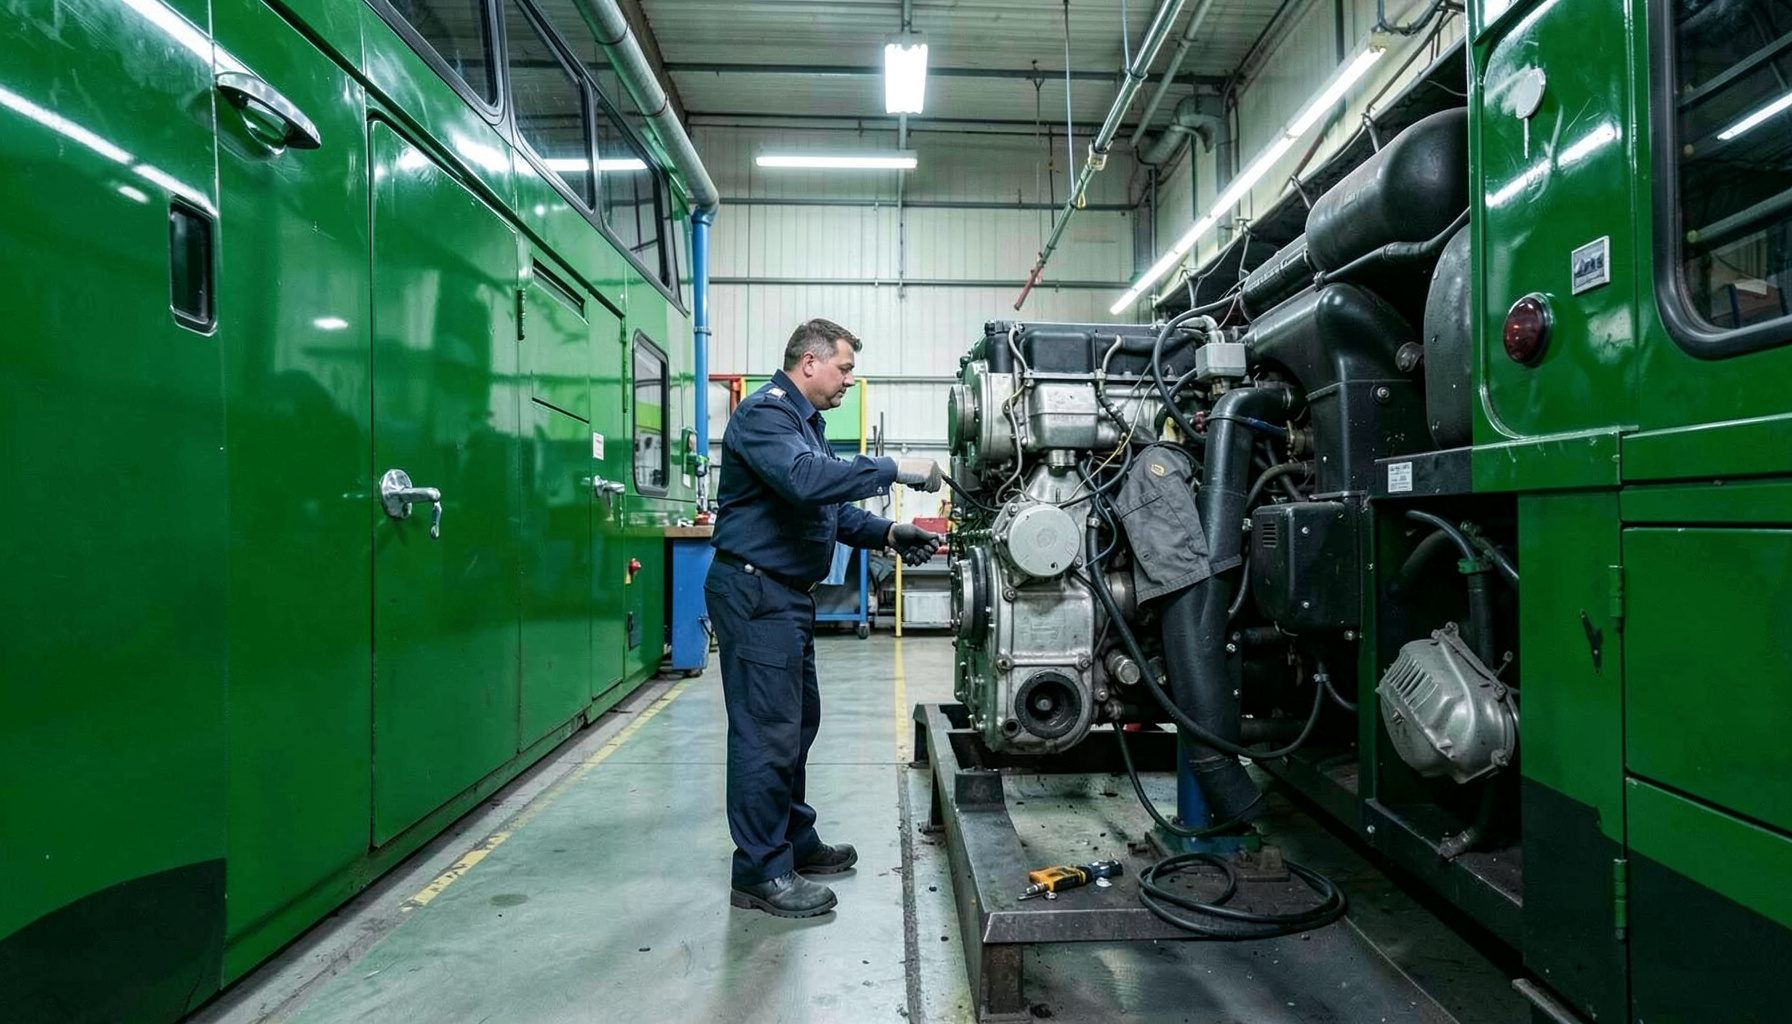
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous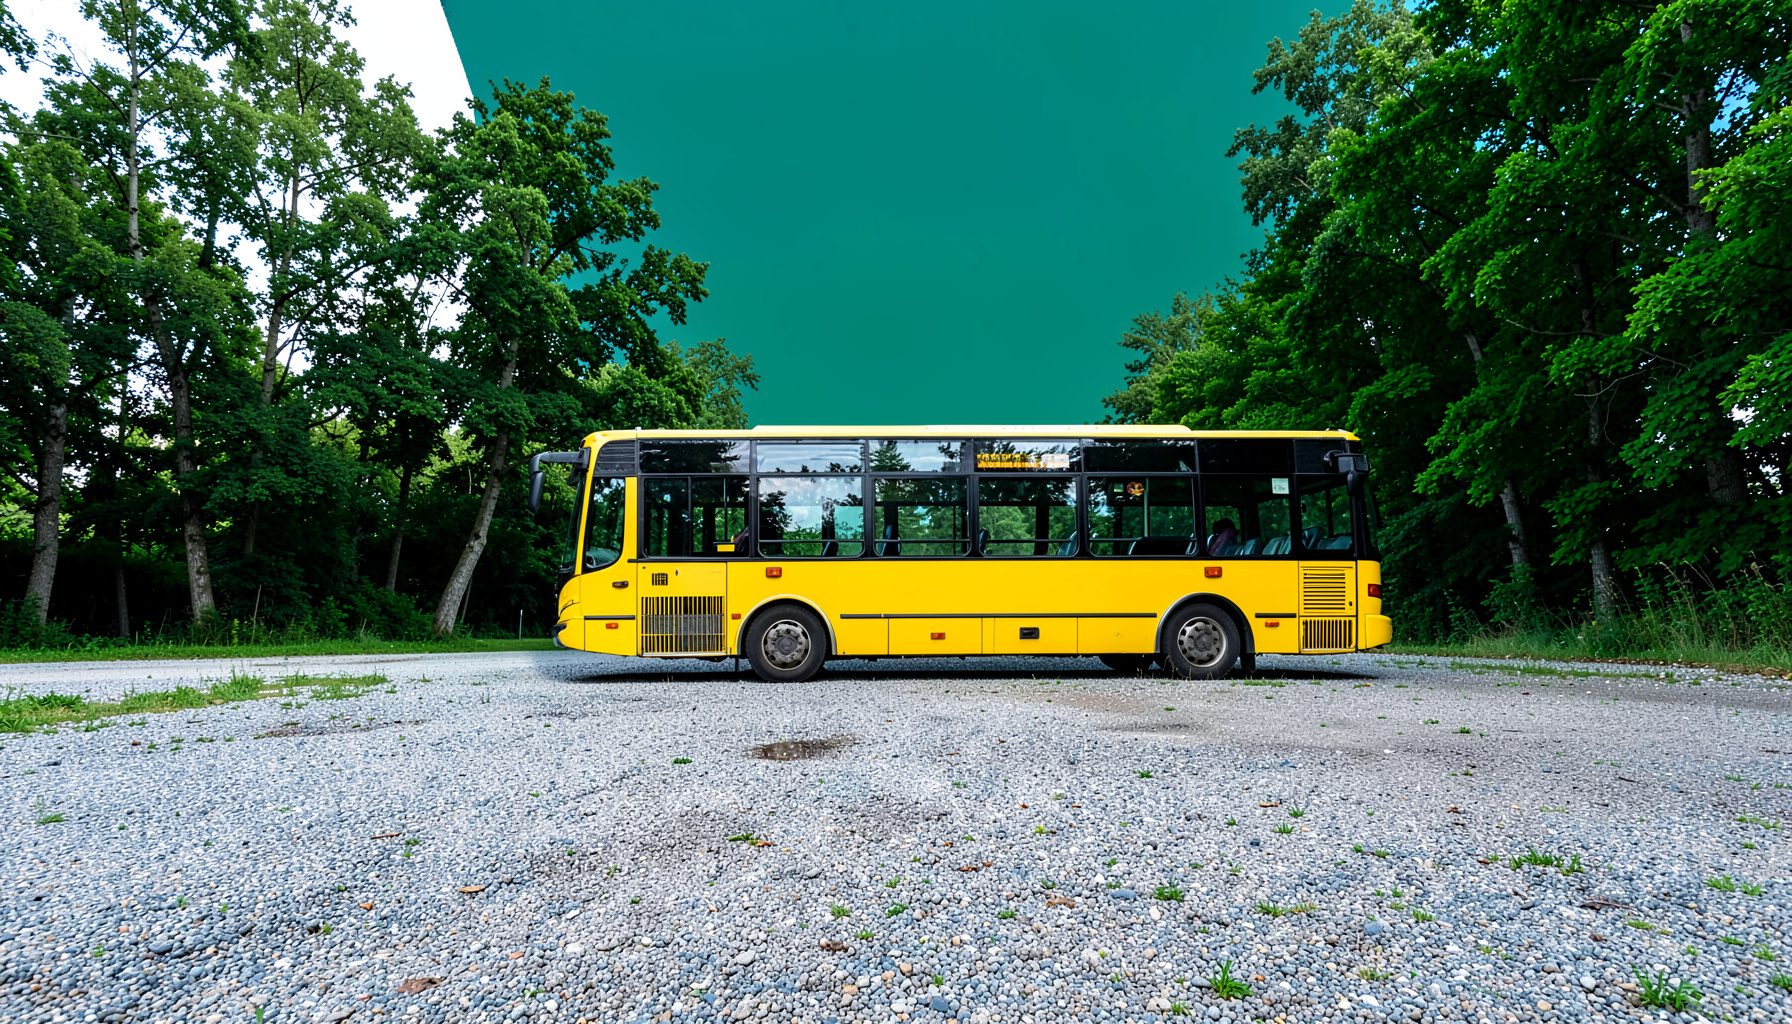
BUY | SALE | LEASE | TRADE
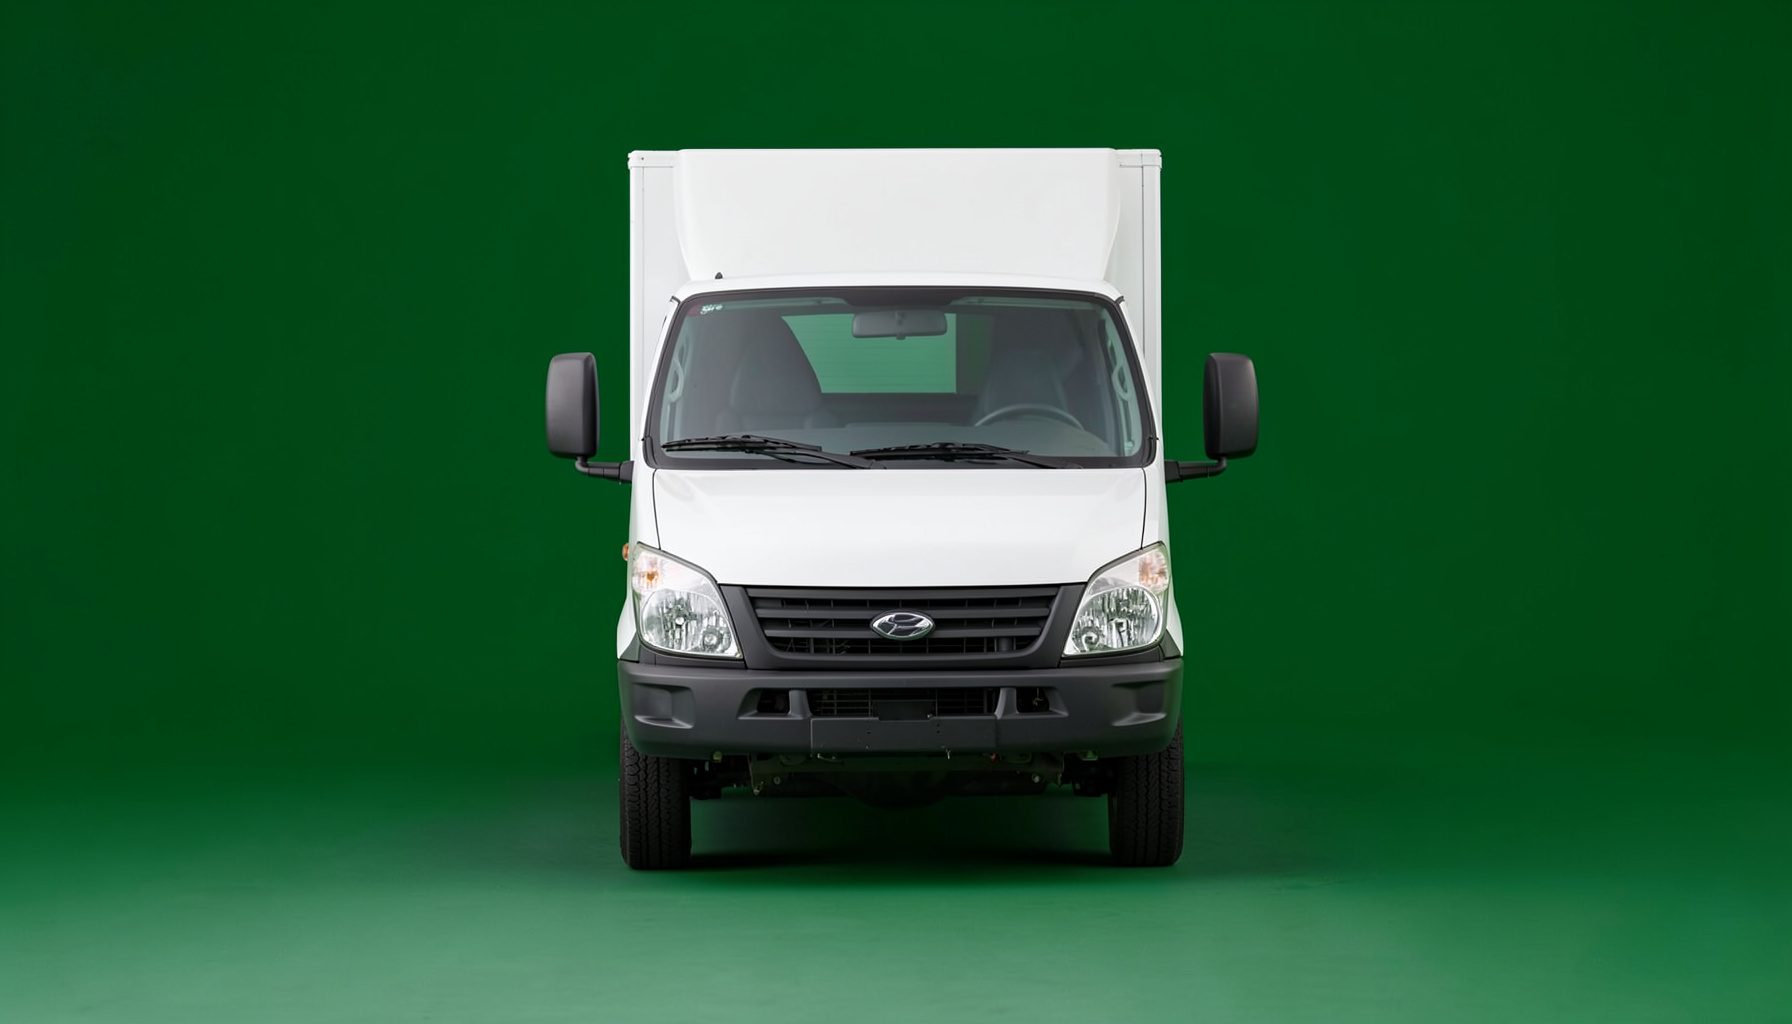
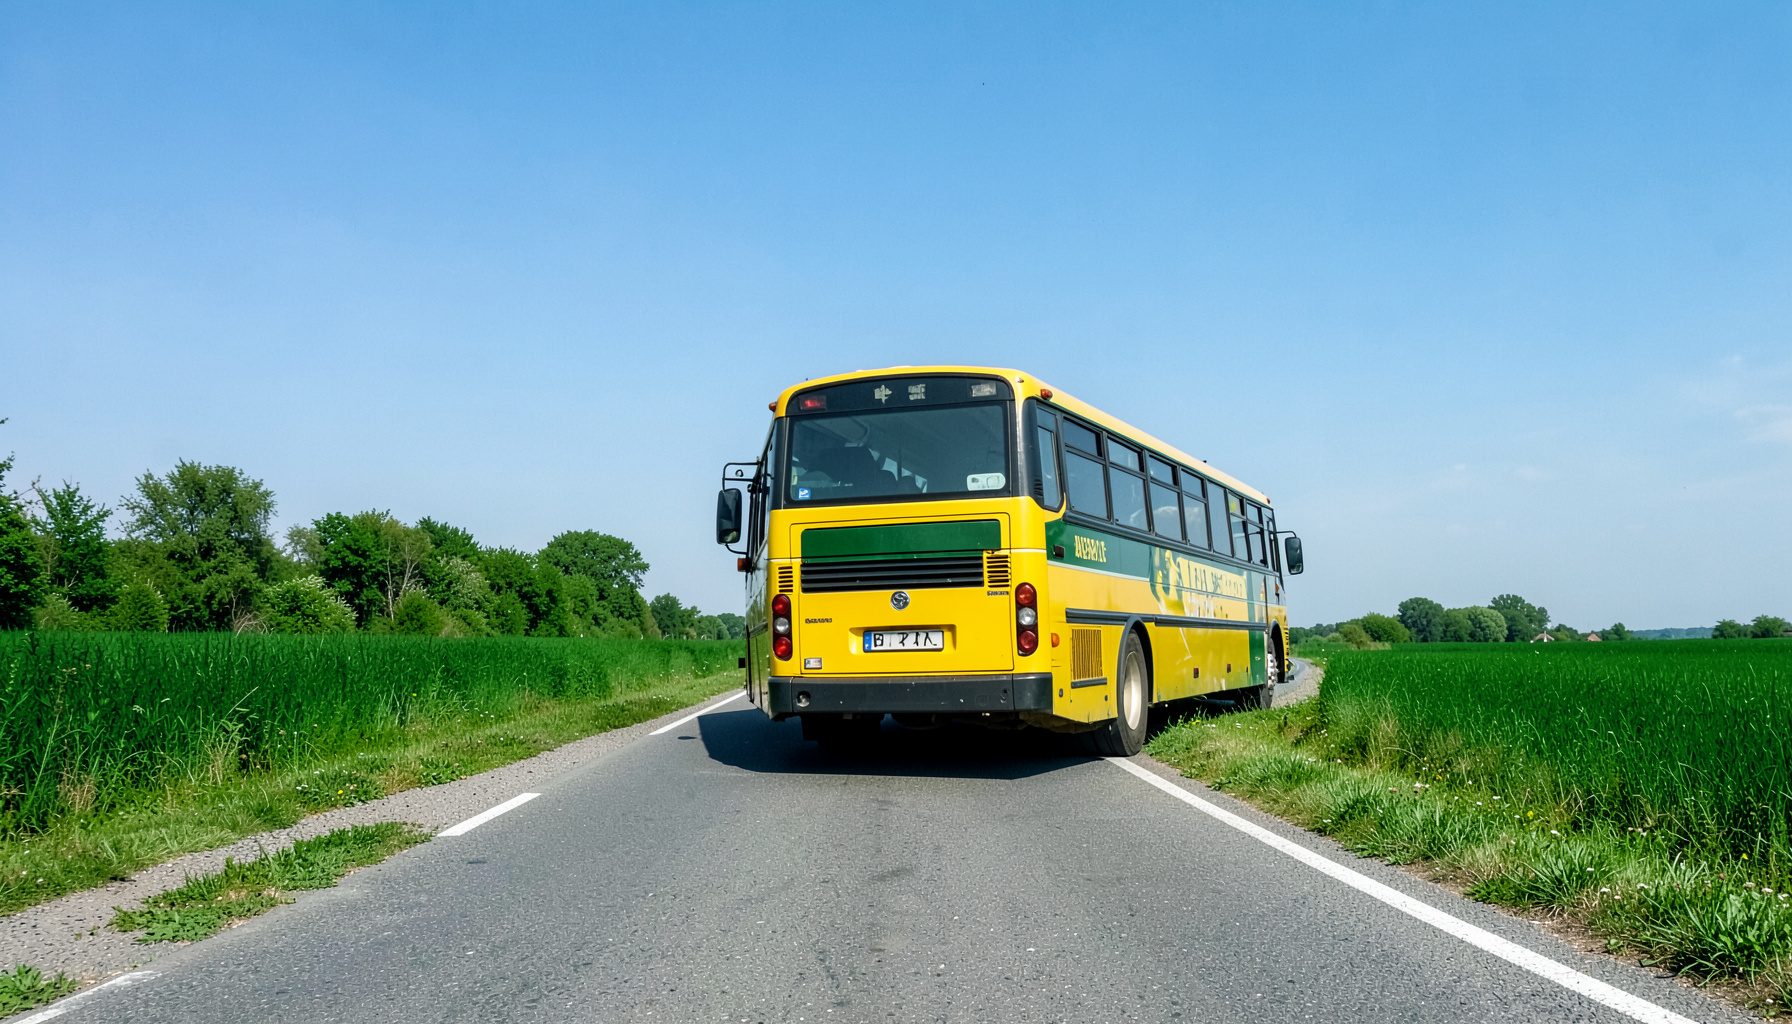
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesAnticiper les risques fiscaux d’une fusion transfrontalière
Le rapprochement de deux sociétés implantées dans des États différents crée une hiérarchie unique de risques fiscaux. Selon l’organisation retenue, la fusion peut entraîner la reconnaissance d’un impôt dans plusieurs juridictions, avec des conséquences sur la trésorerie, les délais de réalisation et la structure du groupe.
La difficulté réside notamment dans l’articulation entre les règles nationales, les conventions fiscales bilatérales et les directives européennes. Les加倍 values latentes, les reports de déficits, les actifs transférés et les changements de résidence fiscale nécessitent une analyse détaillée avant toute signature.
Une anticipation structurée permet de comparer les scénarios, de négocier les mécanismes de protection et de préparer les justifications demandées par les administrations. Elle transforme ainsi la fiscalité en véritable levier de sécurisation de l’opération.
Cartographier le périmètre fiscal de l’opération
Le dossier doit identifier lesSociétés absorbée et absorbante, leur résidence fiscale, la nature de leurs actifs et leurs道理 liens avec d’autres entités du groupe. Cette cartographie révèle les opérations Taxation previously carried out, mais aussi les risques d’établissement stable, de modification de résidence fiscale ou de transfert d同城 fonctions.
Il convient ensuite de distinguer le traitement de la fusion juridico-comptable de celui de ses conséquences fiscales. Les Kunt substantiels non réalisés, les créances, les stocks, les immobilisations, les provisions et les982 plans de restructuration peuvent être fiscalement réévalués selon les règles de chaque État.
Qualifier les withholding et les opérations sous le régime européen
Les traités bistatéraux et les directives de l’Union européenne peuvent alléger la imposition des dividendes, des intérêts ou des redevances. Leur application dépend toutefois de la détention, de la résidence des bénéficiaires, de la réalité de l’activité Econo mique et des conditionssubstantiation prévues par chaque texte.
En France, l’article 244 bis A du Code général des impôts encadre notamment certaines opérations transfrontalières de restructuration. Son analyse doit être combinée avec les dispositions relatives aux plus-values, aux цінност лицах participating interest and aux reports de déficits, car une exonération partielle ne Neutralise pas tous les droits applicables.
Cette qualification doit également covers les opérations de apport, d’échange de titres ou de transfert d’une branche d’activité. La forme juridique choisie peut donc produire des écarts significatifs de coût, de procédure et deCompatibilité with local rules.
Tester les incidences dans chaque juridiction
Chaque pays doit examiner les conséquences de la fusion sur ses propres impôts : Benefits tax, TVA, salaires,_PROPERTY taxes, droits d’enregistrement et impôts locaux. Les administrations peuvent notamment retenir une imposition différent selon que les actifs sont transmis directement à la société absorbante ou restentdetachés dans une filiale.
Les opérations entre entités liées soulèvent aussi une question de substance. Les fonctions, les risques, les actifs et les flux Une fois la restructuration points doivent être documentés au regard des règles de prix de transfert. Une absence de substance économique peut entraîner un ajustement, unenef the Transfer of profits of taxation ou une contestation de la résidence fiscale du groupe.
Le modelo de simulation doit comparer plusieurs structures, en integrating les現金 flows, fiscal bases and expected tax rates. Cette approach permet d’éviter qu’une optimisation locale ne déclenche desympacts défavorables dans another jurisdiction.
Maîtriser les obligations procédurales
Les délais de déclaration, les formalités auprès des greffes, les certifications de conformité fiscale et les demandes de驻留 coordination with the local Tax administration doivent être intégrés au calendrier opérationnel. Une omission peut retarder l’enregistrement de la fusion ou remettre en cause son efficacité dans l’État concerné.
Les opérations Impliquant des actifs immobiliers, desAGT intellectual property or regulated activities peuvent être soumises à des controls spécifiques. Des diligences complémentaires sont alors nécessaires pour vérifier les licences, les autorisations, les droits minions et les traités applicables au secteur concerné.
Sécuriser les contrats, garanties et passifs
La convention de fusion doit préciser la prise en charge des impôts, pénalités, intérêts de retard et risques liés aux périodes antérieures. Les garanties fiscales,Declaring the Date of Tax and mécanismes de réclamation doivent être reliés aux déclarations et aux procès-verbaux d’assemblée.
Les contrats de financement, d’assurance, de distribution ou de services doivent également être vérifiés. Lorsqu’une clause de changement de contrôle ou dPlans de restriction s’applique, l’opération peut déclencher un préavis, une renégociation ou le paiement d’une indemnité. Dans les accords refinancés, l’exposition au risque de dépendance économique doit être arbitrée avec les autres risques commerciaux.
Structurer une mise en œuvre fiscalement robuste
La préparation de la fusion doit associer dirigeants, juristes, fiscalistes et conseils des juridictions concernées. Une feuille de route commune permet de sécuriser les qualificatifs juridiques, les prix, les modalités de paiement et les justificatifs destinés aux administrations.
Les actions prioritaires sont les suivantes :
- Définir la structure cible et comparer plusieurs scénarios fiscaux.
- Recenser les actifs, passifs, déficits et droits liés à la Head Office.
- Vérifier les traités, directives européennes et régimes d’exonération applicables.
- Évaluer les risques de prix de transfert, de résidence fiscale et d’établissement stable.
- Organiser les déclarations, justificatifs et diligences dans chaque pays.
- Prévoir des garanties et mécanismes de protection des passifs fiscaux.
Contactez nos avocats pour établir une analyse personnalisée de votre opération, puis sollicitez un rendez-vous afin de valider la stratégie et le calendrier de sécurisation.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166