C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
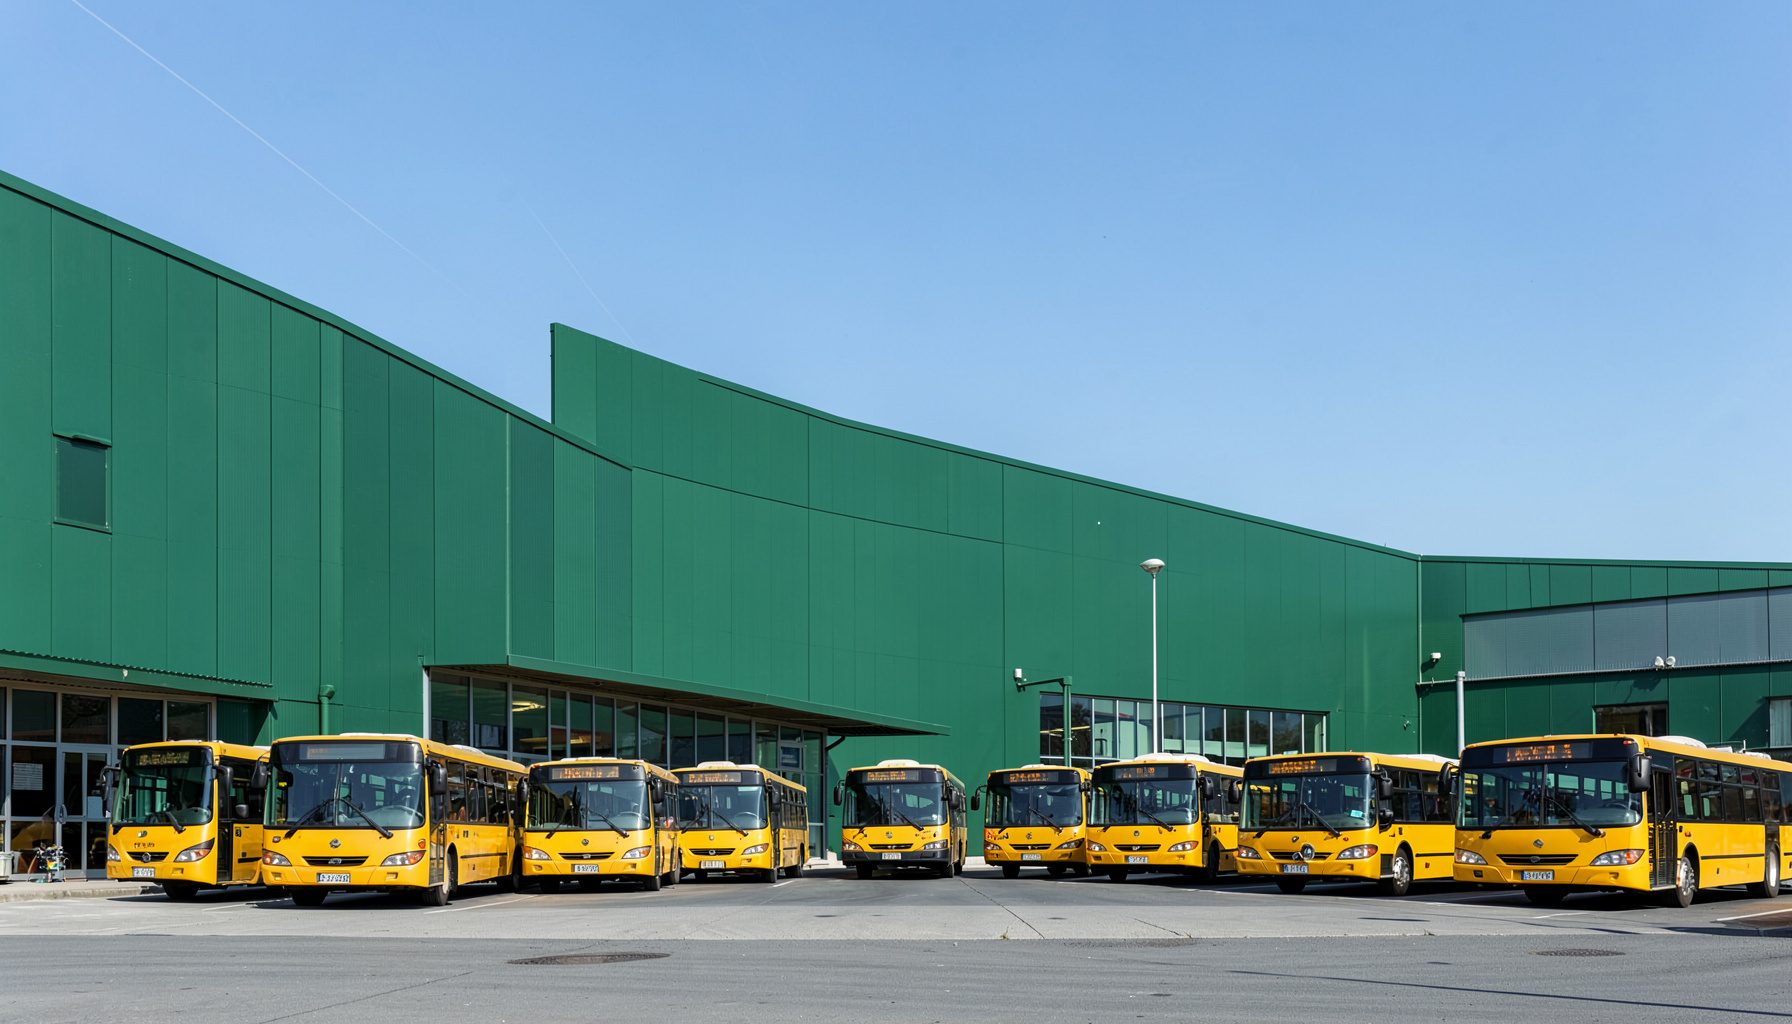
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus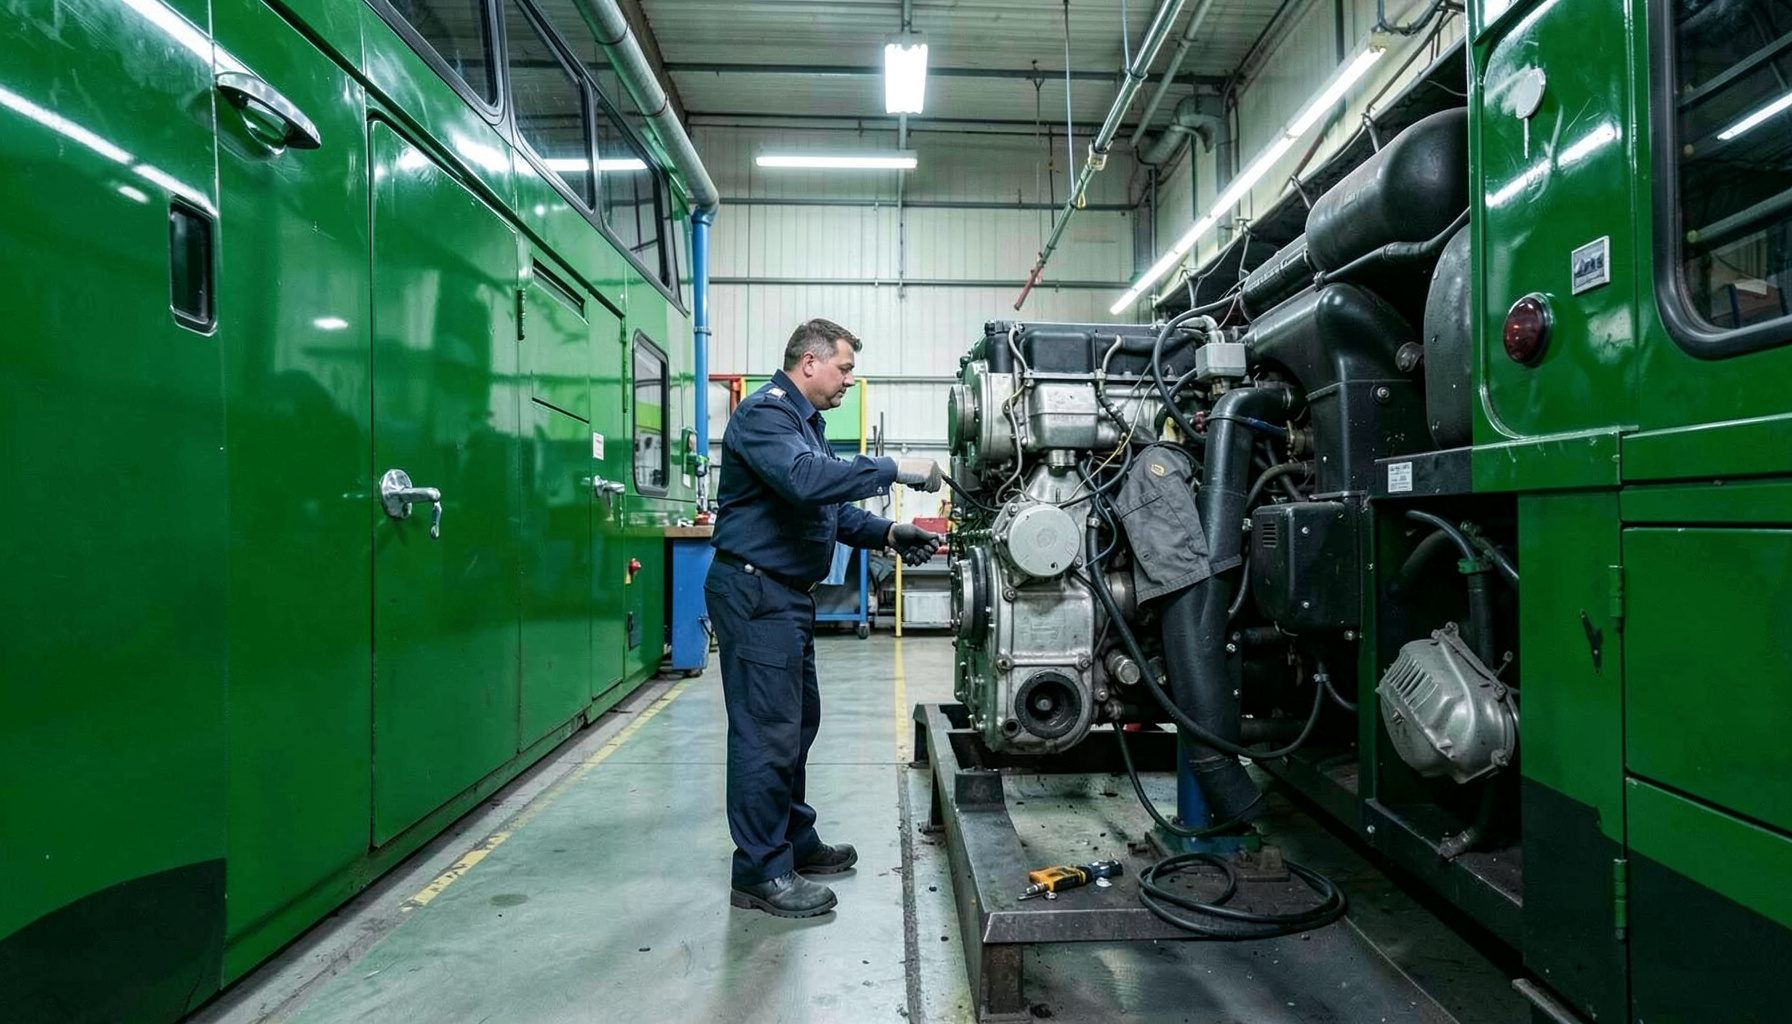
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous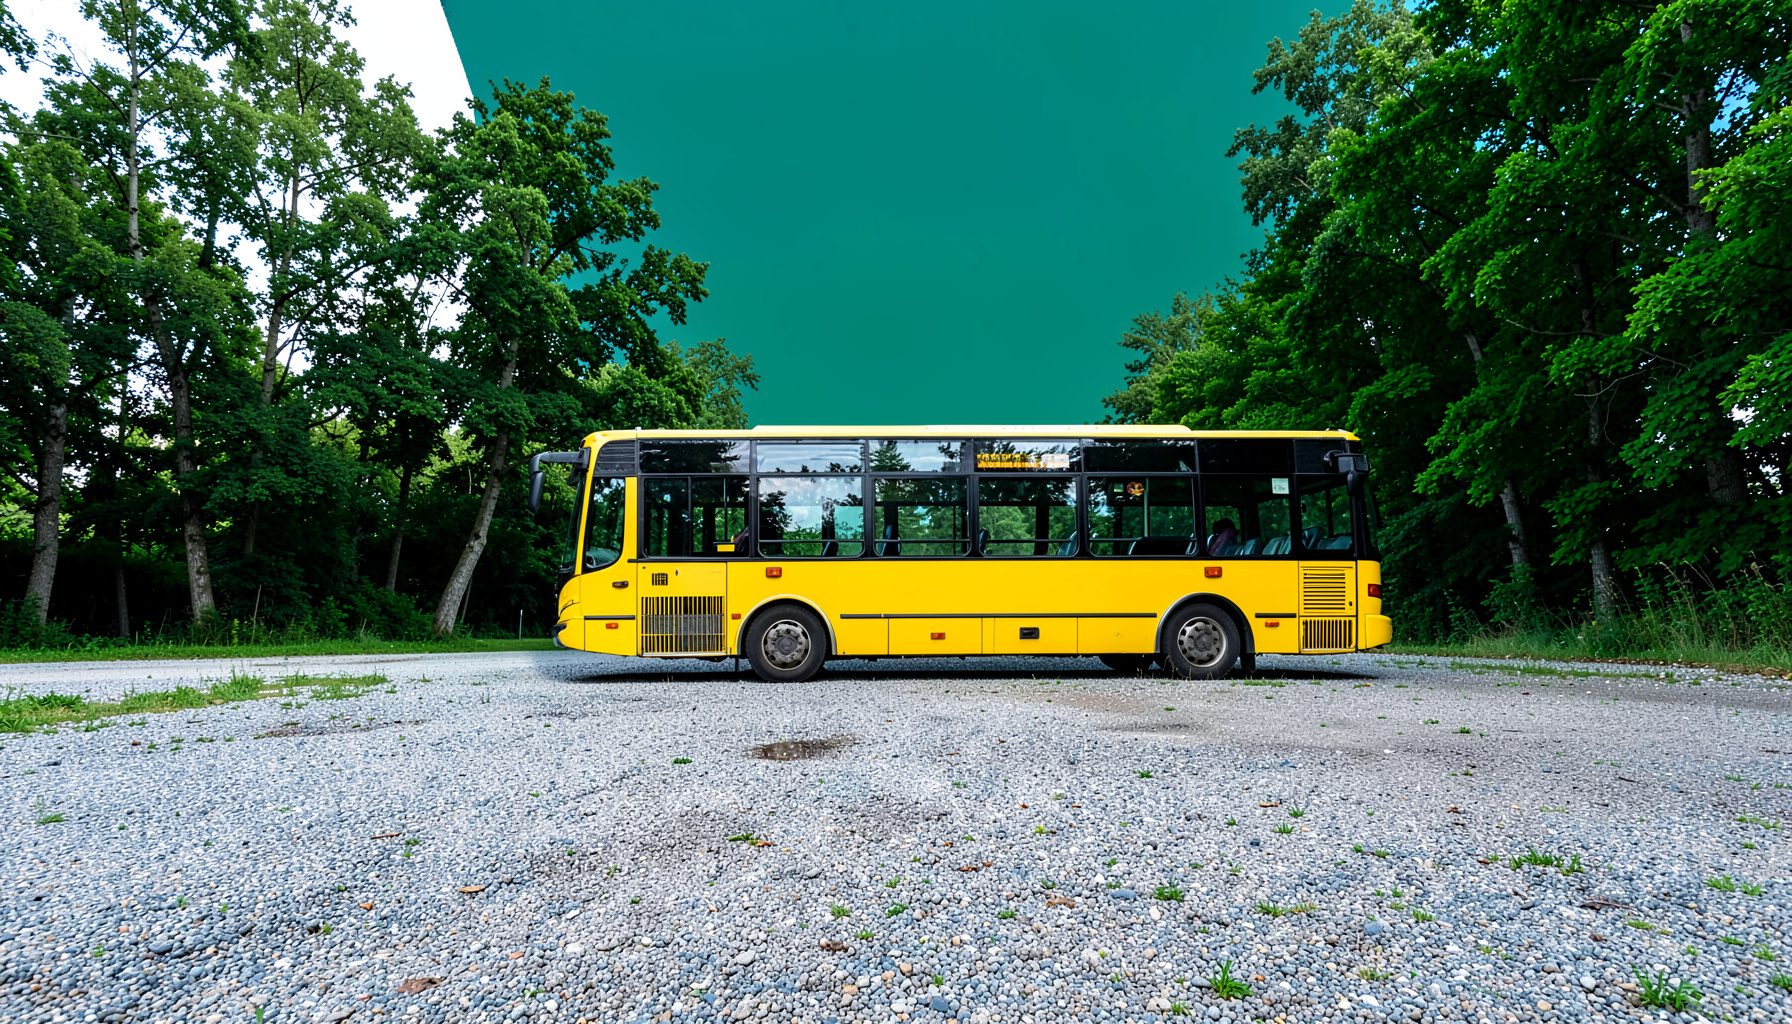
BUY | SALE | LEASE | TRADE
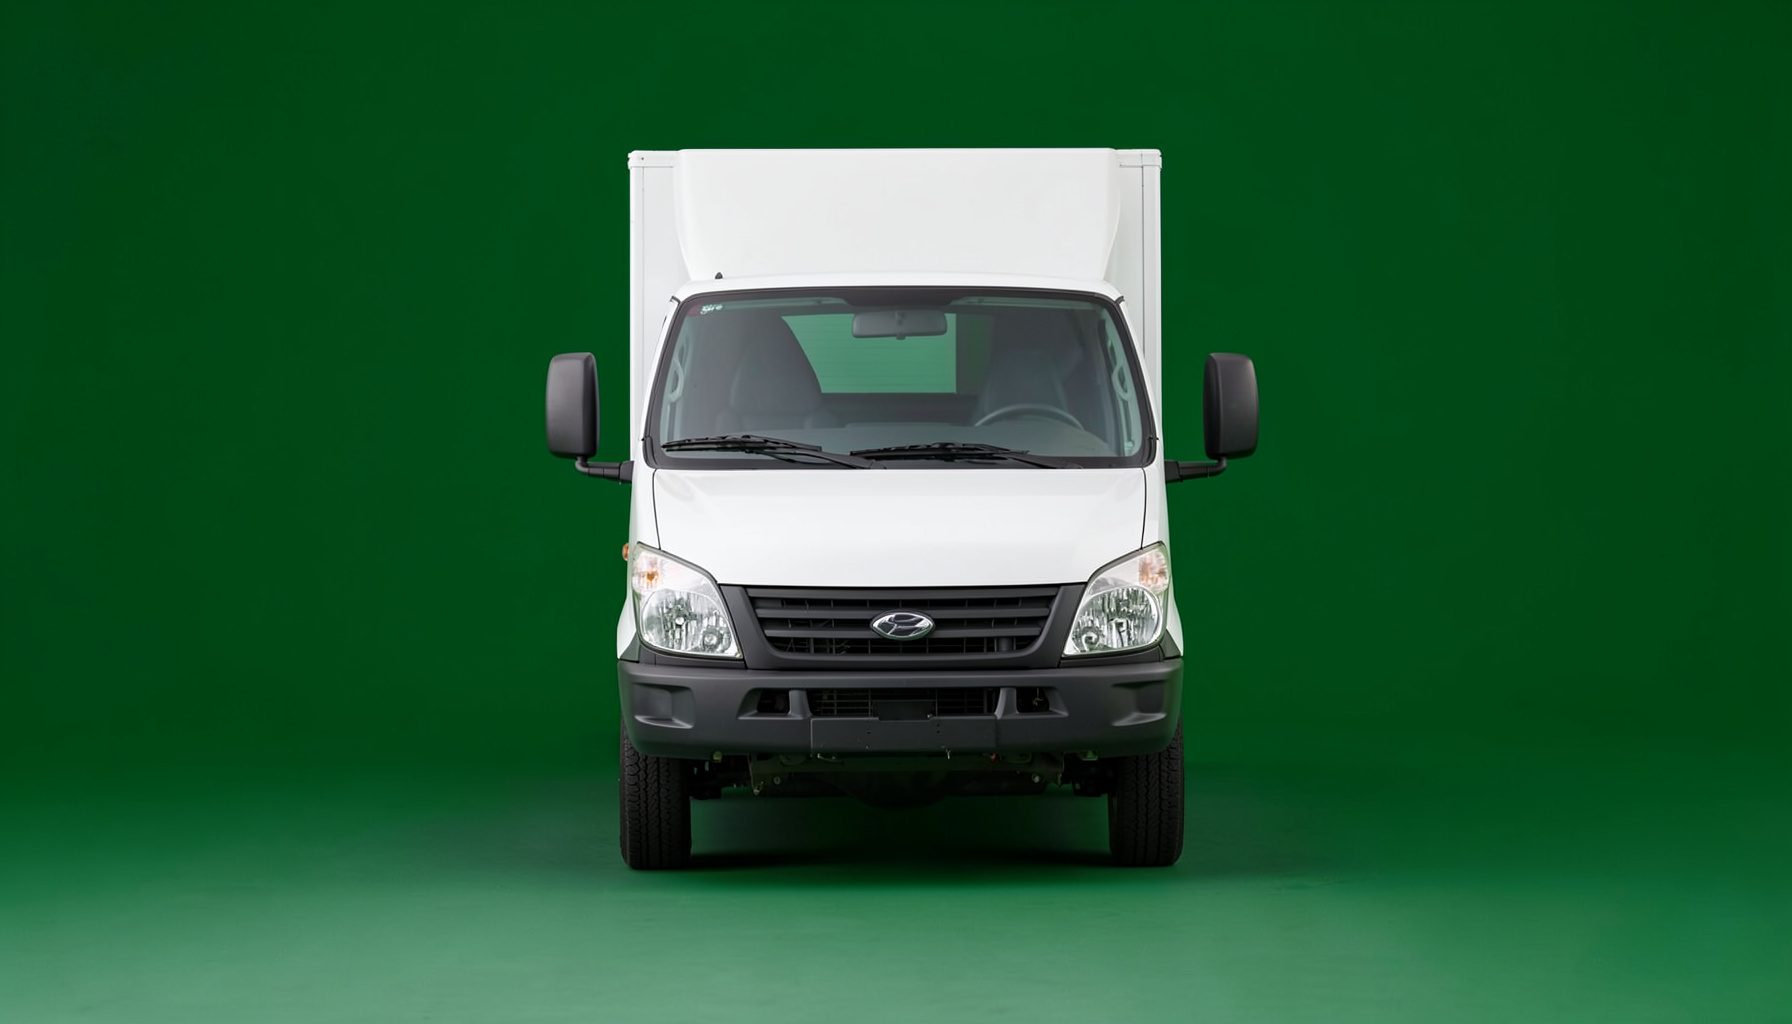
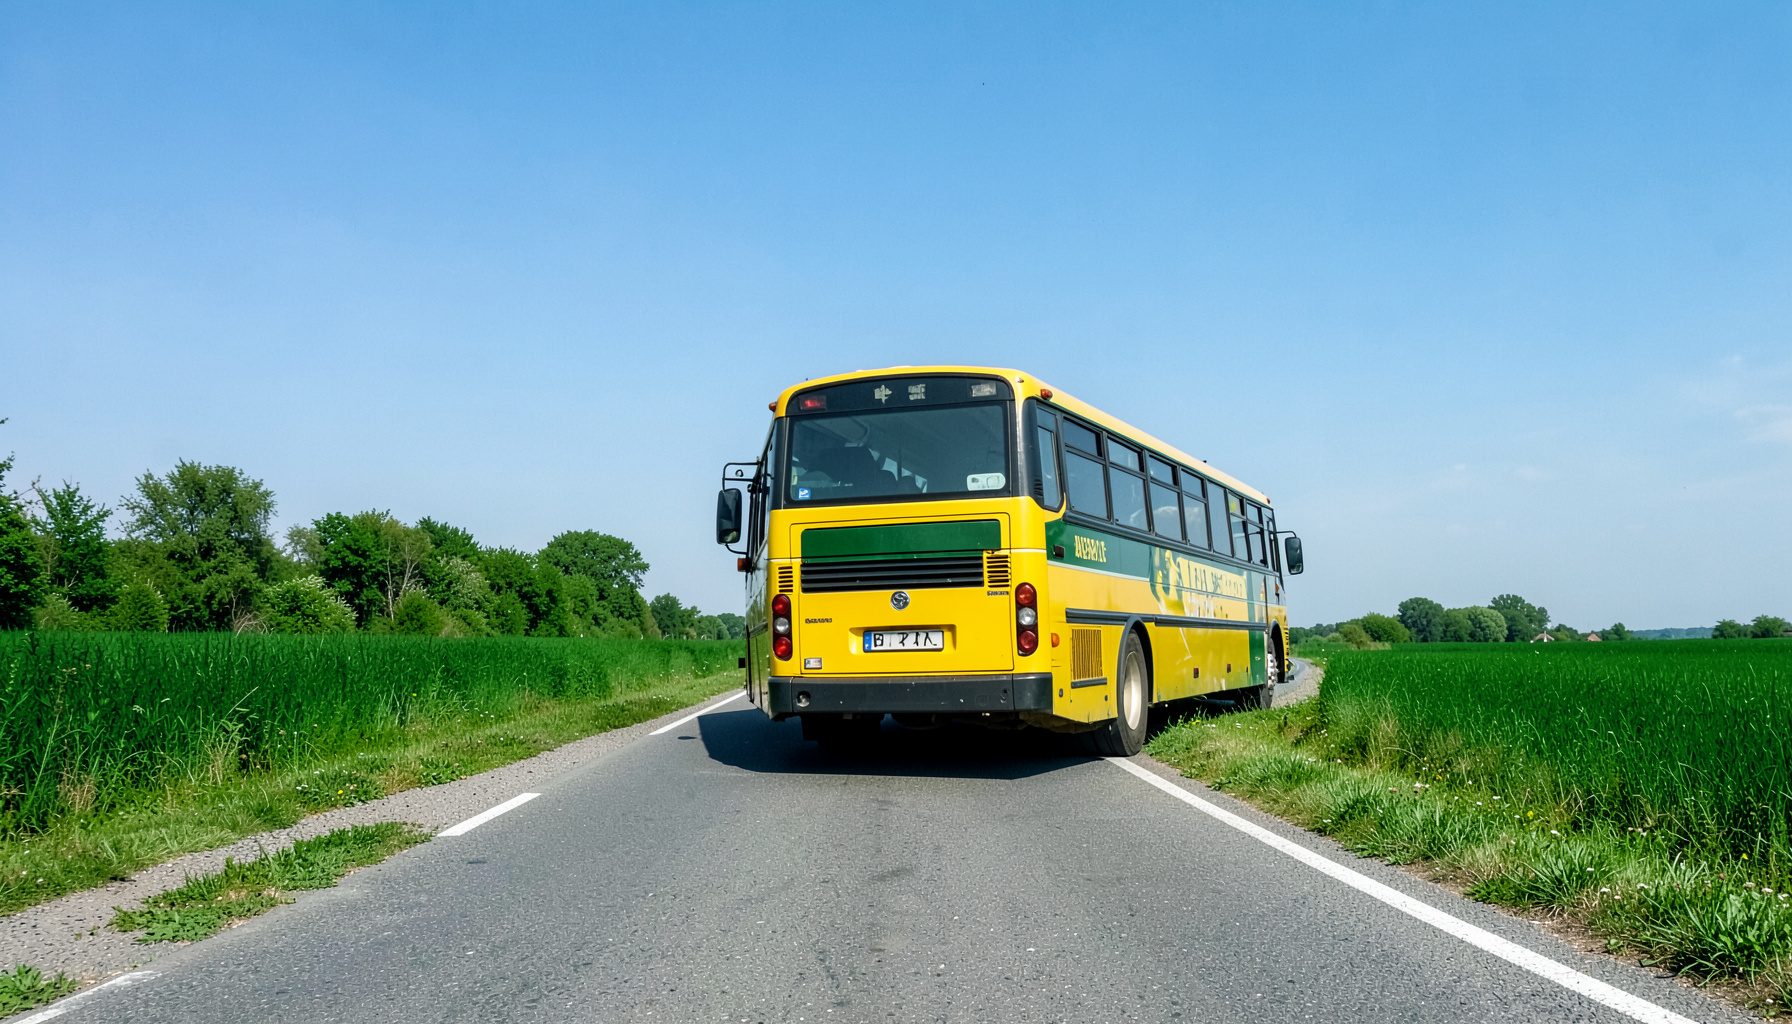
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFaute inexcusable et faute intentionnelle en droit des assurances
En droit français des assurances, la qualification de la faute commise par l'assuré détermine largement l'étendue de la garantie contractuelle et les obligations de l'assureur. Les notions de faute inexcusable et de faute intentionnelle, bien que parfois confondues dans le langage courant, recouvrent des réalités juridiques profondément distinctes dont les conséquences pratiques divergent sensiblement.
Cette distinction revêt une importance capitale tant pour les compagnies d'assurance que pour les entreprises et professionnels libéraux. Elle conditionne la mise en jeu de la responsabilité civile, le déclenchement des garanties défense-recours, et parfois l'application d'exclusions prévues par les contrats d'assurance responsabilité civile professionnelle.
L'étude comparative de ces deux catégories de fautes éclaire les rédacteurs de contrats, les magistrats saisis de litiges, ainsi que les juristes confrontés à des situations hybrides. Dans certains contentieux transdisciplinaires, les frontières entre négligence caractérisée et volonté délibérée requièrent une analyse dépassant les qualifications classiques.
Enfin, dans un contexte marqué par le développement de contentieux spécialisés engageant la responsabilité des entreprises, la qualification correcte de la faute demeure un enjeu stratégique majeur pour les assureurs comme pour leurs assurés.
Les fondements juridiques de chaque qualification
La faute inexcusable trouve son origine historique dans le droit de la sécurité sociale, où elle désigne la faute d'une gravité exceptionnelle commise par l'employeur, ayant contribué à un accident du travail ou à une maladie professionnelle. Transposée dans le droit commun des assurances, elle qualifie un comportement d'une particulière gravité révélant une conscience aiguë du danger encouru par autrui.
La faute intentionnelle se définit comme un acte commis avec la volonté délibérée de causer un dommage. L'élément intentionnel suppose un acte positif ou négatif, la conscience de l'illicéité et l'intention de produire le résultat dommageable. Cette qualification reste rare en pratique, l'auteur préférant souvent invoquer une simple négligence ou une imprudence.
Les critères distinctifs de la faute inexcusable
Pour retenir la faute inexcusable, la jurisprudence exige traditionnellement la réunion de plusieurs critères cumulatifs. L'auteur doit avoir eu conscience du danger, cette connaissance résultant souvent de précédents accidents, d'avertissements ou de normes techniques non respectées. Le comportement adopté doit ensuite traduire une indifférence caractérisée à l'égard des conséquences prévisibles.
Cette démarche d'appréciation rejoint, dans une certaine mesure, celle conduite en matière de faute médicale grave, où l'évaluation de la négligence détermine largement les voies d'indemnisation ouvertes à la victime.
Les éléments constitutifs de la faute intentionnelle
La faute intentionnelle suppose une démarche réfléchie et volontaire de l'auteur visant à provoquer le dommage. À la différence de la faute inexcusable, caractérisée par une prise de risque consciente mais sans volonté directe de nuire, l'intention traduit une action délibérée orientée vers la réalisation du préjudice. Cette distinction s'avère déterminante dans les contrats d'assurance prévoyant des exclusions spécifiques.
En matière de responsabilité des entreprises, certains comportements démontrent cette volonté, notamment lorsque des dirigeants acceptent sciemment des violations graves de normes, comme l'illustre la jurisprudence récente relative à la responsabilité environnementale des personnes morales.
Les conséquences sur les garanties d'assurance
Les contrats d'assurance comportent fréquemment des clauses d'exclusion opposables en cas de faute intentionnelle de l'assuré. Cette exclusion, fondée sur les dispositions du Code des assurances, vise à empêcher l'indemnisation d'un comportement volontaire contraire à l'ordre public. La faute inexcusable, en revanche, ne déclenche généralement pas cette exclusion, sauf clause contractuelle spécifique négociée par les parties.
Toutefois, certaines polices prévoient des plafonnements d'indemnisation ou des franchises majorées lorsqu'une faute inexcusable est retenue. Cette modulation tarifaire reflète l'appréciation du risque par l'assureur et traduit l'idée que les comportements gravement négligents, sans être dolosifs, appellent une responsabilisation financière accrue.
La charge de la preuve et le contentieux
La charge de la preuve pèse en principe sur celui qui invoque l'exclusion ou la limitation de garantie, conformément à une jurisprudence constante. L'assureur doit démontrer l'existence d'une intention frauduleuse ou, pour la faute inexcusable, l'ensemble des éléments constitutifs par lui allégués. Cette preuve repose sur des expertises techniques, des témoignages et l'analyse minutieuse des circonstances factuelles.
Les juridictions compétentes, qu'il s'agisse des tribunaux civils, sociaux ou pénaux, abordent différemment ces qualifications selon la nature du contentieux. Le développement de contentieux transdisciplinaires renforce l'importance d'une stratégie adaptée, où la qualification de la faute devient un levier procédural déterminant pour les assurés comme pour les assureurs.
Recommandations pratiques pour anticiper les litiges
- Vérifier attentivement les clauses d'exclusion de chaque contrat d'assurance souscrit
- Documenter précisément toute procédure interne de gestion des risques professionnels
- Sensibiliser les dirigeants aux conséquences juridiques d'éventuelles fautes lourdes
- Constituer un dossier probatoire complet dès la survenance d'un sinistre significatif
- Anticiper l'impact d'une qualification sur les plafonds de garantie applicables
- Distinguer clairement faute intentionnelle et négligence simple dans les rapports internes
- Solliciter un avocat spécialisé dès l'ouverture d'une procédure susceptible d'engager la responsabilité
Pour une analyse personnalisée de vos contrats et situations contentieuses, n'hésitez pas à consulter notre cabinet parisien spécialisé en droit des assurances. Nos avocats vous accompagnent dans la qualification juridique de vos dossiers, la négociation des clauses sensibles et la défense de vos intérêts devant toutes juridictions compétentes. Bénéficiez d'une expertise reconnue en prenant rendez-vous dès aujourd'hui.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166