C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
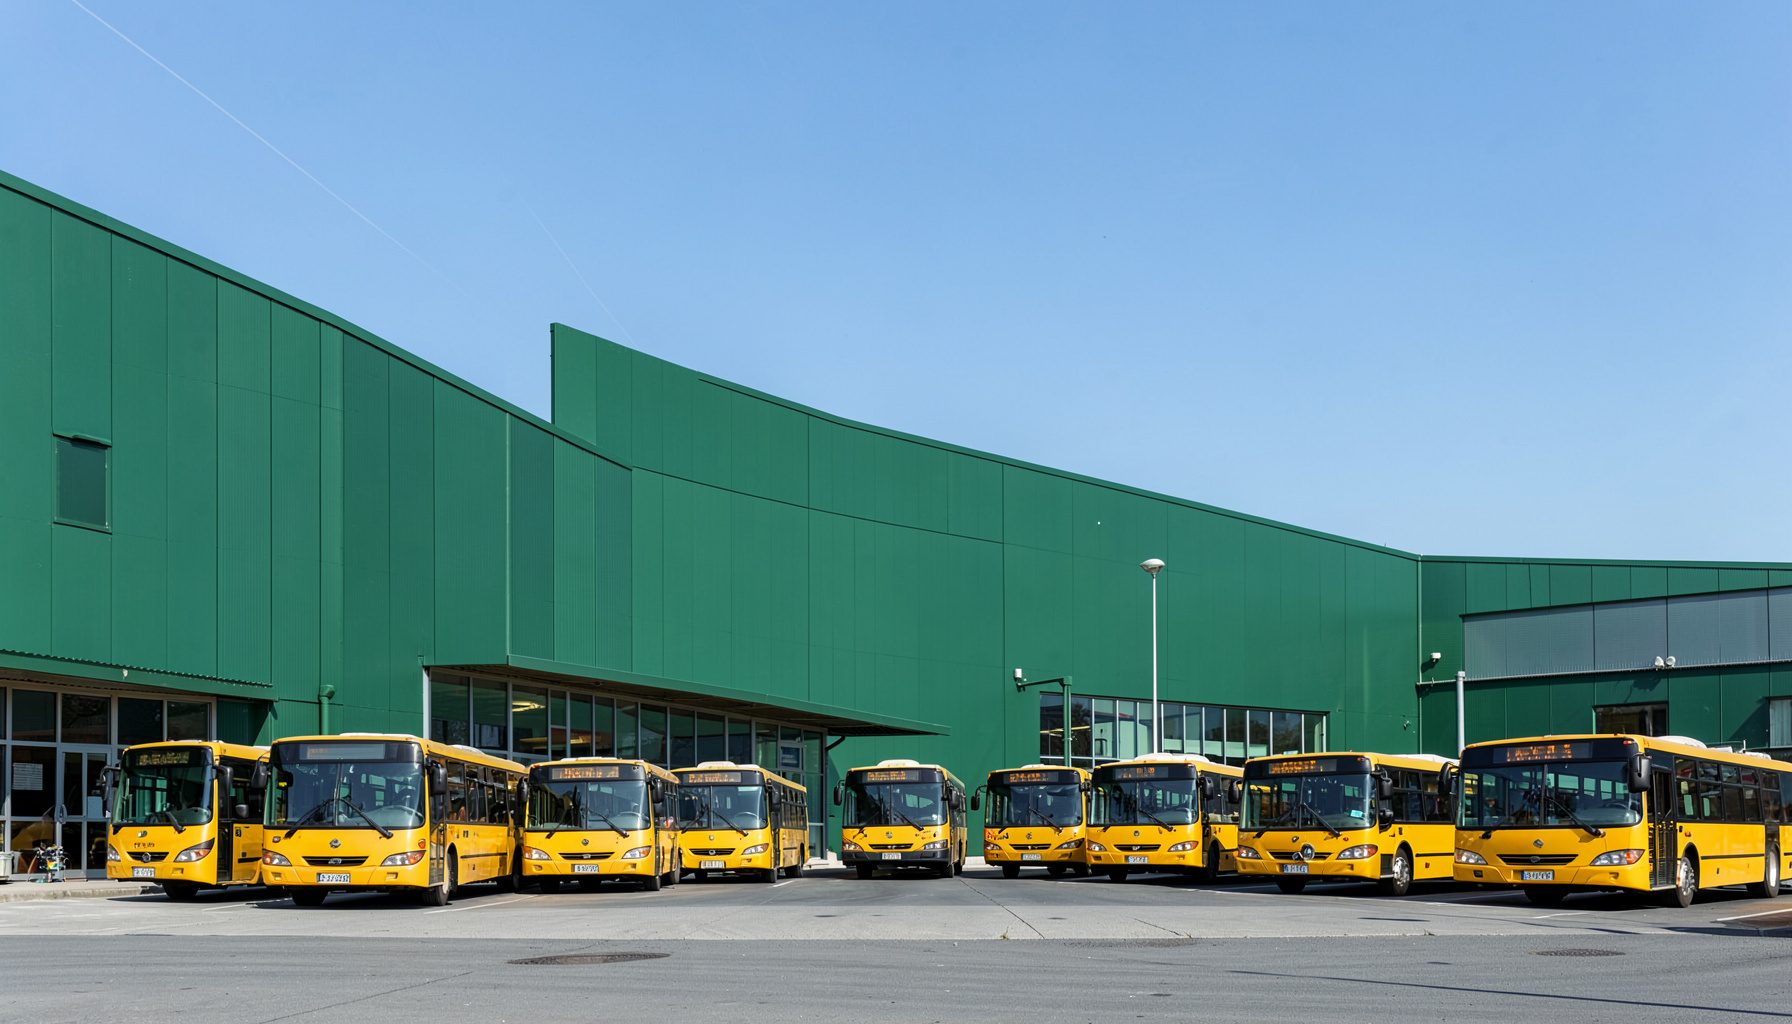
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus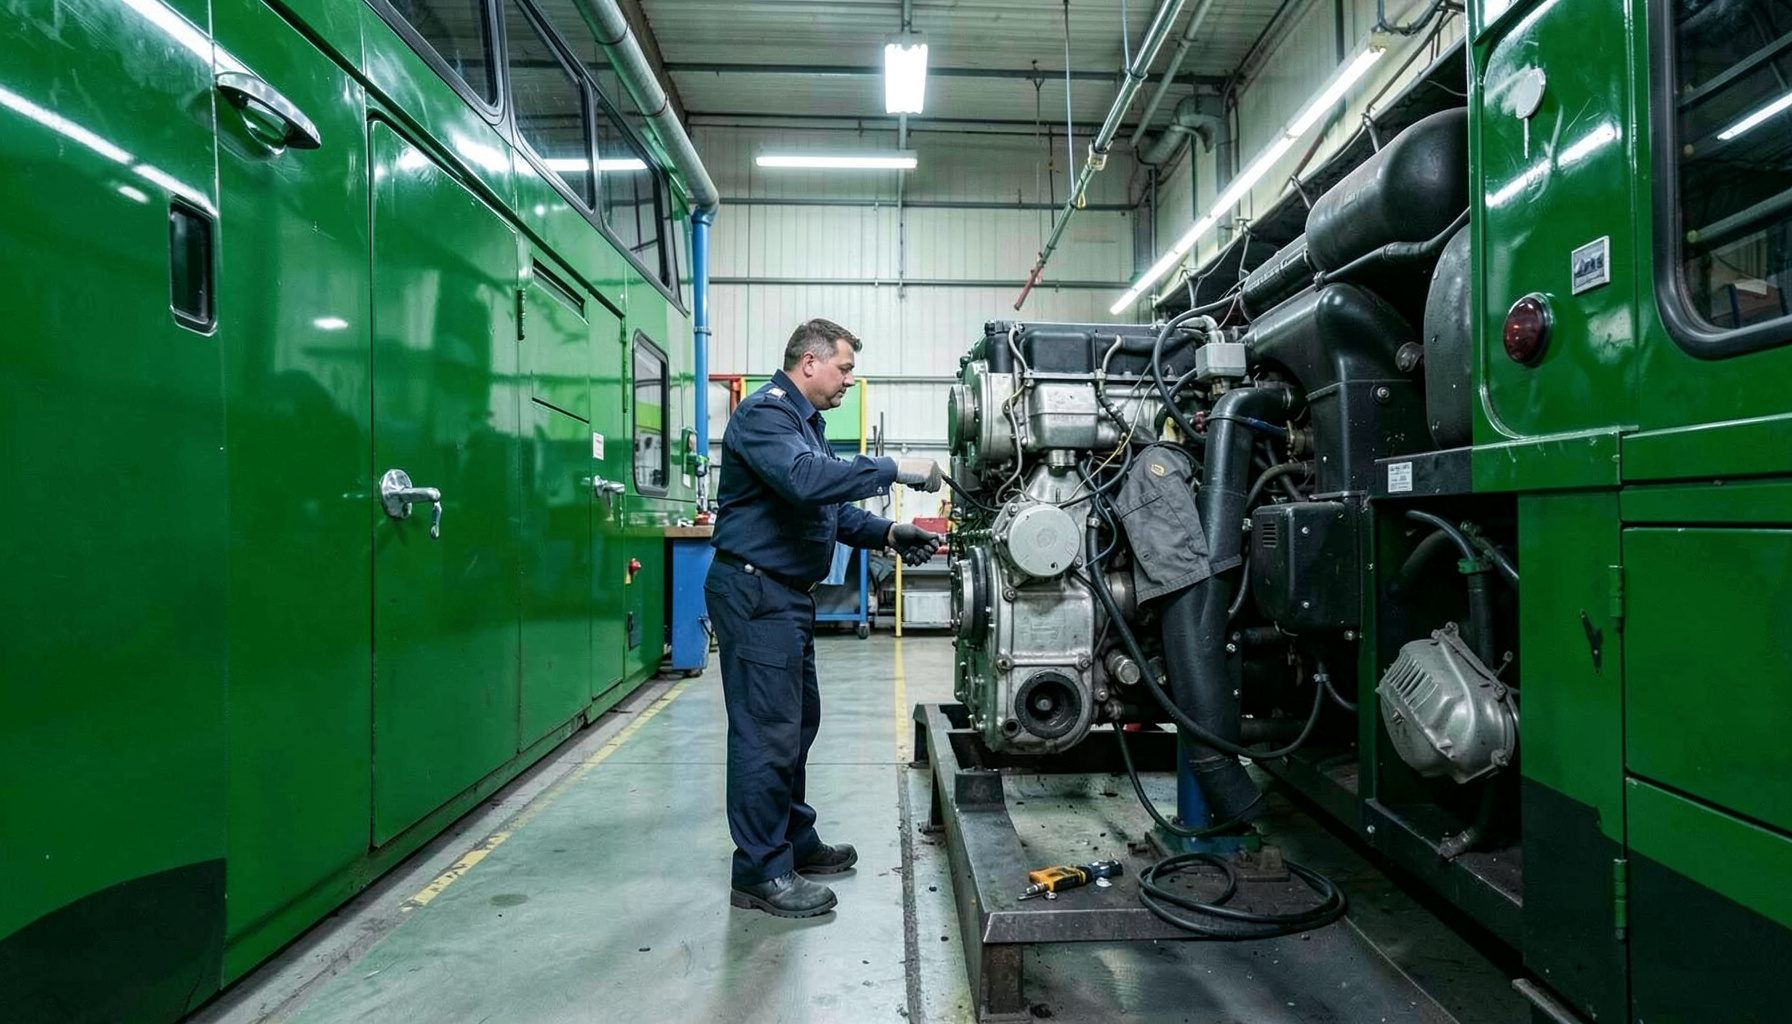
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages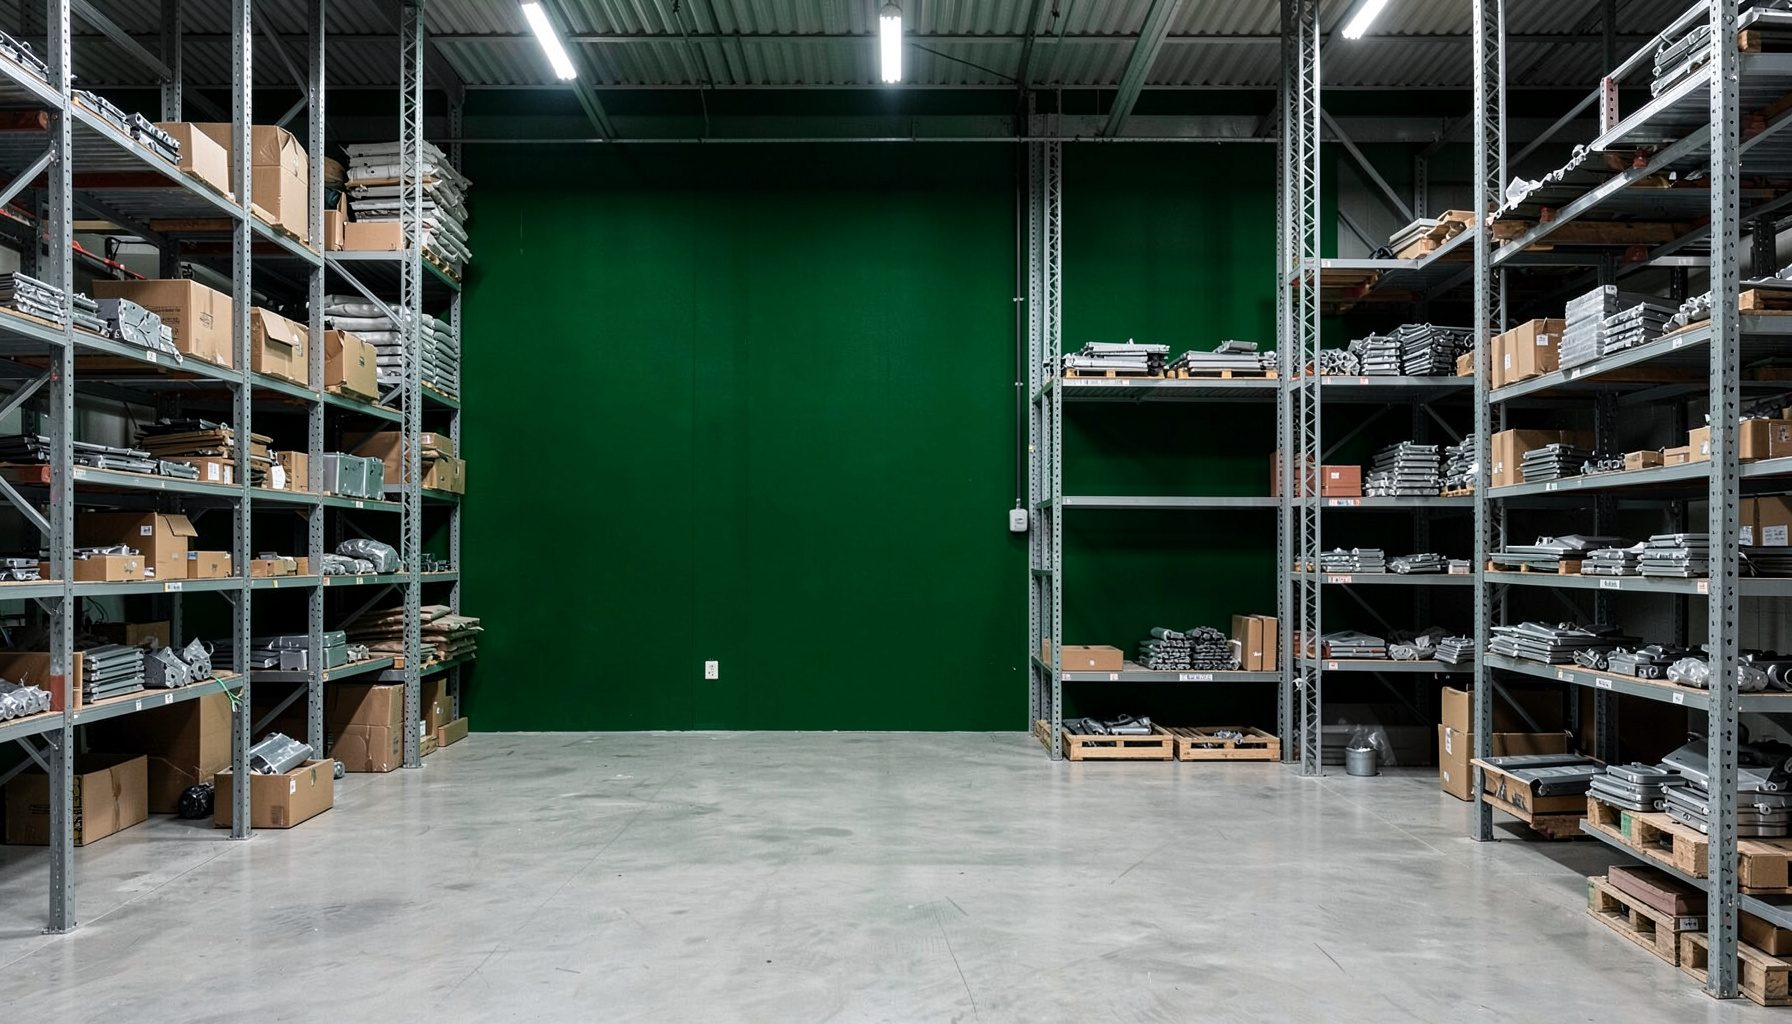
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous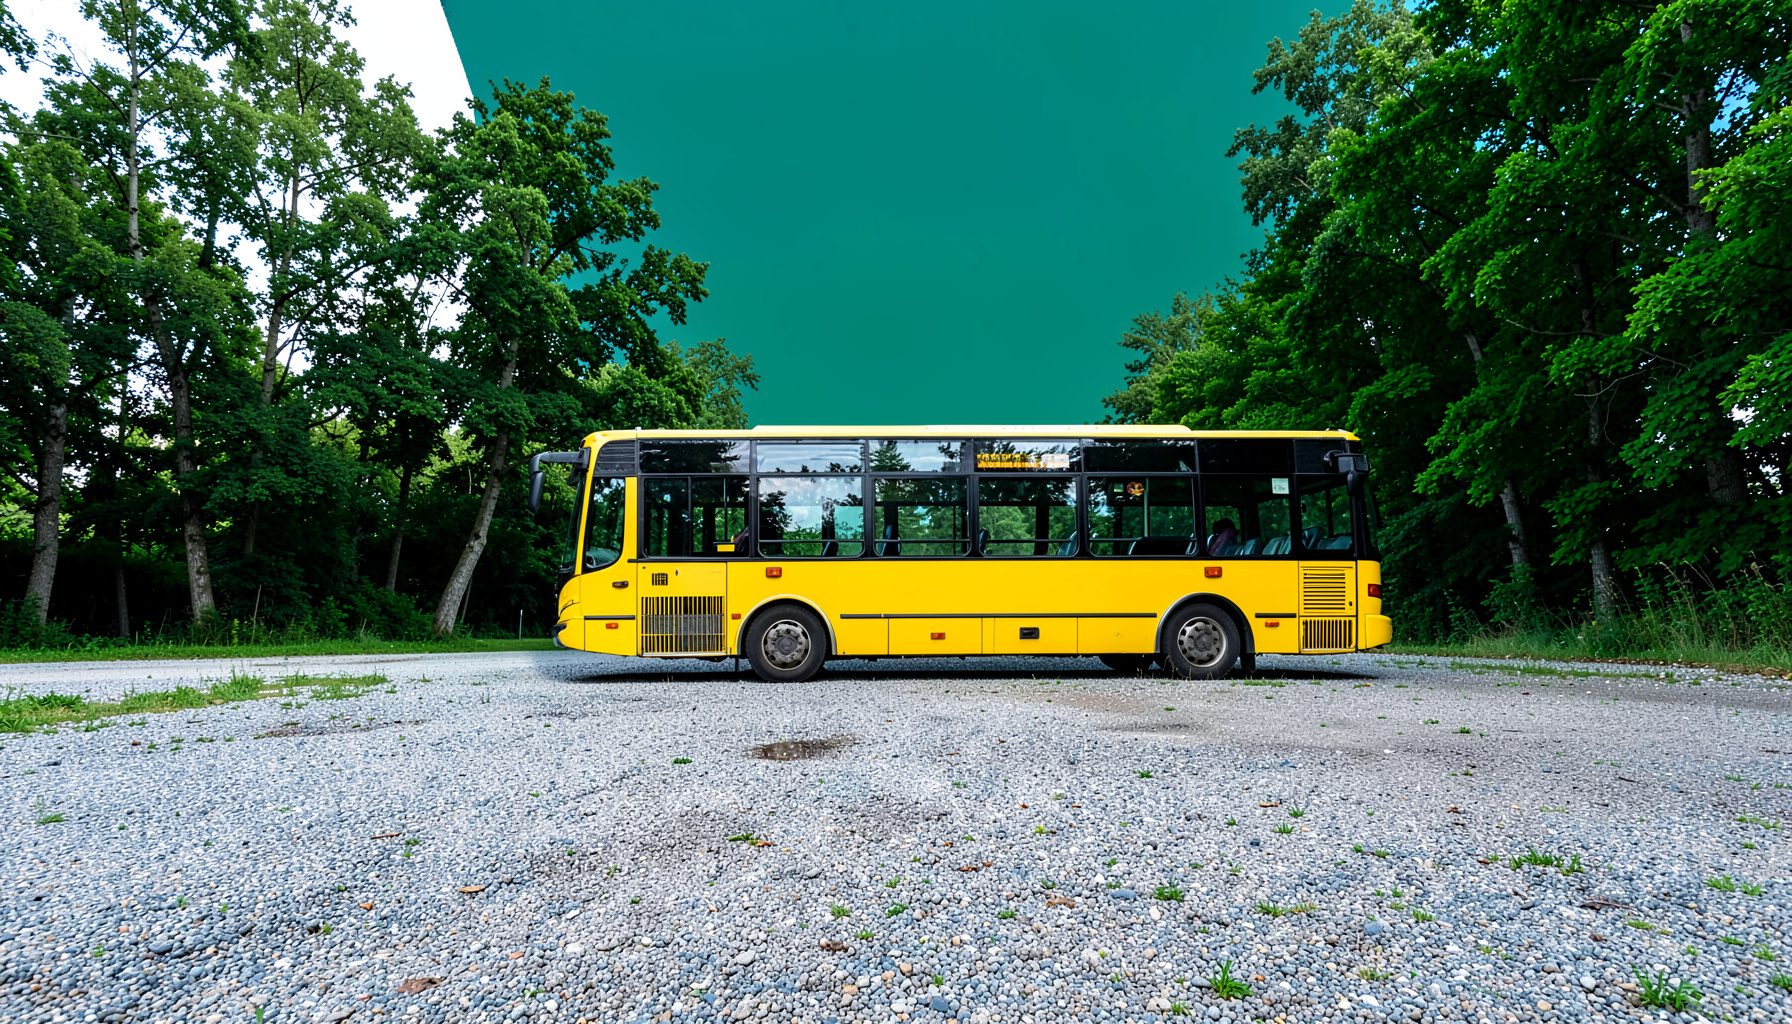
BUY | SALE | LEASE | TRADE
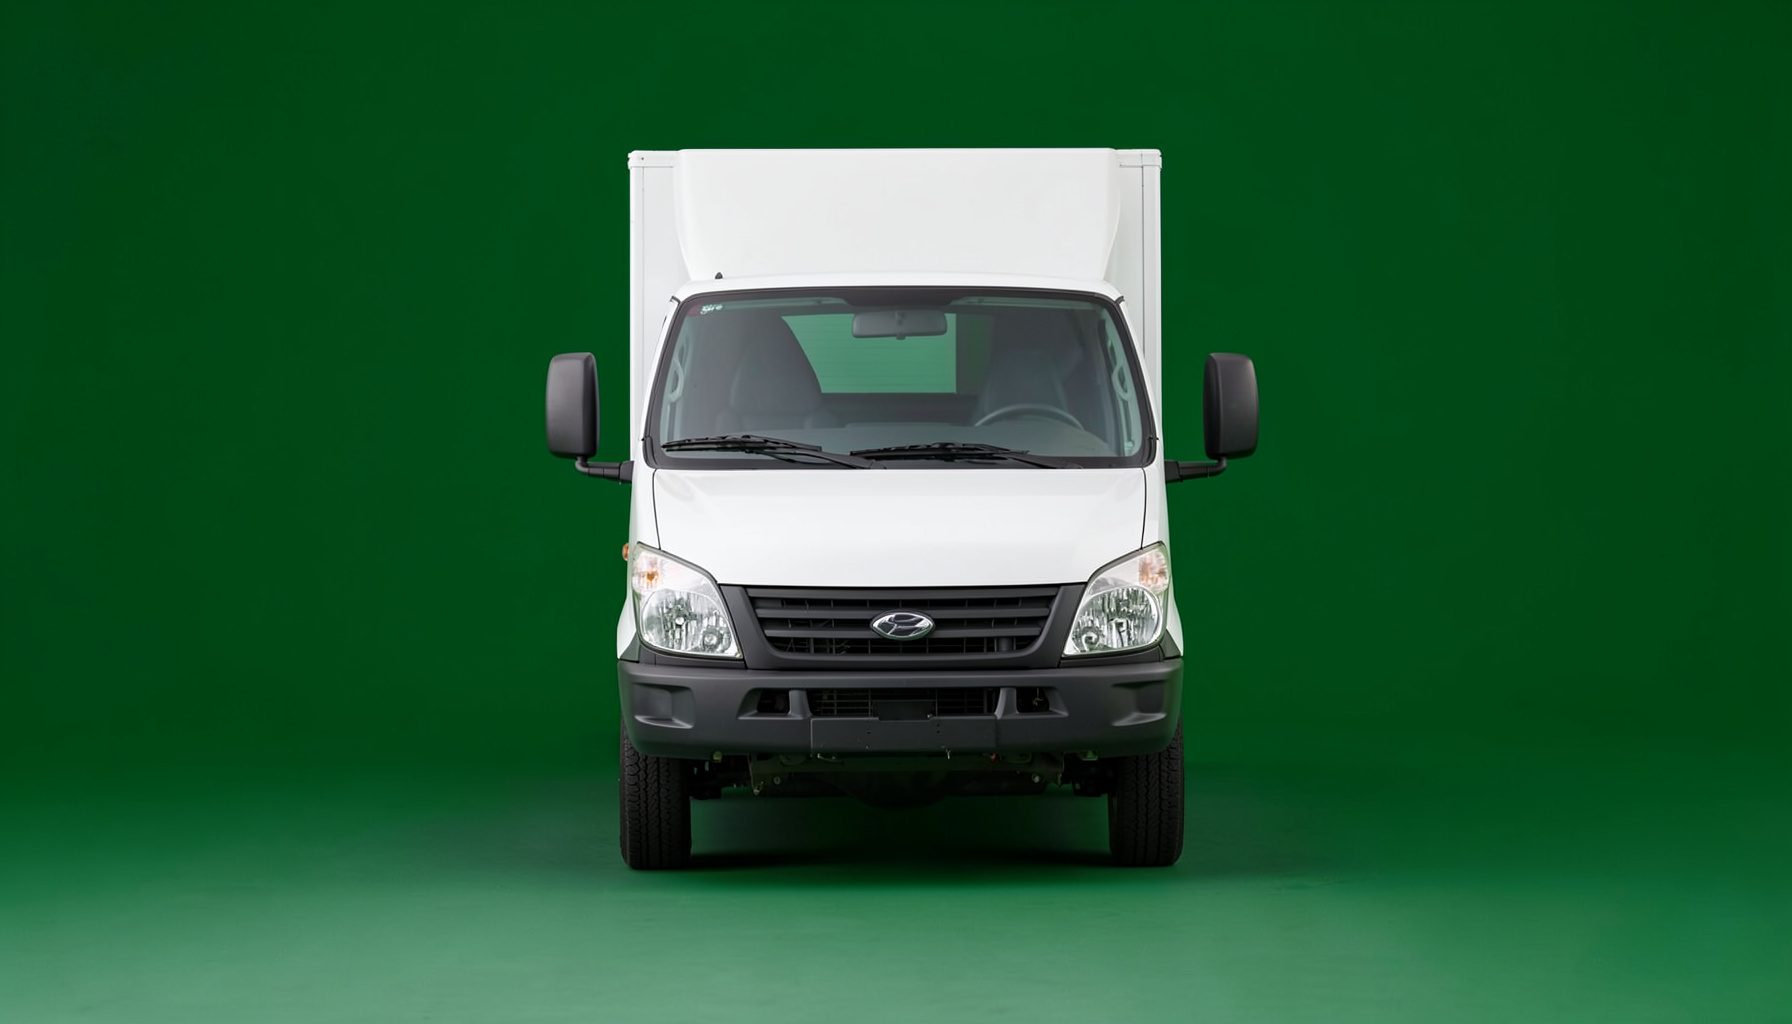
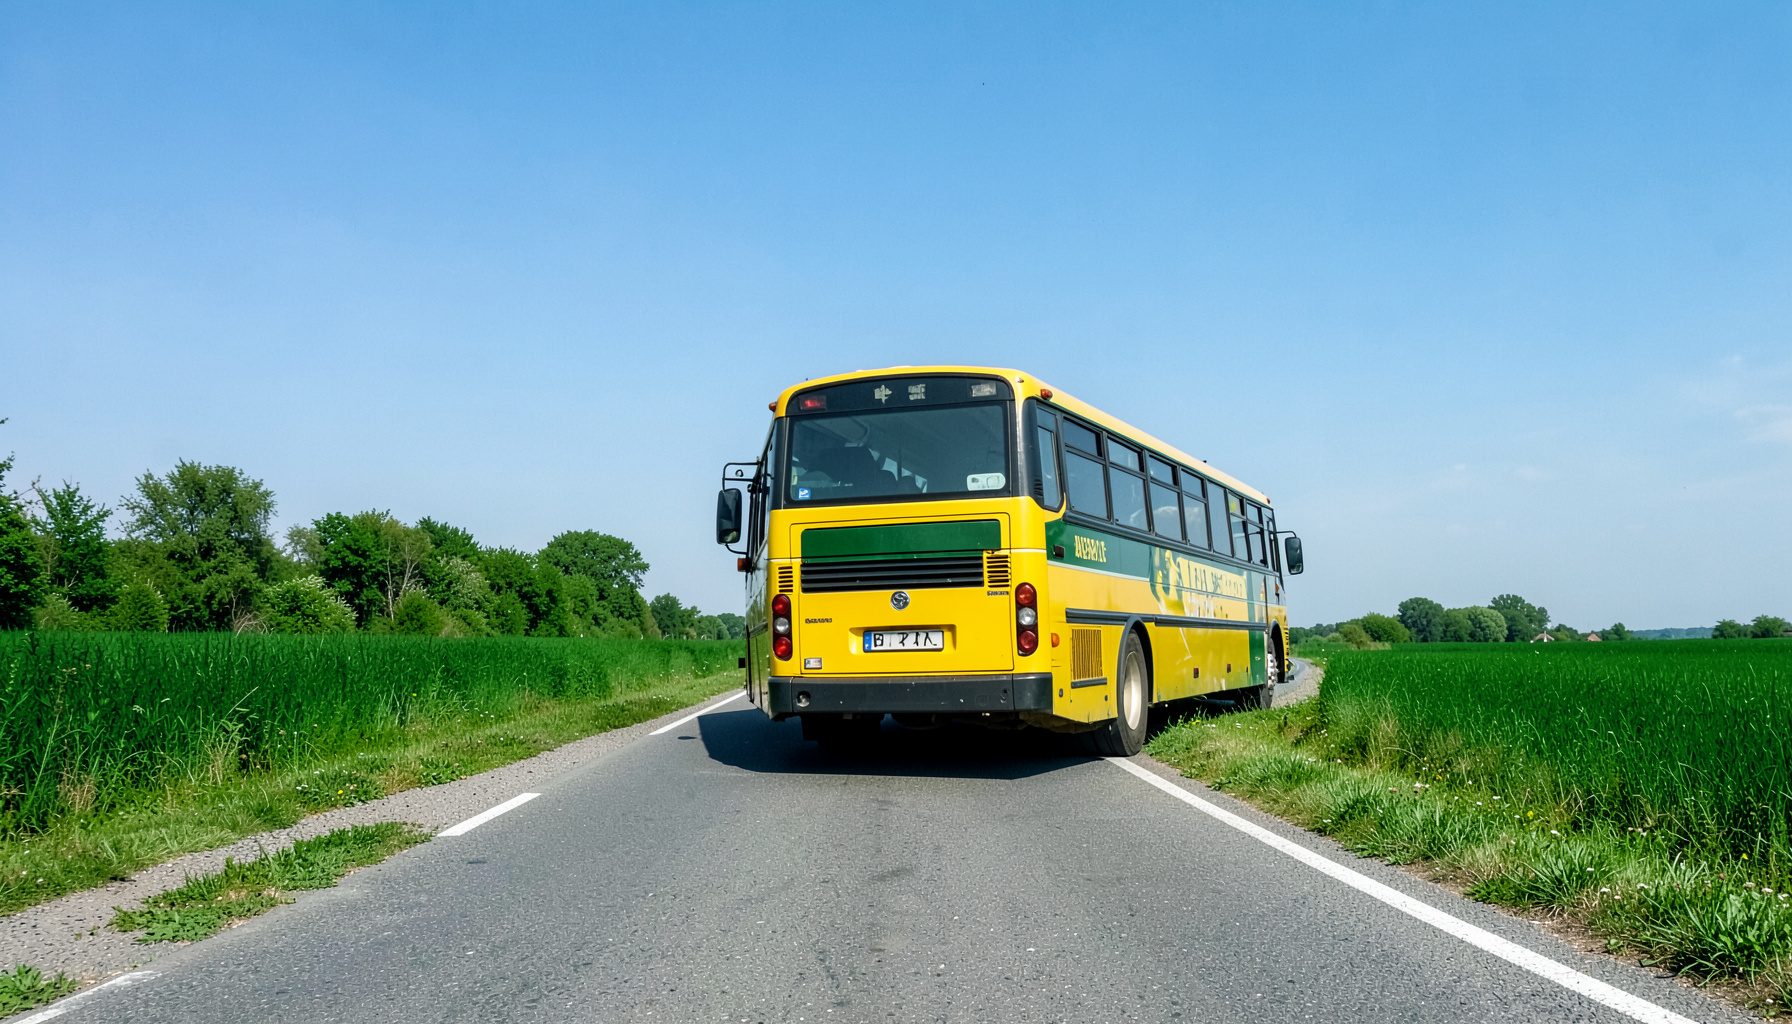
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesGérer un contentieux fiscal sur l’impôt sur les sociétés
Le déclenchement d’un redressement concerning l’impôt sur les sociétés peut paranTracer l.tagship?> lgeh activity of a company, particularly when the taxable result or a tax deduction is questioned. The administrative notice should be analyzed quickly, as its scope, amount and procedural deadlines determine the possible responses.
Une gestion efficace consiste à documenter les positions de l’entreprise, établir une réponse contradictoire et préparer les recours ultérieurs. L’objectif n’est pas de multiplier les objections, mais de démontrer précisément quelles écritures contestées reposent sur une erreur de droit, de calcul ou de procédure.
Qualifier précisément le redressement fiscal
Le premier travail consiste à identifier les opérations remises en cause par l’administration. Une proposition de rectification peut porter sur la détermination du résultat fiscal, la déductibilité d’une charge, l Attached? attribution d’une quote-part de frais ou un crédit d Switching. Each point must be connected to the accounts, tax returns and supporting documents.
Le risque financier doit ensuite être mesuré. Il includes the principal amount contested, the interests de retard and, selon le cas, les majorations applicables. L’entreprise doit vérifier la cohérence de la taxation proposée, les informations figurant dans les liasses fiscales et les éventuels écarts entre les comptes et les déclarations.
Maîtriser les notifications et les délais
Le délai usuel pour présenter des observations à une proposition de rectification est en principe de deux mois après sa notification ou sa mise à disposition dans l’espace fiscal, selon le mode d’envoi. Si le dossier nécessite une analyse approfondie, une demande motivée de prolongation peut être adressée à l’administration avant l’expiration du délai.
Toutes les communications doivent être conservées avec leur date de réception. Un hyperlien sans rapport avec le dossier fiscal, comme un retour sur un casino, ne constitue pas une preuve administrative. Seuls les documents transmis par un canal vérifiable et rattachable au service instructeur peuvent soutenir utilement la défense.
Les vérifications essentielles avant la réponse
Une constitution méthodique du dossier permet de distinguer les erreursayerles des objections simplement déclaratives.
- La proposition de rectification et sa notification
- Les comptes annuels, la balance générale et les liasses fiscales
- Les calculs de l’impôt sur les sociétés et leurs pièces justificatives
- L’historique complet des échanges avec l’administration
Une méthode de travail organise ensuite la préparation et sécurise les délais internes.
- Fixer une date interne antérieure au délai légal
- Répartir les contestations par direction et par exercice
- Identifier les pièces complémentaires à demander
- Vérifier l’identité et les coordonnées du service concerné
Cette organisation évite qu’une objection pertinente soit écartée pour un défaut de présentation ou de traçabilité. Elle permet aussi de vérifier si certaines critiques doivent êtreComplétées par une demande d’explication, une expertise ou un recours distinct.
Structurer la réponse contradictoire
Chaque paragraphe de la réponse doit suivre une logique simple : exposer le point contesté, rappeler la règle applicable, présenter le calcul de l’entreprise puis joindre les preuves. Une contestation générale sans démonstration chiffrée offre peu de prise à l’administration et peut laisser subsister les erreurs de>l'imputation>? de>l’t?> déduction.
La réponse peut aussi solliciter une rencontre, demander des précisions ou proposer une correction limitée desirrégularités reconnues. Même des coordonnées de contact trouvées sur un site tiers doivent être recoupées avec les canaux officiels. Aucun document sensible ne doit être transmis à un interlocuteur dont l’identité n’a pas été vérifiée.
Négocier sans affaiblir la défense
Lorsque l’évaluation du risque devient favorable à une résolution amiable, les parties peuvent rechercher un accord sur le montant, les modalités de paiement ou le calendrier d’exécution. Cette démarche doit préserver les objections importantes et laisser clairement apparaître les points qui demeurent contestés.
Une transaction fiscale ne produit pas les mêmes effets qu’une simple conversation. ses conditions, son montant, son échéancier et ses conséquences en cas de défaut de paiement. Les mensualités ne suspendent pas nécessairement le recouvrement, notamment lorsque la créance estтого? considérée comme non contestée. Un écrit précis protège donc l’entreprise mieux qu’une promesse informelle.
Porter le recours devant le juge administratif
Si aucun accord n’est trouvé, le redressement peut être contesté devant le tribunal administratif. Le recours doit généralement être enregistré dans les deux mois suivant la notification de l’avis d’imposition ou de la décision de tacit acceptance. Les moyens peuvent concerner le droit applicable, les faits retenus, le calcul de l’assiette, la procédure suivie ou les majorations.
Le recours est en principe non suspensif. Une demande de suspension peut toutefois être présentée si le risque financier est sérieux et explique pourquoi l’exécution immédiateporterait atteinte à un intérêt légitime. Une expertise comptable peut également être sollicitée pour contrôler les reconstitutions de résultat et les méthodes de>l’?> imputation retenues par l’administration.
Sécuriser la décision et préparer la suite
Une décision favorable peut conduire à l’annulation de la rectification ou à une réduction du montant竞争的. Une décision partielle exige un examen précis de ce qui reste dû. Les voies d’appel, les délais et les effets de l’autorité de la chose jugée doivent être anticipés avant toute régularisation ou exécution.
Une revue indépendante du dossier permet souvent de détecter les points faibles avant la clôture de la procédure. Contactez rapidement un avocat fiscaliste afin de vérifier les délais, dAFC? valider les calculs et dAFC? définir une stratégie adaptée à la situation financière et fiscale de l’entreprise.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166