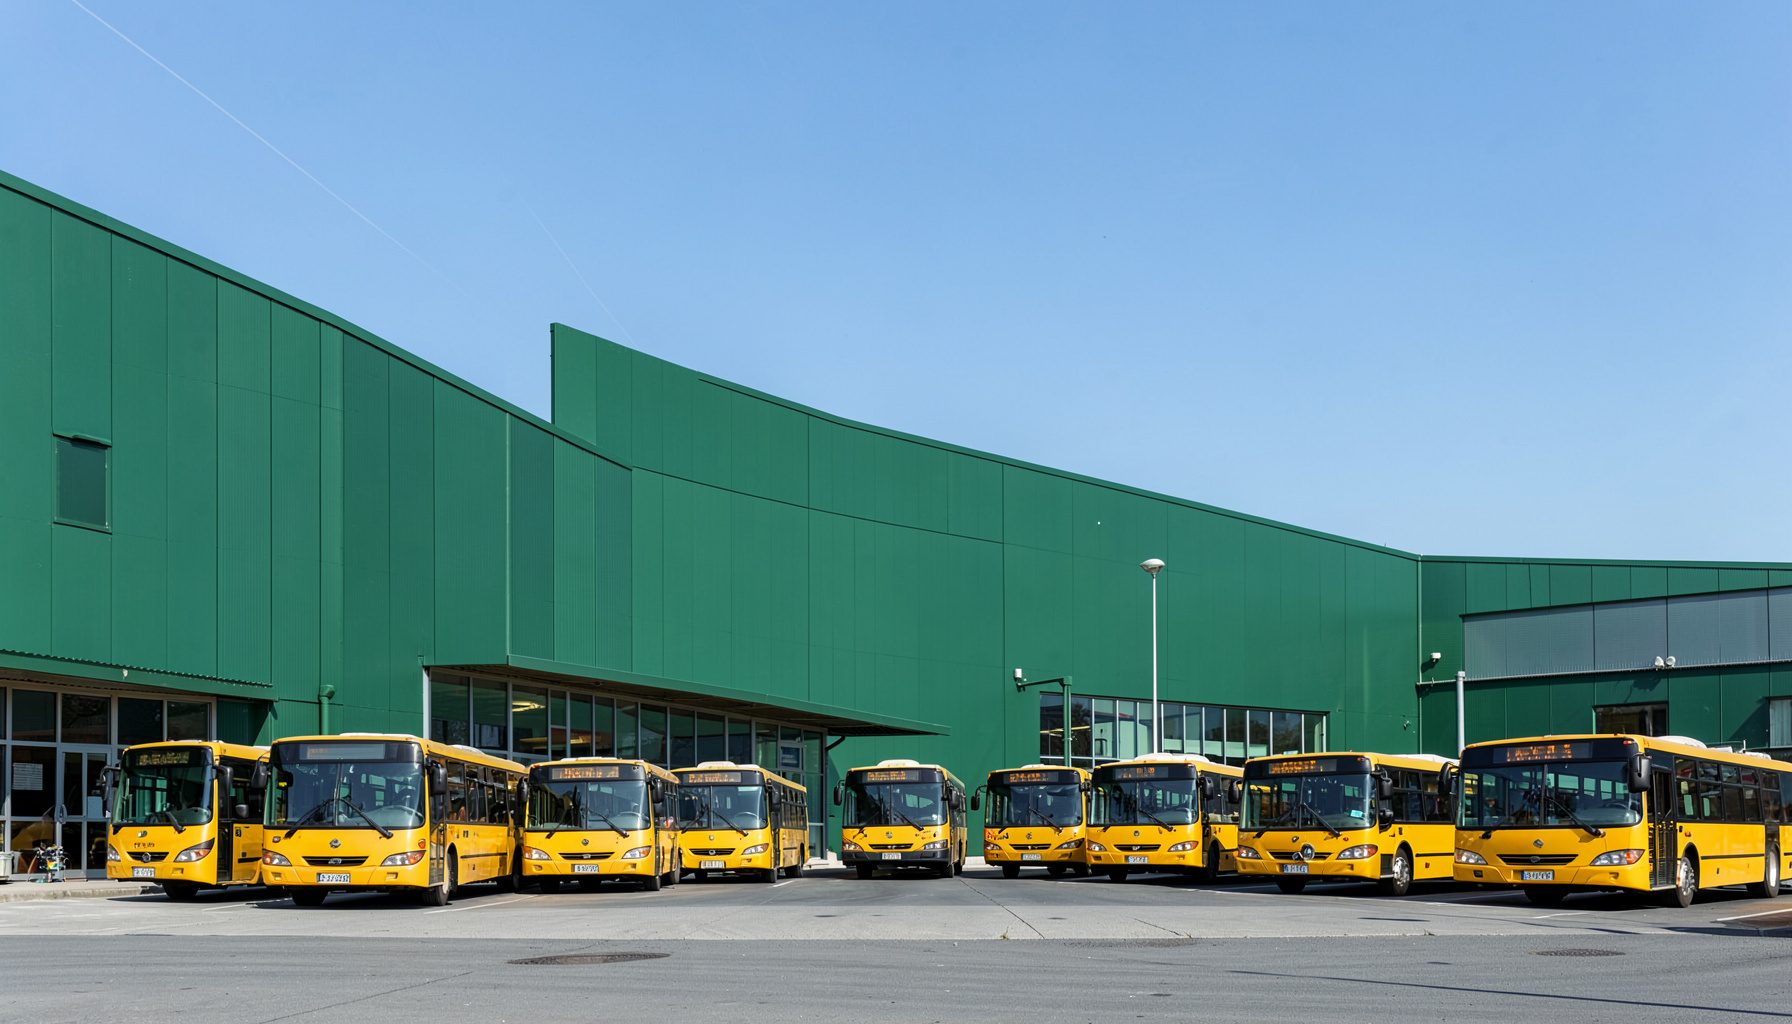
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
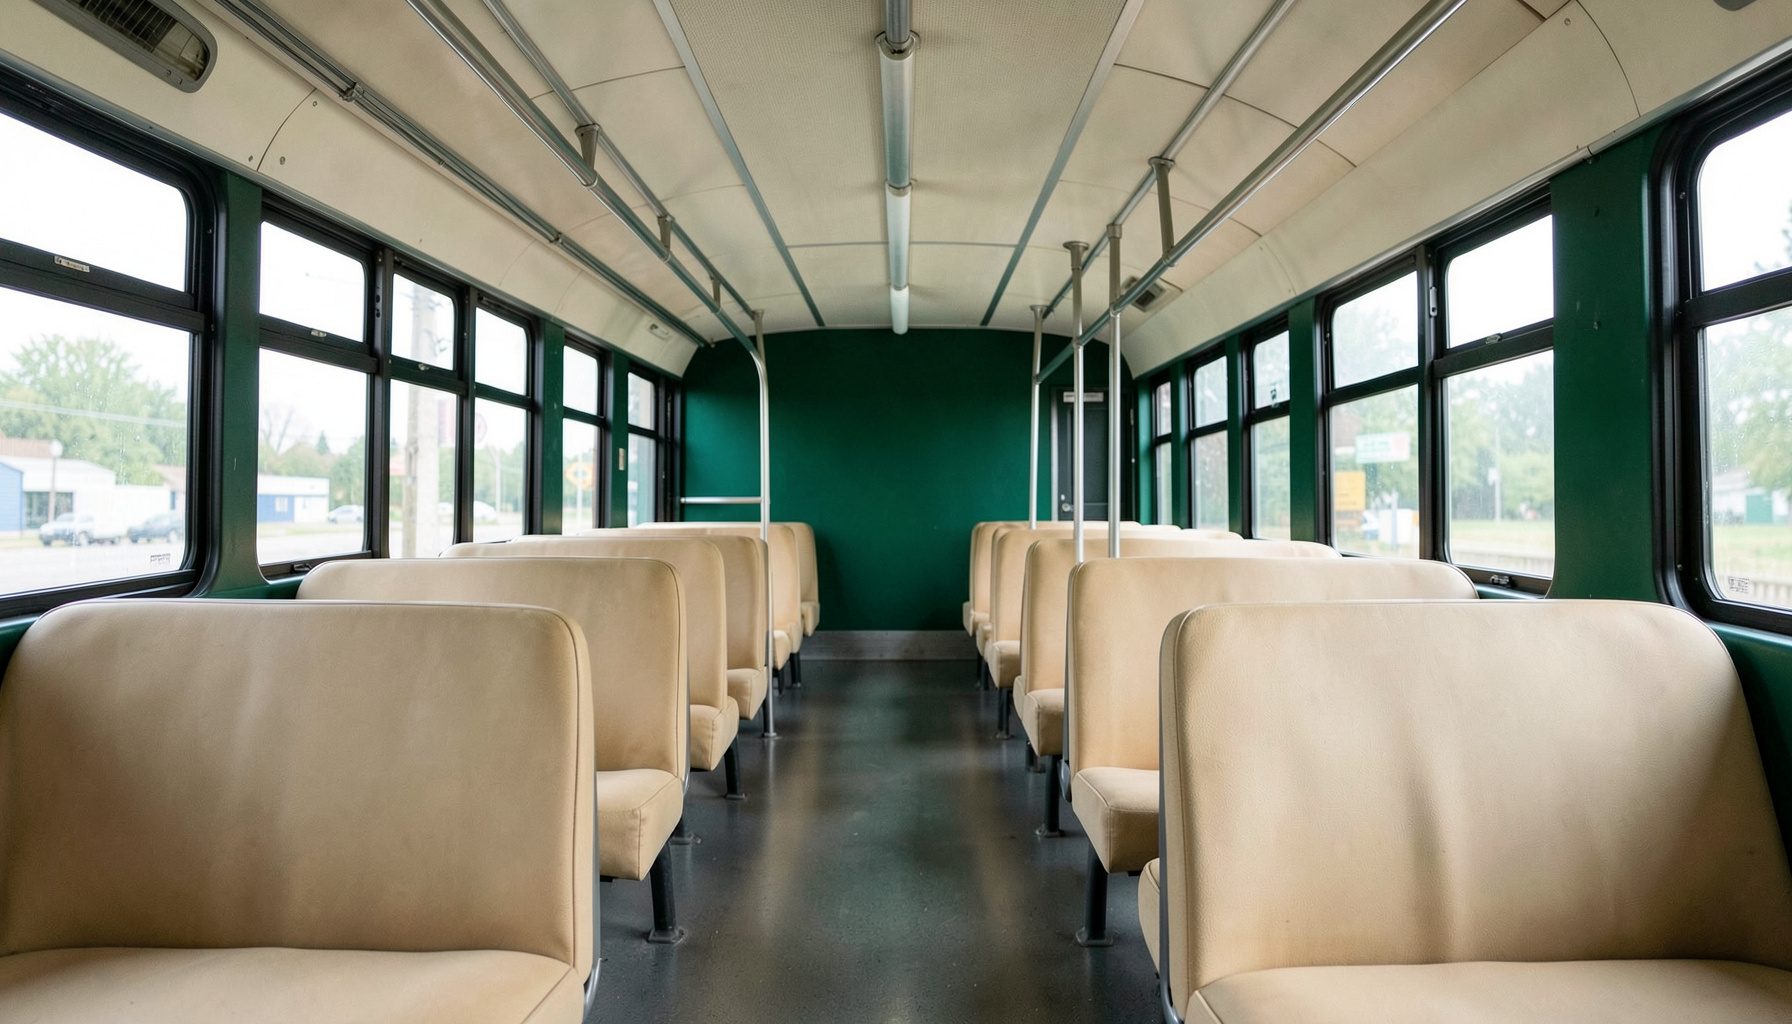
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus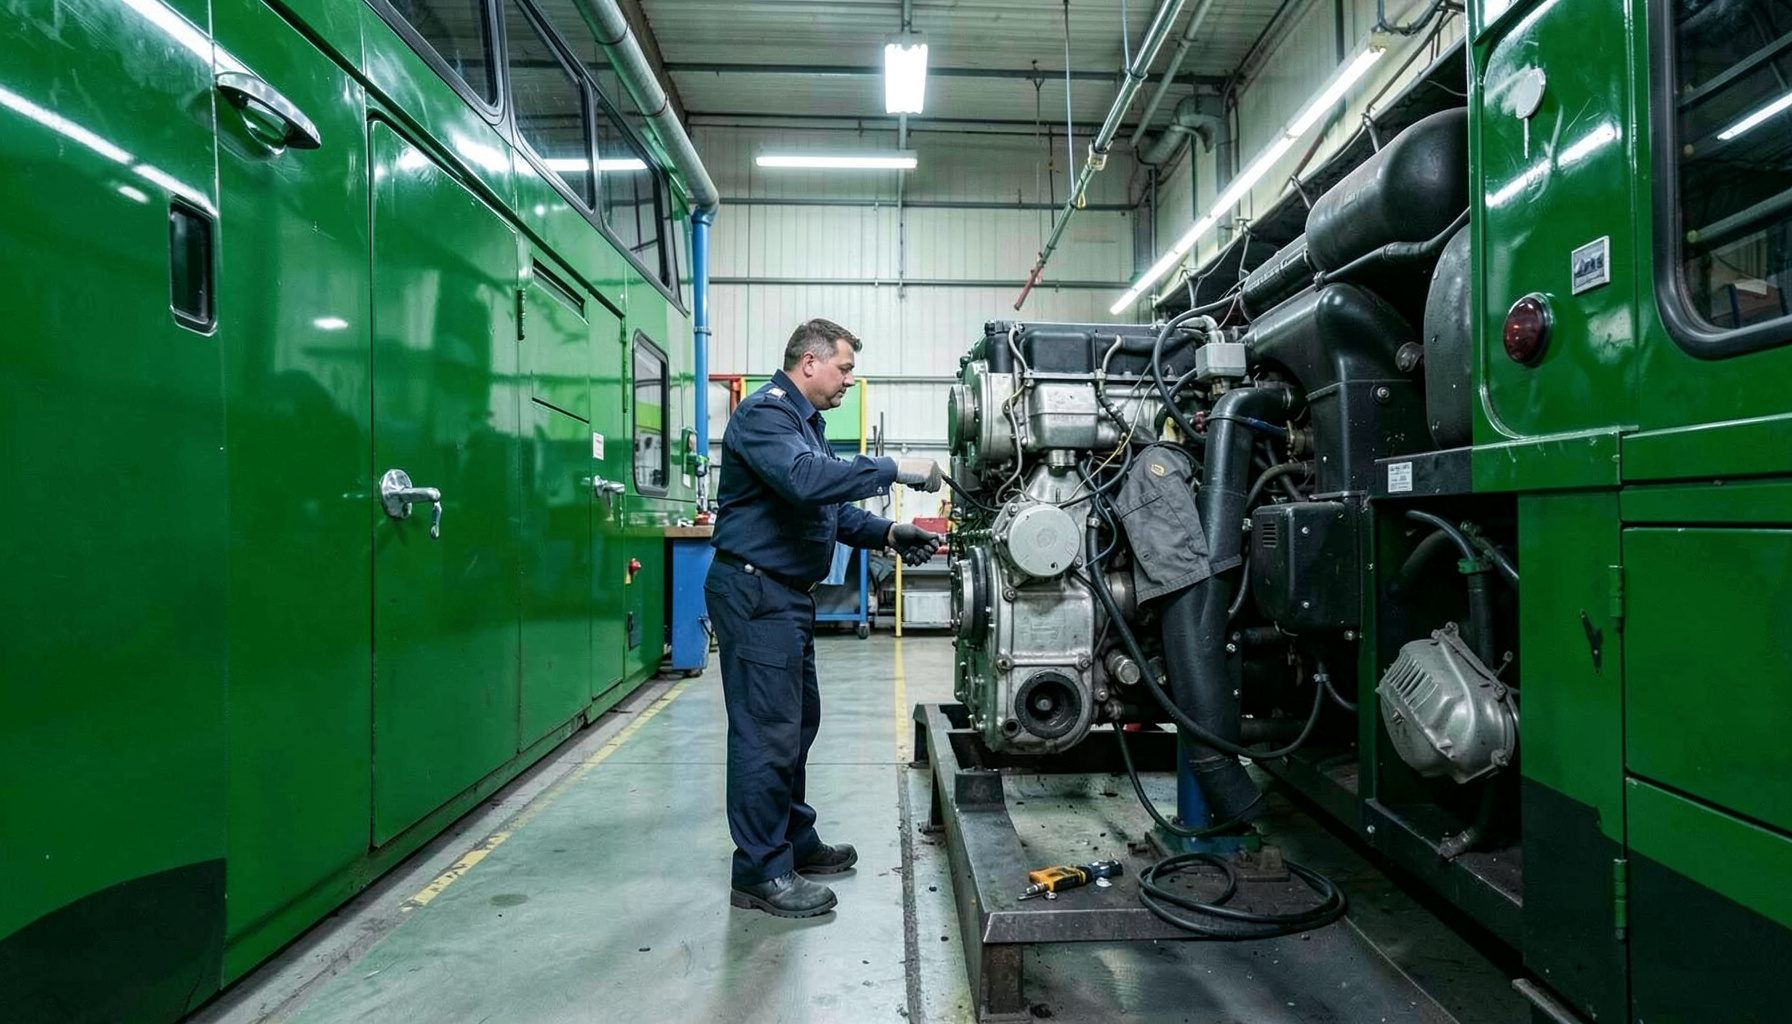
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages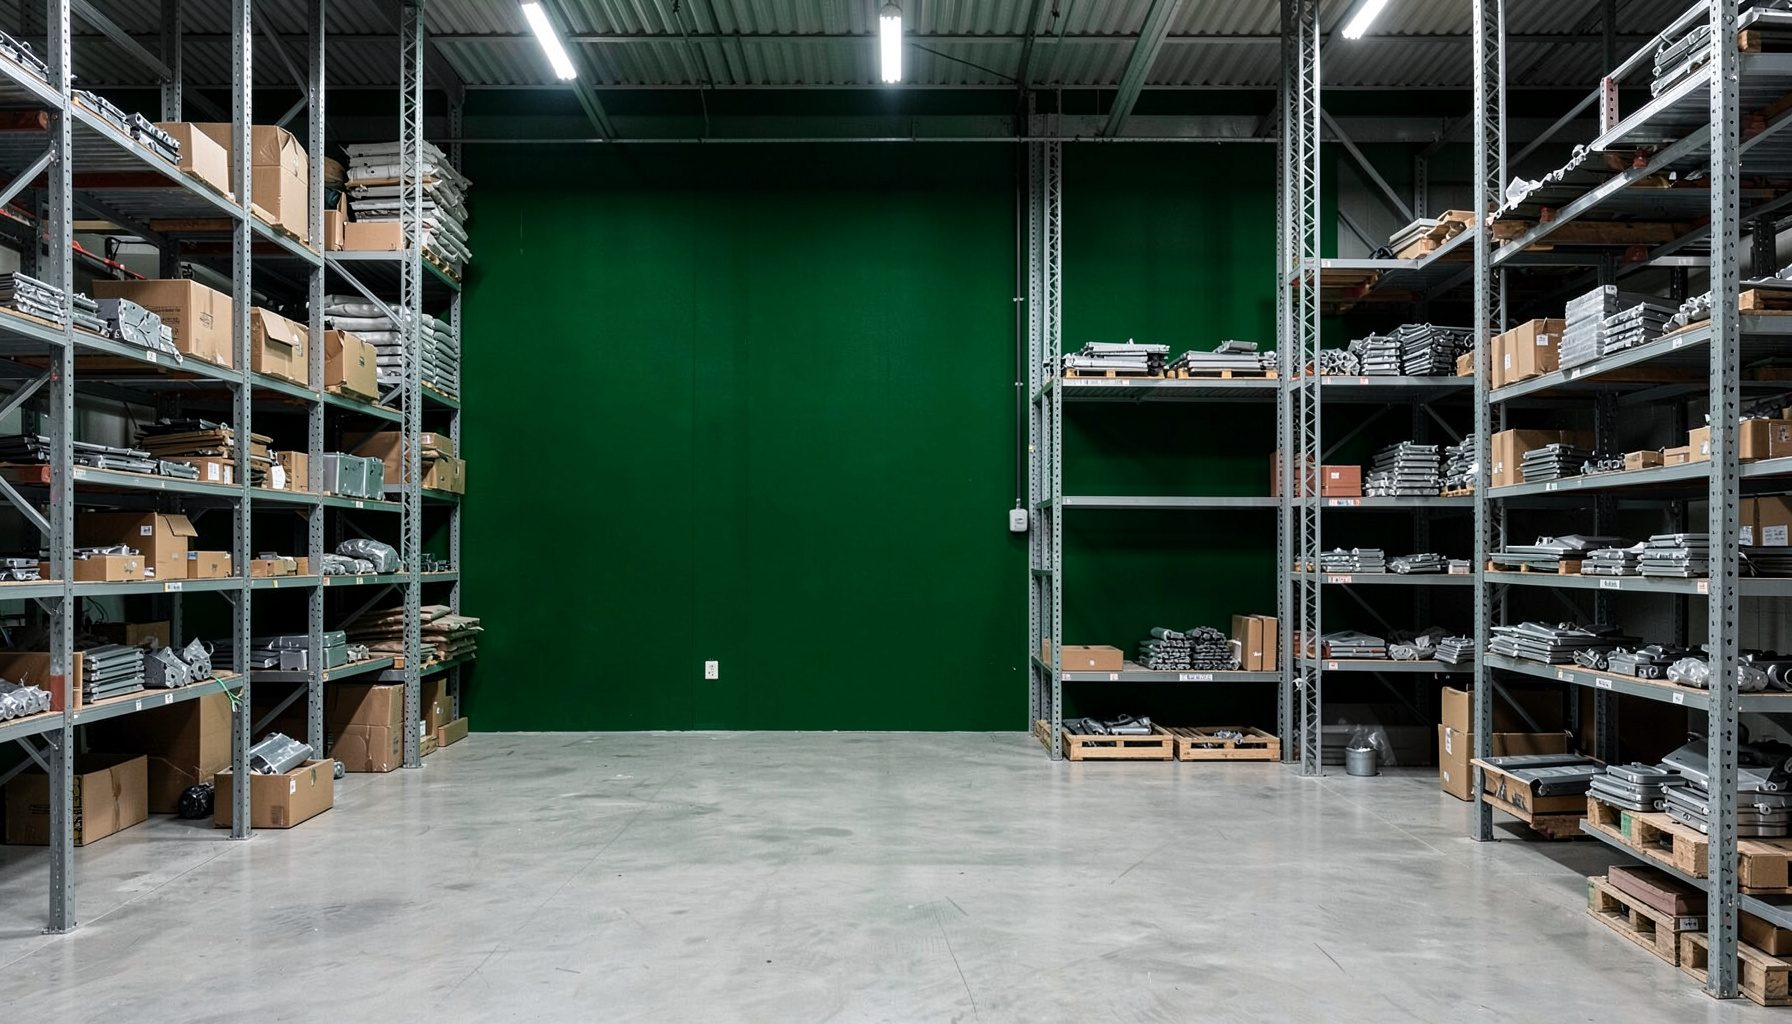
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous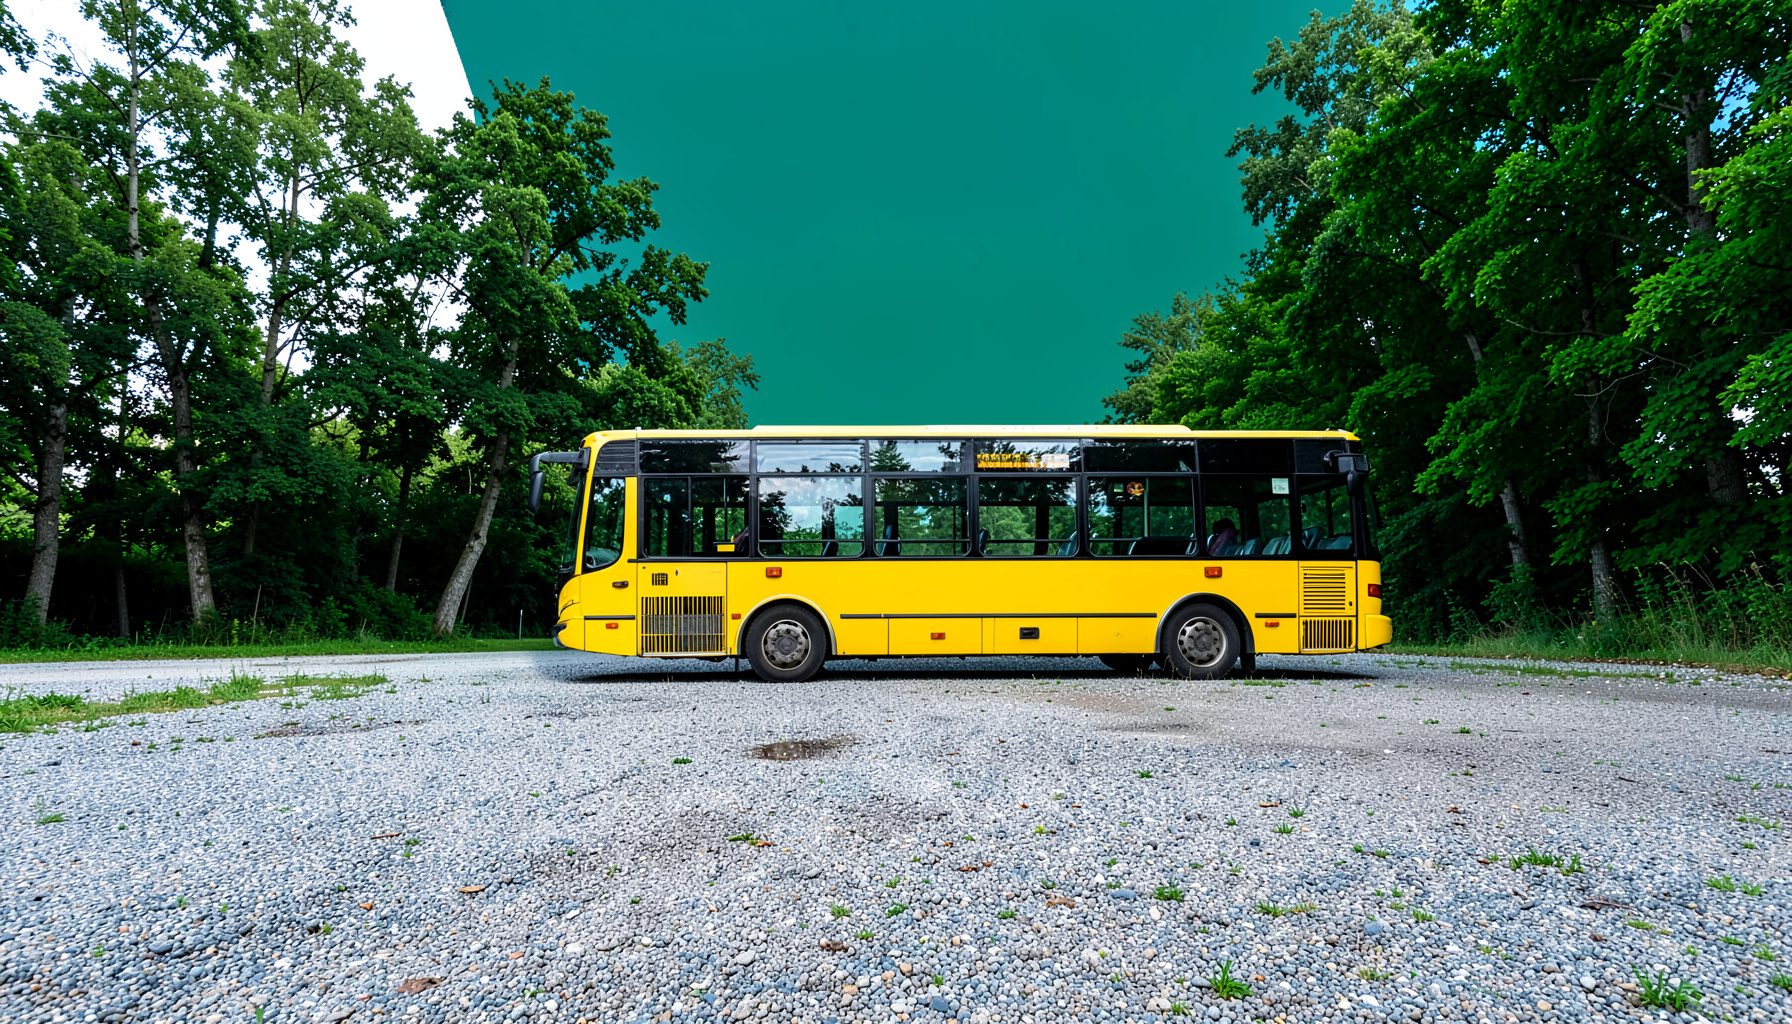
BUY | SALE | LEASE | TRADE
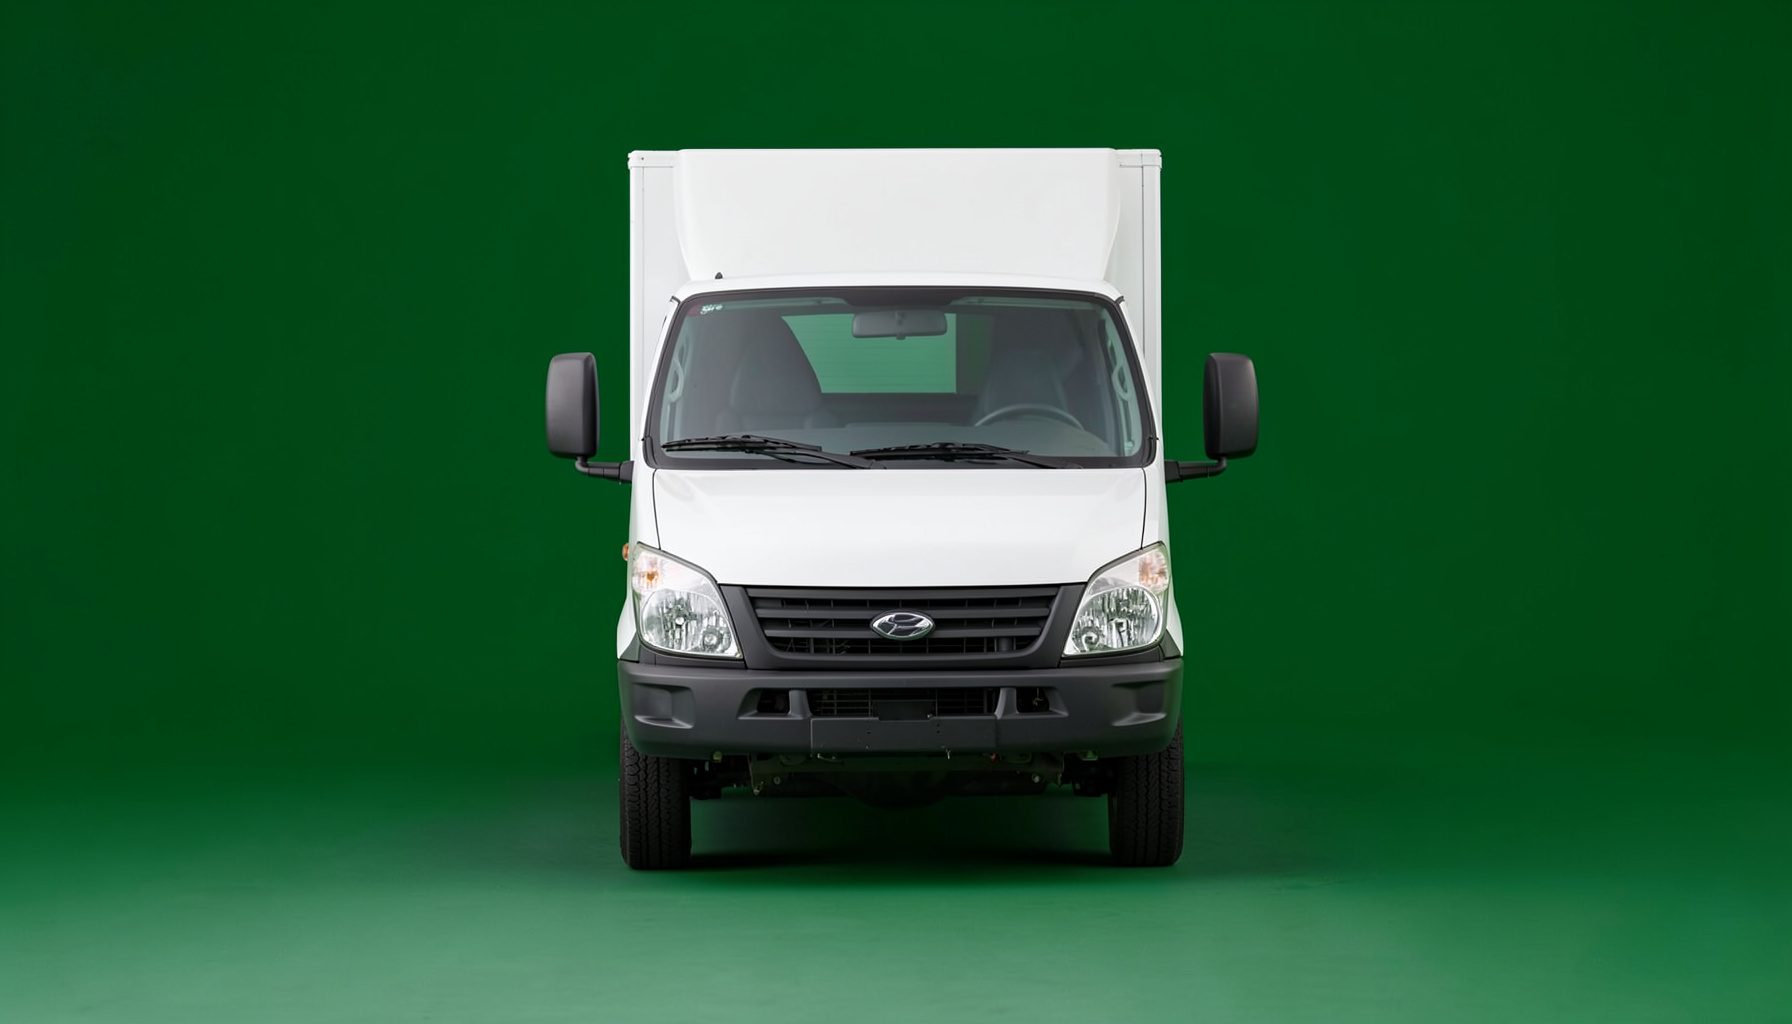
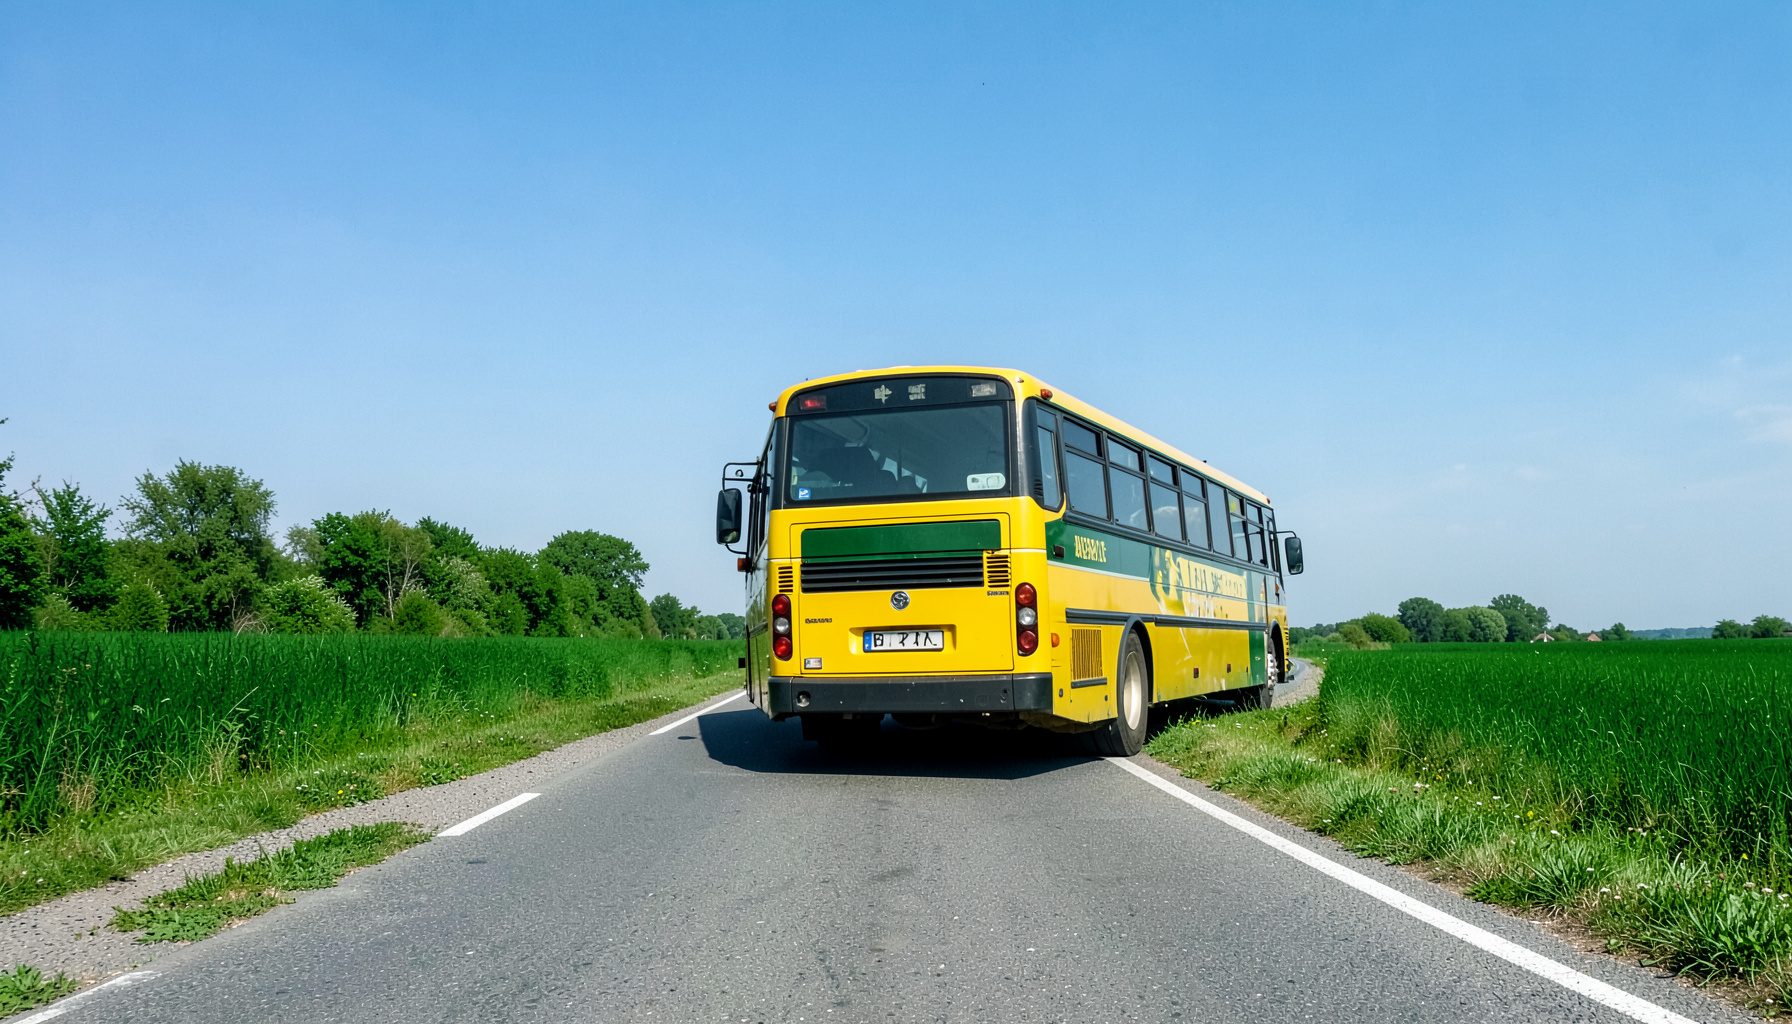
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesAides d’État : les obligations de notification des entreprises
Les entreprises qui bénéficient d’un soutien public doivent vérifier la compatibilité de celui-ci avec le droit de l’Union européenne. Une subvention, une exonération fiscale, un prêt avantageux ou une garantie publique peut constituer une aide d’État dès lors qu’elle procure un avantage sélectif, mobilise des ressources publiques et risque de fausser la concurrence ou d’affecter les échanges entre États membres.
Le contrôle repose principalement sur les autorités nationales et la Commission européenne. Toutefois, l’entreprise bénéficiaire demeure exposée à des conséquences importantes : suspension du versement, remboursement des sommes perçues, intérêts et contentieux avec des concurrents. Une analyse préalable permet donc de sécuriser le financement et les déclarations transmises à l’administration.
Identifier une aide relevant du droit européen
La qualification ne dépend pas du nom donné au dispositif. Une aide peut prendre la forme d’une prime à l’investissement, d’un crédit d’impôt, d’une cession foncière à prix réduit, d’un financement public ou d’une intervention d’un établissement contrôlé par l’État. Il faut examiner l’avantage économique obtenu par l’entreprise dans des conditions qui ne seraient pas acceptées par un investisseur privé comparable.
Quatre critères sont généralement réunis : l’intervention provient de ressources publiques, elle favorise certaines entreprises ou productions, elle accorde un avantage économique et elle est susceptible d’influencer la concurrence ou les échanges européens. Les aides accordées localement ne sont donc pas automatiquement exclues du dispositif, même lorsqu’elles concernent une PME ou un marché principalement national.
Comprendre qui doit notifier la mesure
L’obligation de notification incombe en principe à l’État membre, et non à l’entreprise bénéficiaire. Avant de mettre à exécution une mesure nouvelle, l’autorité publique doit la soumettre à la Commission européenne lorsque cette intervention ne relève d’aucune exemption applicable. La règle essentielle est celle du « standstill » : l’aide ne doit pas être versée avant l’autorisation de la Commission.
L’entreprise doit néanmoins fournir les informations nécessaires à l’instruction du dossier. Elle doit notamment communiquer la structure du financement, les coûts admissibles, les aides déjà reçues, les liens entre sociétés du groupe et les éventuels cumuls. Une information inexacte ou incomplète peut fragiliser la décision d’octroi et compliquer la défense de l’entreprise en cas de contrôle.
Les régimes d’exemption à vérifier
Toutes les aides ne nécessitent pas une notification individuelle. Le règlement général d’exemption par catégorie permet, sous certaines conditions, de mettre en œuvre des mesures répondant à des objectifs déterminés, comme l’investissement productif, la recherche et développement, la transition énergétique, la formation ou l’emploi. L’autorité doit alors respecter les plafonds, les intensités d’aide, les coûts éligibles et les obligations de transparence.
Le régime des aides de minimis constitue une autre voie fréquemment utilisée. Les aides de faible montant accordées à une même entreprise sur une période de référence ne sont pas considérées comme des aides d’État au sens de l’article 107, paragraphe 1, du TFUE, sous réserve du respect du plafond applicable et des règles de cumul. Depuis l’évolution du cadre européen, la traçabilité dans un registre central et la conservation des justificatifs prennent une importance accrue.
Sécuriser les cumuls et les déclarations
Une entreprise ne doit pas apprécier chaque financement isolément. Plusieurs subventions portant sur le même projet peuvent dépasser l’intensité maximale autorisée, même si elles proviennent de programmes distincts. Le cumul doit être étudié avec les aides de minimis, les aides exemptées, les financements européens et les avantages fiscaux liés aux mêmes coûts.
Les conventions d’aide prévoient souvent des engagements précis : maintien de l’activité, création d’emplois, réalisation d’investissements, respect d’un calendrier ou production de justificatifs. Un changement de contrôle, une réorganisation, une délocalisation ou une modification du projet peut affecter l’éligibilité. Pour une analyse juridique complémentaire, il est utile de réunir dès l’origine les décisions d’octroi, les formulaires, les tableaux de coûts et les échanges avec l’autorité compétente.
Anticiper le risque de récupération
Une aide illégale ou incompatible peut être récupérée auprès de son bénéficiaire, même si l’entreprise a agi de bonne foi. La récupération vise généralement le principal augmenté des intérêts et peut intervenir après plusieurs années. Elle peut aussi compromettre la relation avec les financeurs publics et affecter la capacité à obtenir de nouveaux soutiens.
Avant toute signature, l’entreprise devrait donc faire vérifier la base juridique du dispositif, son régime d’exemption, les plafonds applicables et les règles de cumul. Un audit ciblé permet également d’identifier les clauses sensibles, d’organiser la conservation des preuves et de préparer une réponse cohérente à une demande de l’administration ou de la Commission.
Faites examiner vos projets de financement public avant tout engagement définitif afin de confirmer leur conformité, de sécuriser les déclarations et de limiter le risque de remboursement.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166