C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
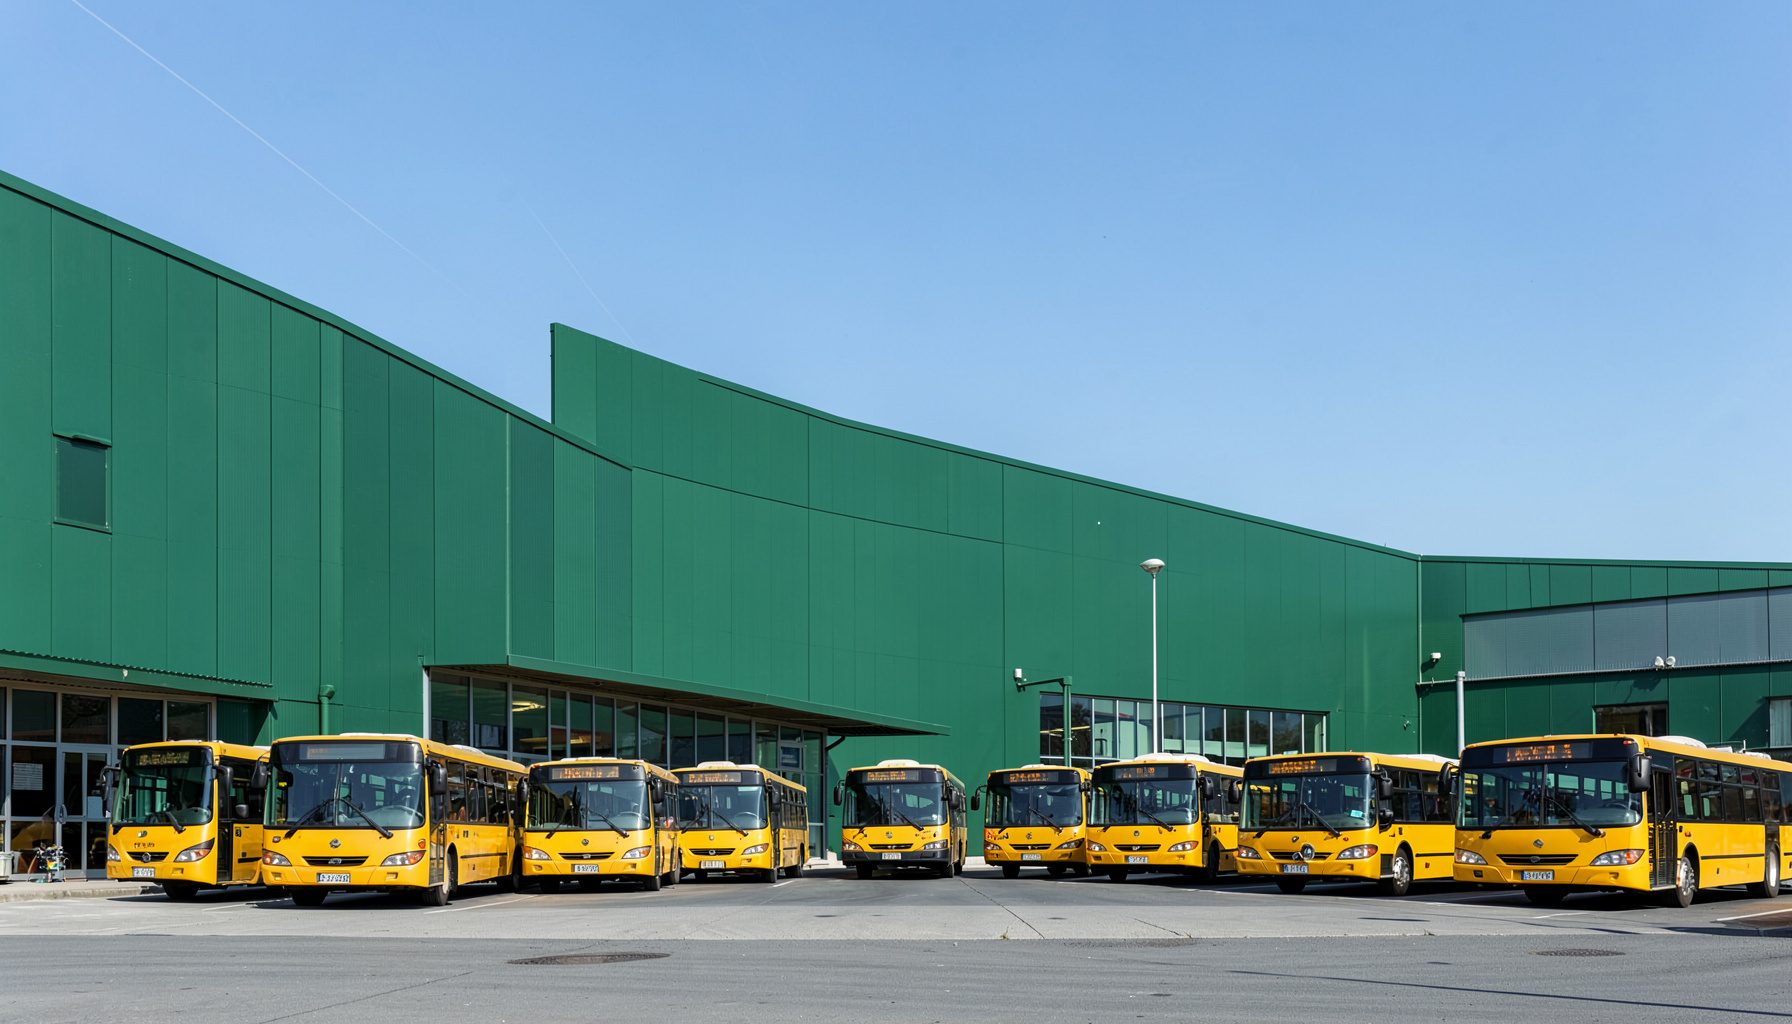
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus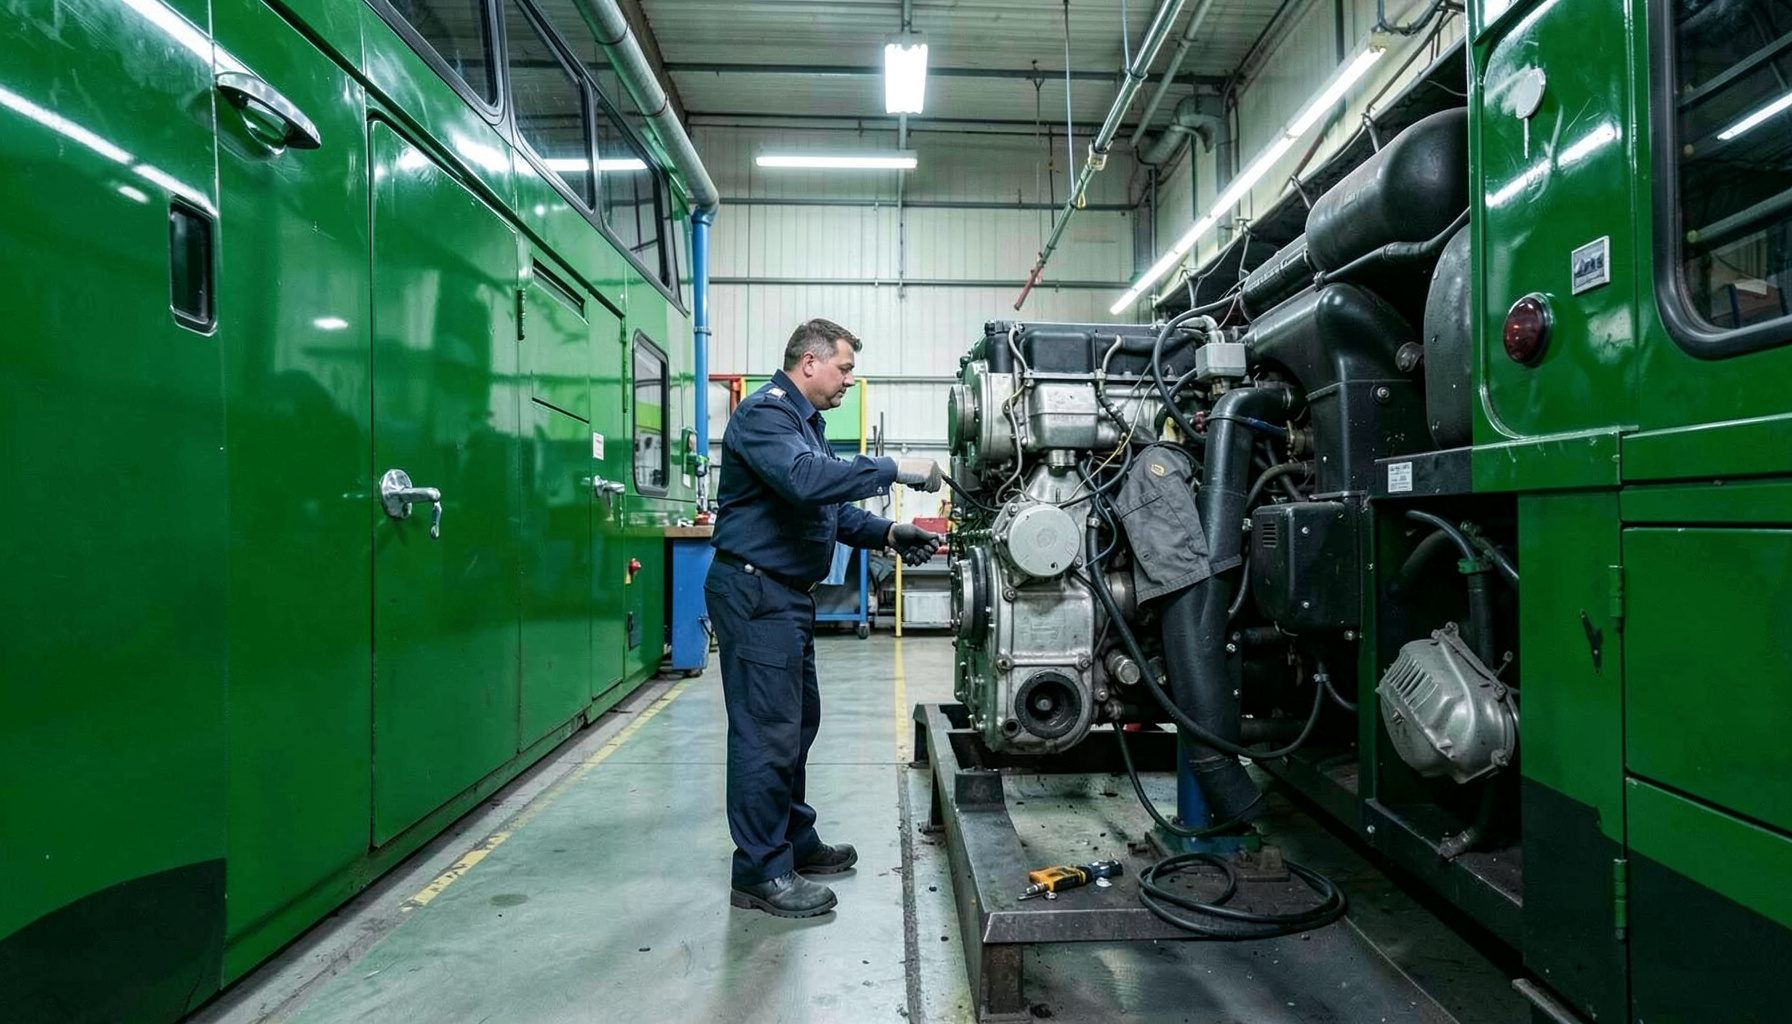
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous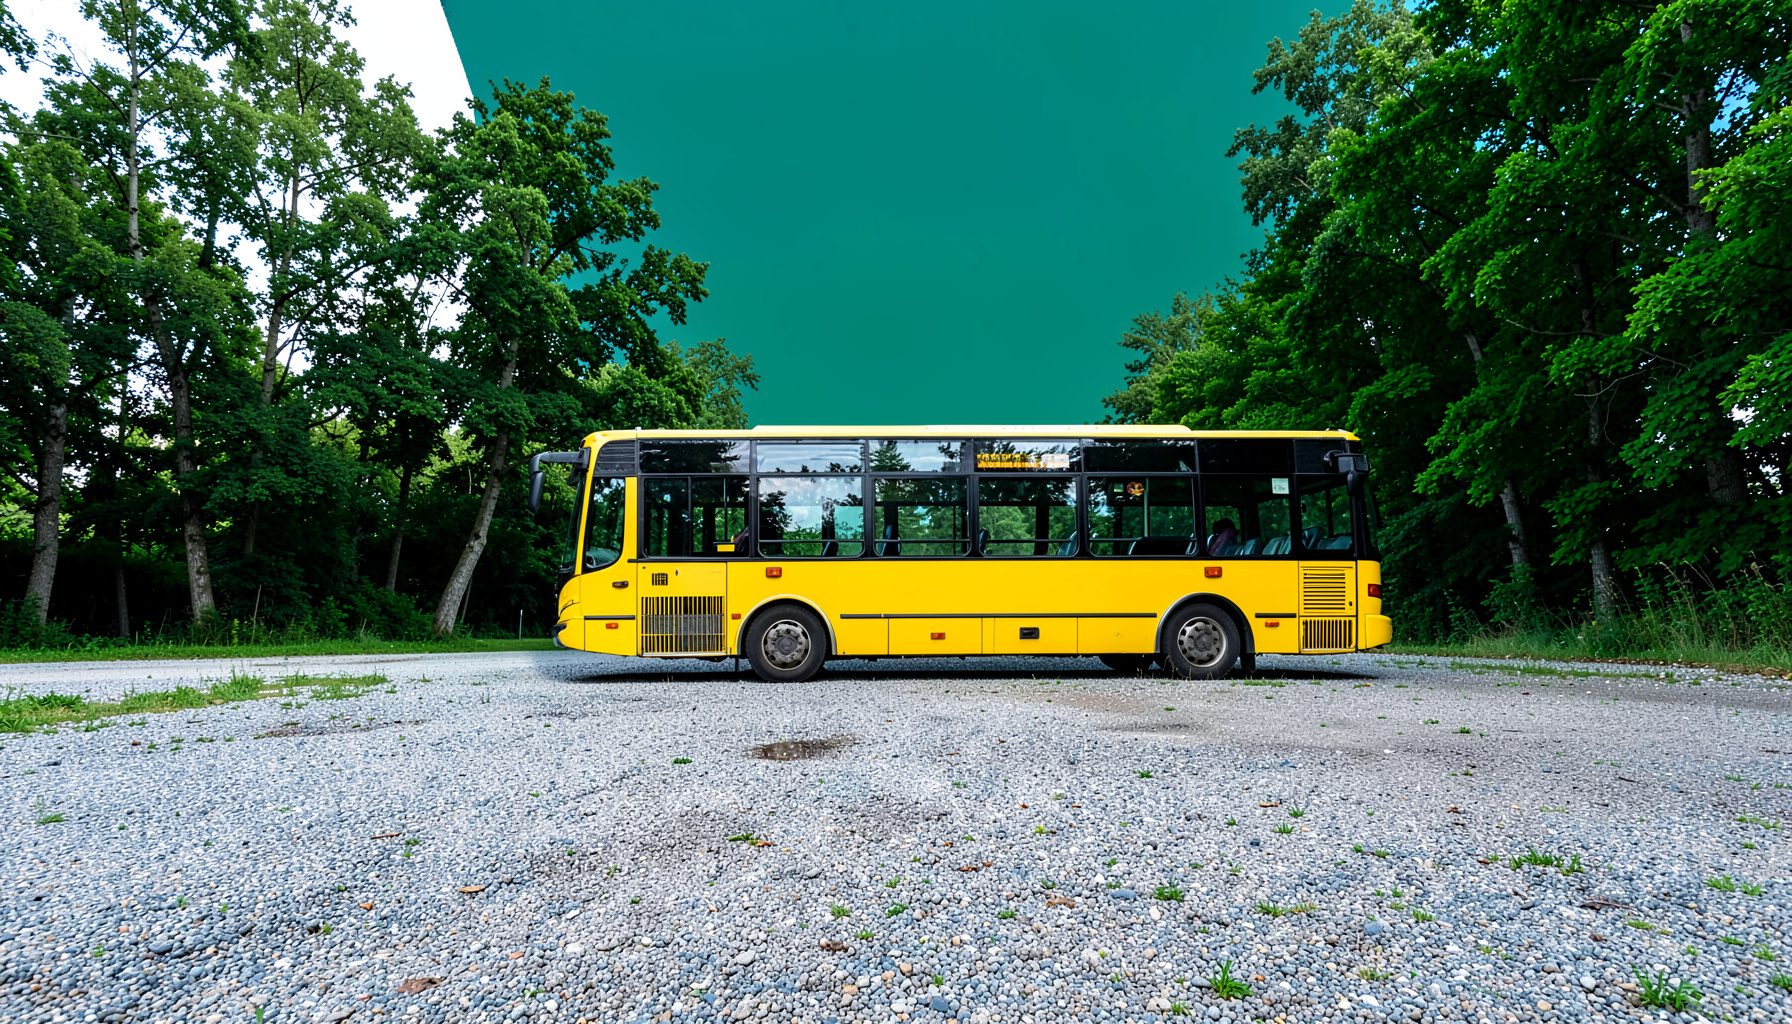
BUY | SALE | LEASE | TRADE
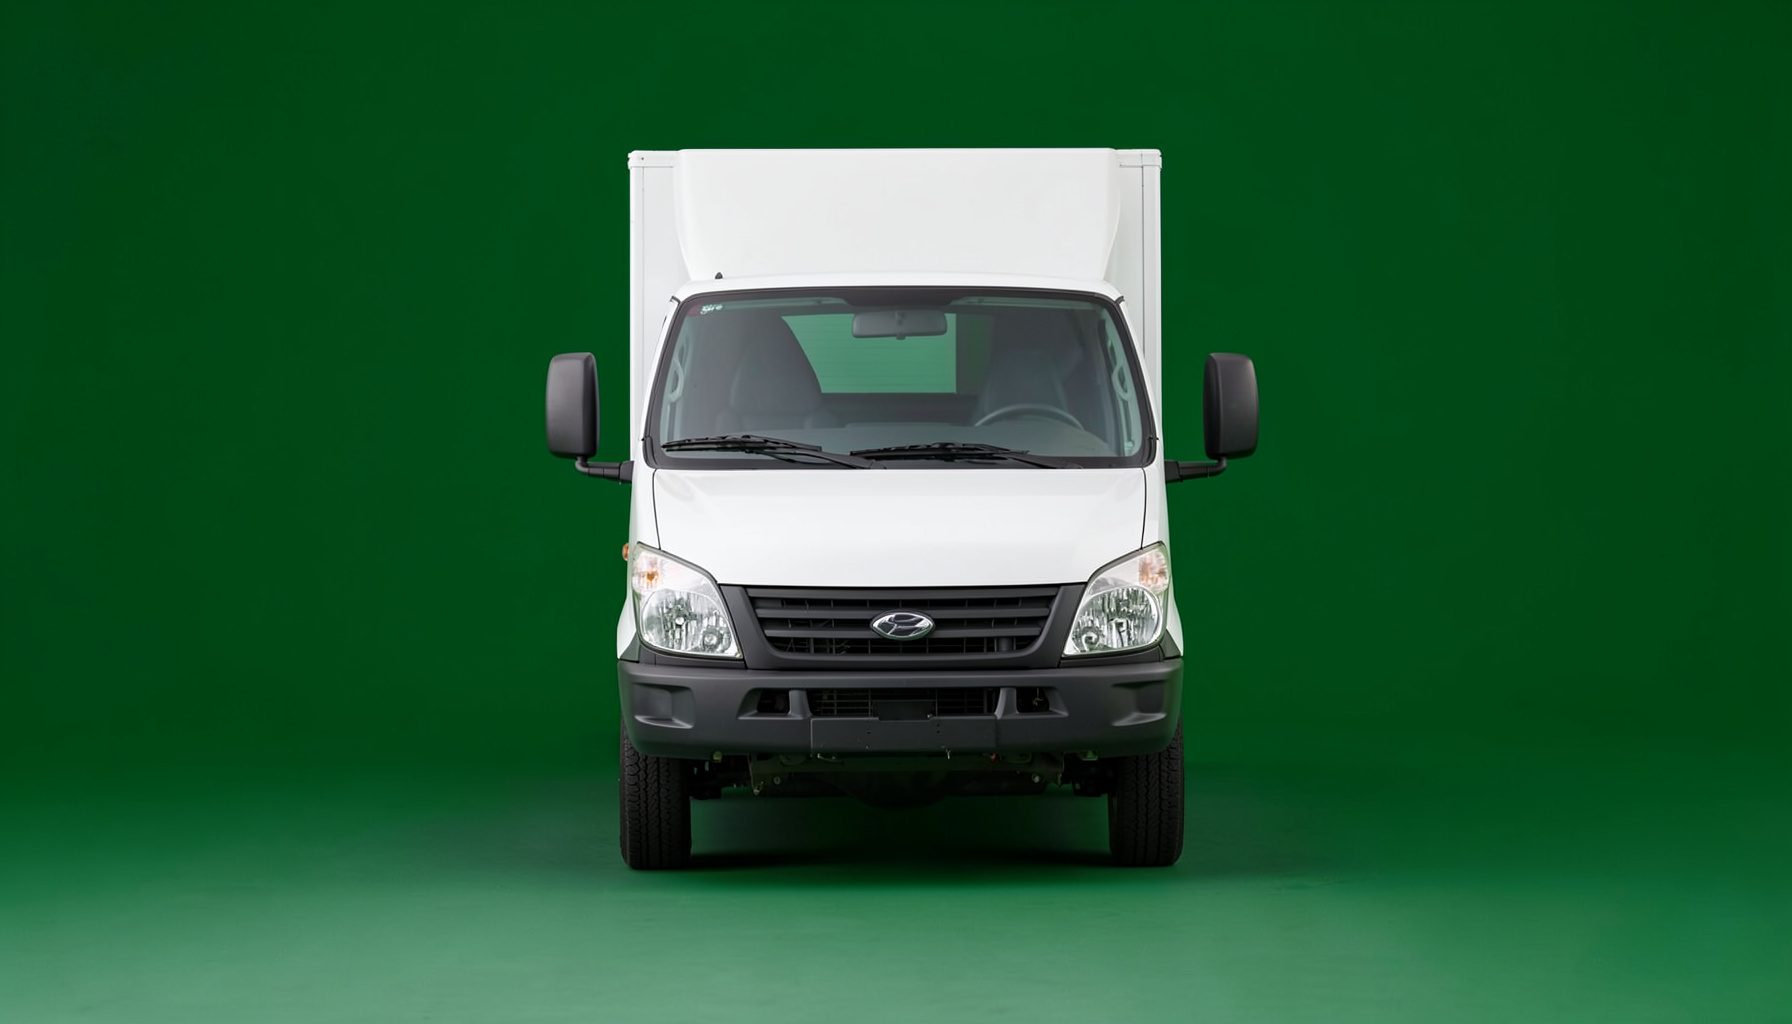
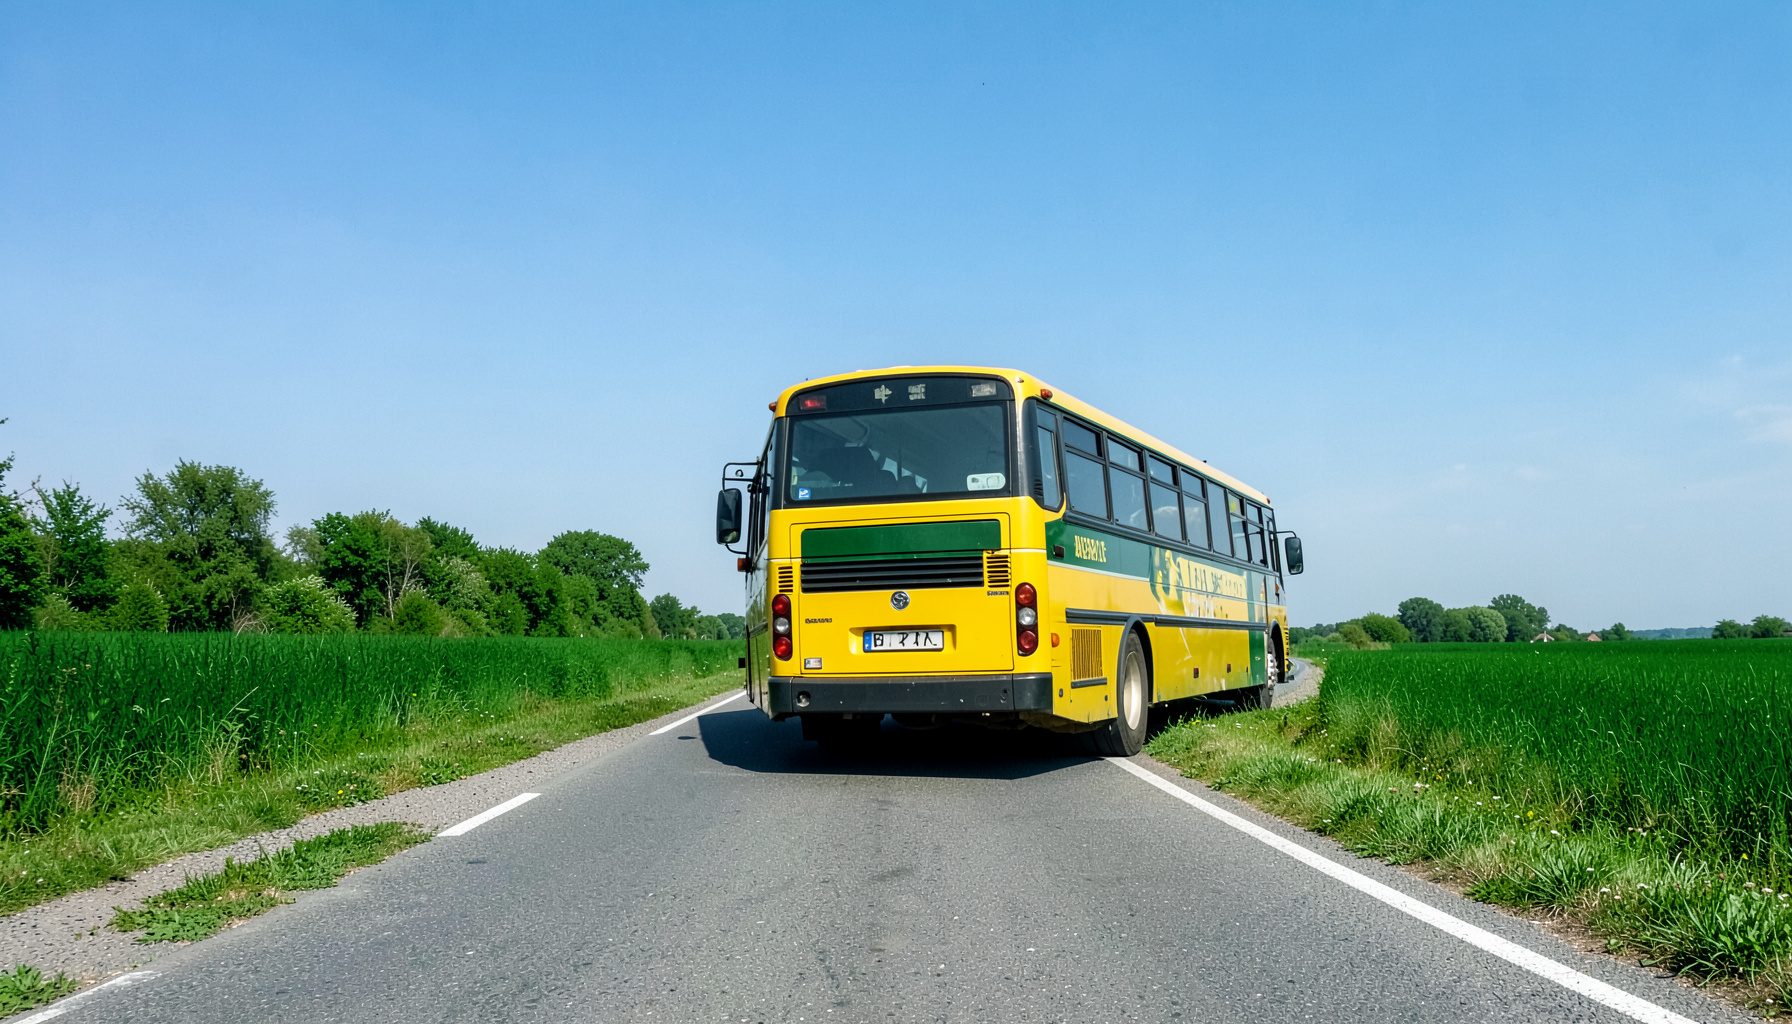
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesPlus-values immobilières et sociétés à prépondérance immobilière
La fiscalité des plus-values immobilières des sociétés à prépondérance immobilière dépend de la nature de la cession, du régime d’imposition de la société et du statut de ses associés. Une cession d’immeuble, une cession de titres et la distribution du produit de vente n’ont pas les mêmes effets.
Une anticipation structurée compare les scénarios, mesure les coûts et sécurise les déclarations avant la fixation du prix. Elle devient décisive lorsque la société détient des actifs locatifs, des titres de sociétés immobilières ou des participations dans des foncières.
Qualifier la société à prépondérance immobilière
Le Code général des impôts qualifie fiscalement la société lorsque ses actifs immobiliers représentent au moins 50 % de son actif brut, ou lorsque ses recettes brutes tirées de l’activité immobilière atteignent au moins 50 % de son chiffre d’affaires. Certains actifs financiers et produits spécifiques sont exclus du calcul.
La qualification doit être vérifiée à la date de la cession, car la composition du patrimoine peut évoluer. Elle ne signifie pas que la société est une foncière cotée ni qu’elle bénéficie d’un régime uniforme : la structure, l’activité réelle, la localisation des biens et l’identité des associés restent déterminantes.
Identifier le régime d’imposition applicable
Le véhicule peut être soumis à l’impôt sur les sociétés (IS) ou être transparent fiscalement. Une SCI est en principe transparente, tandis qu’une SAS est en principe soumise à l’IS et qu’une SNC peut l’être par option. Dans le premier cas, le résultat est réputé transmis aux associés; dans le second, la société est débitrice de l’impôt sur les plus-values, en principe au taux normal de 25 %.
Pour un propriétaire personne physique, la référence est une taxation de la plus-value nette à 19 % au titre de l’impôt sur le revenu, une contribution sociale de 17,2 % sur la même assiette et, au-delà de 50 000 euros, une surtaxe progressive de 2 à 6 %. Ces règles ne s’appliquent pas automatiquement à une société. Pour un regard comparatif sur la planification patrimoniale, le site du cabinet Crabtree Harmon rappelle l’importance d’articuler droit des sociétés, fiscalité et patrimoine.
Mesurer le rôle de la durée de détention
Dans une société soumise à l’IS, la durée de détention de l’immeuble détermine le régime de la plus-value. En principe, une détention inférieure ou égale à cinq ans conduit à la taxation à court terme; au-delà, la plus-value peut bénéficier du régime à long terme. Ce seuil de cinq ans ne doit pas être confondu avec les délais de deux ou trois ans applicables à certaines plus-values sur titres.
Pour une société à prépondérance immobilière, l’exonération attachée aux plus-values à long terme est limitée au montant des capitaux propres; l’excédent peut donc rester imposable. L’article 238 ter K du Code général des impôts peut ouvrir une exonération de neutralité pour certaines sociétés remplissant notamment une condition d’ancienneté d’au moins cinq ans, des obligations d’exploitation et des conditions de répartition du capital. La simulation doit ventiler le prix de cession, les frais et les ajustements par actif.
Déterminer la fiscalité des associés
Dans une SCI transparente, la plus-value est réputée distribuée aux associés et taxée dans leurs mains comme s’ils avaient cédé leur quote-part du bien. La quote-part de chacun est arrêtée à la date de la cession; pour un associé personne physique, la durée de détention de l’immeuble et les majorations applicables déterminent le niveau de l’imposition.
Pour un associé personne morale, l’imposition peut relever des régimes propres aux plus-values sur titres et à la participation, si les conditions de détention, d’ancienneté et de quote-part sont réunies. Il faut donc distinguer la taxation de la société, celle de l’associé et la qualification du produit distribué. À titre comparatif, une ressource sur les impôts des indépendants souligne l’importance du statut du contribuant et des modalités de recouvrement, sans se substituer aux règles françaises.
Comparer la cession d’immeubles et la cession de titres
La cession d’un immeuble fait naître une plus-value dans la société; la cession de ses titres fait plutôt naître une plus-value dans le chef de l’associé. Pour une personne morale, l’exonération de participation peut jouer si ses conditions sont satisfaites; une personne physique est soumise aux règles de la plus-value sur titres, avec ses conditions de délai et de prix de cession. Le choix affecte aussi la taxe sur la valeur ajoutée, les droits d’enregistrement, les baux, le financement et les garanties.
Une anticipation peut comparer la distribution préalable de dividendes, l’apport en nature, la conservation ou la cession de certains actifs et le calendrier de l’opération. Ces choix doivent correspondre à une logique économique réelle et être documentés; une artificialisation excessive peut entraîner une requalification, la reprise d’un avantage ou des sanctions.
Organiser les calculs et les formalisations
Le dossier doit réunir les actes d’acquisition, les baux et quittances, les factures de travaux, les emprunts, les comptes, les déclarations fiscales et l’évolution des associés. La date d’acquisition, la valeur de cession et les frais directement liés à l’opération doivent être rapprochés des pièces comptables et fiscales.
La méthode consiste à établir la qualification de la société, puis à calculer les plus-values brutes et nettes par actif. Les scénarios de cession directe, de cession de titres et de financement sont ensuite comparés après impôt au regard des contraintes de liquidité. Les résolutions, la signature, la publicité, les déclarations et le paiement des impôts sont ensuite inscrits dans un calendrier précis.
Contactez le cabinet avec l’acte de cession envisagé, la dernière comptabilité et la table de capital. L’équipe corporate et fiscale pourra comparer les scénarios chiffrés, sécuriser les résolutions sociales et préparer les déclarations avant la signature.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166