C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
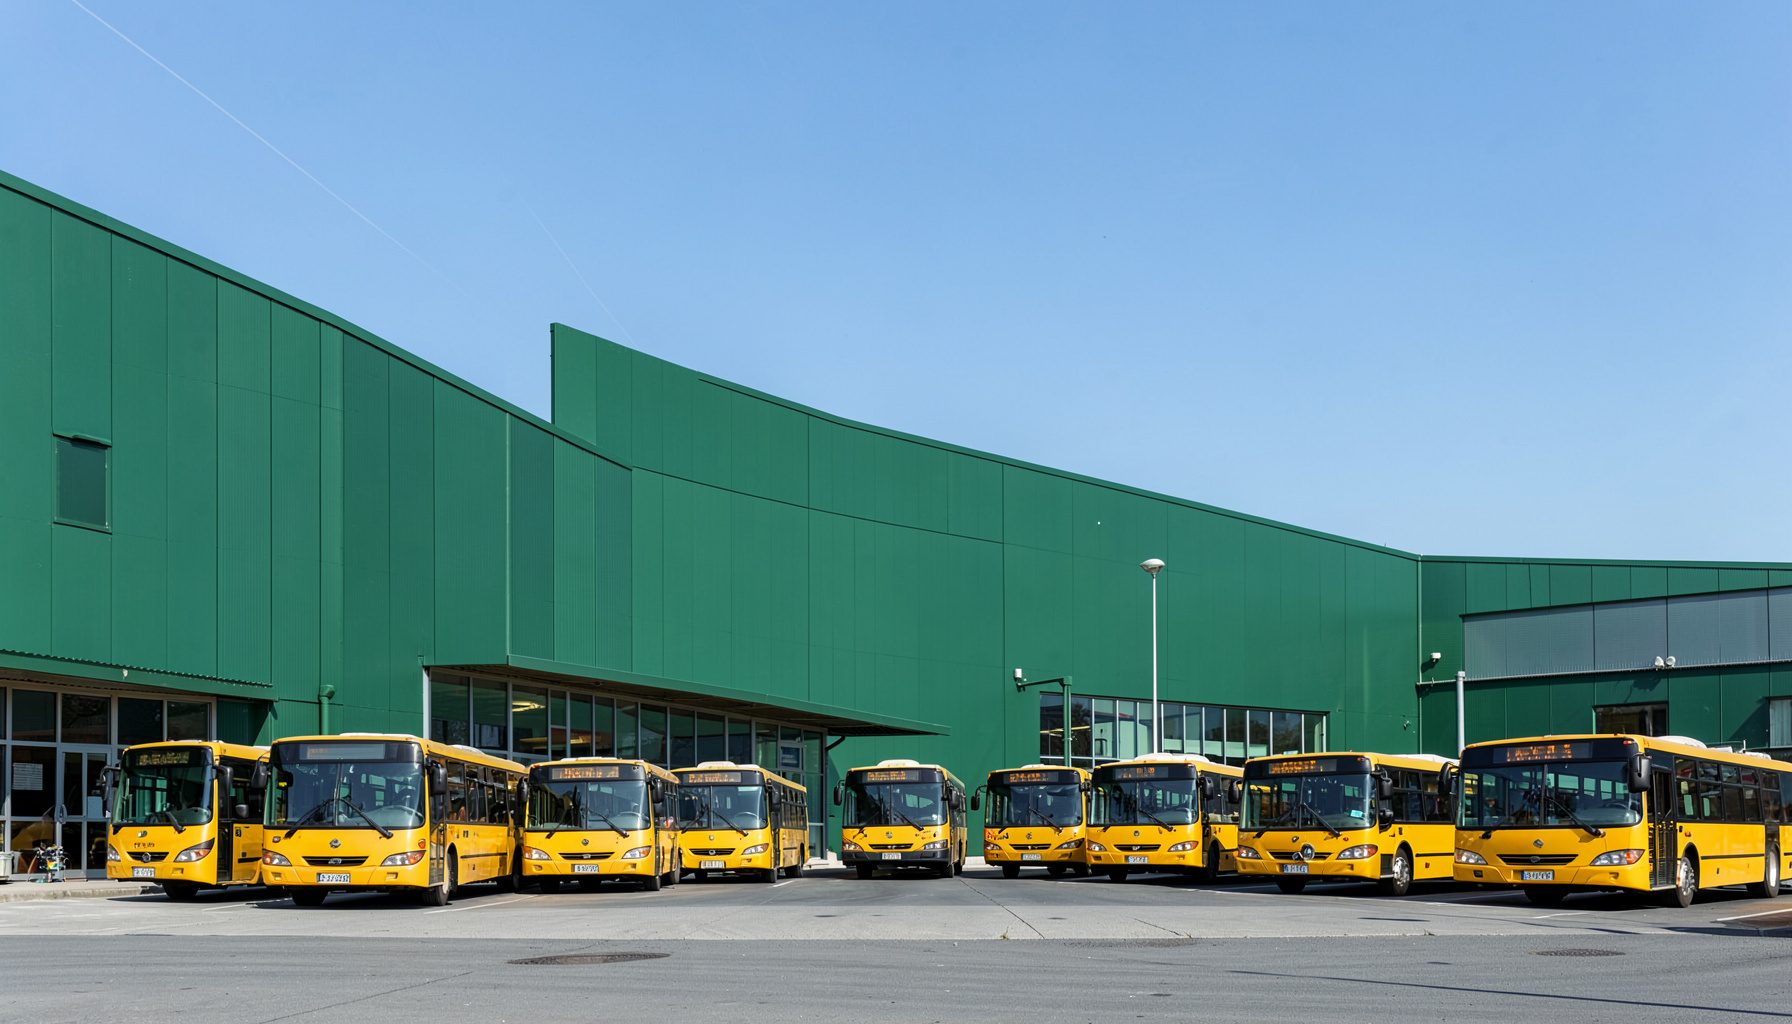
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus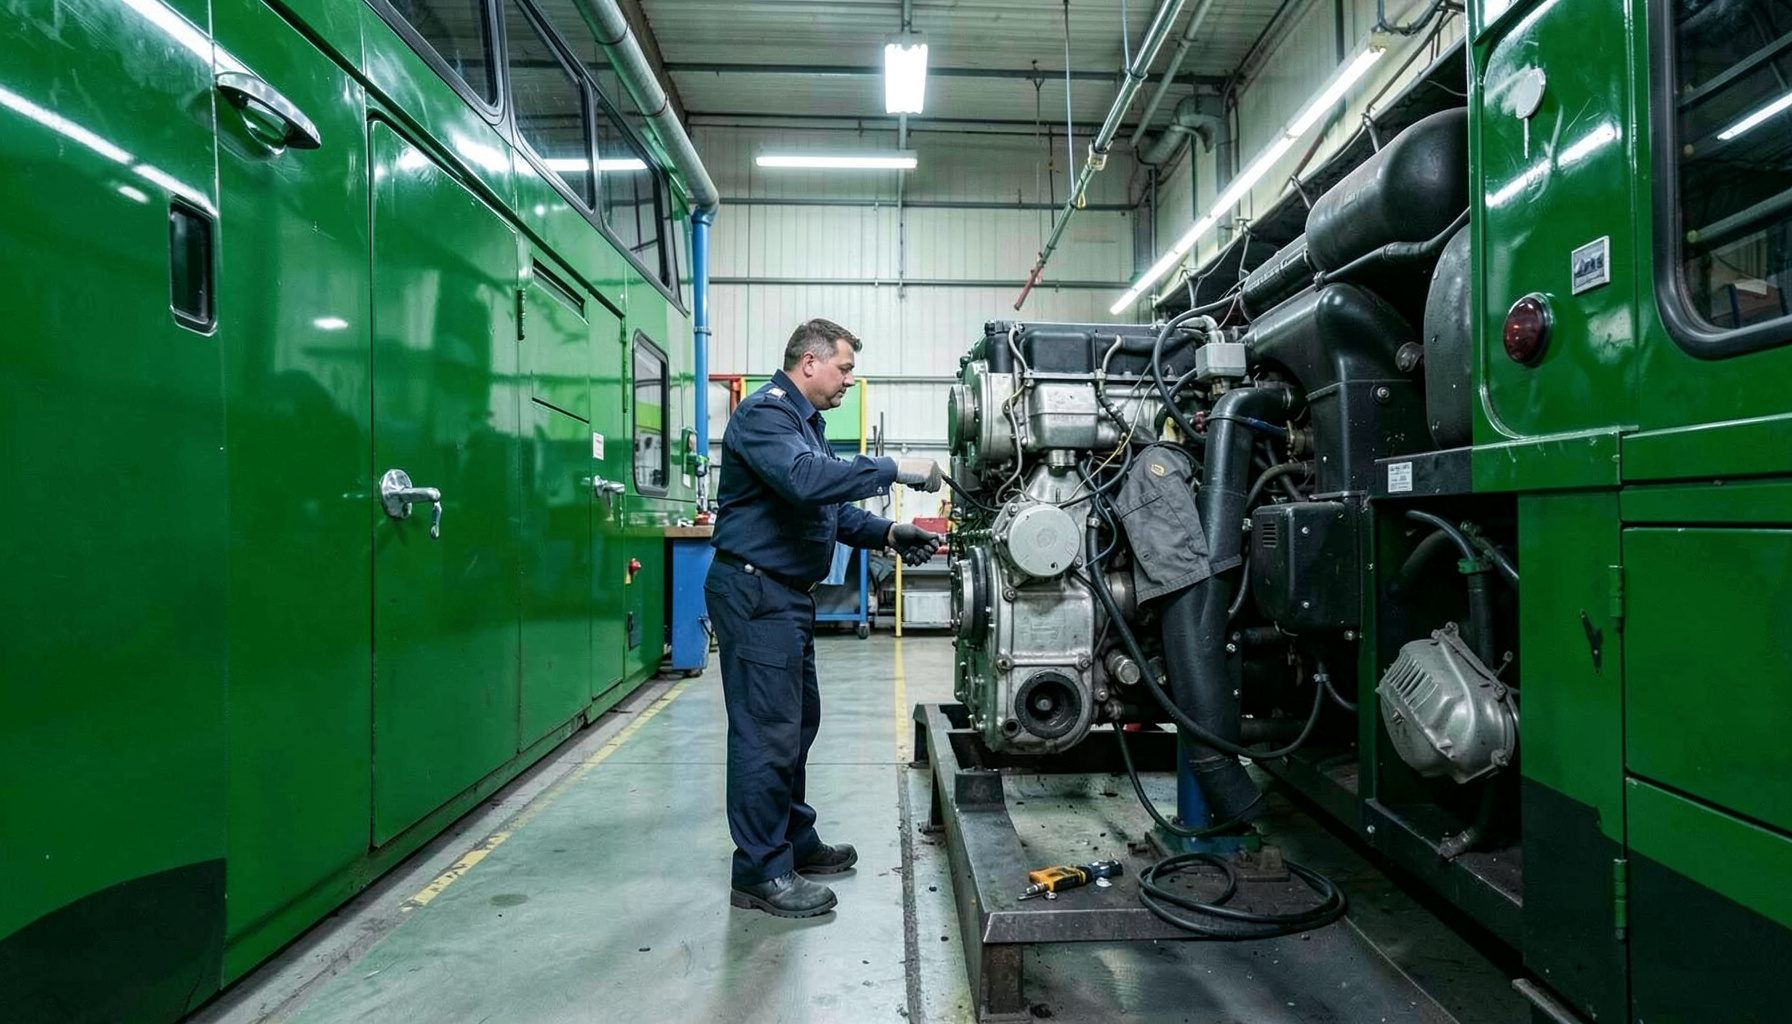
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous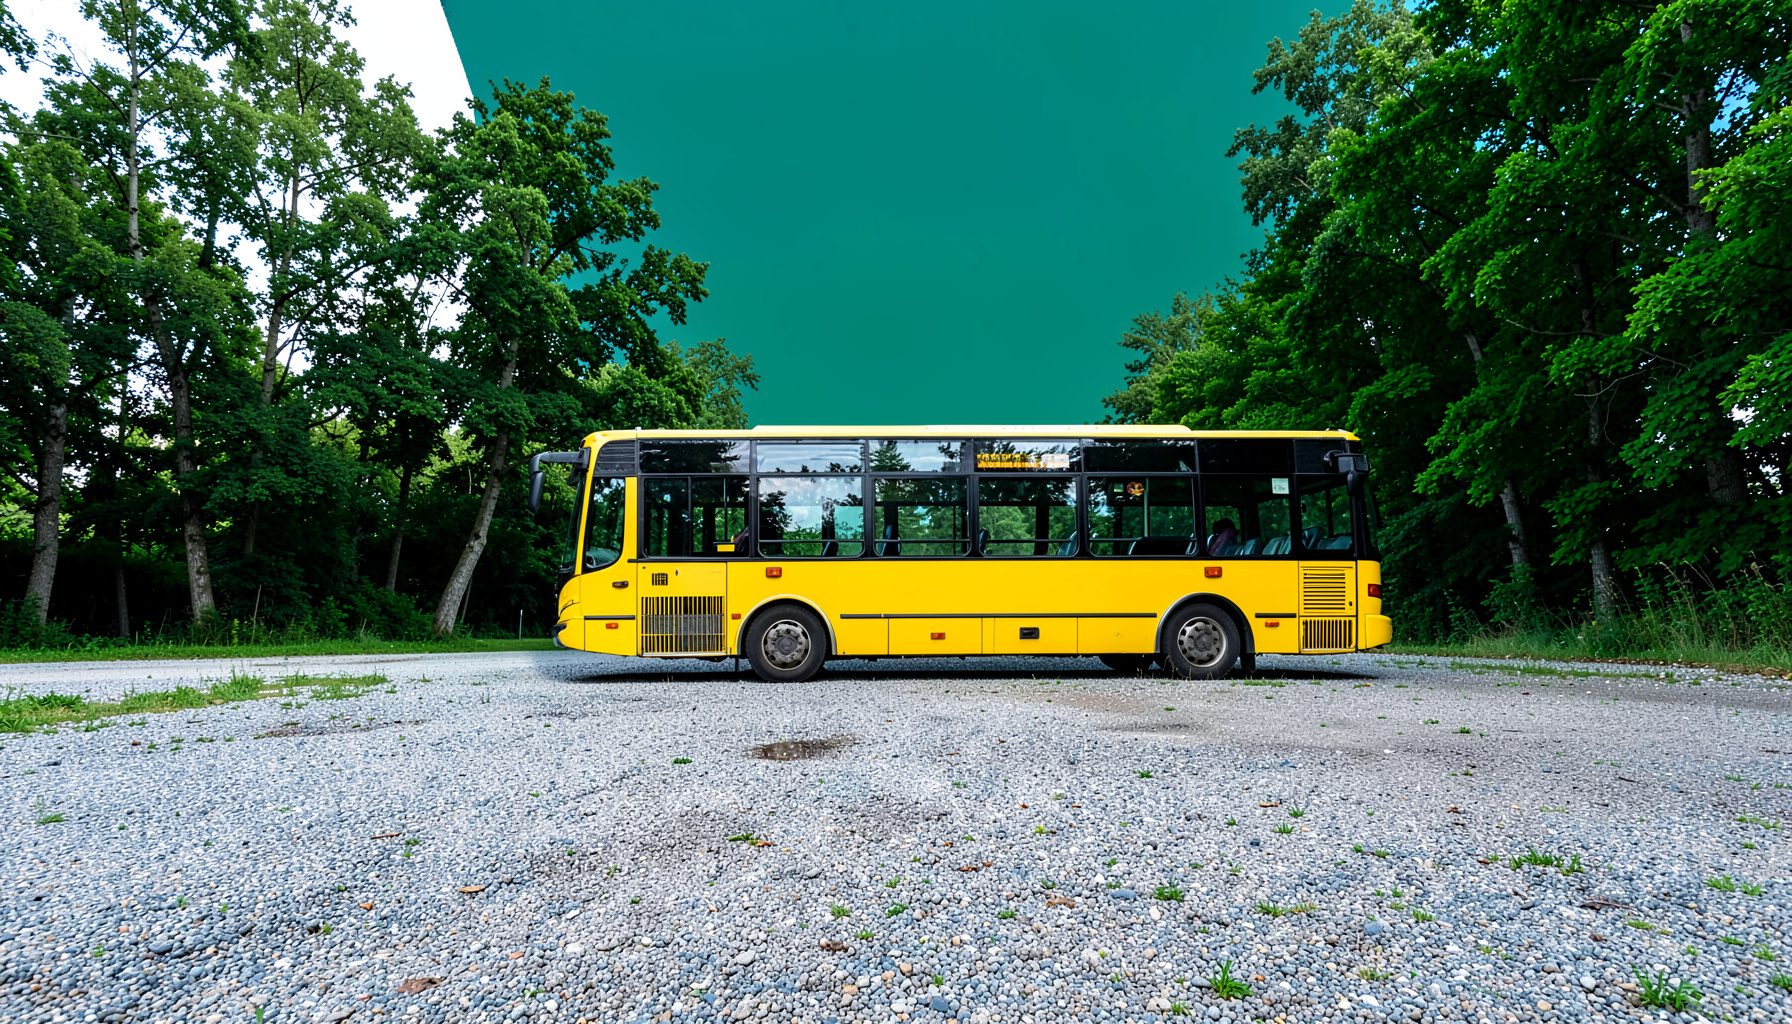
BUY | SALE | LEASE | TRADE
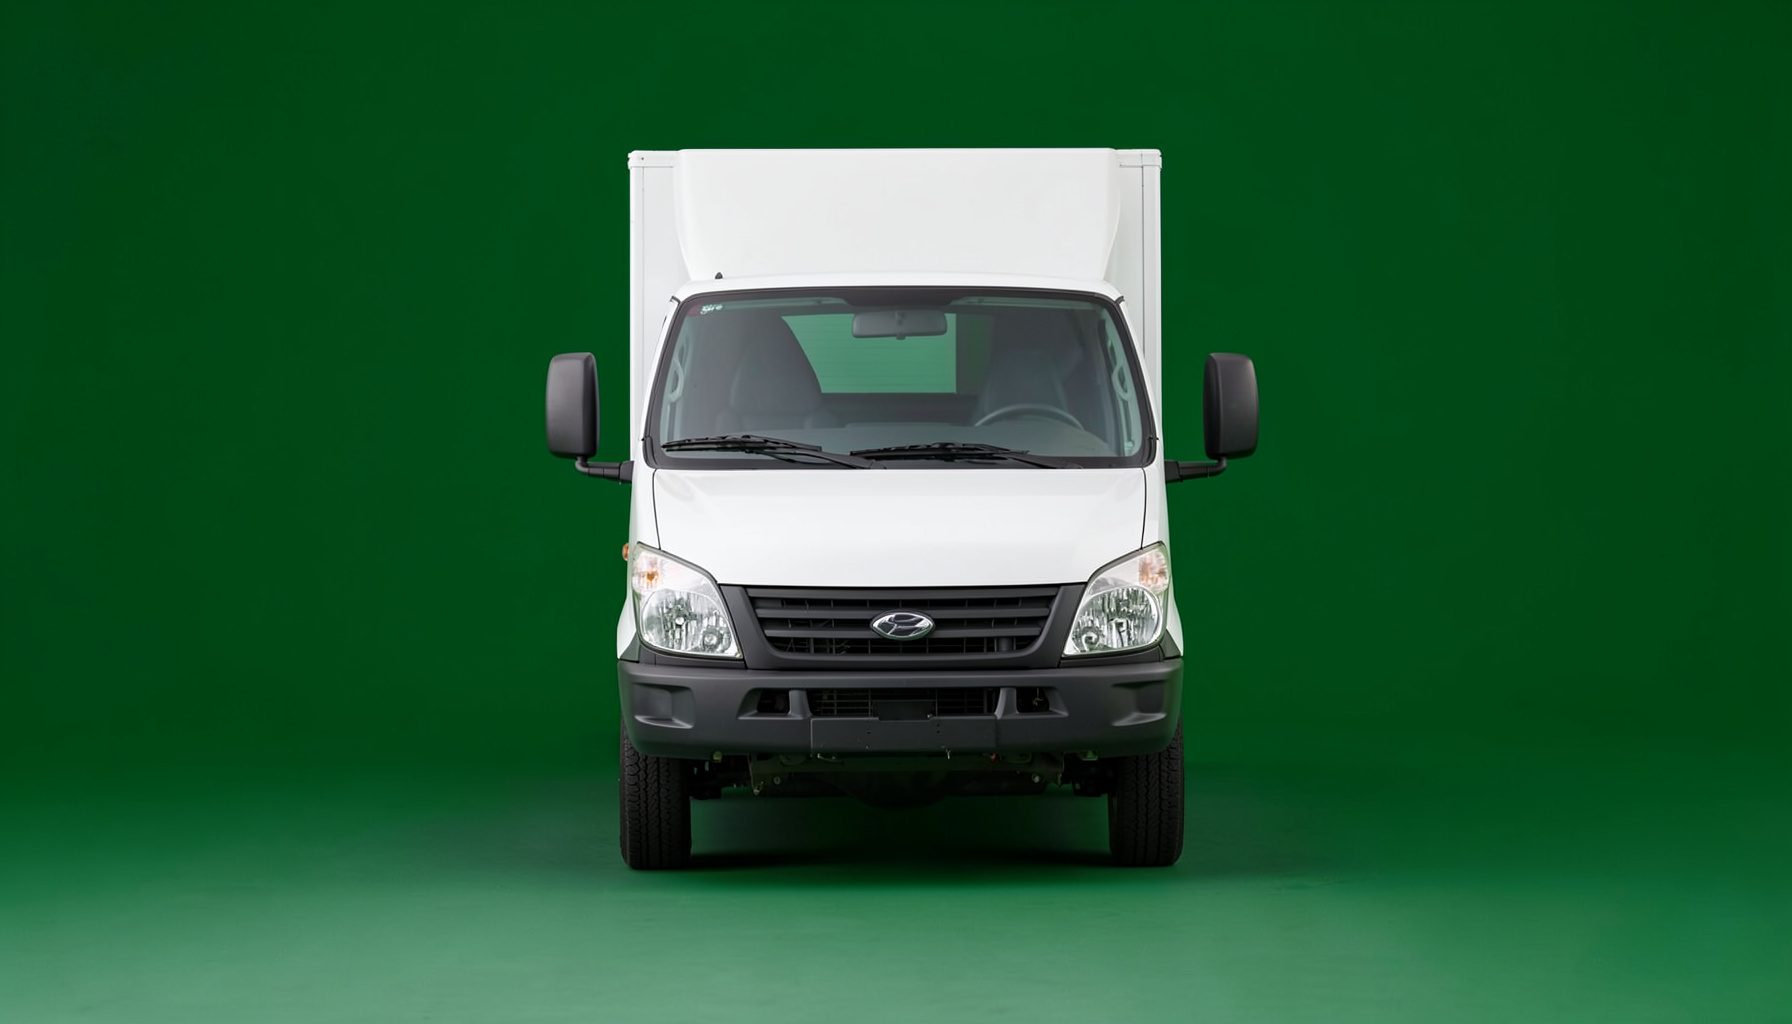
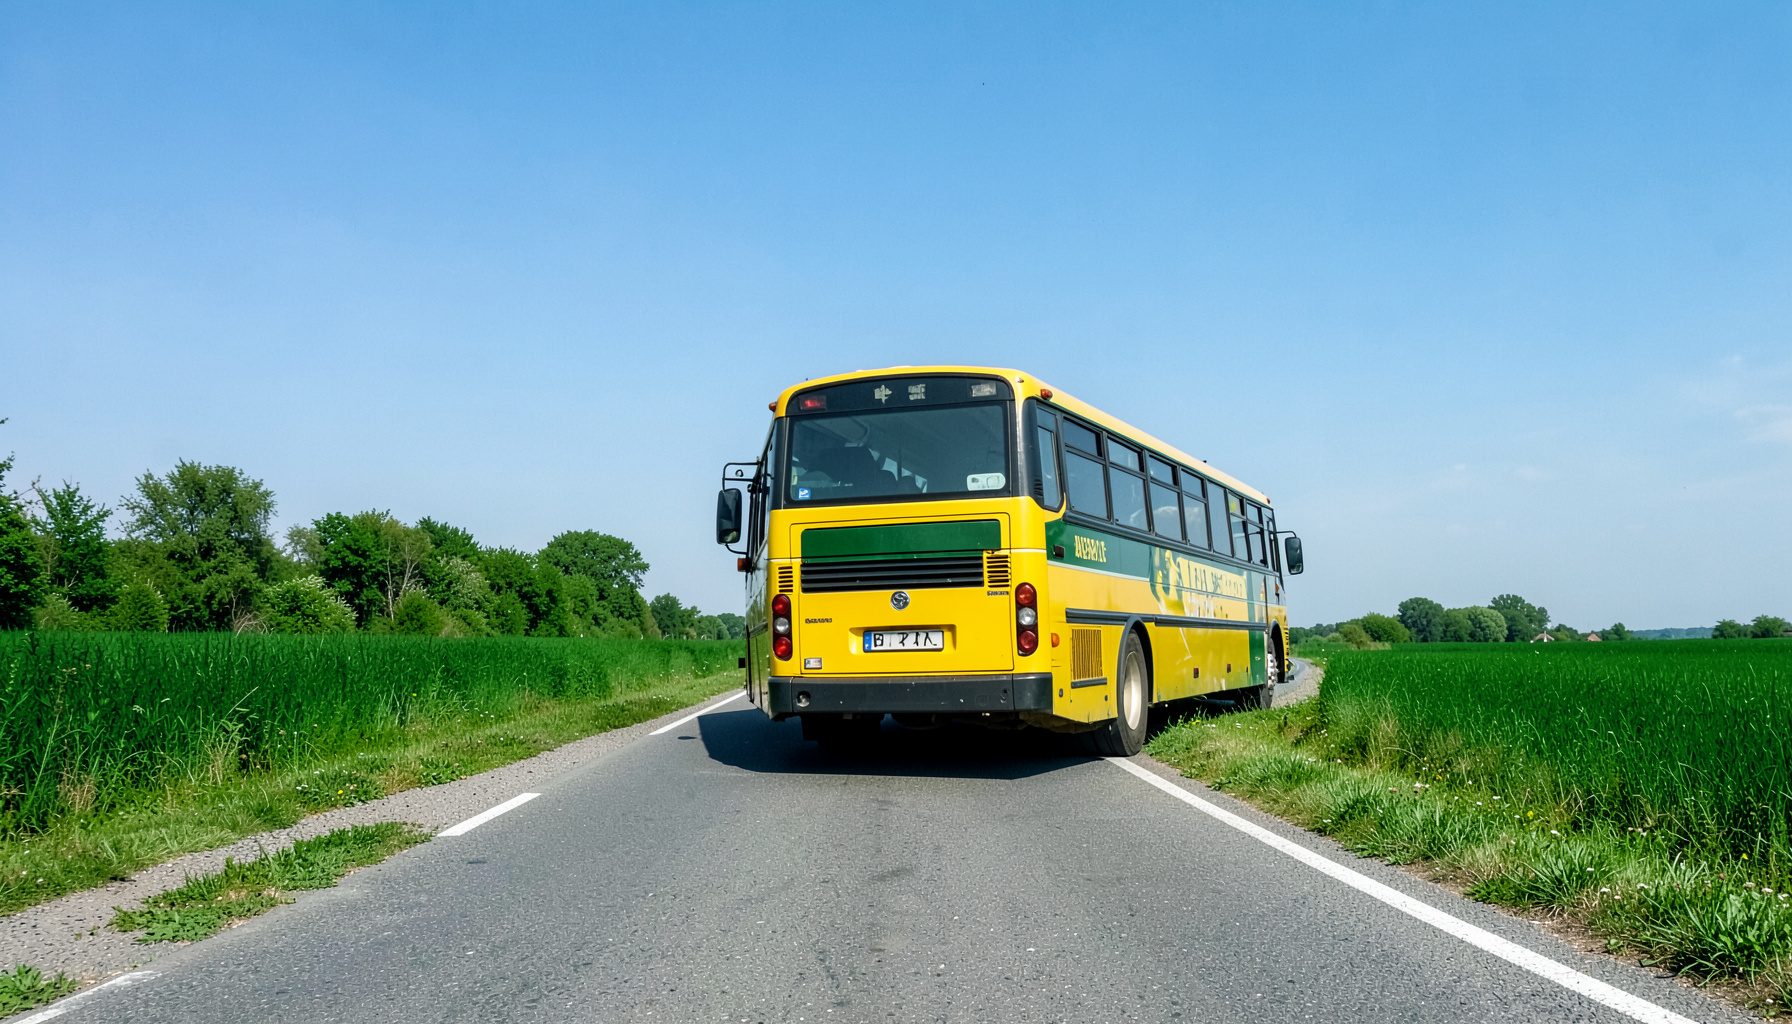
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLe rachat d’actions par la société émettrice : cadre juridique
Le rachat d’actions par la société émettrice, aussi appelé acquisition de ses propres titres, permet à une entreprise de racheter des actions qu’elle a émises. Cette opération peut renforcer la liquidité du titre, gérer la trésorerie ou préparer une réorganisation, mais elle engage des fonds disponibles et modifie l’équilibre des capitaux propres.
Il se distingue de l’achat d’actions par un investisseur ou par un autre actionnaire. Son régime relève de règles spécifiques, protectrices des créanciers, des minoritaires et de l’intégrité du marché financier. Le programme doit donc être défini avant son exécution, puis documenté et sécurisé juridiquement.
Une distinction essentielle entre conservation et annulation
Racheter ses propres actions ne réduit pas immédiatement le capital social. Les titres conservés constituent un portefeuille d’actions propres, et non des actions détenues par un tiers. L’opération devient une réduction du capital lorsque les titres sont annulés selon la procédure prévue par la loi.
Ce choix est déterminant : l’annulation éteint les titres et modifie le nombre d’actions en circulation ainsi que la répartition des droits de vote. Elle doit être décidée par l’organe compétent, constatée dans un procès-verbal et suivie des formalités d’enregistrement et de publicité.
L’autorisation de l’assemblée générale
Dans une société par actions, l’article L225-207 du Code de commerce encadre ces acquisitions. L’assemblée générale ordinaire autorise le programme, sa durée, son prix maximal et ses modalités. En principe, la société ne peut détenir plus de 10 % de son capital sous forme d’actions propres, et l’autorisation est limitée à dix-huit mois.
Le conseil d’administration ou le directoire met ensuite cette décision en œuvre dans les limites fixées. Il vérifie le prix, le nombre de titres et l’activité du programme. Un achat réalisé sans autorisation valable, au-delà du plafond autorisé ou à un prix non conforme peut être contesté.
Les droits des actionnaires pendant le rachat
Les actions détenues par la société sont privées de leur droit de vote. Elles ne donnent pas non plus droit aux dividendes : les sommes normalement affectées aux actionnaires sont réparties entre les autres actionnaires selon leurs droits.
Le traitement égal des actionnaires demeure un principe, sous réserve des dérogations prévues par la loi. L’émetteur doit également respecter le pacte d’associés et les décisions prises par l’assemblée. Toute dérogation ponctuelle doit être motivée et correctement documentée.
Les conséquences comptables, financières et fiscales
Lors de l’acquisition, le prix payé est enregistré au compte des actions propres, en diminution des capitaux propres. Le simple port de titres n’affecte pas le résultat. Une dépréciation durable peut toutefois être constatée, tandis que leur annulation affecte le capital et, le cas échéant, les primes d’émission ou les réserves disponibles.
La trésorerie sort de l’entreprise : le programme doit correspondre à des liquidités excédentaires, sans compromettre les engagements de la société ni les covenants bancaires. Le risque de liquidité et la capacité de remboursement doivent être évalués avant l’achat, puis surveillés pendant son exécution.
Au plan fiscal, il faut distinguer le traitement de la société, celui des actionnaires cédants et celui des dividendes redistribués. La résidence fiscale, la nature des titres et les règles de plus-value peuvent produire des impositions ou exonérations différentes ; une analyse dédiée est donc nécessaire.
Les formalités de réduction du capital
Pour une société par actions, la réduction du capital résultant de l’annulation est encadrée par l’article L225-224. Le conseil d’administration, ou le directoire, prépare un bilan et un procès-verbal définissant le montant de la réduction et le sort des titres. Les formalités de publicité et d’immatriculation doivent ensuite être accomplies dans les délais légaux.
Des créanciers peuvent, dans les conditions prévues par la loi, exercer les voies de recours contre la réduction. Il faut donc vérifier la solvabilité, les réserves et les liquidités disponibles avant de décider d’annuler. Une communication insuffisante ou une procédure mal suivie peut retarder l’opération et exposer les dirigeants.
Les risques de contestation
L’irrégularité d’un rachat peut être invoquée par un actionnaire, un créancier ou signalée par le commissaire aux comptes. Les opérations non autorisées ou réalisées au-delà des limites de prix fixées peuvent être censurées. Les dirigeants peuvent engager leur responsabilité en cas de manquement aux obligations légales.
Des agissements intentionnels, la dissimulation d’informations ou la manipulation du cours peuvent présenter un caractère infractionnel. La motivation économique du programme, son calendrier, les ordres d’achat et les échanges avec les dirigeants doivent être conservés. Une traçabilité précise permet de démontrer la bonne foi.
La stratégie, la gouvernance et la liquidité
Le rachat peut notamment servir à renforcer la liquidité du titre, soutenir une politique de dividendes ou financer un plan de participation des salariés. Il peut aussi accompagner une concentration de l’actionnariat. Ces objectifs doivent rester compatibles avec l’intérêt social, la loyauté des dirigeants et les droits des créanciers.
Lorsqu’il s’insère dans une réorganisation plus vaste, le mécanisme doit être articulé avec les apports, les cessions et les engagements de gouvernance. La conception d’une joint venture entre entreprises illustre l’importance d’une gouvernance claire. Le calendrier juridique de chaque composant doit alors être coordonné afin de réduire les risques fiscaux et les contestations.
Une étude préalable permet de confronter l’objectif financier aux contraintes du statut, du capital et des conventions collectives. Elle sert à arrêter le programme, les formalités et le calendrier d’exécution, avec une documentation adaptée à l’opération.
Contactez nos avocats à Paris pour obtenir une analyse personnalisée de votre projet de rachat d’actions et sécuriser sa mise en œuvre.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166