C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
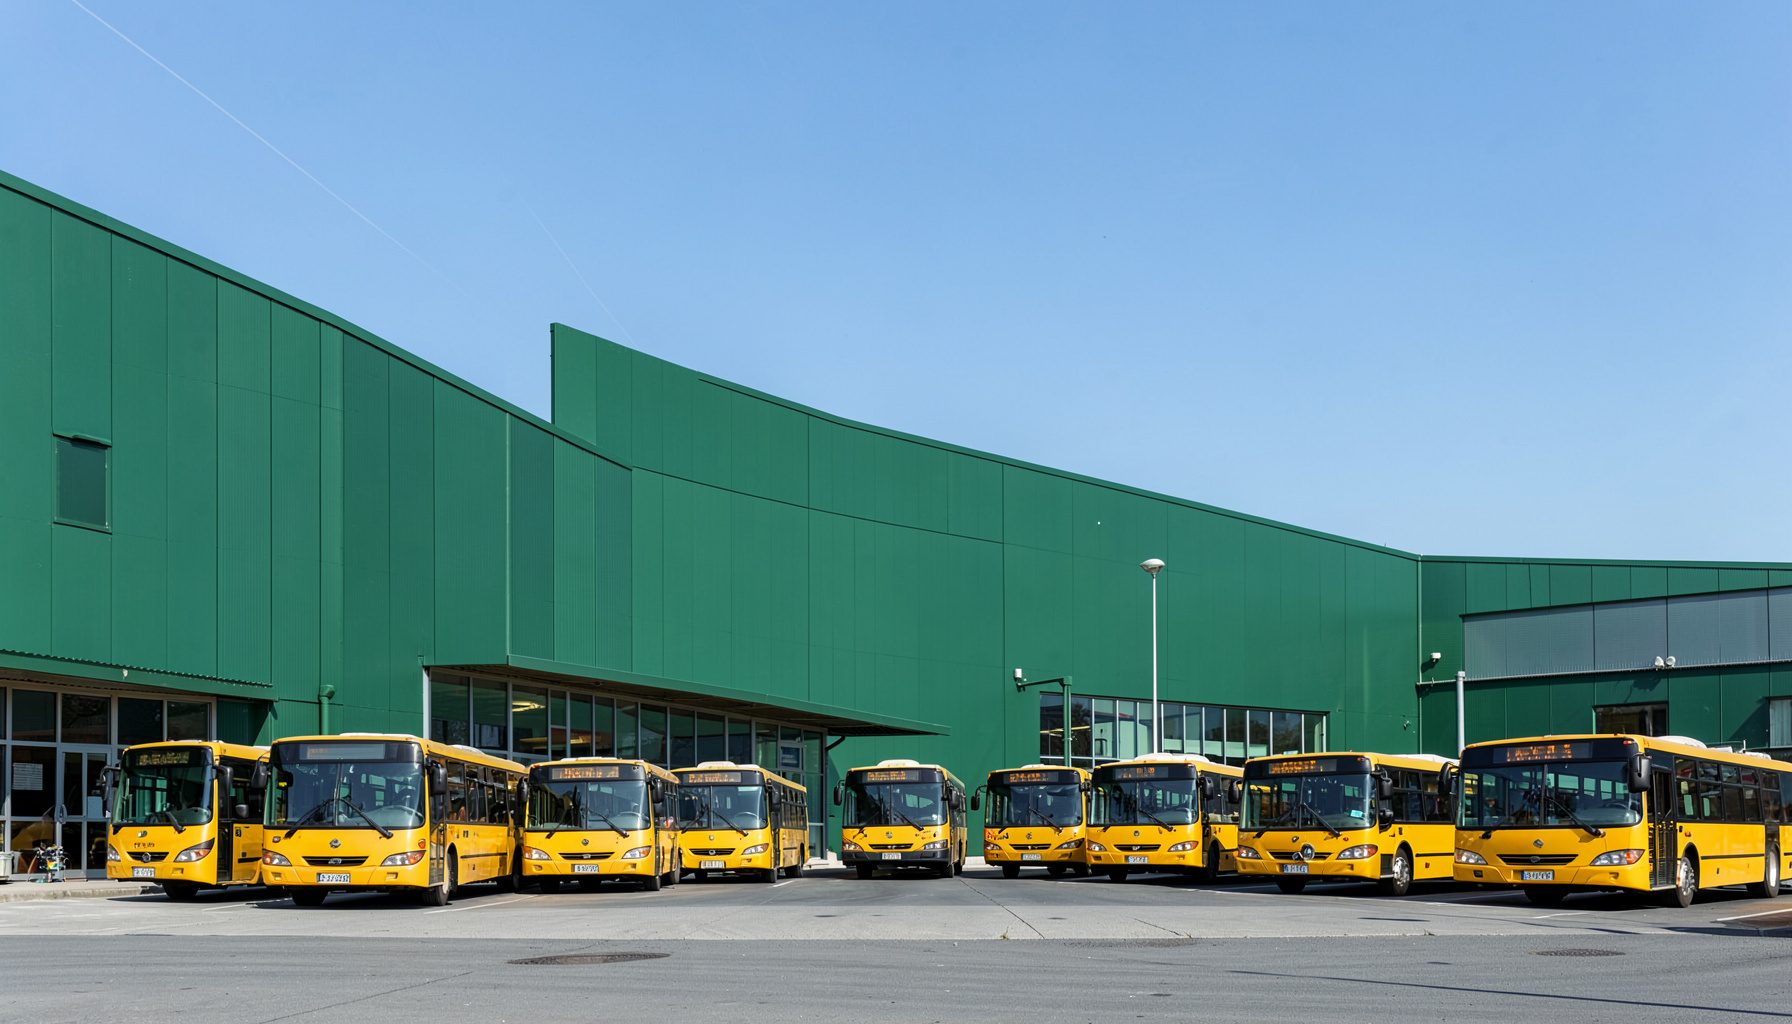
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus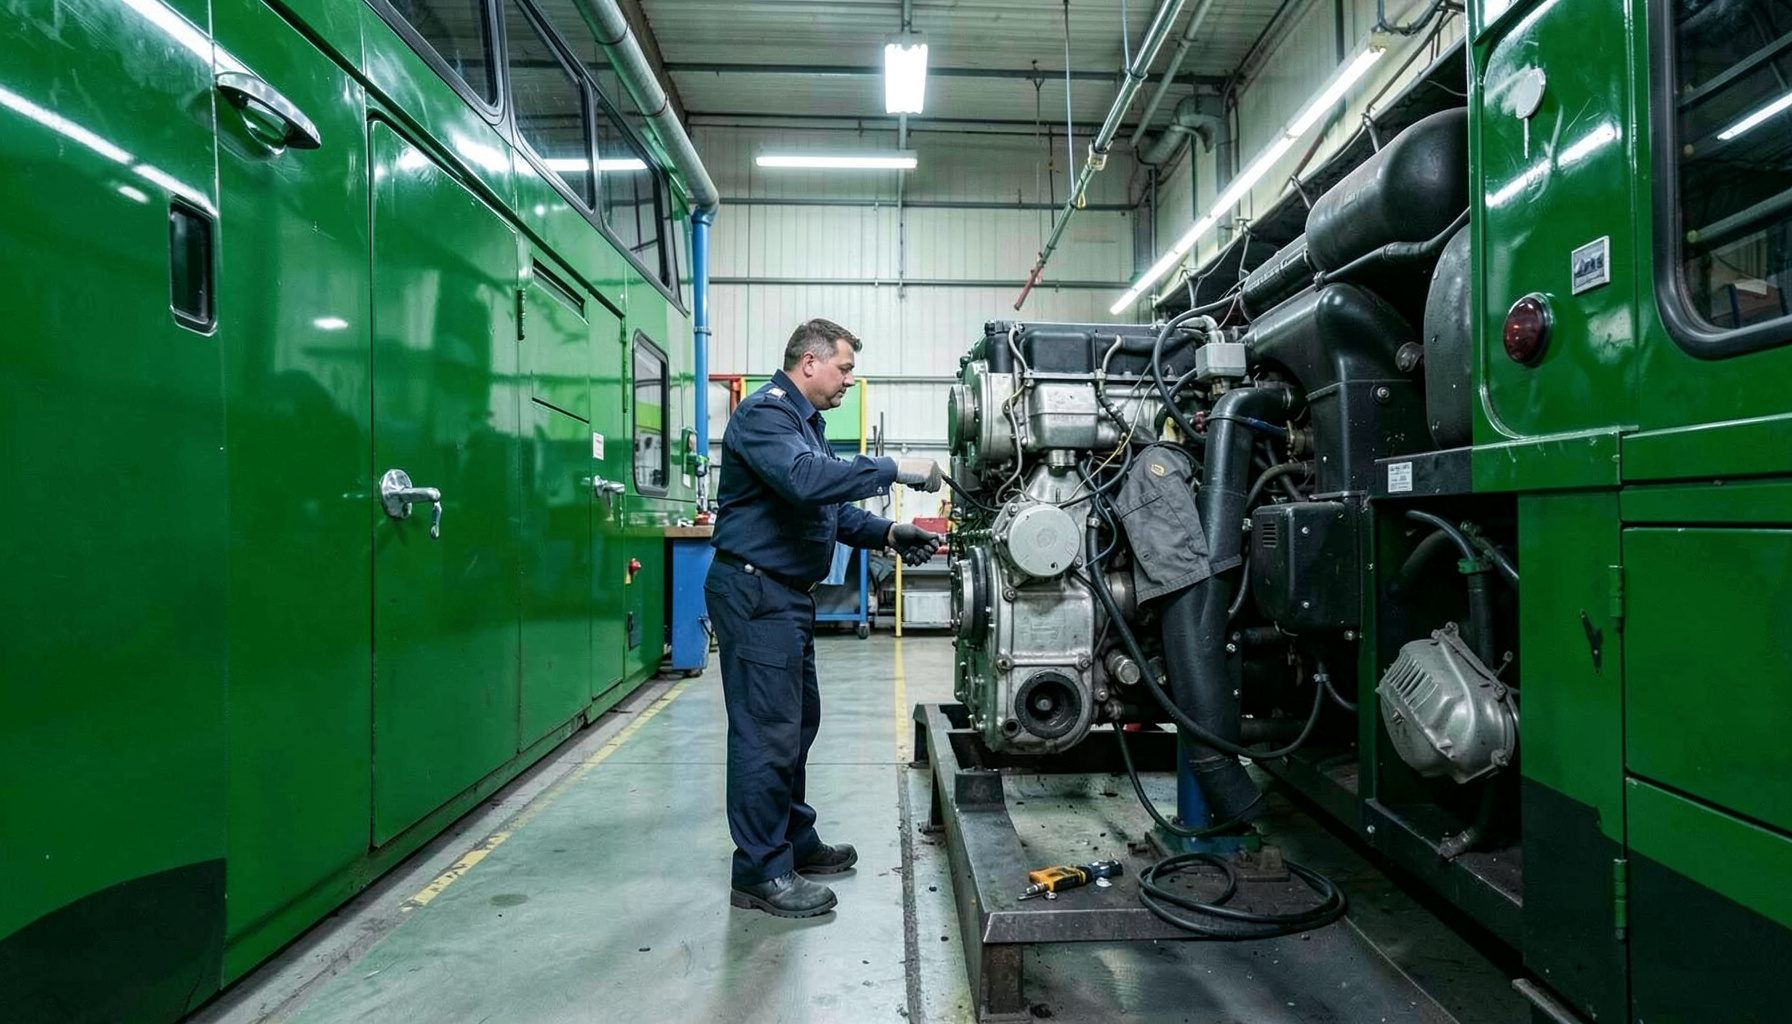
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous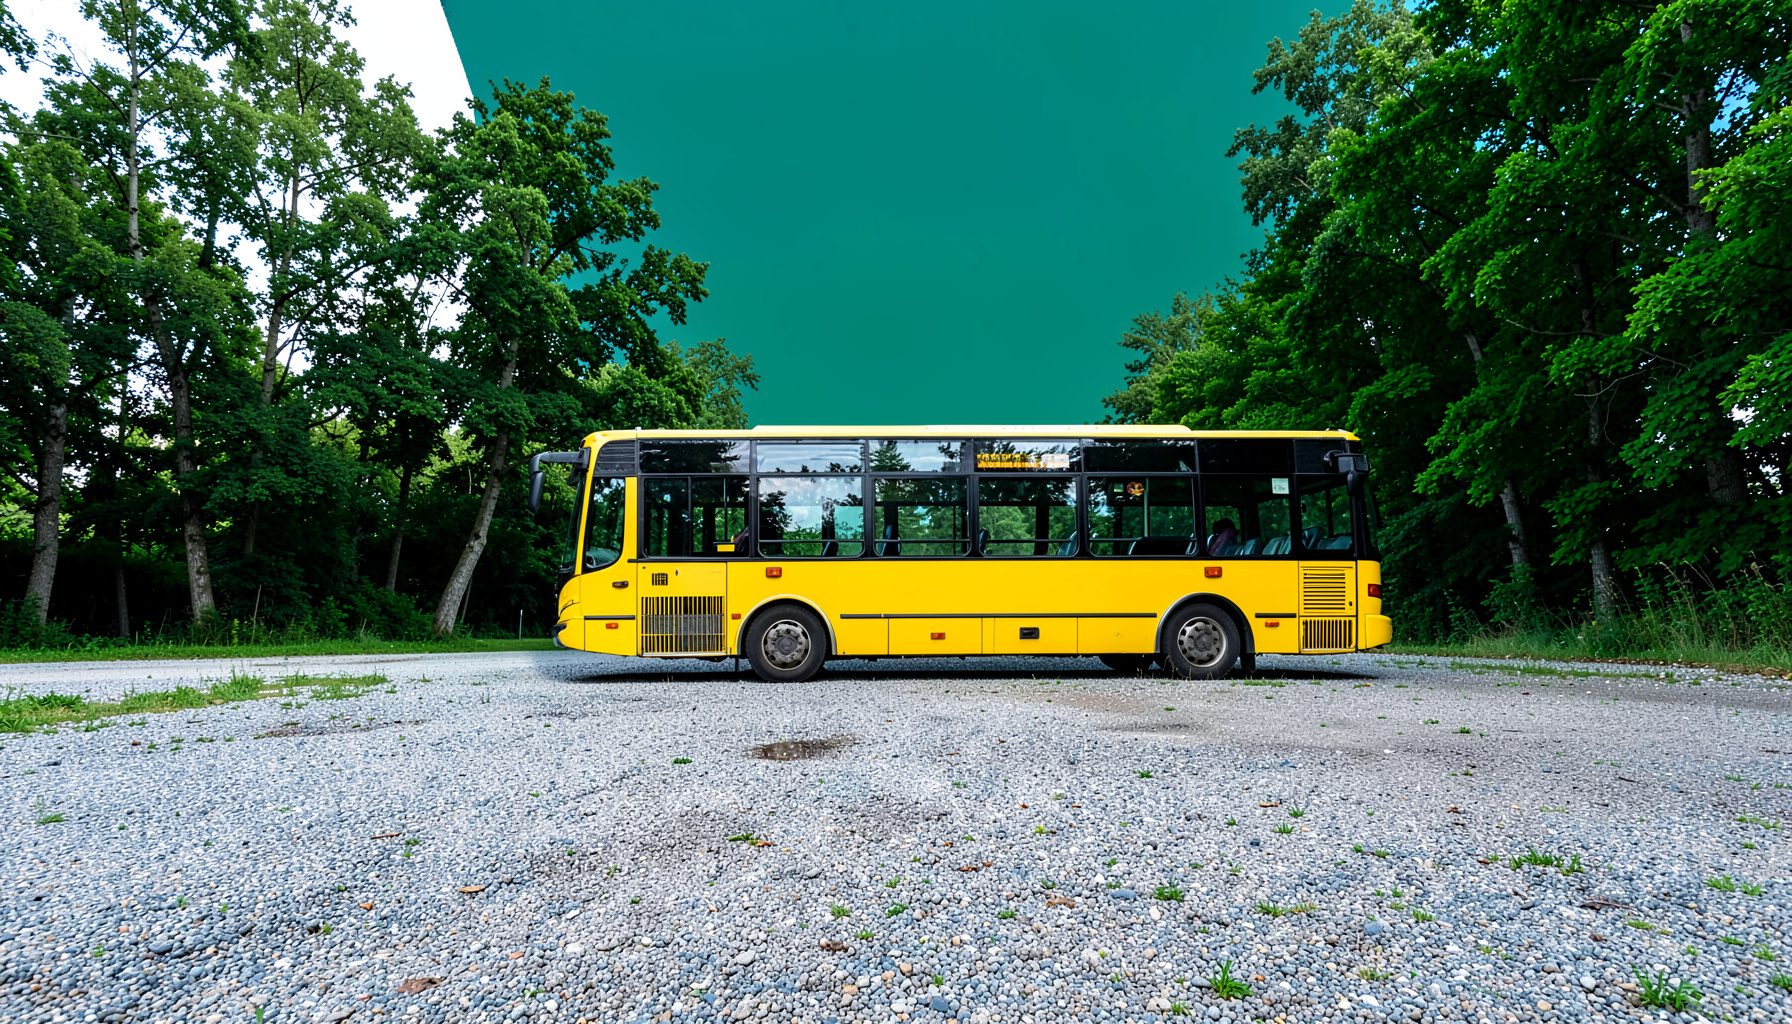
BUY | SALE | LEASE | TRADE
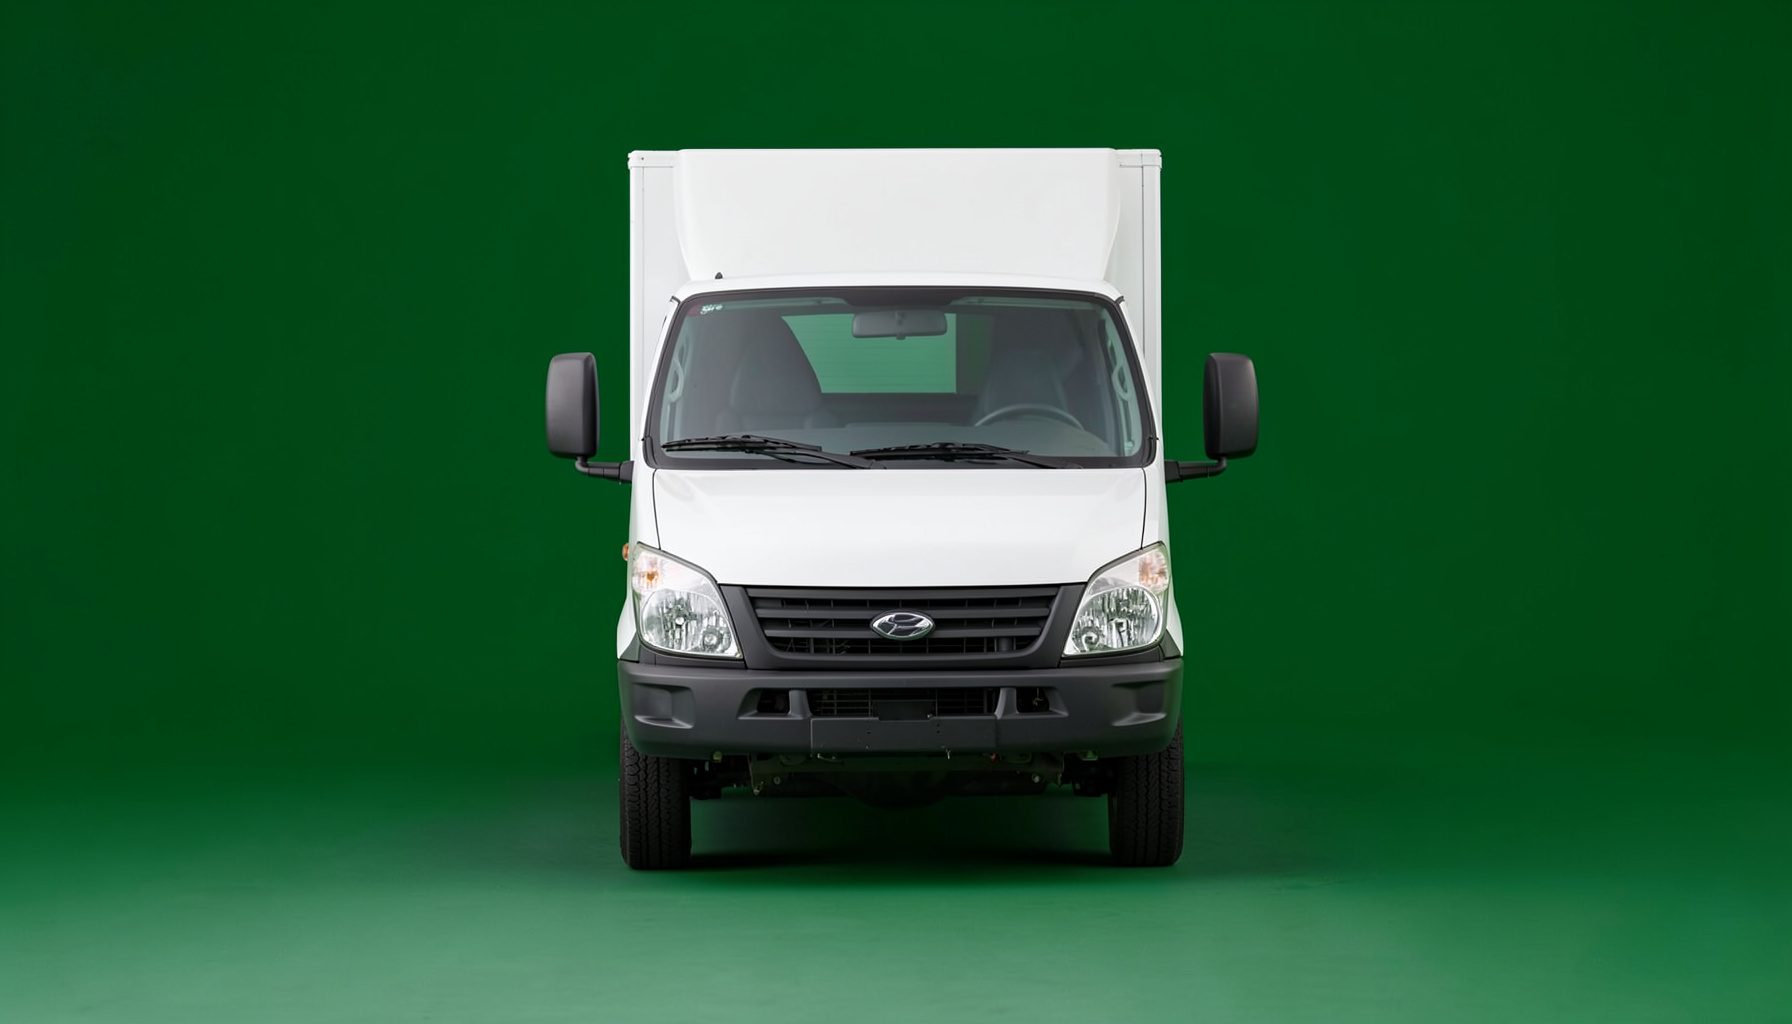
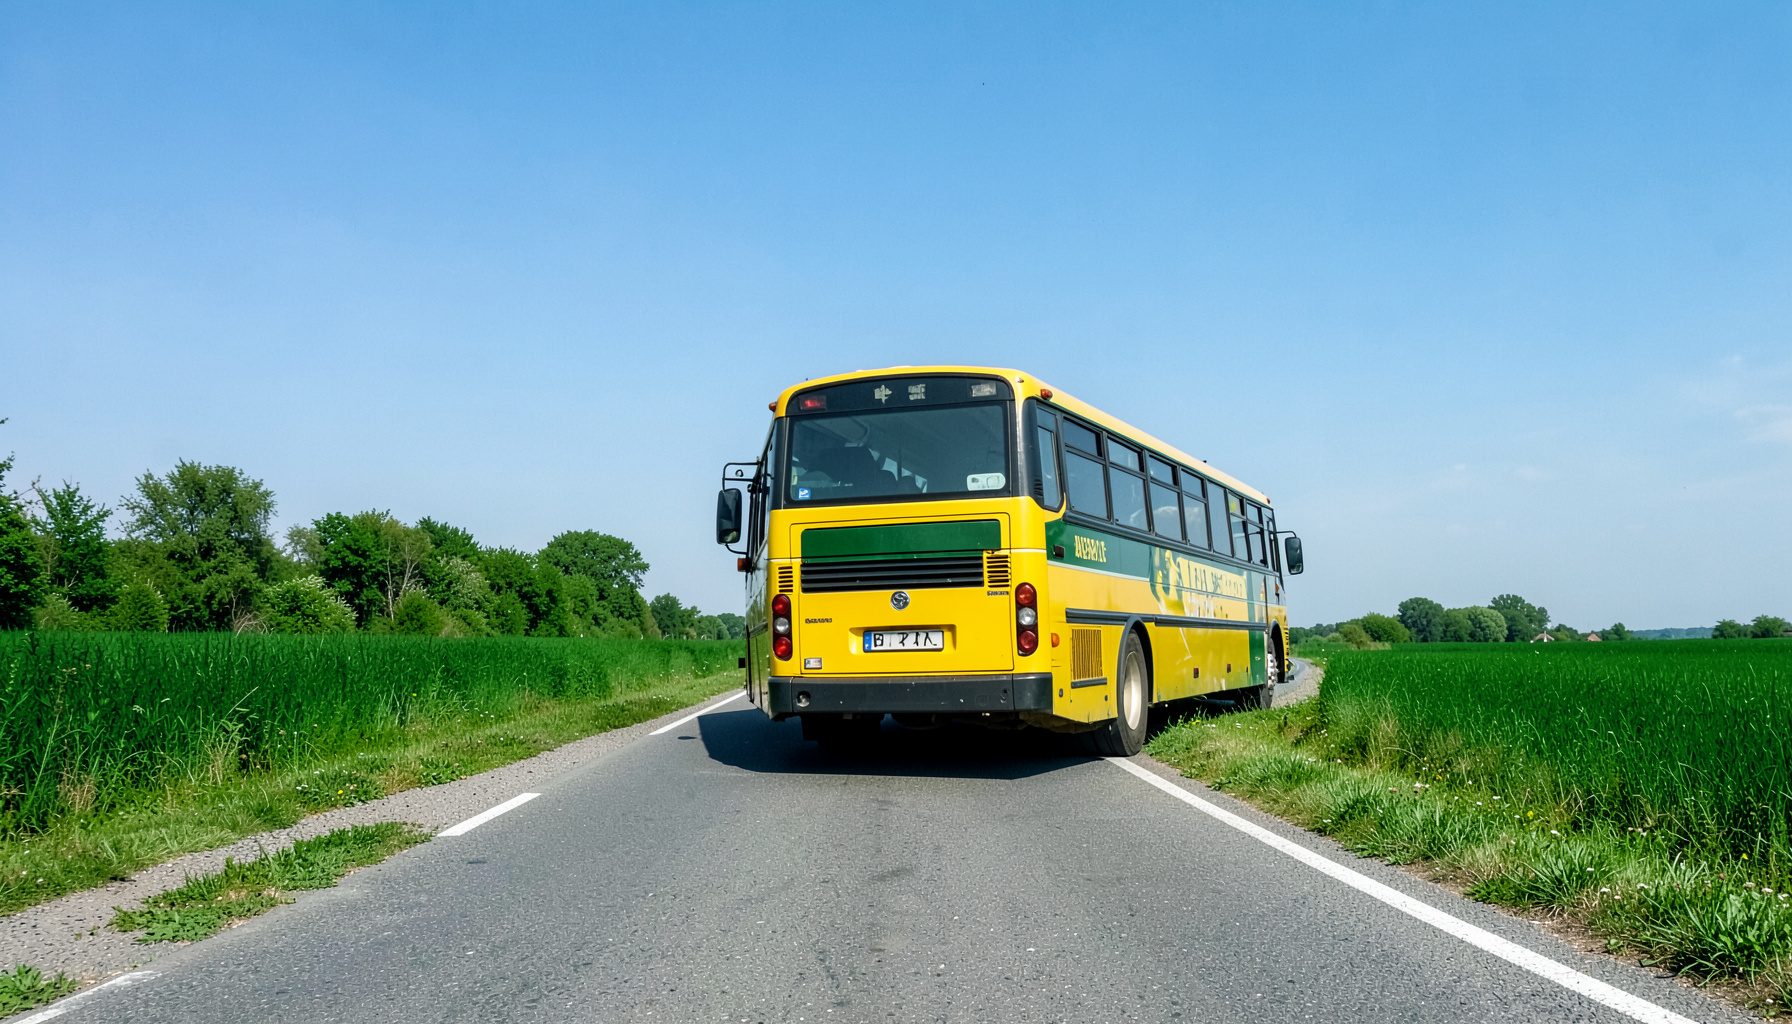
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesRédiger un cautionnement valide pour un prêt bancaire
Un cautionnement bancaire ne se résume pas à une signature. Il organise la garantie donnée par un établissement bancaire lorsque l’emprunteur ne respecte pas ses obligations. Sa validité dépend donc de la précision du contrat, mais aussi de la capacité du caution et du respect des formalités applicables.
Le cautionnement bancaire, accepté par un établissement de crédit, doit être distingué du cautionnement personnel consenti par une personne ou une société. Dans le premier cas, la banque s’engage à payer à la place du débiteur défaillant ; dans le second, un tiers garantit la dette. Les risques, les mentions obligatoires et les modalités de mise en œuvre diffèrent.
Le prêt bancaire, son échéancier, les sûretés déjà consenties et la qualité des cautionnaires doivent être examinés ensemble. Une formule standardisée peut être inadaptée à une opération complexe, à une caution personne physique ou à un cautionnement couvrant plusieurs dettes.
Une rédaction rigoureuse réduit les risques de contestation, précise les conséquences de la défaillance et protège les informations sensibles. Les éléments à contrôler avant la signature doivent aussi être adaptés à la situation du débiteur et de la caution.
Identifier le régime juridique applicable
Le document doit d’abord préciser s’il s’agit d’un cautionnement bancaire ou d’un cautionnement personnel. Cette distinction détermine notamment la direction de l’engagement, les formalités de consentement et les voies de recours de la banque.
La qualité du débiteur, du caution et des signataires doit également être documentée. Une personne physique, une société, un professionnel et un consommateur ne bénéficient pas des mêmes règles, notamment pour les sûretés futures, l’information préalable et la protection contre les sûretés excessives.
Décrire précisément la dette garantie
Le contrat doit identifier l’obligation principale, le prêt concerné, le montant maximal garanti et la durée du cautionnement. Les intérêts, commissions, frais de recouvrement et pénalités ne sont garantis que si leur périmètre est suffisamment défini.
Lorsque le cautionnement porte sur des obligations futures, des mentions supplémentaires sont nécessaires sur leur nature, leur détermination et leur durée. Pour une caution personne physique, le plafond et les formalités de mention doivent être respectés ; à défaut, la garantie peut être contestée.
Les annexes peuvent contenir l’échéancier, le tableau d’amortissement, les conditions du prêt et la liste des dettes garanties. Elles doivent être identifiées, versionnées et jointes au contrat afin d’éviter toute divergence entre les documents.
Évaluer la capacité du caution
Le caution doit donner un consentement libre, éclairé et certain, sans erreur sur l’objet ou le montant de la dette. Sa solvabilité, ses revenus, son patrimoine, ses charges et les sûretés déjà accordées doivent être examinés. Cette justification doit reposer sur des éléments traçables, à l’image d’un diagnostic génétique documenté, plutôt que sur de simples déclarations.
Une garantie manifestement excessive au regard de la capacité financière du caution n’est pas nécessairement nulle, mais le juge peut la réduire dans les conditions prévues par la loi. Une caution personne physique peut également invoquer des protections liées à sa situation, sous réserve de leurs conditions d’application.
Organiser l’exécution de la garantie
Avant de réclamer la somme garantie, la banque doit constater la défaillance, mettre en demeure le débiteur et respecter les délais prévus. La caution doit être informée de la déchéance du terme et du défaut de paiement ; le débiteur doit pouvoir remplacer le paiement, notamment par un règlement direct.
Les règles de solidarité, de subrogation, de remboursement et d’attribution des frais doivent être explicites. La subrogation suppose l’accord de la caution ou une autorisation judiciaire dans les cas prévus. La caution ne peut être poursuivie après le paiement de la dette et sa libération doit être proportionnelle aux sommes recouvrées.
Écarter les clauses ambiguës ou disproportionnées
Les clauses de modification unilatérale, de renouvellement automatique, de garantie illimitée ou de déchéance immédiate sans préavis fragilisent la relation contractuelle. Chaque mécanisme doit indiquer son déclencheur, son délai, ses effets et les informations transmises au caution. Les principes de négociation d’une clause d’indemnisation écologique offrent un parallèle utile : la définition du dommage, le lien de causalité, le plafond et la procédure doivent être précisés.
La loi applicable, la compétence juridictionnelle, les modalités de notification et le sort des frais de procédure doivent également être vérifiés. Les renvois vagues à des usages professionnels, notamment bancaires, ne remplacent pas des clauses compréhensibles et directement applicables.
Contrôler les formalités avant la signature
Une dernière revue rapproche le contrat signé, ses annexes et les pièces d’identité ou de capacité du caution. Lorsque’une société intervient, l-extrait de Kbis, les délégations de pouvoirs et l’identité du représentant signataire doivent être contrôlés.
Le cas échéant, la signature électronique doit sécuriser l’identité du signataire, l’intégrité du document et la traçabilité des consentements. Les mentions légales et les formalités propres au cautionnement personnel doivent également être vérifiées.
Les points essentiels à contrôler avant l’engagement sont les suivants :
- Faites figurer précisément le montant maximal garanti, la durée et l’étendue de la dette.
- Joignez les annexes obligatoires et各个 versions correspondantes du prêt.
- Comparez les engagements du caution avec ses capacités financières réelles.
- Prévoyez les délais de mise en demeure, les notifications et les modalités de subrogation.
- Conservez le contrat complet, les justificatifs de capacité et la preuve de chaque signature.
Le dossier final doit permettre de vérifier, sans interprétation complémentaire, que chaque partie a compris la portée de son engagement. Toute divergence entre les documents doit être corrigée avant la signature.
Faire valider l’opération par un juriste
Un conseil spécialisé peut distinguer les obligations de la banque, du caution et du débiteur, puis détecter les clauses disproportionnées ou les formalités manquantes. Cette analyse est particulièrement utile lorsque le cautionnement couvre plusieurs dettes ou lorsque la caution est une personne physique.
Pour votre prochaine opération, transmettez à notre équipe le projet de contrat, l’échéancier du prêt et les éléments relatifs à la capacité du caution. Contactez nos lawyers parisiens et fixez un rendez-vous pour sécuriser l’engagement avant signature.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166