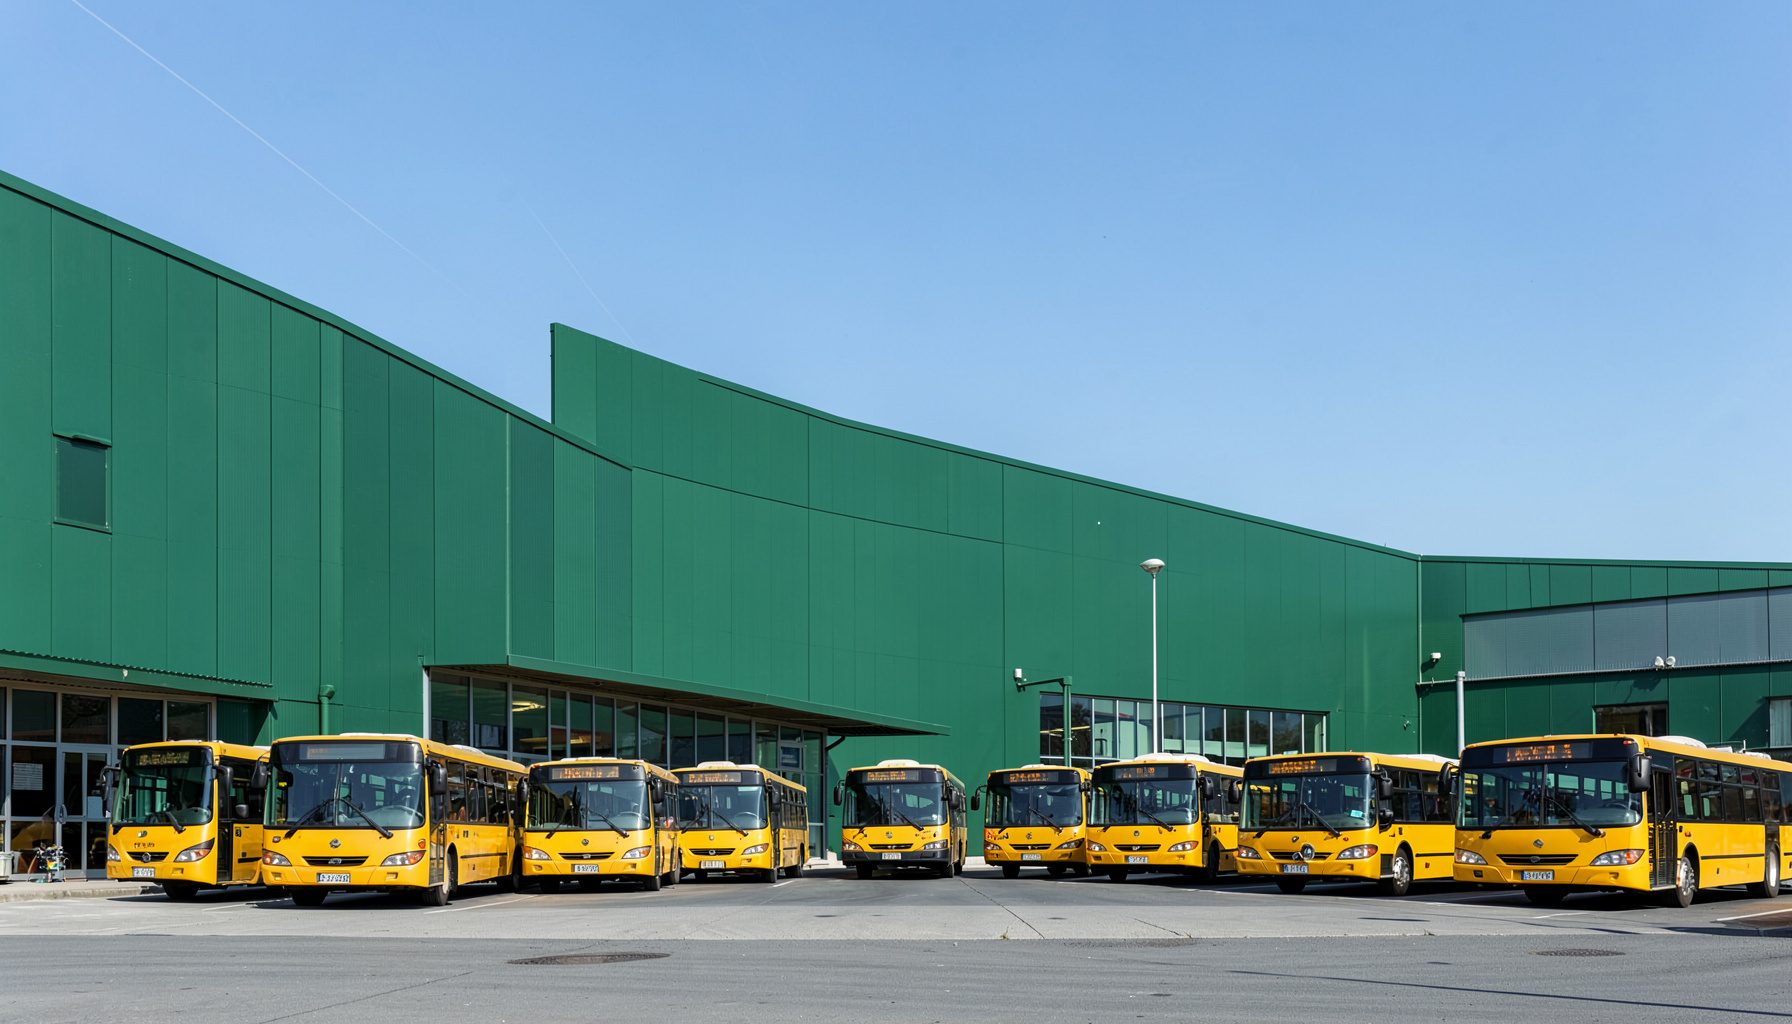
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
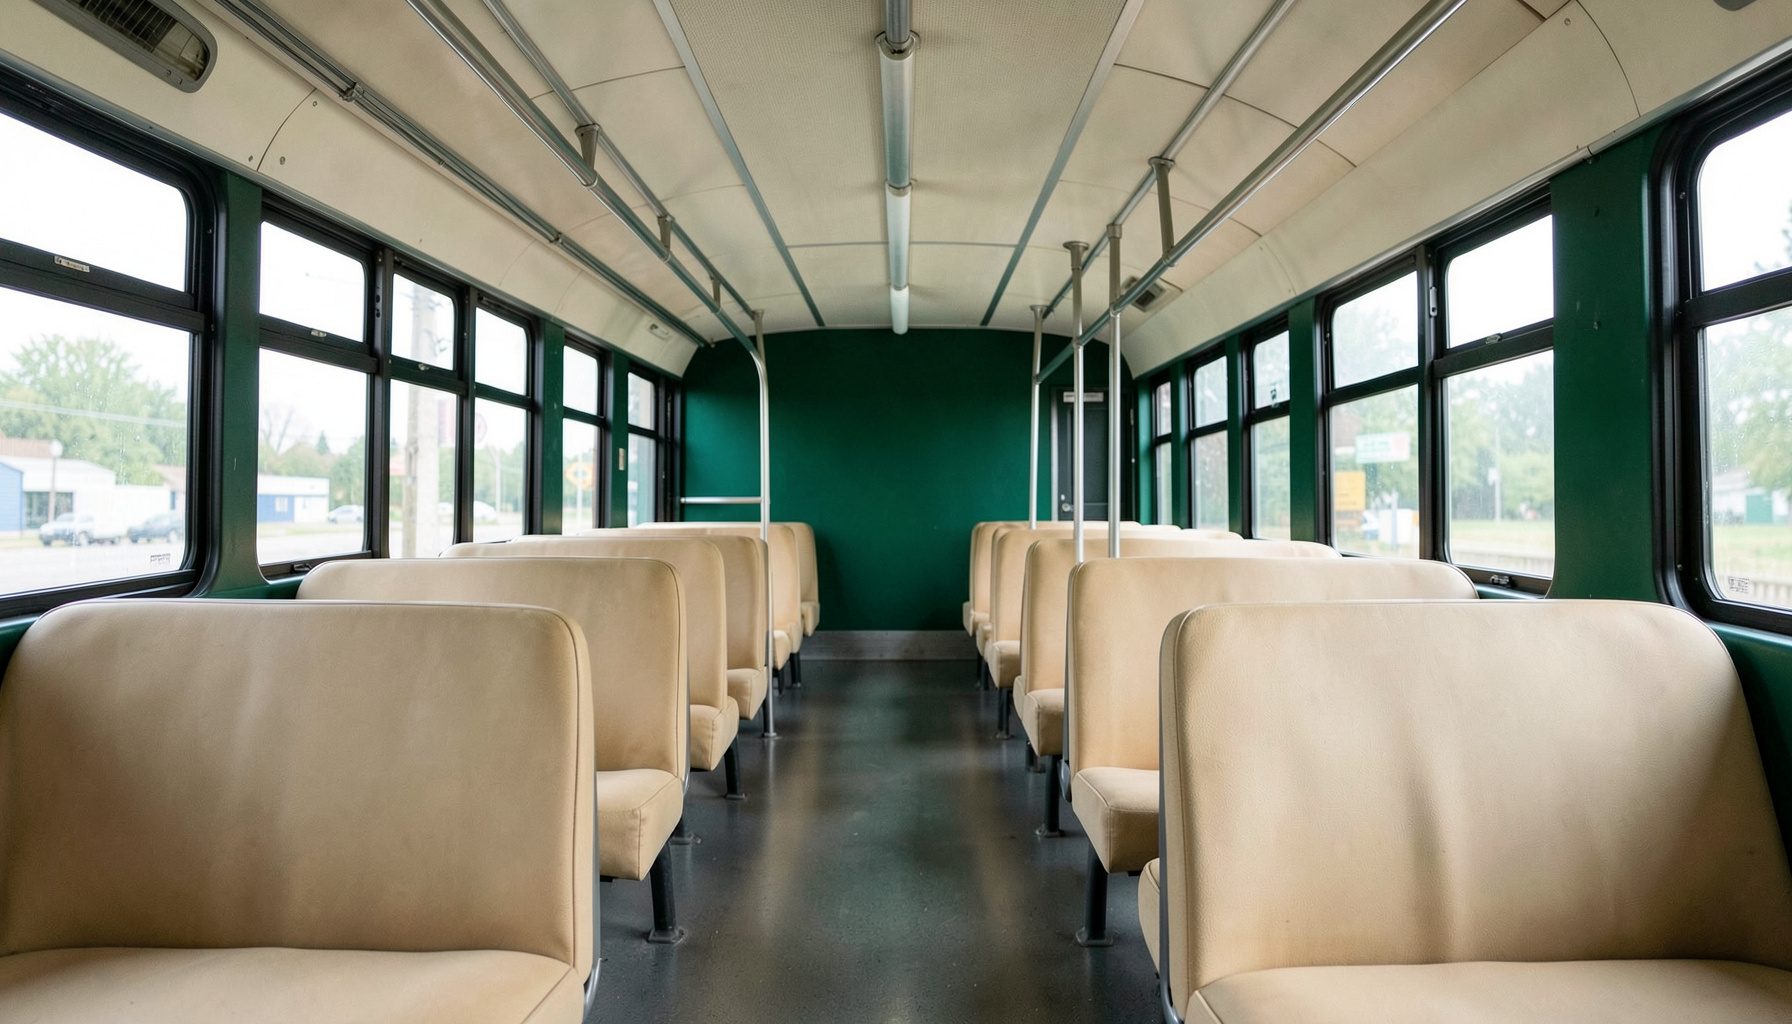
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus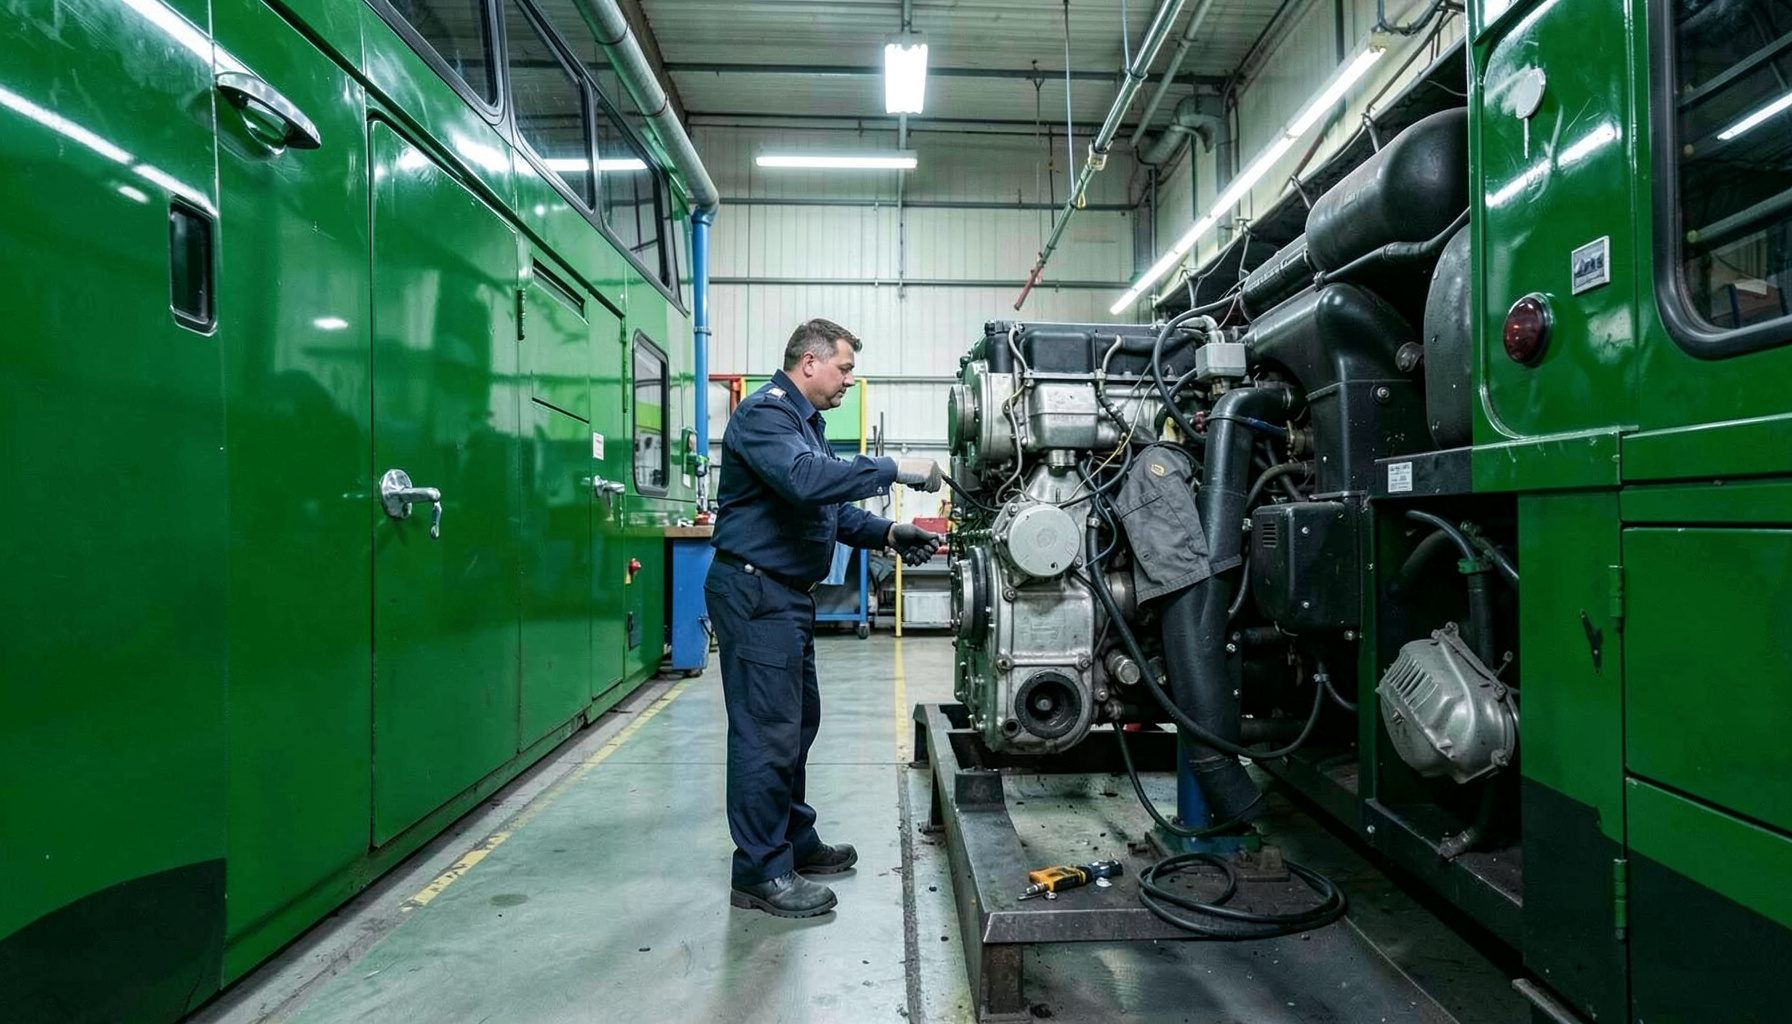
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages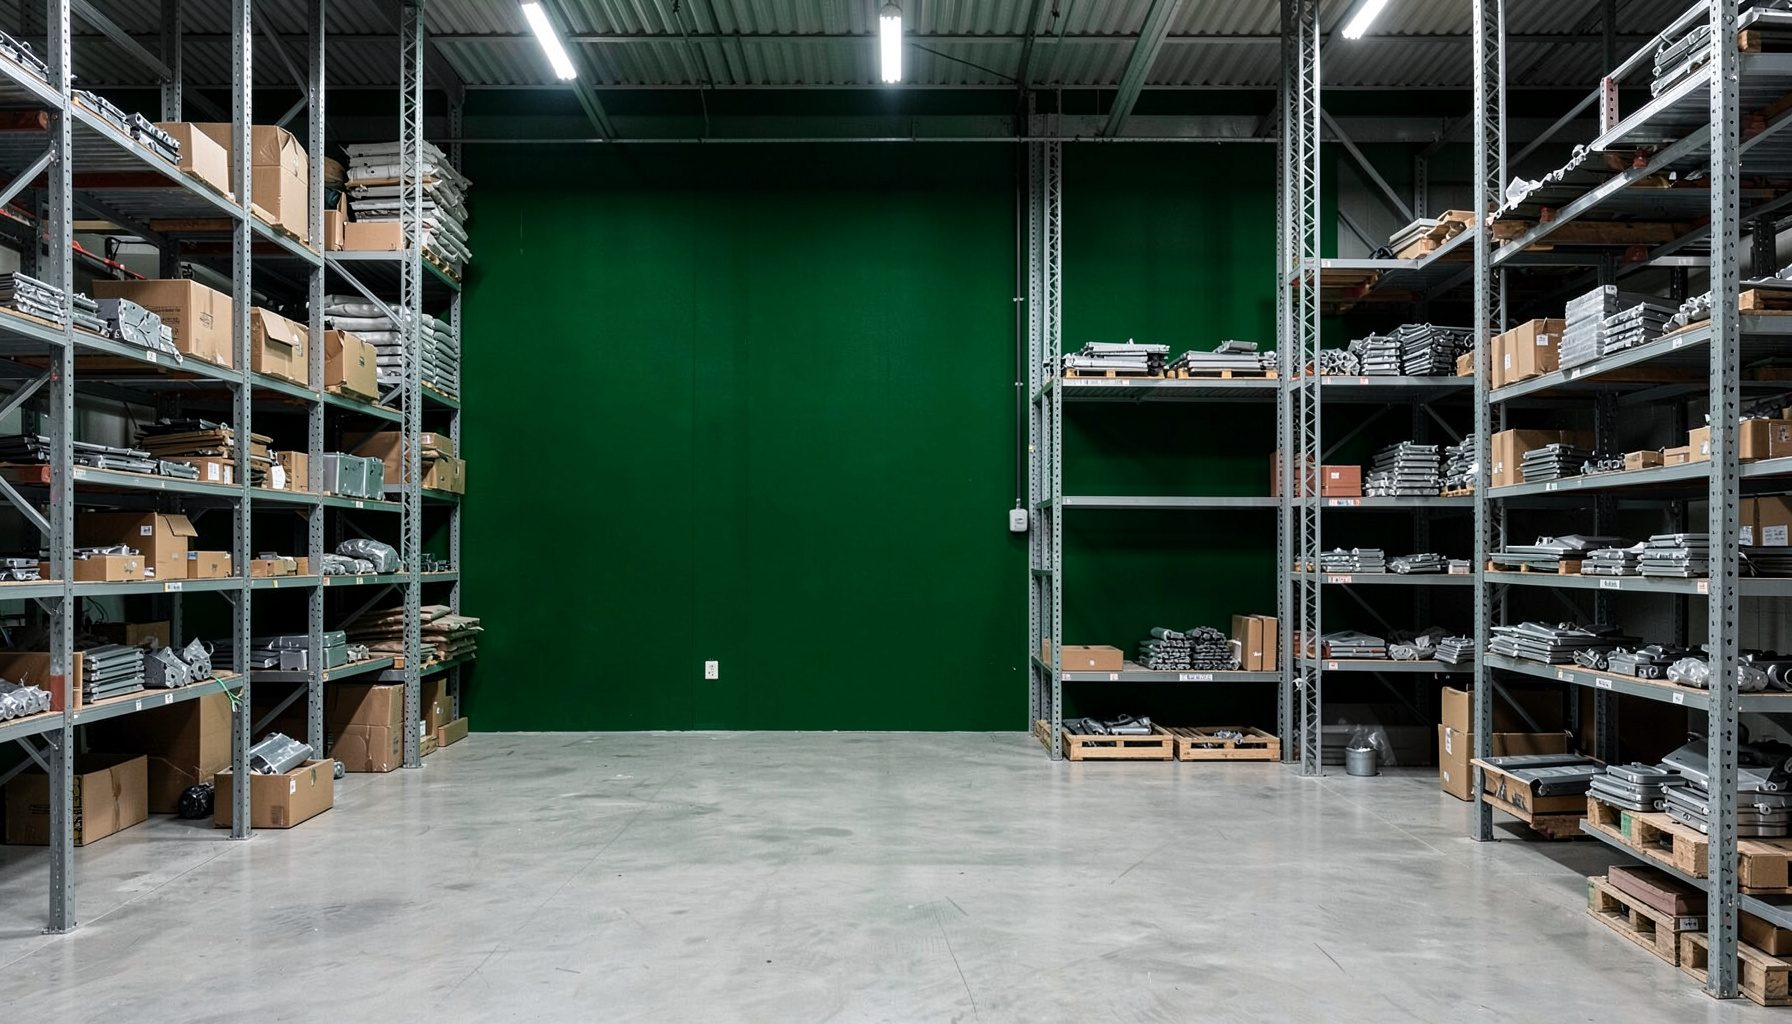
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous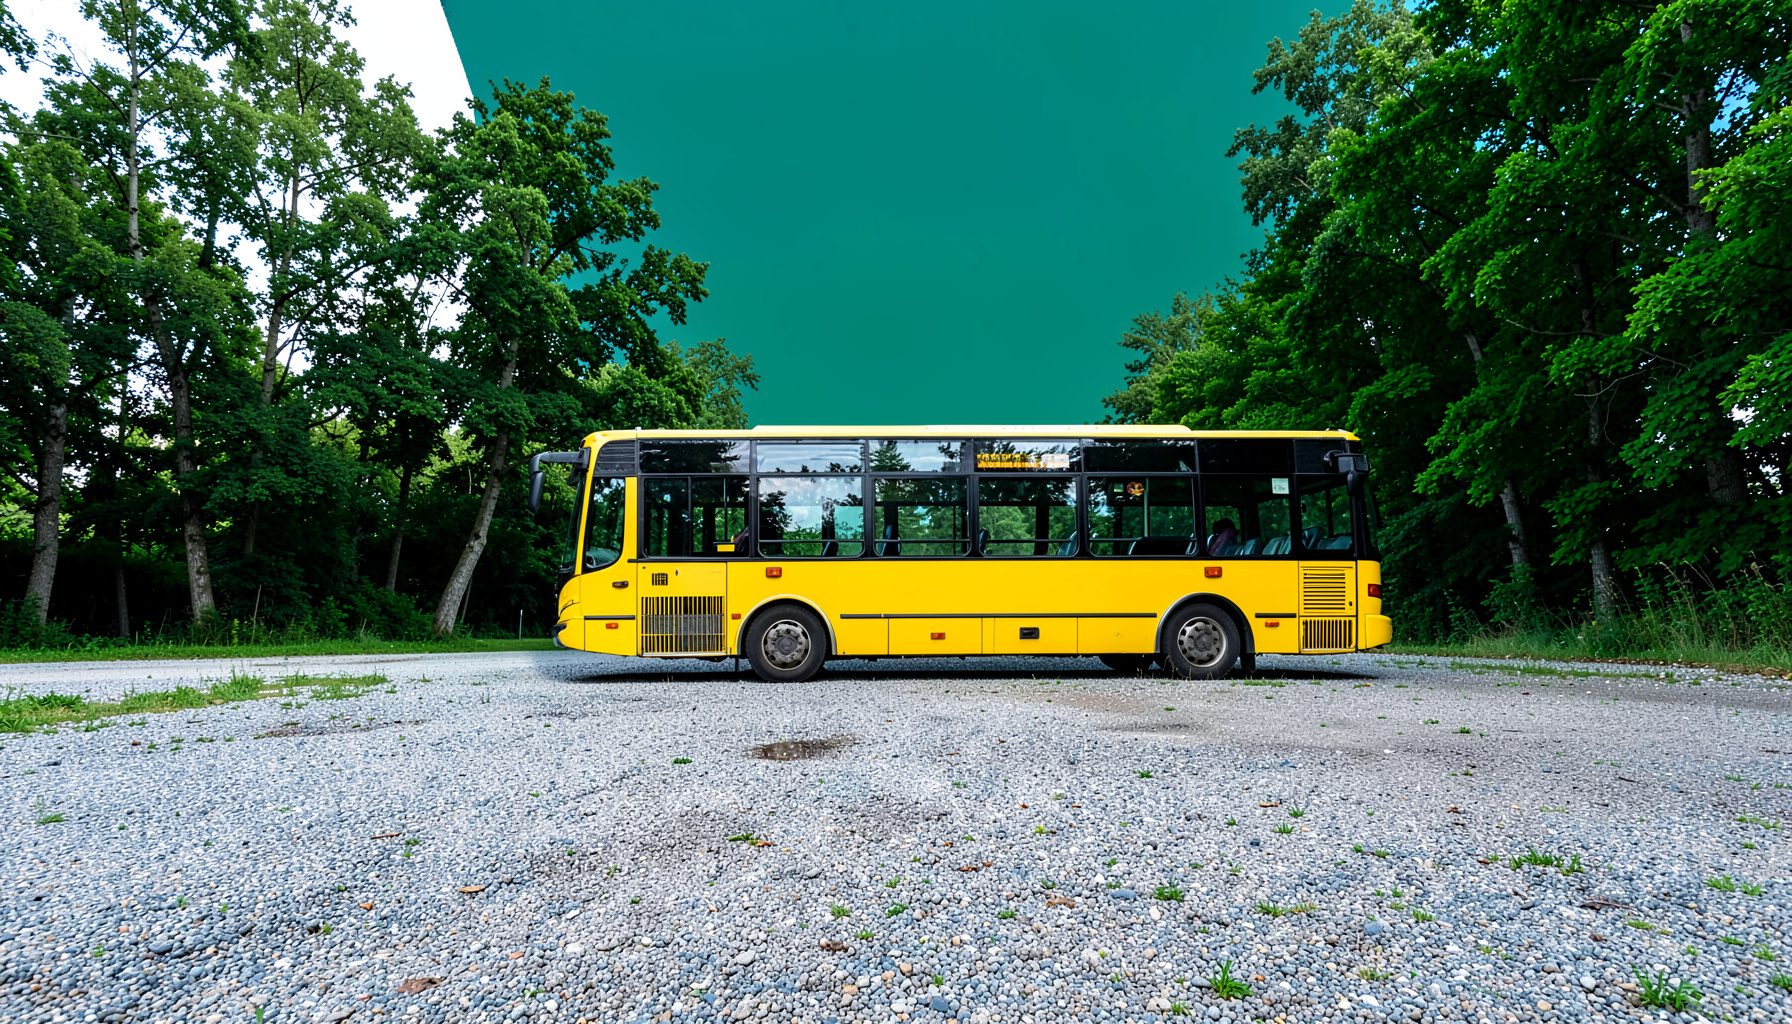
BUY | SALE | LEASE | TRADE
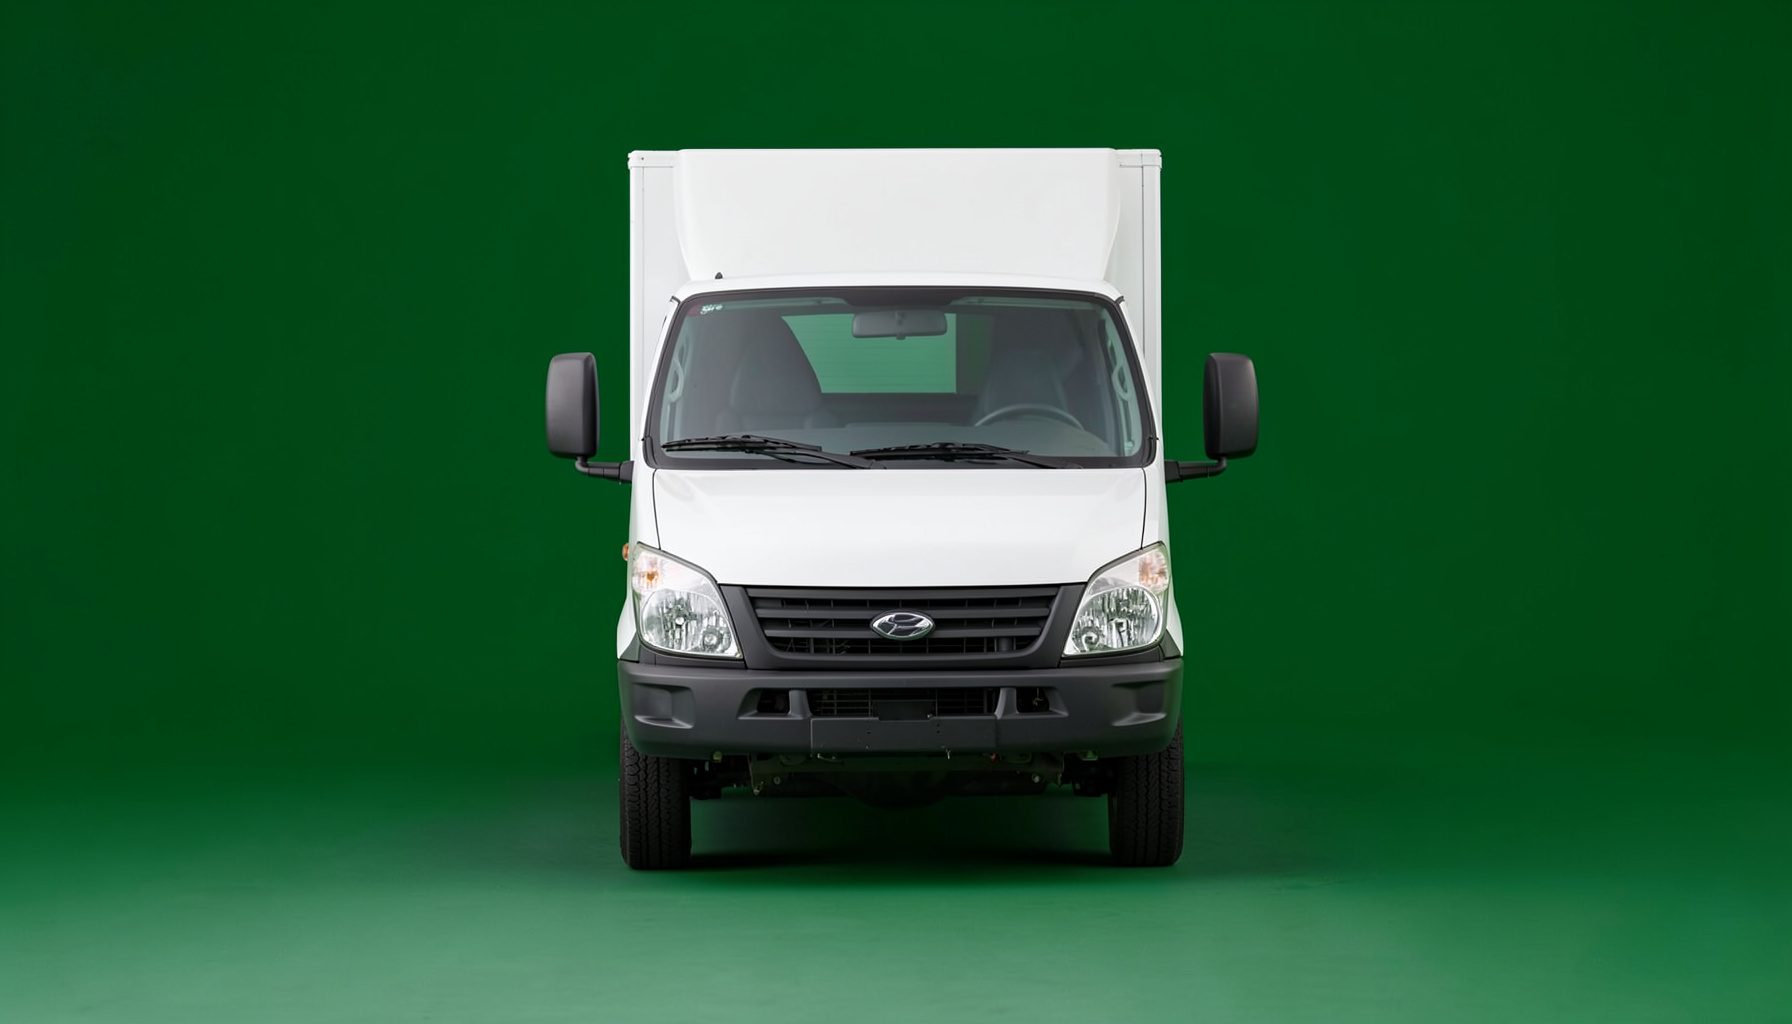
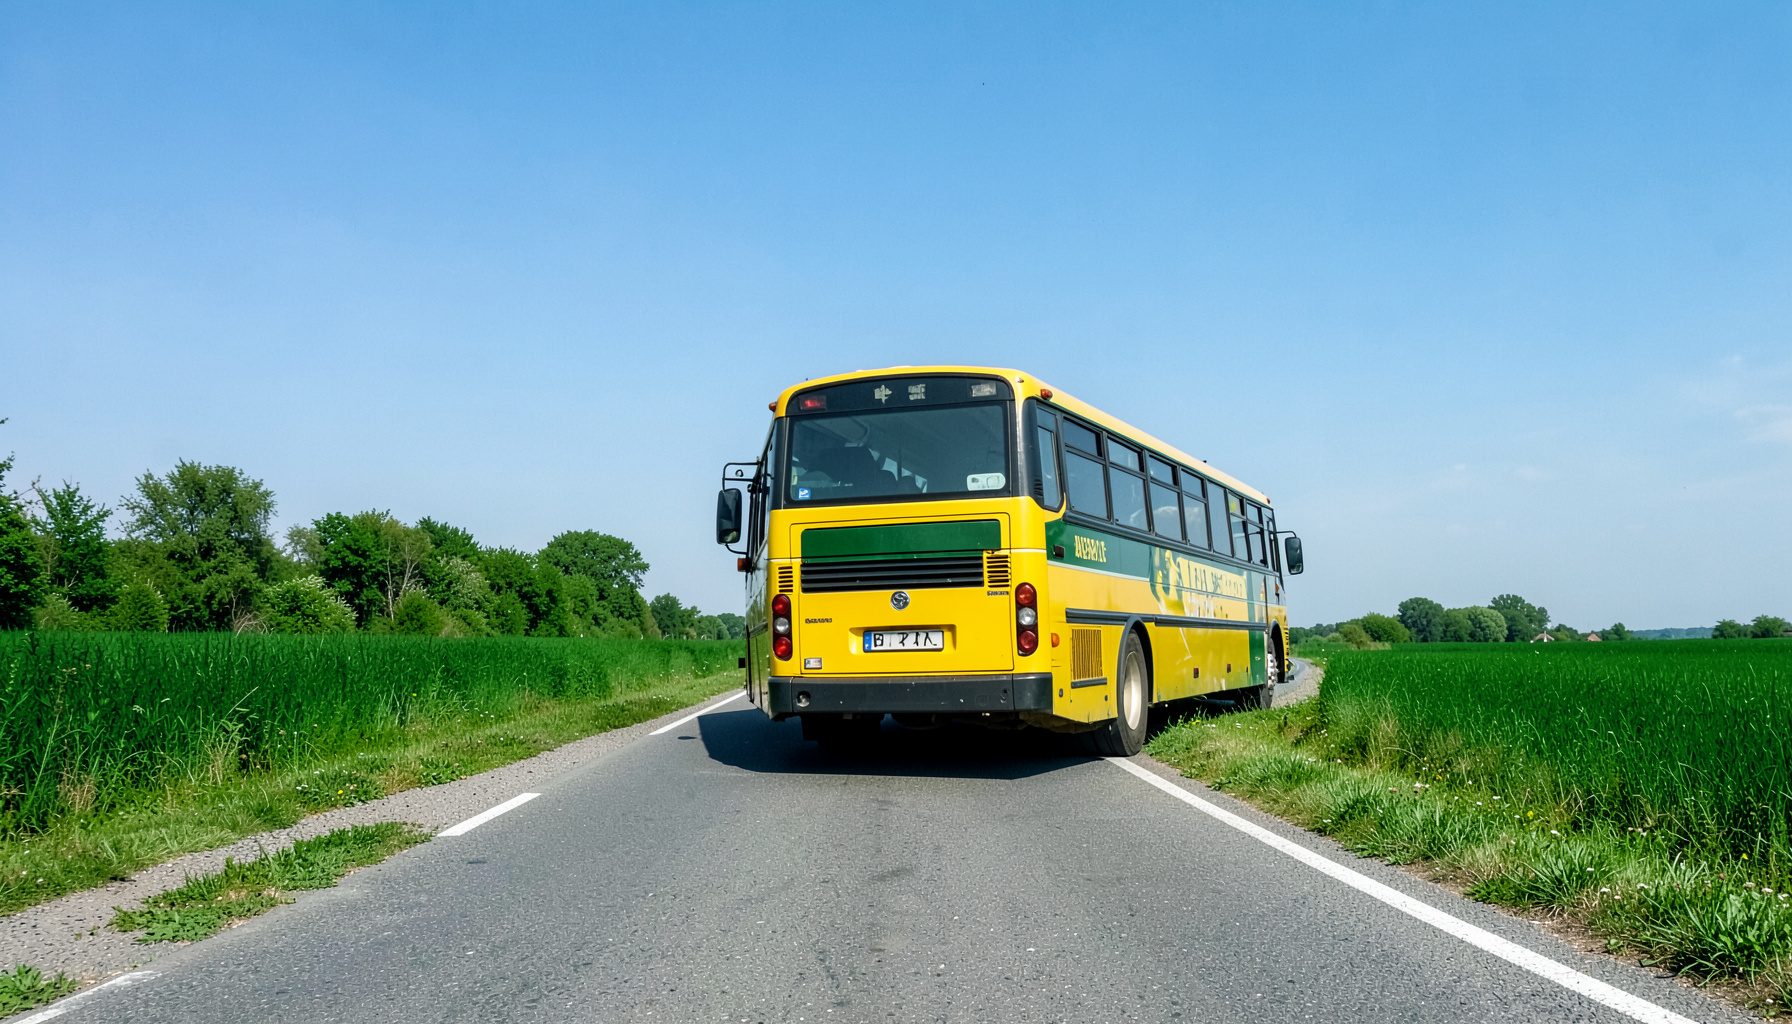
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLes obligations ESG des sociétés cotées en bourse
Les sociétés cotées en bourse doivent rendre compte de leurs performances environnementales, sociales et de gouvernance dans une perspective de transparence et de comparabilité.
Le reporting de durabilité ne se limite plus à une communication déclarative : il exige une analyse documentée, des données fiables et un contrôle interne adapté.
Pour un groupe coté, la conformité dépend donc autant de l’organisation des travaux que du contenu publié.
Le cadre réglementaire européen et français
La directive sur le reporting de durabilité impose, pour les entreprises concernées, la publication d’informations sur l’environnement, les sociaux et la gouvernance. L’analyse de double matérialité doit présenter les incidences financières de la durabilité ainsi que l’incidence des activités de l’entreprise sur le développement durable. La directive couvre également la chaîne de valeur et prévoit le balisage numérique du rapport.
L’entrée dans le périmètre a été révisée par le paquet d’omnibus adopté en 2025, notamment pour les vagues deux et trois. En France, l’analyse combine la directive européenne, ses modifications et les textes nationaux de transposition, dont le régime de la déclaration de performance extra-financière. Les seuils, exclusions et échéances doivent être vérifiés selon l’exercice comptable, la cotation et la structure du groupe.
Déterminer le périmètre du reporting
Le périmètre s’apprécie principalement au niveau du groupe, en fonction des effectifs, du chiffre d’affaires net, du total de bilan et de l’existence éventuelle d’une implantation ou d’une filiale significative dans l’Union européenne. Certaines grandes entreprises hors Union européenne peuvent ainsi être soumises au règlement européen.
Des exemptions existent, notamment lorsqu’une filiale est incluse dans le rapport consolidé de durabilité d’une mère tenue au même regime. Leur.application reste conditionnée à l’identité du périmètre consolidé et à la conformité du reporting de la mère. Lesvetements du périmètre ne dégagent toutefois pas les sociétés de leurs autres obligations d’information extra-financière.
Sur le plan social, la contextualisation des populations concernées et la prudence dans l’interprétation deviennent essentielles. Une analyse consacrée à la surreprésentation des vétérans en prison paroissiale en fournit un exemple méthodologique, sans constituer une référence sectorielle pour le reporting.
Collecter des données fiables et comparables
Le rapport repose sur des sources documentaires internes, des données fournisseurs et, lorsque cela smothers, des estimations. Chaque information doit être rattachée à un propriétaire, définie selon une méthode stable et confrontée aux données du système d’information financier. Les écarts entre entités du groupe doivent être expliqués afin d’éviter les incohérences dans les agrégats.
La sélection des indicateurs découle de la double matérialité et des exigences de la taxonomie européenne. Les contrôles internes garantissent la traçabilité des calculs, la conservation des pièces justificatives et la validation des informations publiées. L’assurance externe indépendante se déploie progressivement et permet de strengthening la crédibilité du rapport auprès des investisseurs, des régulateurs et des parties prenantes.
Organiser la gouvernance et attribuer les responsabilités
La direction générale désigne un responsable du reporting, tandis que le conseil d’administration ou l’organe équivalent approuve le périmètre, les méthodes et le résultat final.
- Le comité d’audit supervise la cohérence des informations extra-financières.
- La direction financière sécurise les liens avec les comptes annuels.
- Les directions juridique, RSE et conformité encadrent les méthodes.
- Les filiales et fournisseurs transmettent des données documentées.
Les obligations de chaque contributeur doivent être formalisées dans des procédures, des cahiers des charges et des clauses de collaboration. Le guide consacré à formaliser un pacte d’associés offre un parallèle sur la clarification des rôles, même si ce mécanisme ne remplace ni la responsabilité du déclarant ni les contrôles propres au reporting.
Publier le rapport et respecter les délais
Lorsque le régime français l’impose, la déclaration de performance extra-financière est intégrée au rapport de gestion. Le document contient notamment la description du modèle d’affaires, les politiques mises en œuvre, les résultats obtained, les risques liés à la durabilité et les informations relatives à la chaîne de valeur. Il est rendu public et按键 les modalités de diffusion prévues par le cadre applicable.
Le calendrier de publication suit celui des informations financières, avec un balisage numérique des données concernées. Les omissions, incohérences ou erreurs significatives doivent faire l’objet d’un suivi documenté et, le cas échéant, d’une correction dans une publication ultérieure. Cette discipline garantit l’historique du rapport et protège sa valeur probante.
Maîtriser les risques juridiques et financiers
Les consequences d’un manquement varient selon les textes nationaux de transposition et le statut de la société. Elles peuvent inclure une injonction de publier, une sanction administrative, l’exclusion de-financial market or civil liability in case of erroneous information. La confiance des investisseurs et la réputation du groupe sont également exposées.
- Les incohérences entre le rapport et les communications publiques.
- Les omissions concernant la chaîne de valeur ou certains enjeux.
- Les retards de collecte, de consolidation ou de validation.
- Les insuffisances de traçabilité et de documentation interne.
La maîtrise de ces risques repose sur des contrôles formalisés, des responsabilités clairement attribuées, des procedures de correction et une revue indépendante avant publication. L Ikan assurance of sustainability also provides a framework for identifying anomalies and assessing the reliability of the information.
Mettre en conformité votre reporting de durabilité
La mise en conformité commence par une analyse documentaire du périmètre, des obligations existantes et des informations déjà disponibles. Un plan de travail doit ensuite relier la double matérialité, la gouvernance des données, les contrôles internes, la production du rapport et les travaux d’assurance.
Notre équipe peut vous accompagner dans cette démarche pour un groupe coté, une société的非 financial or un écosystème de filiales. Demandez une revue de votre dispositif de reporting de durabilité et fixons ensemble les prochaines étapes prioritaires.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166