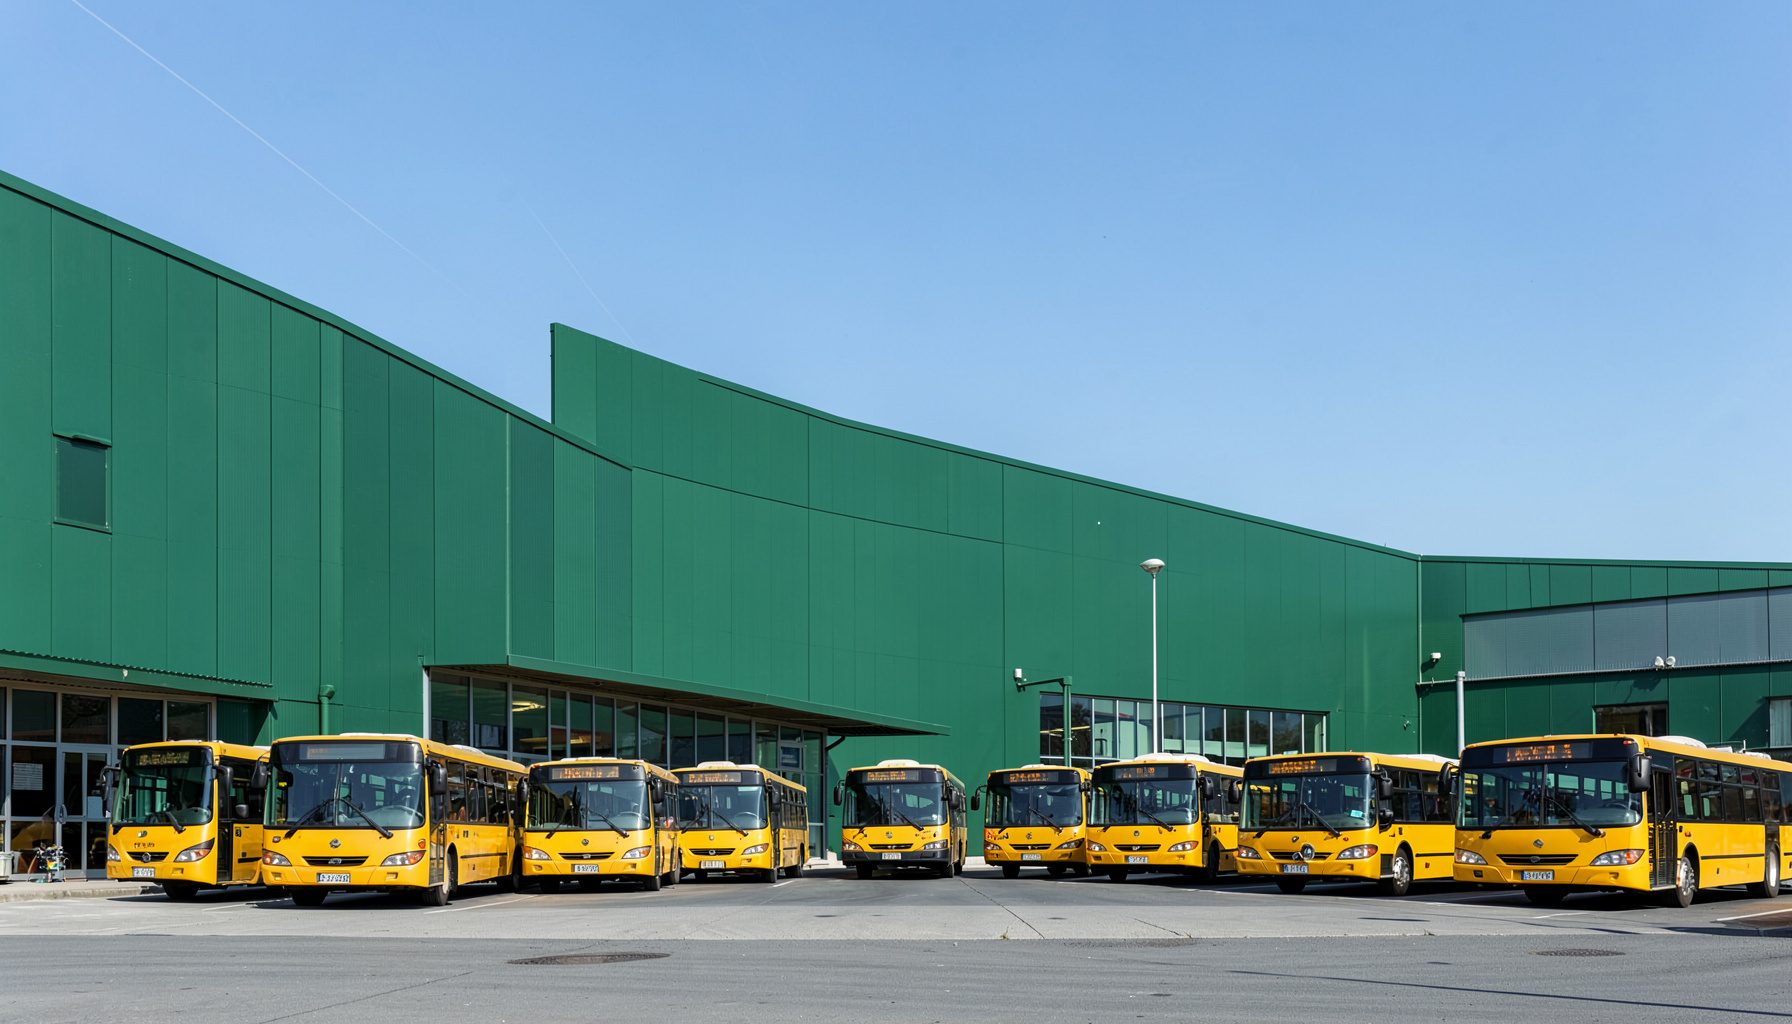
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
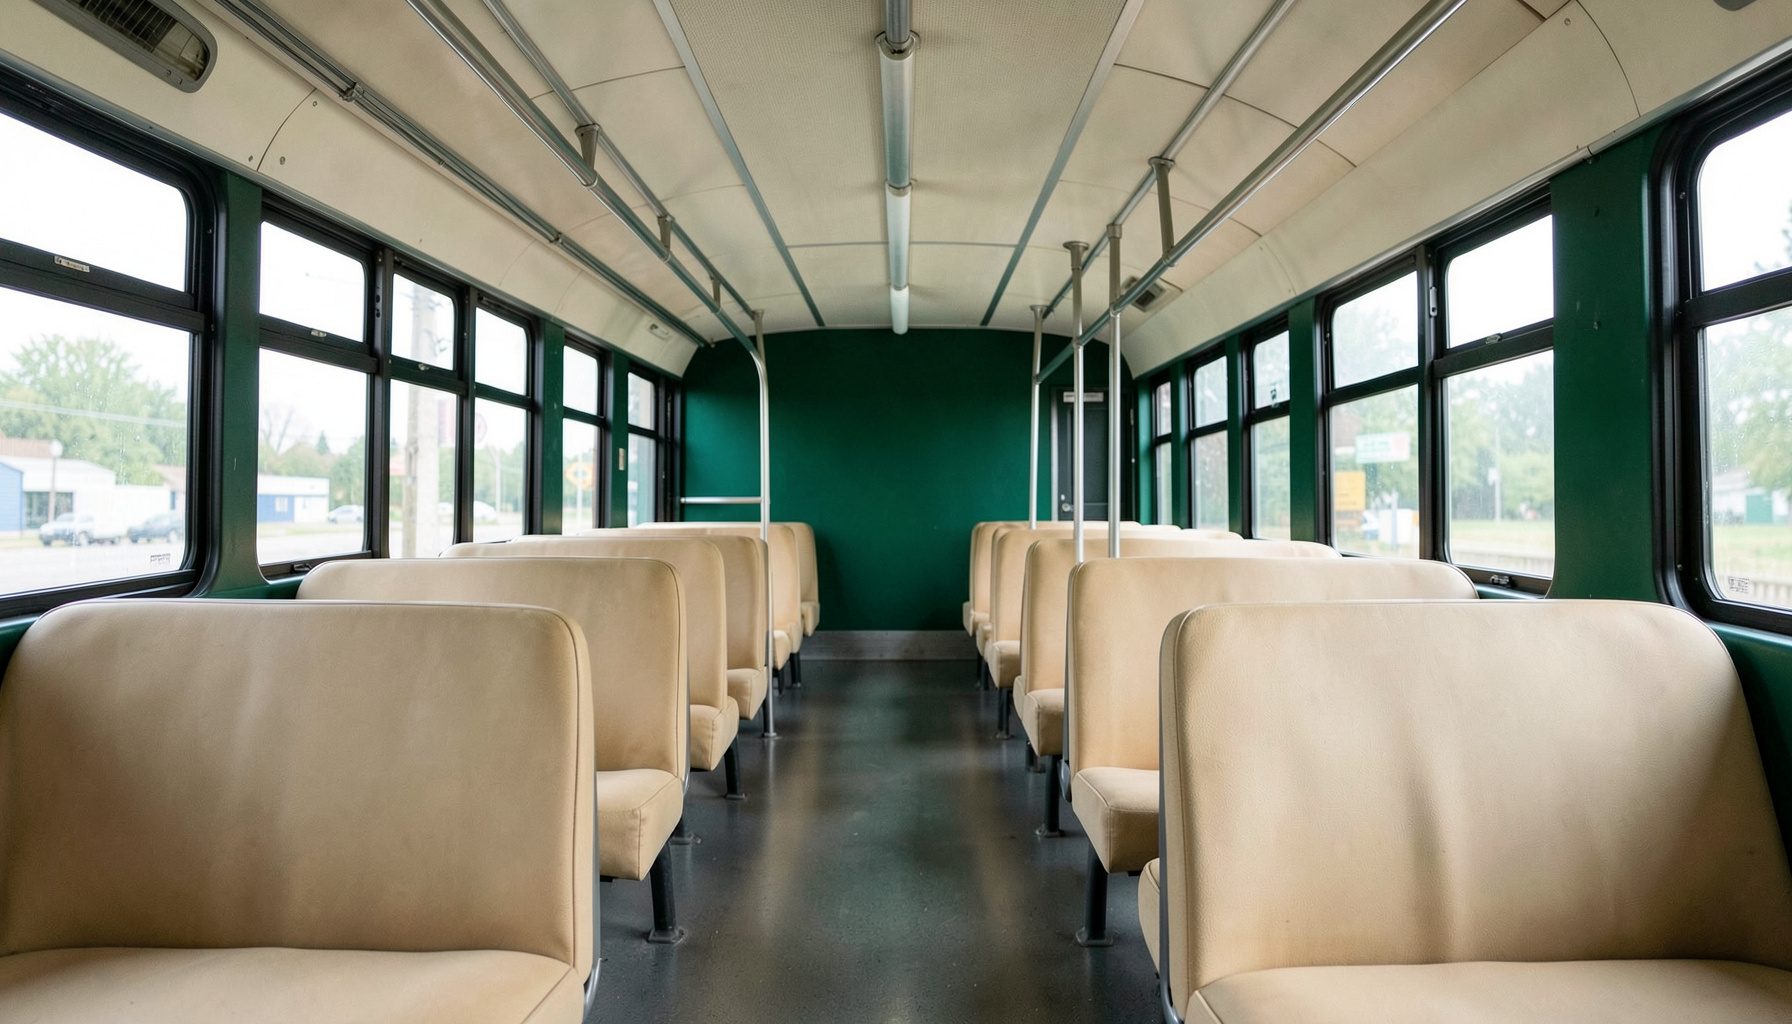
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus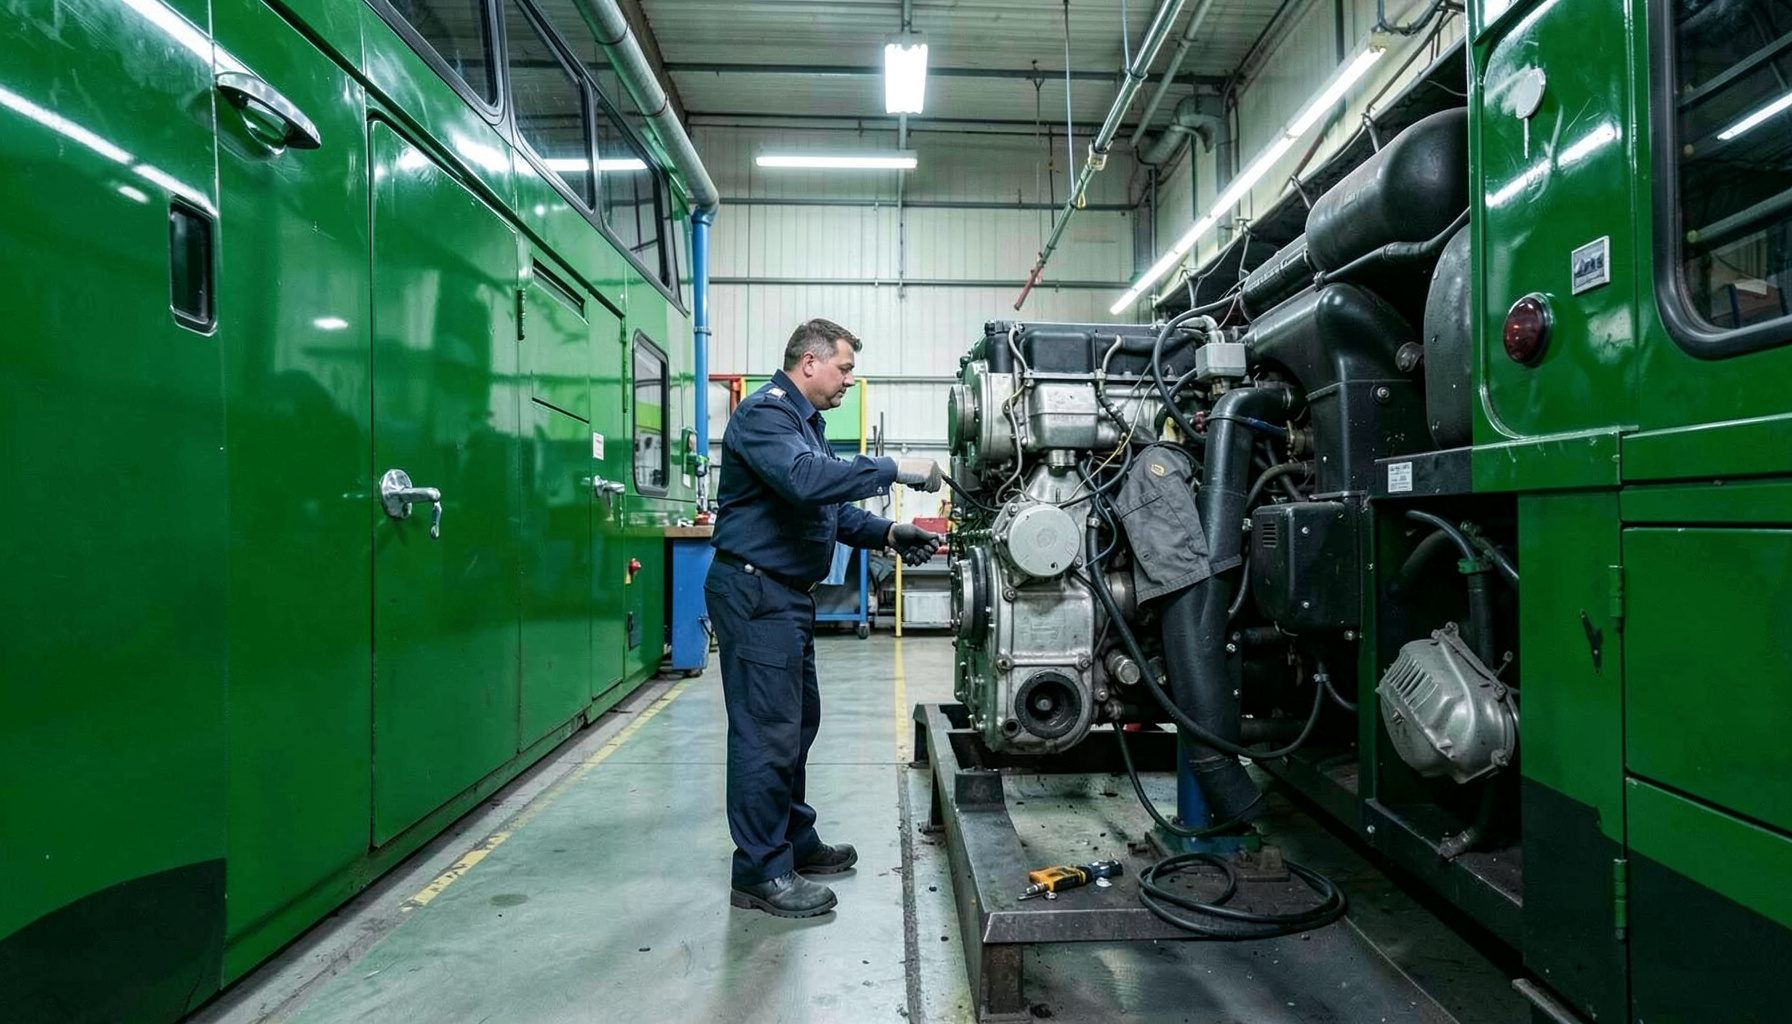
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous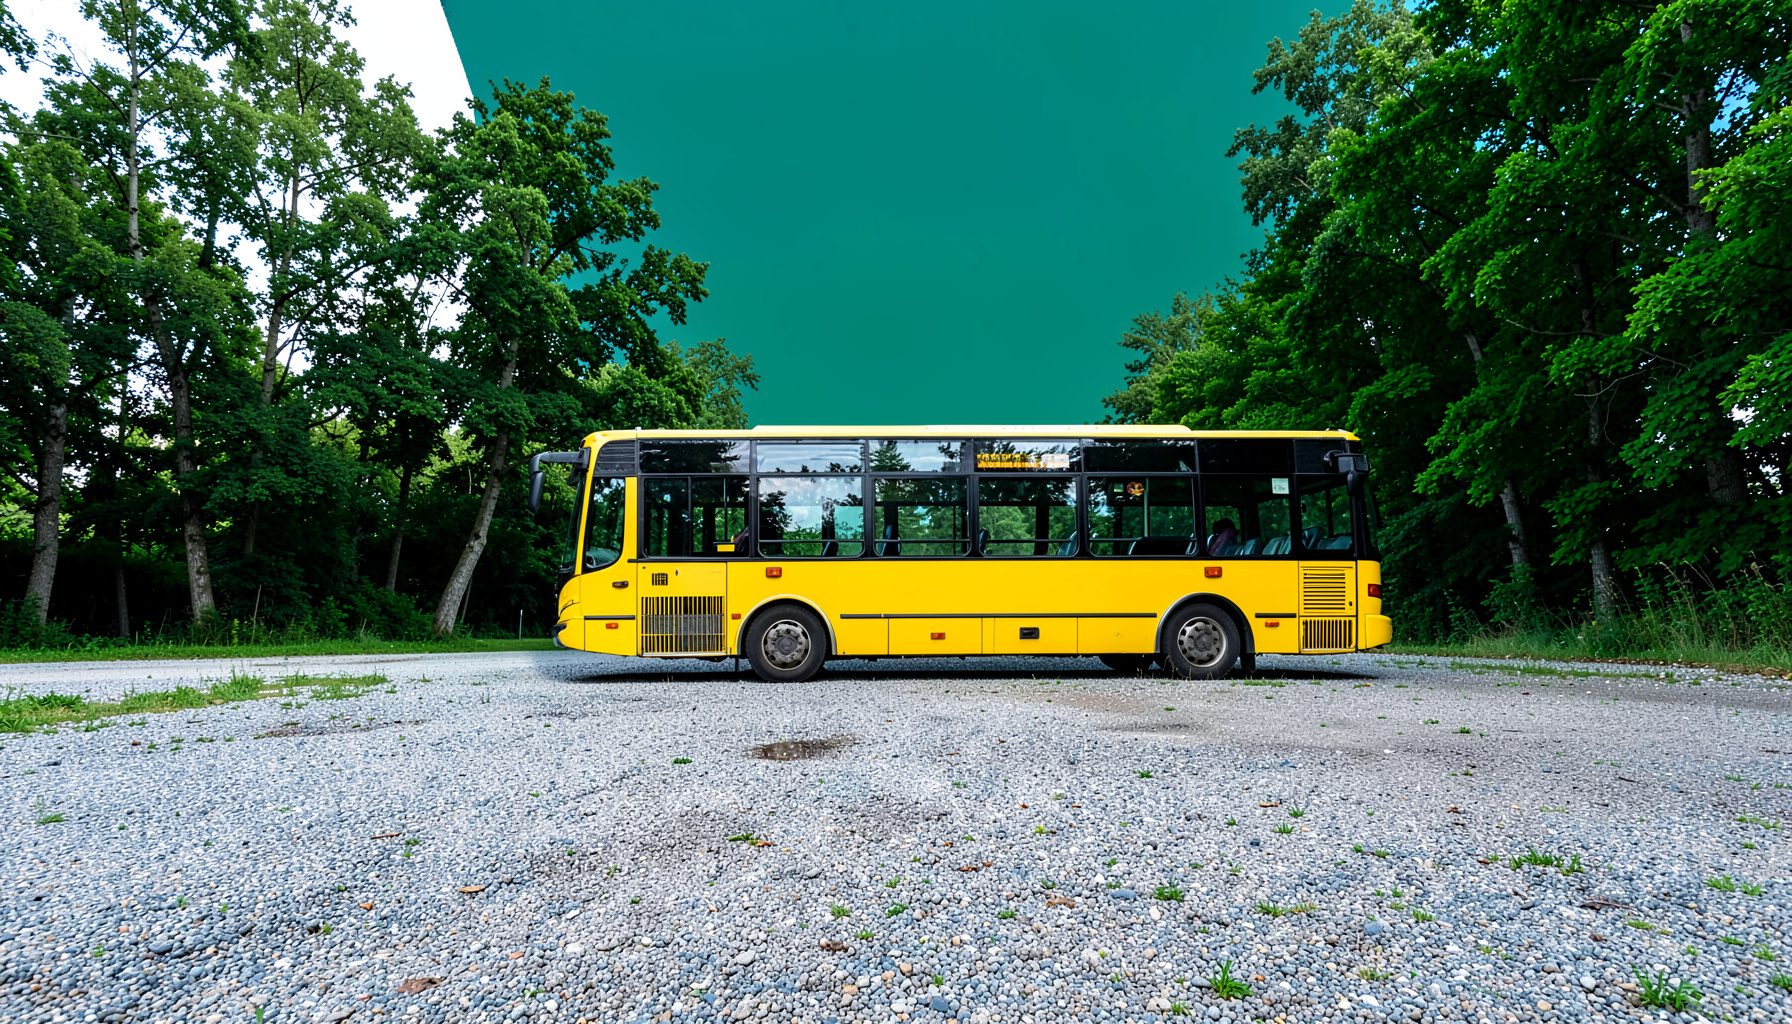
BUY | SALE | LEASE | TRADE
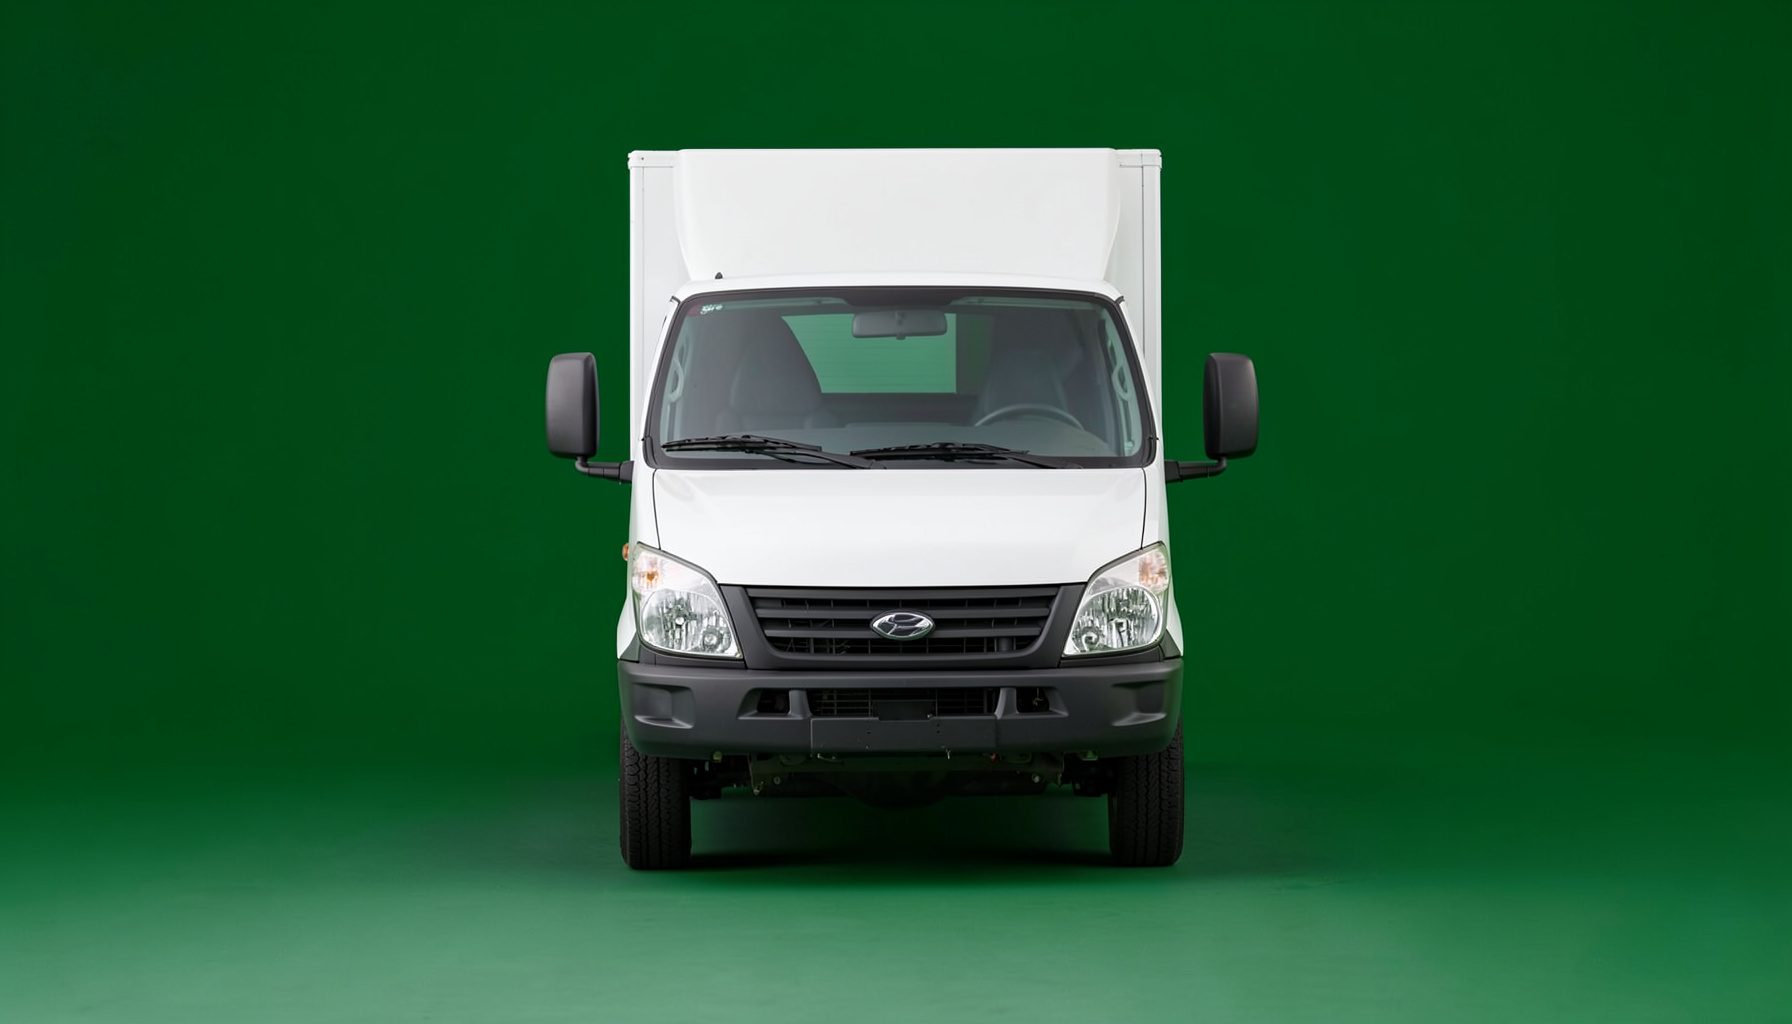
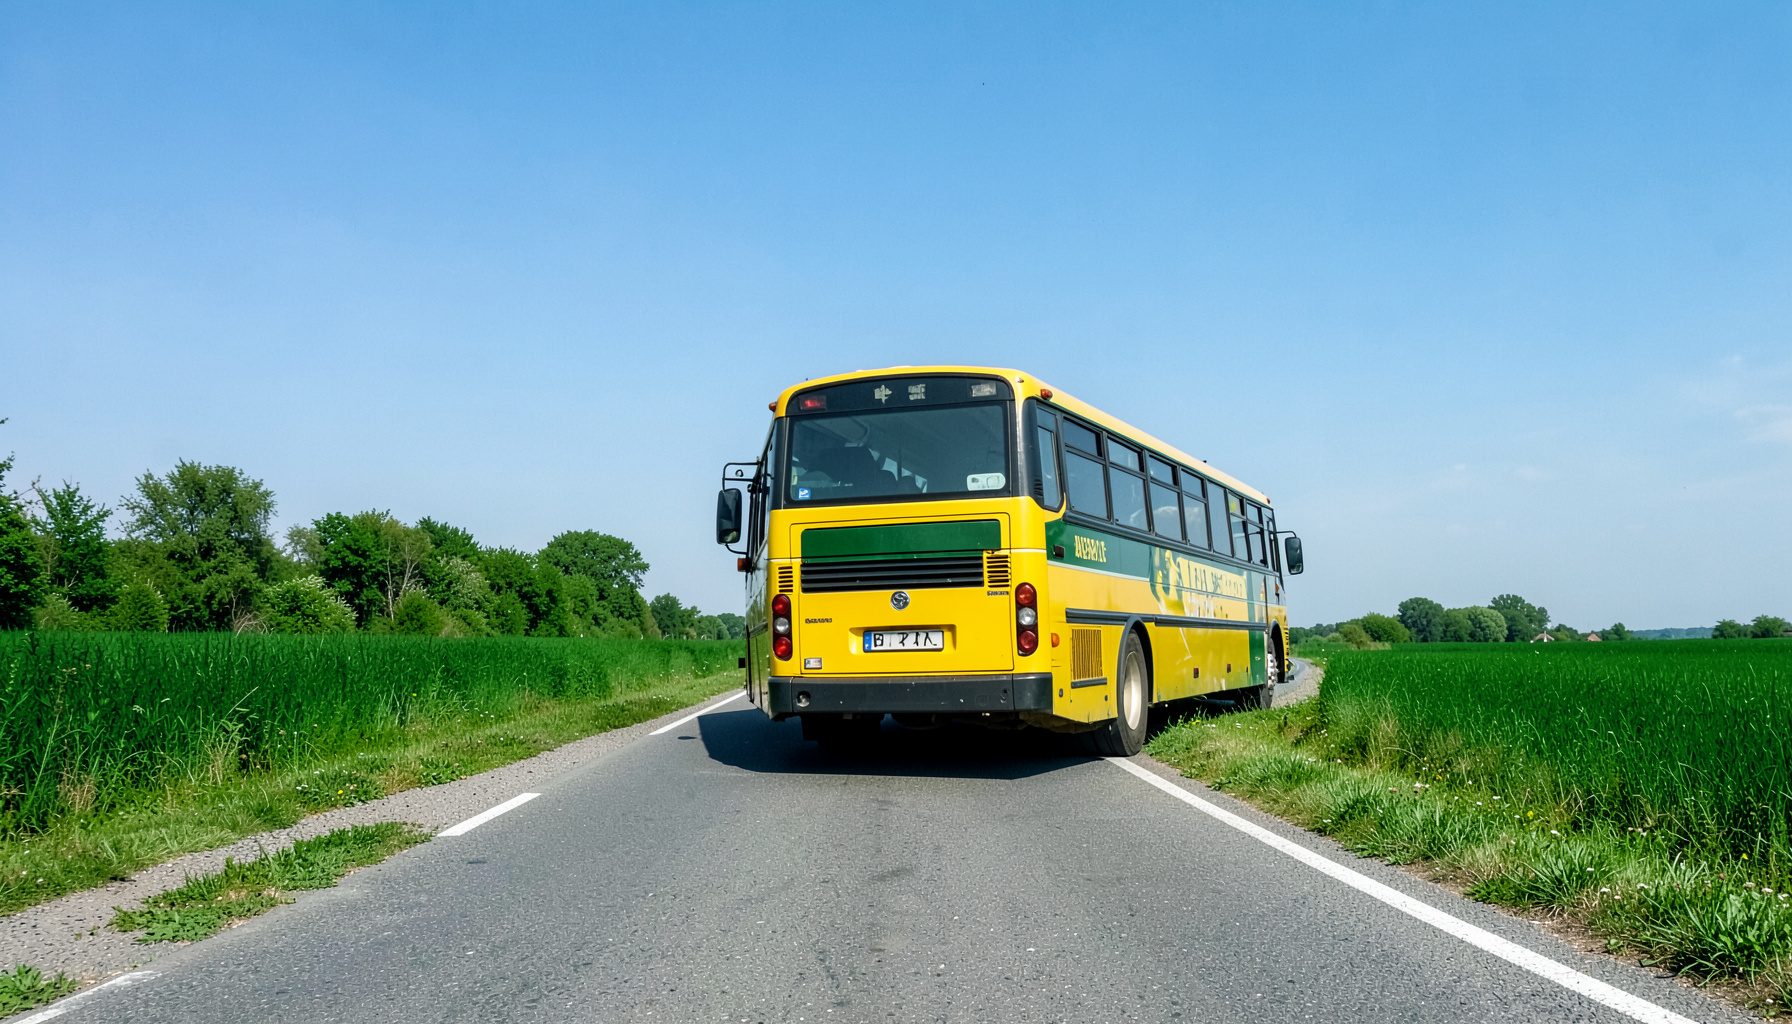
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFiscalité des provisions pour risques et charges
Les provisions pour risques et charges consignent en comptabilité des dépenses futures, telles qu’un litige, une garantie, une remise en état ou une obligation environnementale. Elles ne constituent pas une réserve libre : leur existence, leur montant et leur extinction doivent être suivis.
La fiscalité de ces provisions est gouvernée notamment par l’article 39-1-5° du CGI. Une charge n’est déductible que si elle est liée à l’exploitation, suffisamment probable et évaluable de façon fiable. L’inscription comptable ne suffit donc pas.
En pratique, l’entreprise doit distinguer le risque réellement susceptible de survenir, l’obligation juridiquement identifiable et le coût raisonnablement estimable. Cette analyse doit Evolutionner selon les informations juridiques, les expertises, les échanges avec les assureurs et les décisions judiciaires.
La sécurisation de la déduction repose sur une documentation précise. Elle concerne tant la constitution initiale de la provision que sa révision annuelle, son montant et, le cas échéant, sa reprise.
Les conditions générales de déductibilité
Le premier filtre est le lien avec l’exploitation. La provision doit couvrir une dépense directement rattachée à l’activité de l’entreprise, et non une perspectives de développement ou un avantage futur. La probabilité de survenance doit être suffisamment sérieuse pour justifier la déduction.
Une provision se distingue également de la dépréciation d’un actif et de la constatation d’une dette déjà certainement due. Lorsqu’une charge devient exigible, la provision doit、通常 être soldée par la constatation de la dette correspondante. Une reprise peut également devenir nécessaire si le risque disparaît.
Le risque doit être probable et documenté
Le risque simplement possible ne peut pas être déduit. La provision suppose un risque suffisamment probable, tandis qu’une obligation certaine et chiffrée relève de la dette. En comptabilité, la probabilité Usually s’apprécie selon des éléments objectifs et au regard des informations disponibles.
Cette qualification doit être étayée par les pièces du dossier : contrat, courrier, avis juridique, expertise, facture ou bordereau d’assurance. Dans une perspective comparative, l’exemple d’un retour d’expérience clinique illustre l’utilité d’une chronologie précise des faits, des lésions et du préjudice indemnisable.
Chiffrer, actualiser et faire évoluer la provision
Le montant retenu doit reposer sur des données vérifiables. Les factures received, les rapports d’expert, les estimations statistiques ou les avis de courtiers permettent de documenter le coût probable. Une provision fondée sur un scénario maximal non étayé conserve un risque élevé de reprise fiscale.
La provision doit ensuite être revue lors de chaque clôture. Les événements postérieurs, changements de jurisprudence, règlements ou новые informations sont intégrés. Lorsque la charge est étalée, les hypothèses de durée et d’actualisation doivent être explicitées.
Identifier les charges exclues de la déduction
Certaines dépenses ne peuvent jamais être déduites, même si elles sont provisionnées. 图ваются notamment les amendes pénales, certaines sanctions, les distributions de bénéfices et les dépensesliest liées à une expansion future non engagée. Ces rubriques doivent être identifiées avant la determination du résultat fiscal.
Les obligations environnementales donnent également un éclairage utile. Une provision peut être admise lorsque l Obligation de dépollution existe, lorsque sa réalisation est probable et lorsque son coût peut être estimé. Elle ne peut toutefois pas couvrir l’hypothèse d’une future réglementation encore inconnue.
Préparer le contrôle fiscal du litige provisionné
Dans un contentieux, le dossier doit présenter l’identification de la demande, l’analyse de la probabilité de condamnation, l’évaluation du principal réclamé et les avis des conseils. Les frais juridiques engagée peuvent être suivis séparément, selon les conditions de déduction propres aux dépenses effectivement supportées.
L’administration peut examiner si le risque était réellement probable à la date de la clôture et si le montant retenu était reasonablement étayé. Si une décision judiciaire établit ultérieurement la dette, le paiement n’ouvre pas une nouvelle déduction lorsque la perte avait déjà été prise en compte.
Articuler provisions, assurances et garanties
Lorsqu’une assurance couvre le risque, la provision et la créance sur l’assureur doivent être présentées de manière distincte afin d’éviter une double prise en compte. Le traitement fiscal de l’indemnité doit être coordonné avec celui de la perte couverte, selon les règles applicables aux produits et aux charges.
L’organisation des travaux peut également mobiliser les avantages du conseil pour associer expertise comptable, analyse juridique et suivi des échéances. Chaque intervenant doit toutefois disposer d’un périmètre précis et documenté.
Planifier la mise en conformité fiscale
Un calendrier annuel associe la revue des provisions, la mise à jour des risques, la recherche de nouvelles pièces et l’ajustement du résultat fiscal. Cette organisation sécurise les comptes et facilite les réponses aux demandes de l’administration.
Chaque provision doit être suivie à partir d’une fiche indiquant l’origine du risque, les éléments probants, le méthode de calcul, le montant retenu et les conditions de reprise. Cette traçabilité permet d’expliquer rapidement toute évolution comptable ou fiscale.
Pour obtenir une revue personnalisée de vos provisions, transmettez au cabinet vos derniers comptes et la cartographie de vos risques. Contactez nos équipes via sa page de contact pour établir un plan d’action adapté à votre activité et à vos échéances fiscales.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166