C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
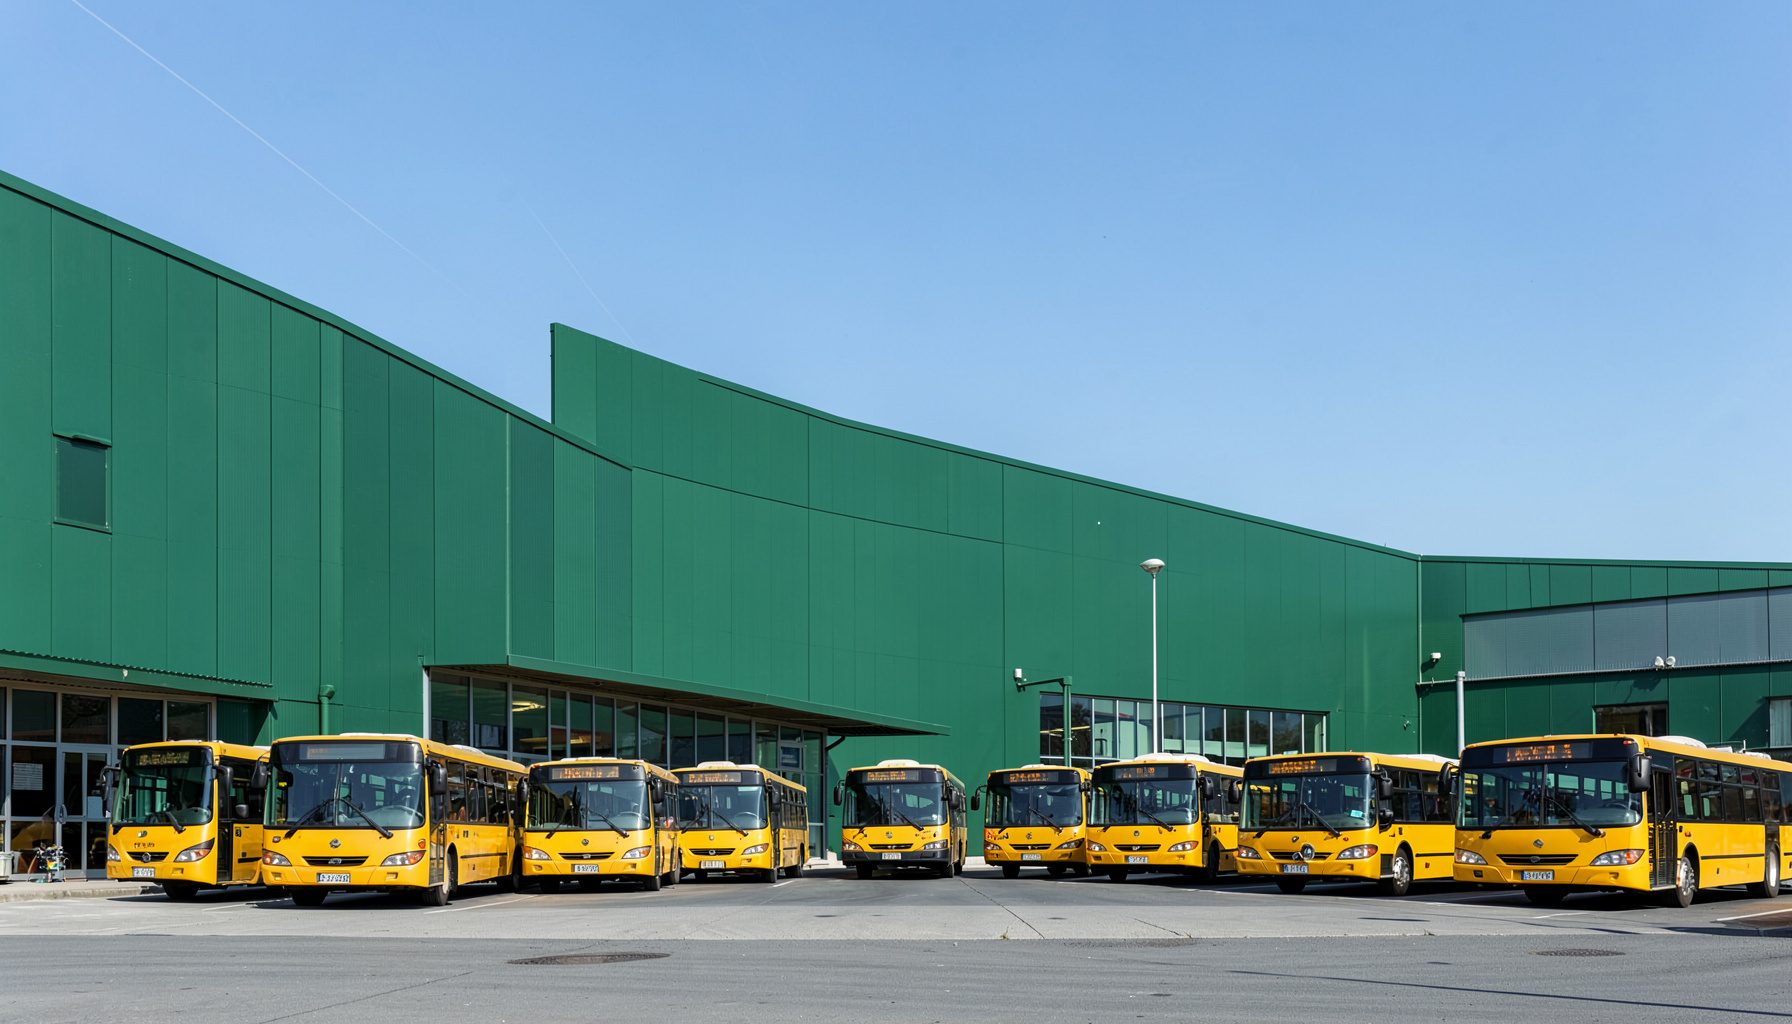
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus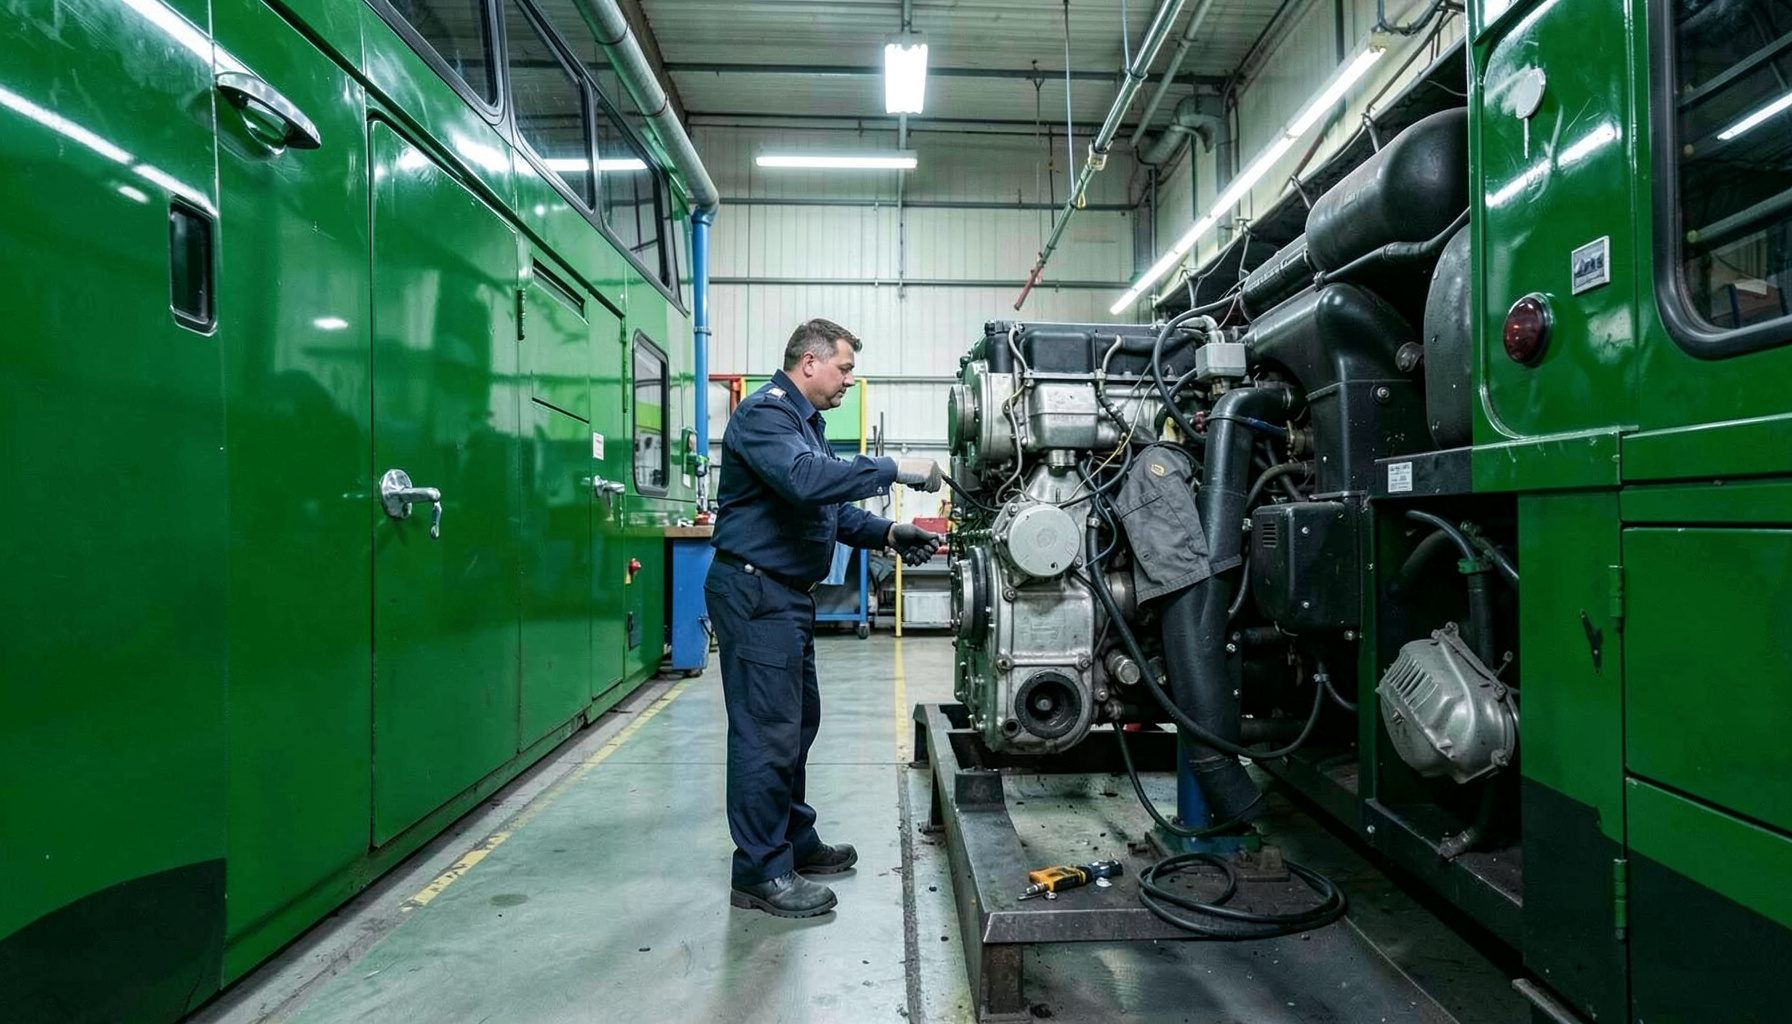
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous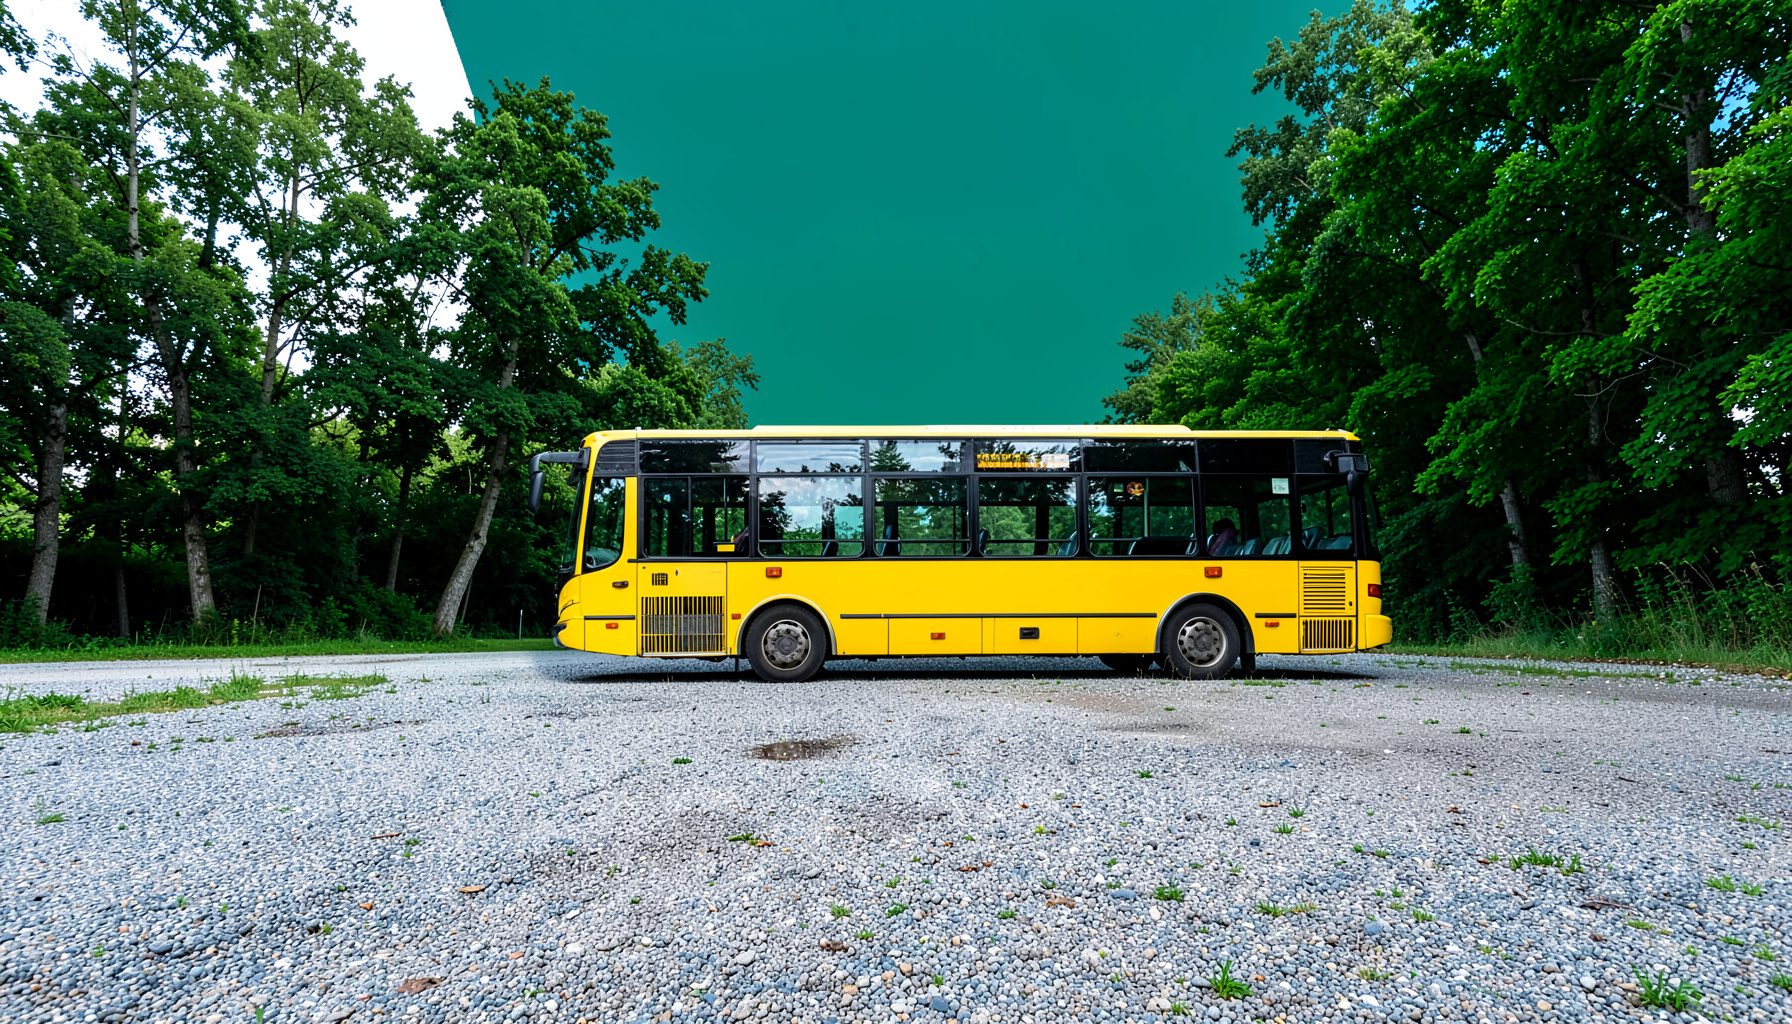
BUY | SALE | LEASE | TRADE
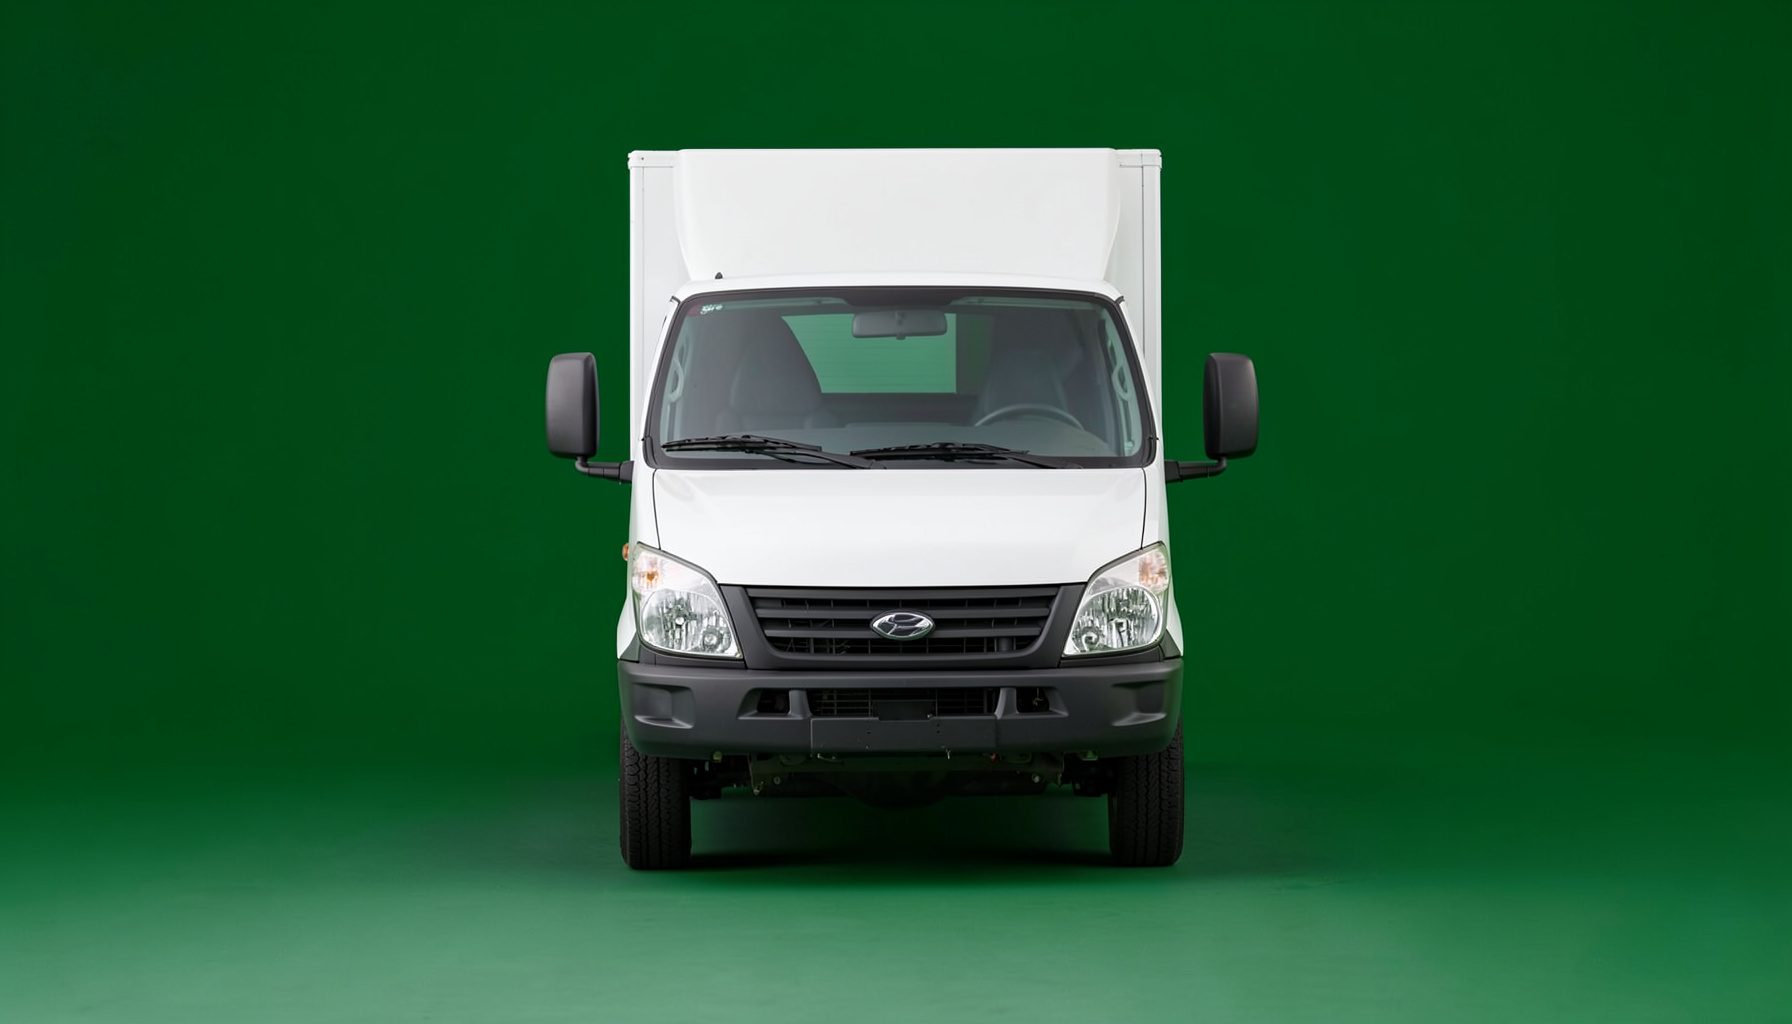
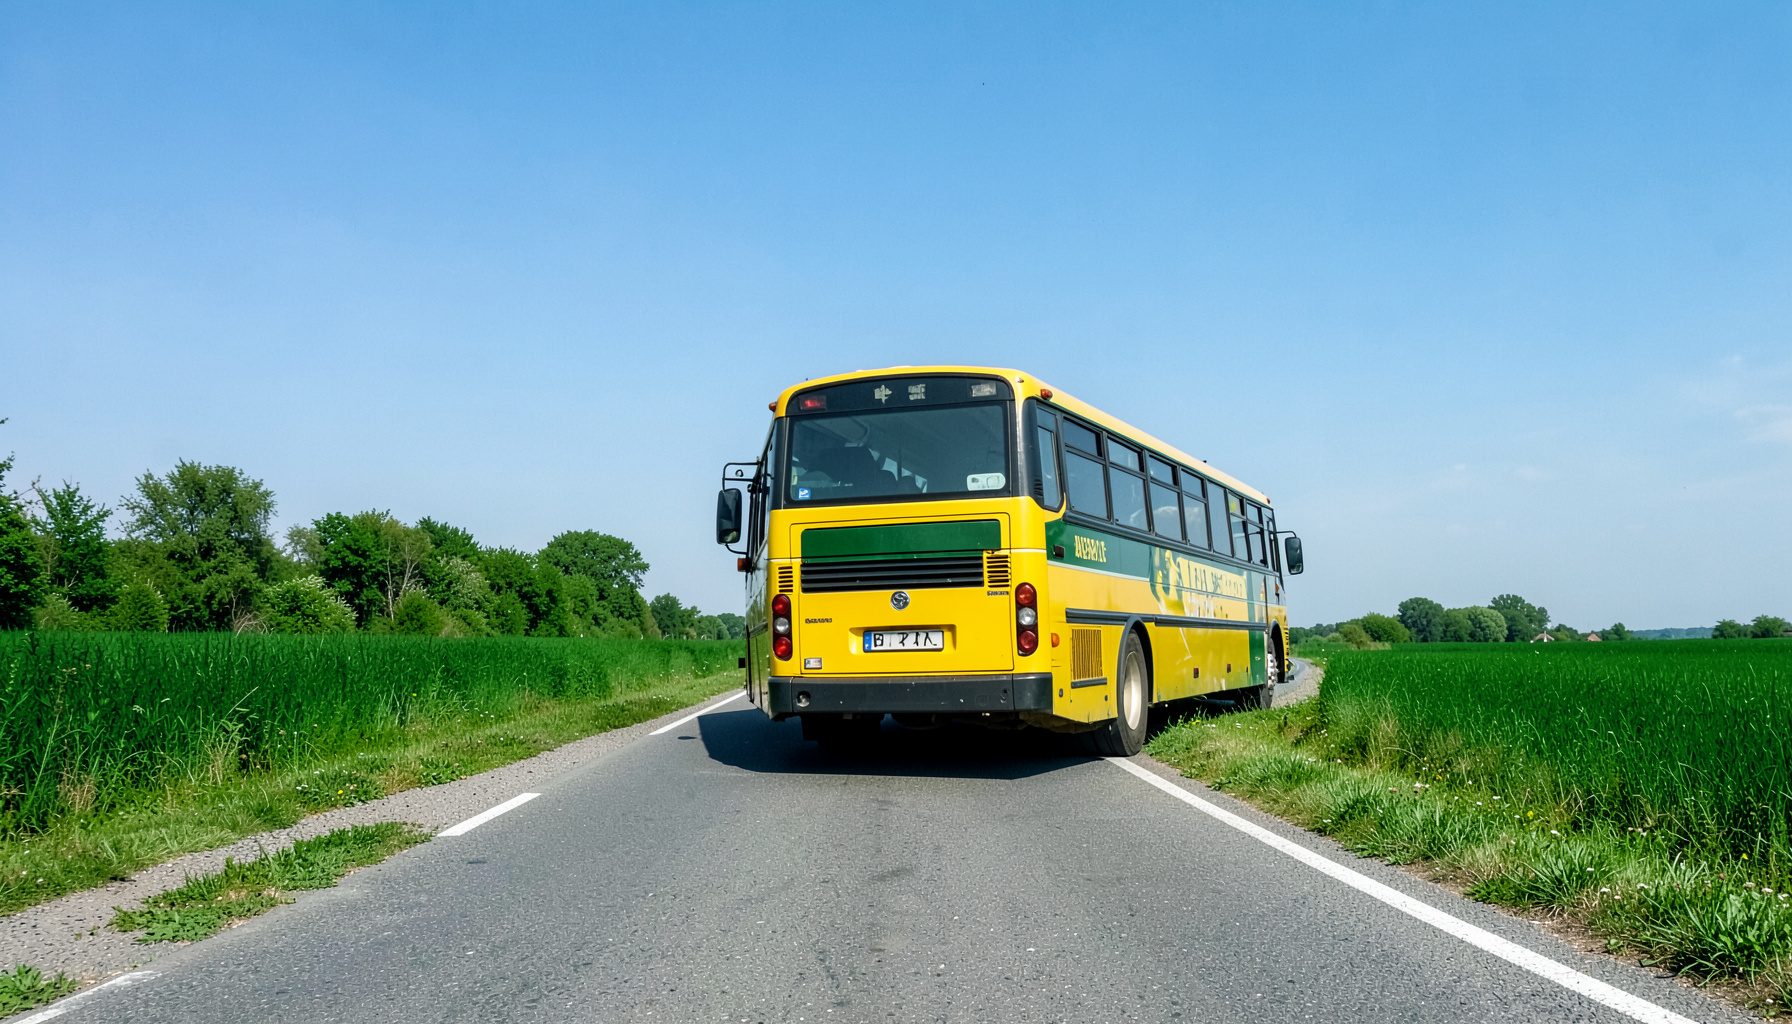
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLes implications juridiques d’un taux variable dans un contrat de prêt
Le taux d’intérêt d’un prêt peut être fixe ou variable. Dans le second cas, la convention prévoit une formule de calcul fondée sur un indice de référence, souvent l’Euribor, auquel s’ajoute une marge déterminée par les parties. Le coût du crédit peut ainsi évoluer avec les marchés, sans que le taux nominal corresponde nécessairement au taux effectif annuel réellement supporté.
Les implications juridiques d’une clause de taux d’intérêt variable dans un contrat de prêt tiennent à plusieurs paramètres : définition exacte de l’indice, valeur de la marge, périodicité des révisions, arrondis, mécanisme de remplacement en cas d’indisponibilité de l’indice et profil d’amortissement. Ces éléments déterminent les obligations du prêteur, les sommes exigibles et les moyens de défense en cas de litige.
La structure de la clause et ses effets financiers
La clause d’indexation est plus qu’une simple référence à un taux. Elle doit indiquer la valeur de départ, l’indice retenu, la marge fixe ou variable, les dates de calcul et les modalités de révision. Pour un prêt à échéances constantes, chaque révision peut modifier la mensualité ; pour un amortissement constant, elle modifie généralement la durée ou le montant des intérêts.
Le taux d’intérêt nominal sert à calculer les intérêts, tandis que le taux effectif annuel global intègre les coûts liés à l’obtention du crédit. Une mensualité apparemment accessible peut donc devenir élevée si le capital restant, l’assurance ou les frais de dossier sont mal intégrés. La rédaction doit permettre à l’emprunteur d’anticiper l’effet combiné de la révision et de l’amortissement.
Le contrôle juridique de l’indexation
Le cadre applicable combine le Code monétaire et financier, le Code civil et, pour les crédits aux consommateurs, le Code de la consommation. Une indexation n’est pas irrégulière par le seul fait d’être variable. Sa licéité dépend de sa transparence, de l’existence d’un indice objectif et, lorsque le plafond d’usure est applicable, du respect de ce plafond. Une clause excessivement unilatérale ou insuffisamment claire peut aussi être contestée au titre des clauses abusives dans le crédit à la consommation ; pour un professionnel, la discussion portera plutôt sur l’imprécision ou le déséquilibre contractuel.
Le juge peut ordonner la production de l’extrait de la courbe de l’indice et des relevés de calcul. Il recherche notamment si l’indice était bien celui prévu, si la marge n’a pas été modifiée unilatéralement et si le taux appliqué respectait le plafond d’usure lorsqu’il était applicable. Cette exigence de traçabilité rejoint les développements des paiements numériques : les slots progressifs bitcoin rappellent que les promesses de rémunération doivent être confrontées aux conditions techniques et financières effectivement annoncées.
Les risques pour l’emprunteur et le prêteur
Pour l’emprunteur, la principale difficulté est l’augmentation de la charge. Une hausse de l’indice se répercute sur les échéances ou allonge la durée du prêt. Les titulaires de comptes de trésorerie, les PME et les entreprises peuvent subir une tension sur leurs décisions d’investissement. Sauf accord, l’emprunteur ne peut pas convertir unilatéralement un prêt variable en prêt fixe, ni exiger que le prêteur absorbe une hausse.
Pour le prêteur, le risque réside dans une mauvaise rédaction ou dans l’absence de notification. Une révision calculée sur une mauvaise valeur, une clause de remplacement insuffisamment précise ou un retard dans l’information peuvent créer un contentieux. Il doit documenter les calculs et informer le client avant l’application du nouveau taux.
La preuve en cas de contestation
Le dossier de preuve réunit le contrat et ses avenants, les relevés de compte, les échéanciers, les notifications de révision, les publications de l’indice et les certificats de la banque. Ces pièces permettent de reconstituer le taux applicable à chaque période. En cas d’écart, un expert-comptable peut comparer les paiements avec les données annoncées.
La charge de la preuve doit être replacée dans son contexte technique. Lorsqu’un choix peut affecter durablement une personne, l’avis d’un patient opéré illustre qu’un récit précis peut faire apparaître une information mal présentée. Dans un litige de crédit, le juge doit identifier la clause contestée, vérifier le calcul et mesurer l’impact sur le solde ; une simple impression d’injustice ne suffit pas.
Les précautions à prendre avant la signature
Une revue juridique préalable permet de sécuriser la relation dès le départ, surtout lorsque le financement soutient un investissement, une acquisition ou une restructuration. Les vérifications suivantes réduisent les ambiguïtés et les risques de calcul.
- Définir précisément l’indice, sa source officielle, la marge, la fréquence de révision et les règles d’arrondi.
- Simuler plusieurs scénarios de hausse afin d’évaluer le coût maximal supportable et la sensibilité des échéances.
- Organiser la conservation des relevés, des valeurs officielles de l’indice et des notifications, y compris pendant toute procédure amiable.
- Faire contrôler la conformité du taux effectif, des clauses de révision et de remplacement ainsi que des conditions de remboursement anticipé.
Les rédacteurs doivent également prévoir ce qui se produit en cas de suppression de l’indice. Un indice de substitution doit être objectif, vérifiable publiquement et déterminé par des critères précis, non à la seule discrétion du créancier. Enfin, il est utile d’expliquer en annexe le calcul initial et un exemple concret de révision.
Face à une clause de taux d’intérêt variable, l’essentiel est de comparer la formule au contrat, aux relevés et à la réglementation applicable. Cette analyse permet de distinguer une évolution normale du coût financier d’une majoration irrégulière, sans ignorer les droits de remboursement anticipé ou de contestation.
Pour une analyse adaptée à un prêt professionnel ou à un dossier de financement complexe, contactez le cabinet via le formulaire contacter le cabinet. Un avocat pourra examiner les clauses, les calculs et les voies de résolution les plus appropriées.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166