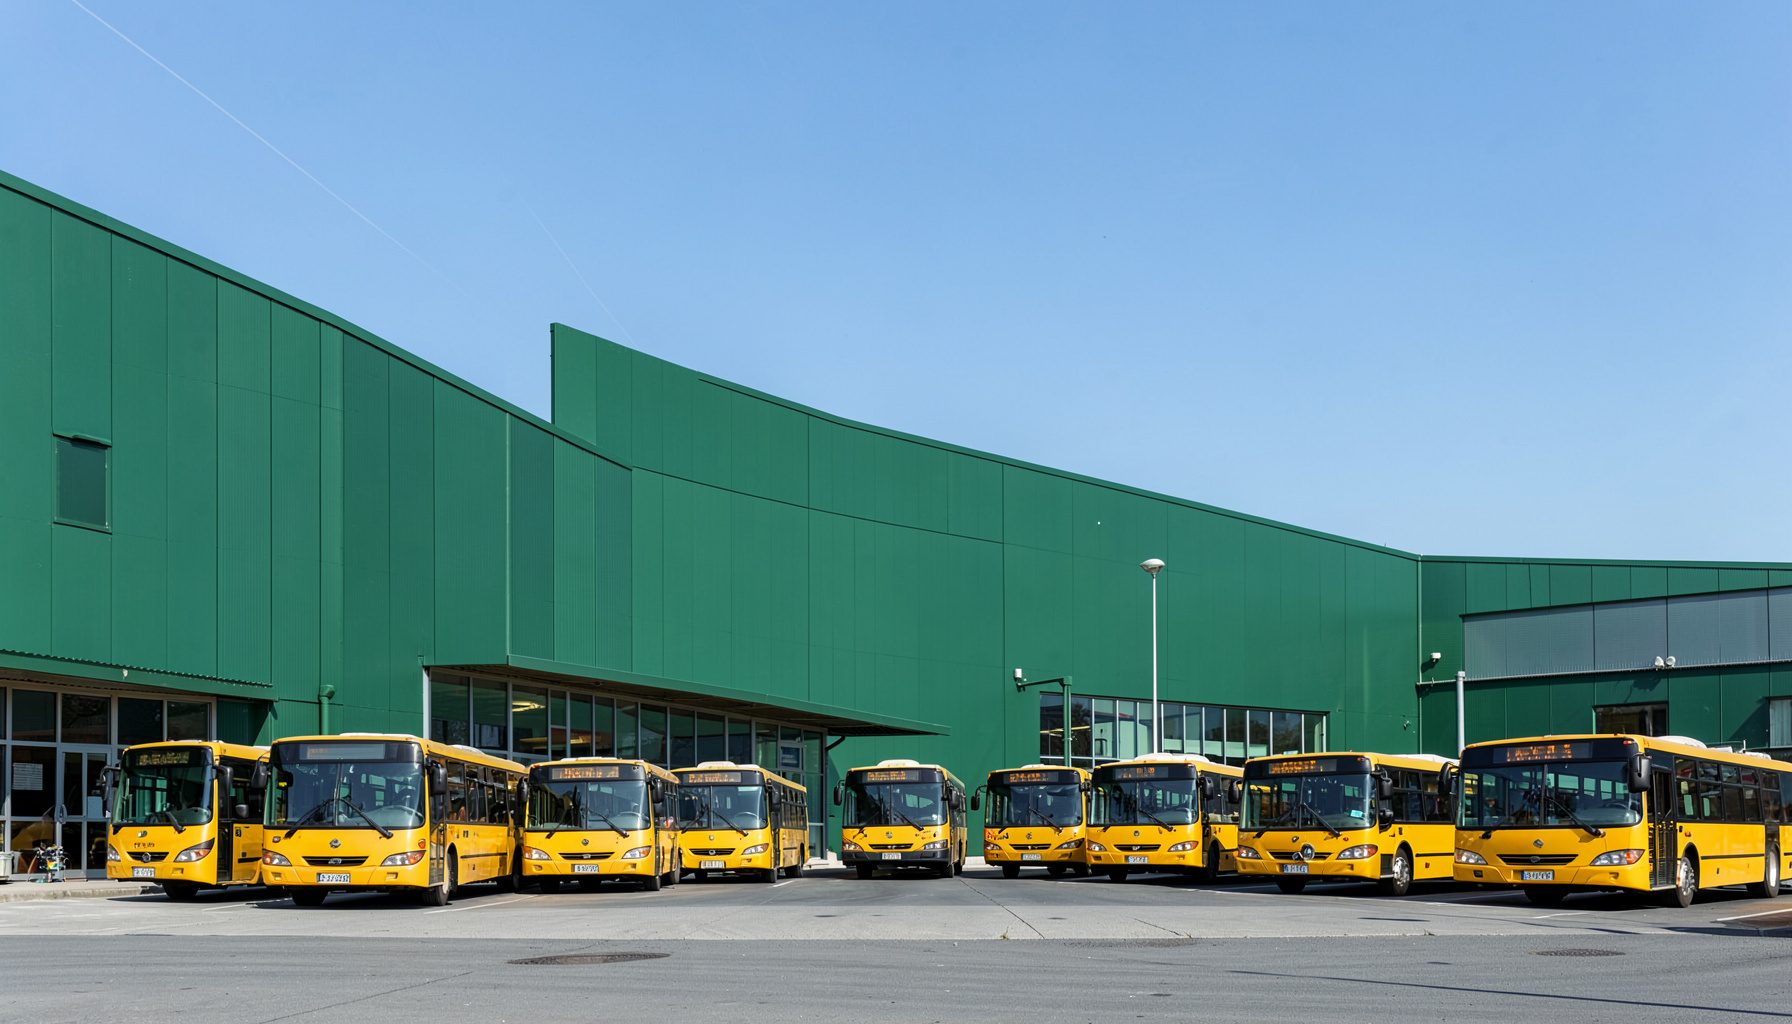
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
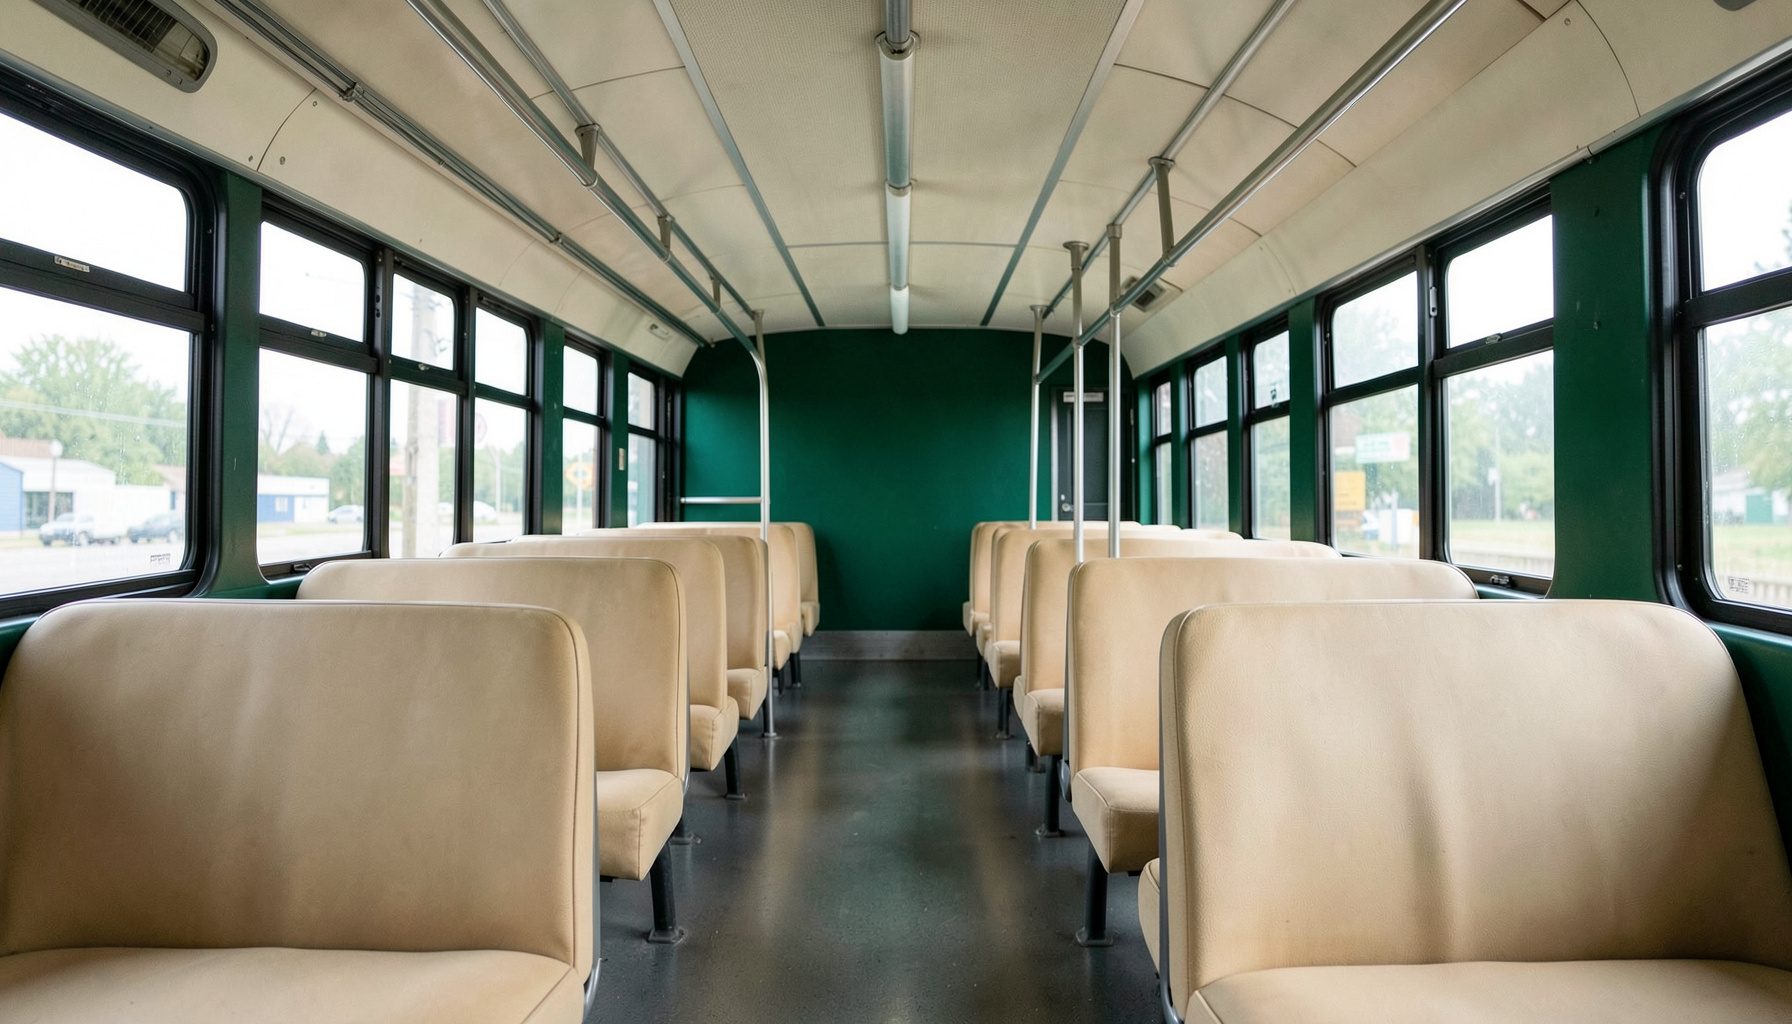
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus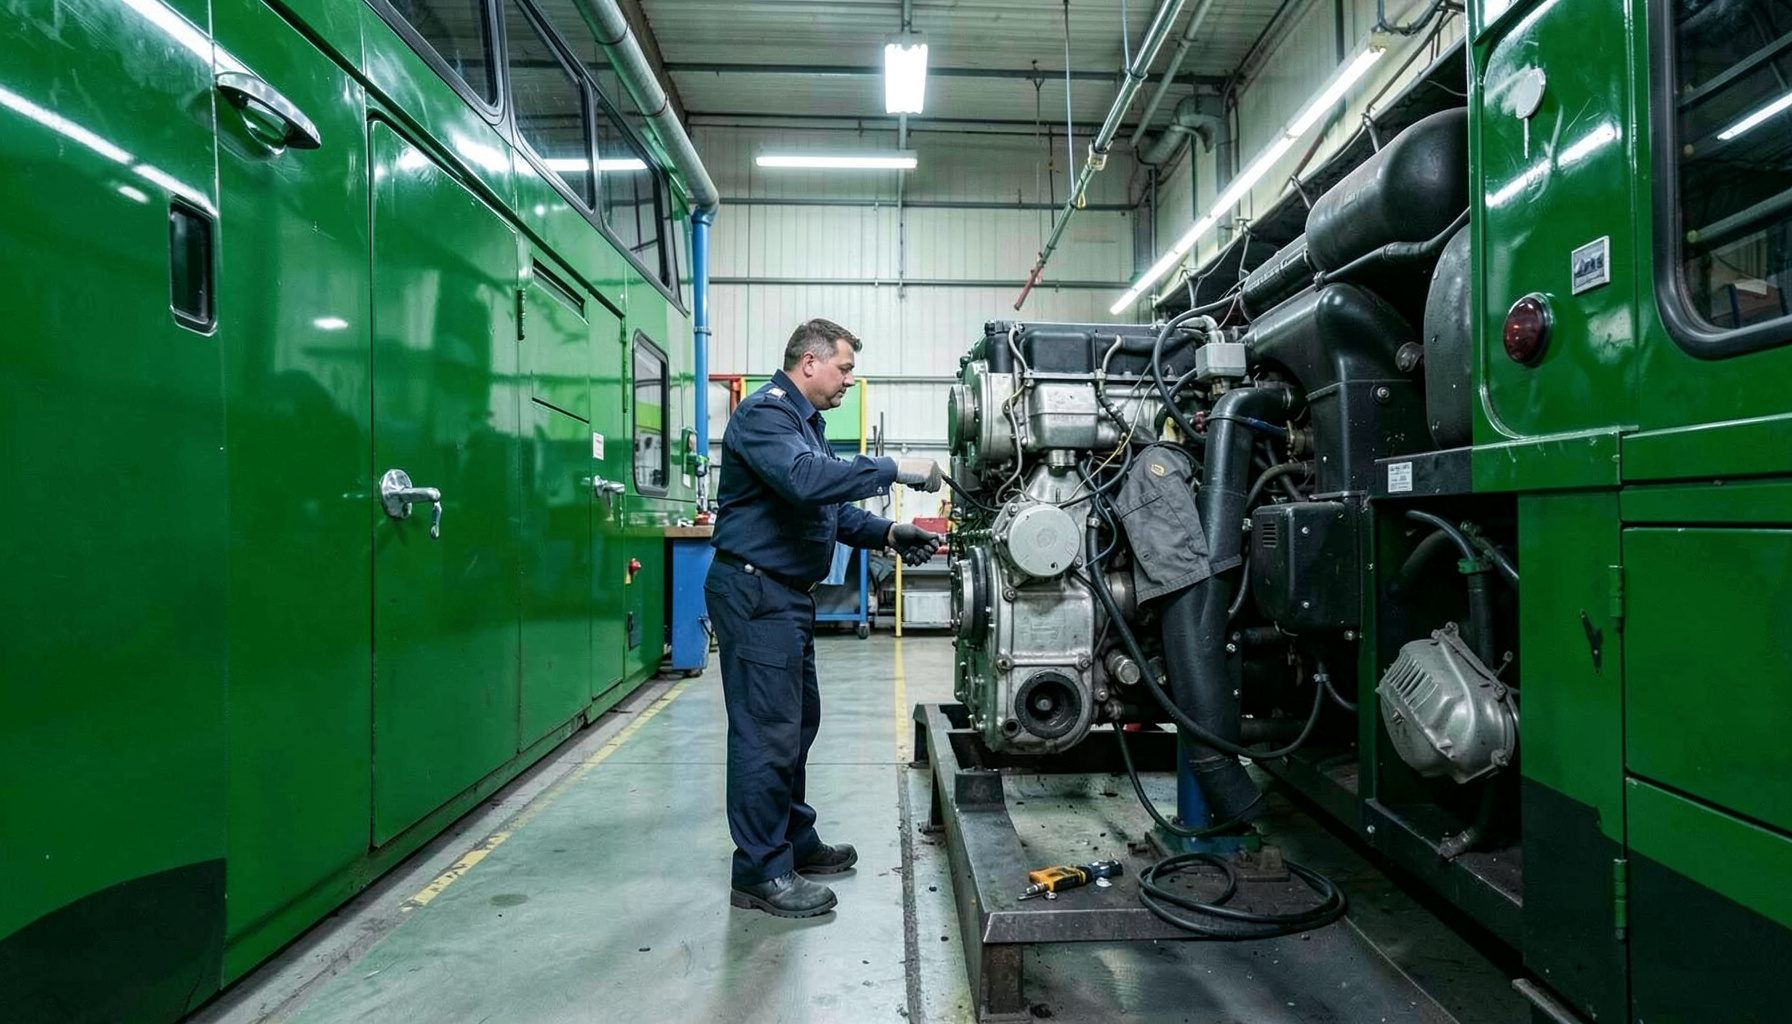
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous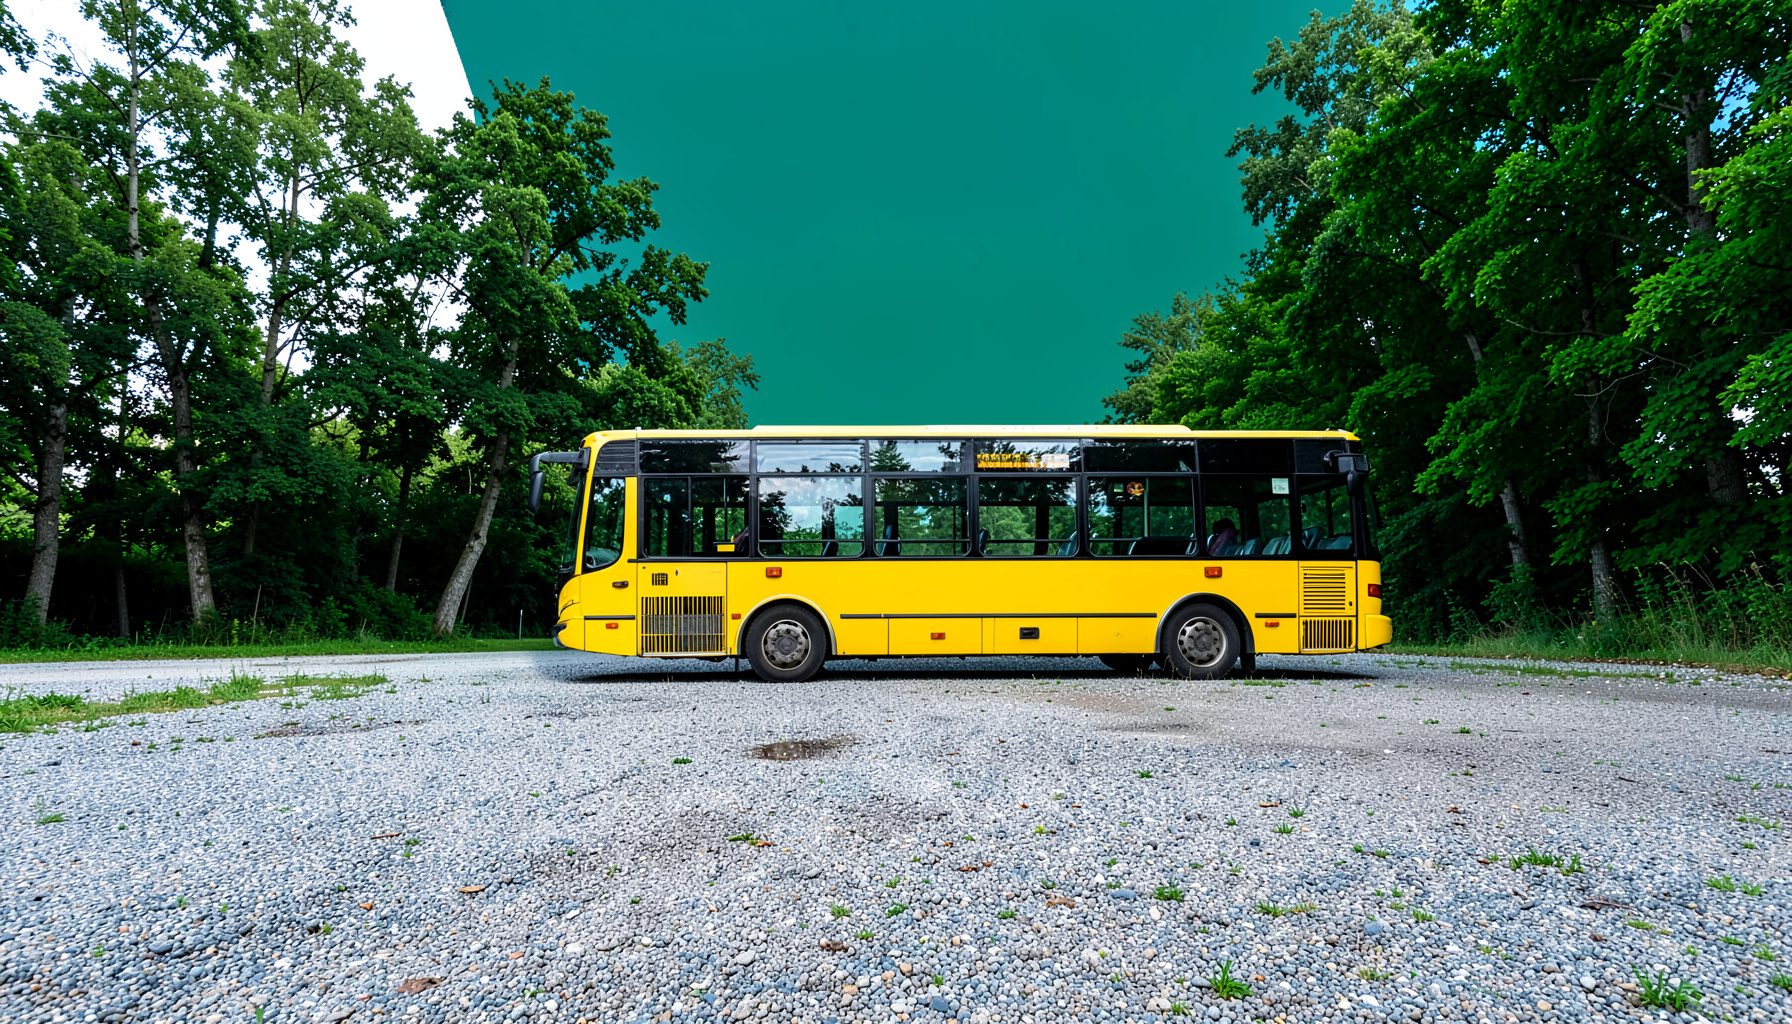
BUY | SALE | LEASE | TRADE
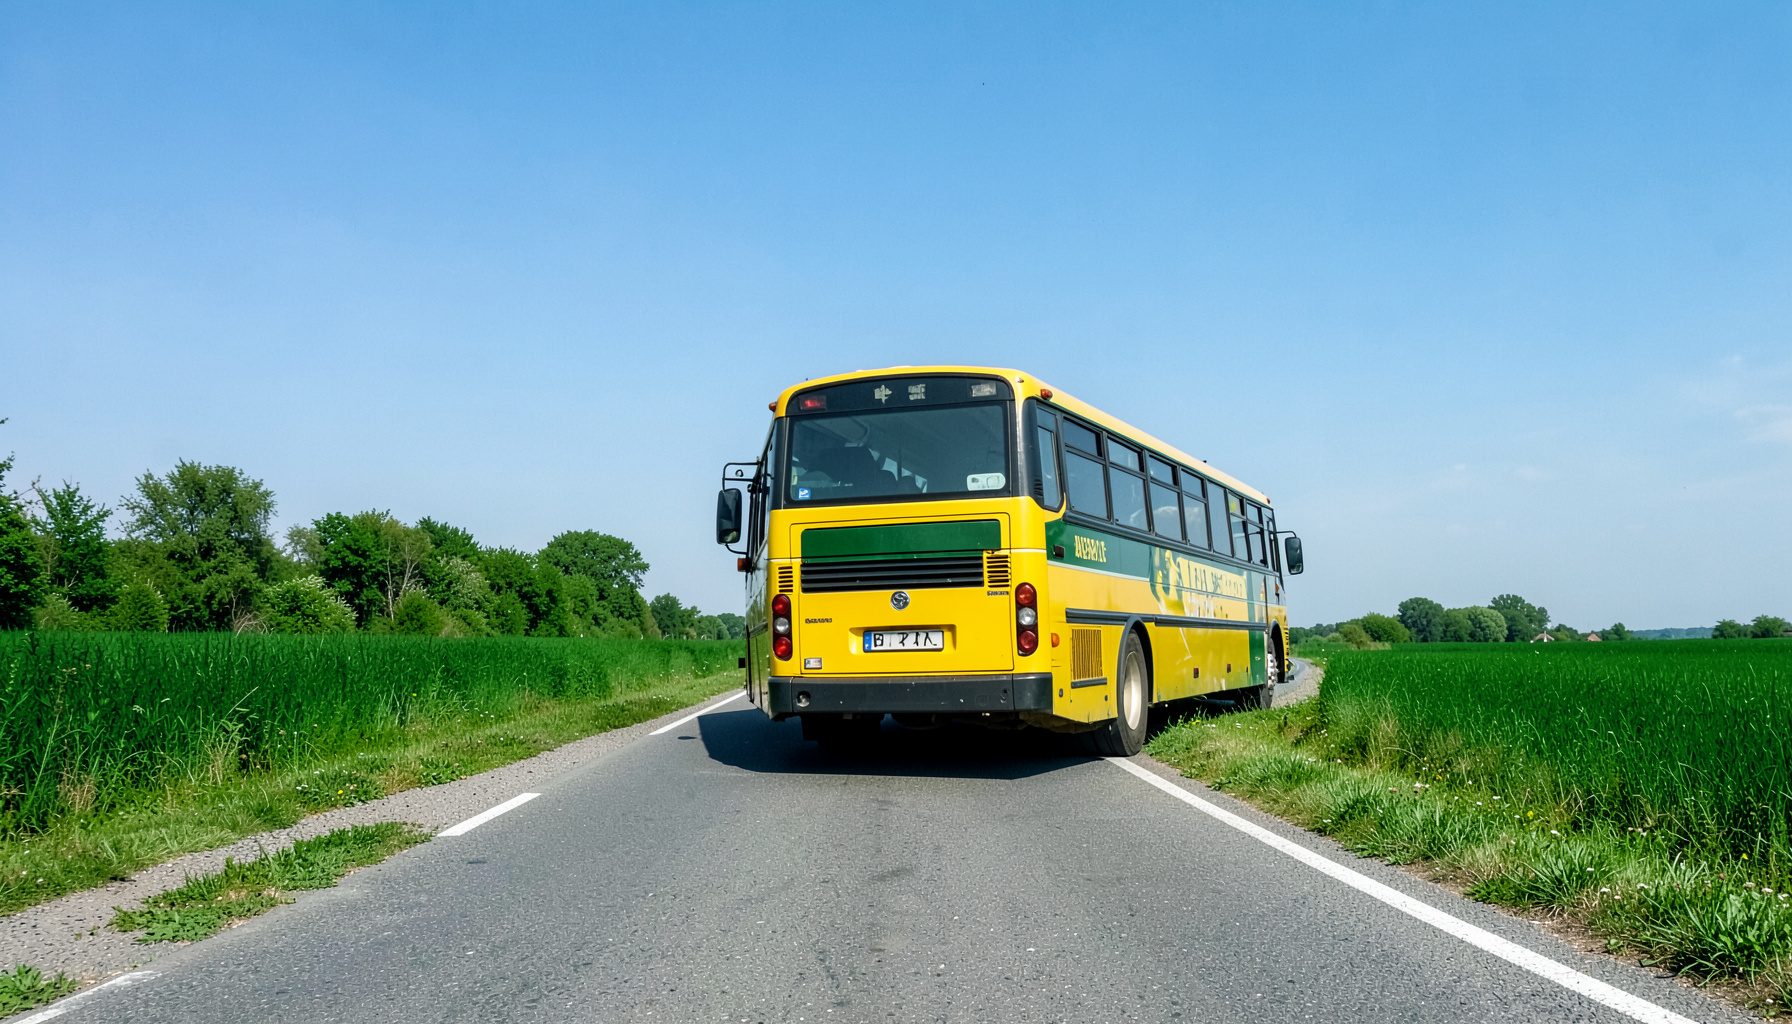
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFiscalité des indemnités de licenciement des cadres dirigeants
Le traitement fiscal des indemnités de licenciement versées aux cadres dirigeants dépend du statut du bénéficiaire, de la cause du départ et de la composition de la somme. Le titre professionnel ne crée donc pas, à lui seul, un régime fiscal particulier.
Le dirigeant peut être salarié, mandataire social ou cumuler les deux fonctions. Selon cette configuration, la retenue à la source, les cotisations sociales et l’imposition du revenu peuvent suivre des règles distinctes. La qualification du contrat constitue la première étape de toute sécurisation.
Une même annonce peut inclure une indemnité légale, un supplément conventionnel, une somme transactionnelle, un préavis ou des congés payés. Traiter cet ensemble comme une somme unique expose l’entreprise à des erreurs de paie, de déclaration ou de déductibilité.
Clarifier le statut et la qualification du départ
Le statut doit être établi à partir du contrat de travail, des statuts, des décisions sociales et des délégations de pouvoirs. Le cumul est possible, mais il ne transforme pas automatiquement les fonctions de direction en fonctions purement mandataires. Les actes de gestion doivent aussi démontrer que la décision litigieuse est prise dans l’intérêt social.
Il faut ensuite ventiler chaque composant et identifier son fondement : accord collectif, contrat, accord de rupture ou transaction. Les seuils, plafonds et exonérations varient selon la qualification. Cette cartographie permet notamment d’écarter une application automatique d’un régime réservé aux départs à la retraite.
Déterminer le traitement à l’impôt sur le revenu
En principe, les indemnités de départ dues lors d’un licenciement ou d’une rupture conventionnelle sont imposables à l’impôt sur le revenu dans la catégorie des traitements et salaires, sous réserve des règles propres à chaque somme (CGI, articles 62 et 242 ter C). L’employeur déclare généralement les montants et pratique la retenue à la source.
Une indemnité transactionnelle n’est pas automatiquement exonérée. Les indemnités de départ à la retraite peuvent au contraire bénéficier d’une exonération dans les conditions et limites prévues par la loi. Pour une société cotée, cette justification s’inscrit dans une exigence plus large de transparence des rémunérations, qui impose de documenter les décisions liées aux dirigeants.
Maîtriser les cotisations et contributions sociales
Le social doit être analysé séparément du fiscal. Selon le motif du départ, le statut et le montant, certaines indemnités de départ involontaire bénéficient d’une exonération de cotisations dans la limite de trois plafonds mensuels de la sécurité sociale. La fraction supérieure peut notamment rester soumise à la CSG-CRDS et à la contribution d’équilibre général.
Une exonération sociale ne signifie pas exonération fiscale, et l’inverse est également vrai. Les seuils applicables aux départs à la retraite doivent être vérifiés, ainsi que les conditions de déductibilité de la CSG-CRDS du dirigeant. Avant l’acceptation, il est utile d’établir le net réel et d’identifier tout besoin de brutage.
Vérifier la déductibilité dans le résultat de la société
Dans une société soumise à l’impôt sur les sociétés, l’indemnité est généralement déductible lorsqu’elle constitue une charge professionnelle nécessaire et proportionnée à la cessation du contrat. Une somme manifestement excessive, sans justification ou détournée d’une distribution de dividende peut être contestée.
Les règles comptables de comptabilisation et celles de déduction fiscale ne se recouvrent pas toujours. Les échanges avec le dirigeant, l’absence de contradiction du salarié et le caractère normal de la dépense doivent être documentés. Le traitement des indemnités dues à des tiers ou à des mandataires doit rester distinct.
Documenter le dossier et maîtriser les risques
Le dossier doit réunir l’accord collectif, l’accord ou la convention de rupture, les décisions sociales, la notification, le calcul détaillé et l’état de paie. Les avantages et prestations associés au départ doivent être inventoriés pour éviter les doublons ou omissions. Les justificatifs bancaires et les échanges avec le salarié complètent cette traçabilité.
Cette documentation permet de répondre à un contrôle social ou fiscal et de défendre la dépense en cas de contestation. Elle doit aussi montrer que le projet était annoncé au moment de la décision collective. La prescription, l’assurance responsabilité civile et les risques liés aux relations avec les dirigeants sont à examiner.
Les gestes clés avant le versement
Une validation fiable repose sur une analyse concrète, adaptée au contrat et aux montants proposés.
- Confirmer le statut du dirigeant et l’autorité compétente pour approuver le départ.
- Ventiler les sommes entre indemnité légale, conventionnelle, transactionnelle et préavis.
- Comparer les minima conventionnels, les usages de l’entreprise et les seuils légaux.
- Simuler le brut, le net, les cotisations, l’impôt et l’impact sur la trésorerie.
- Préparer les pièces sociales, fiscales, comptables et bancaires avant le versement.
- Conserver les calculs, les accords et les justificatifs dans un dossier durci.
Contactez l’équipe de Crabtree & Harmon pour réaliser cette qualification, chiffrer les options et sécuriser le traitement du dossier. Un rendez-vous avant la décision permet d’ajuster les clauses, le calendrier et les formalités, puis d’organiser le versement dans de conditions maîtrisées.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166