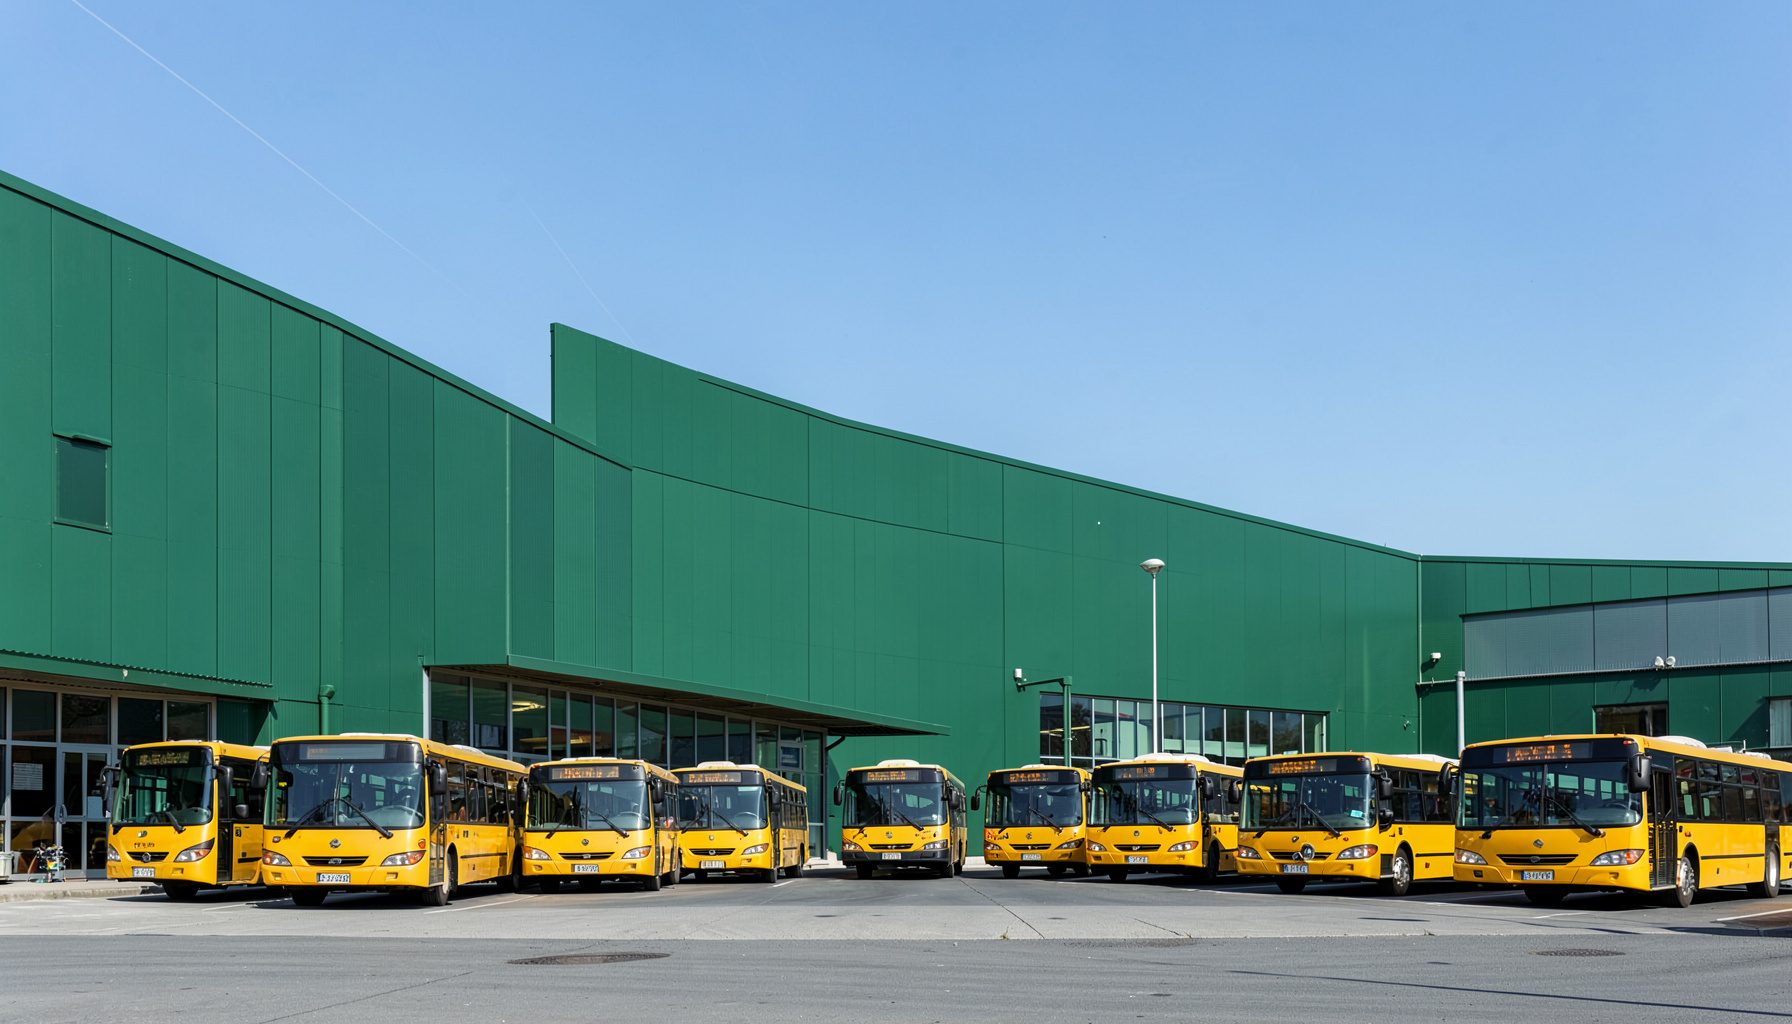
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
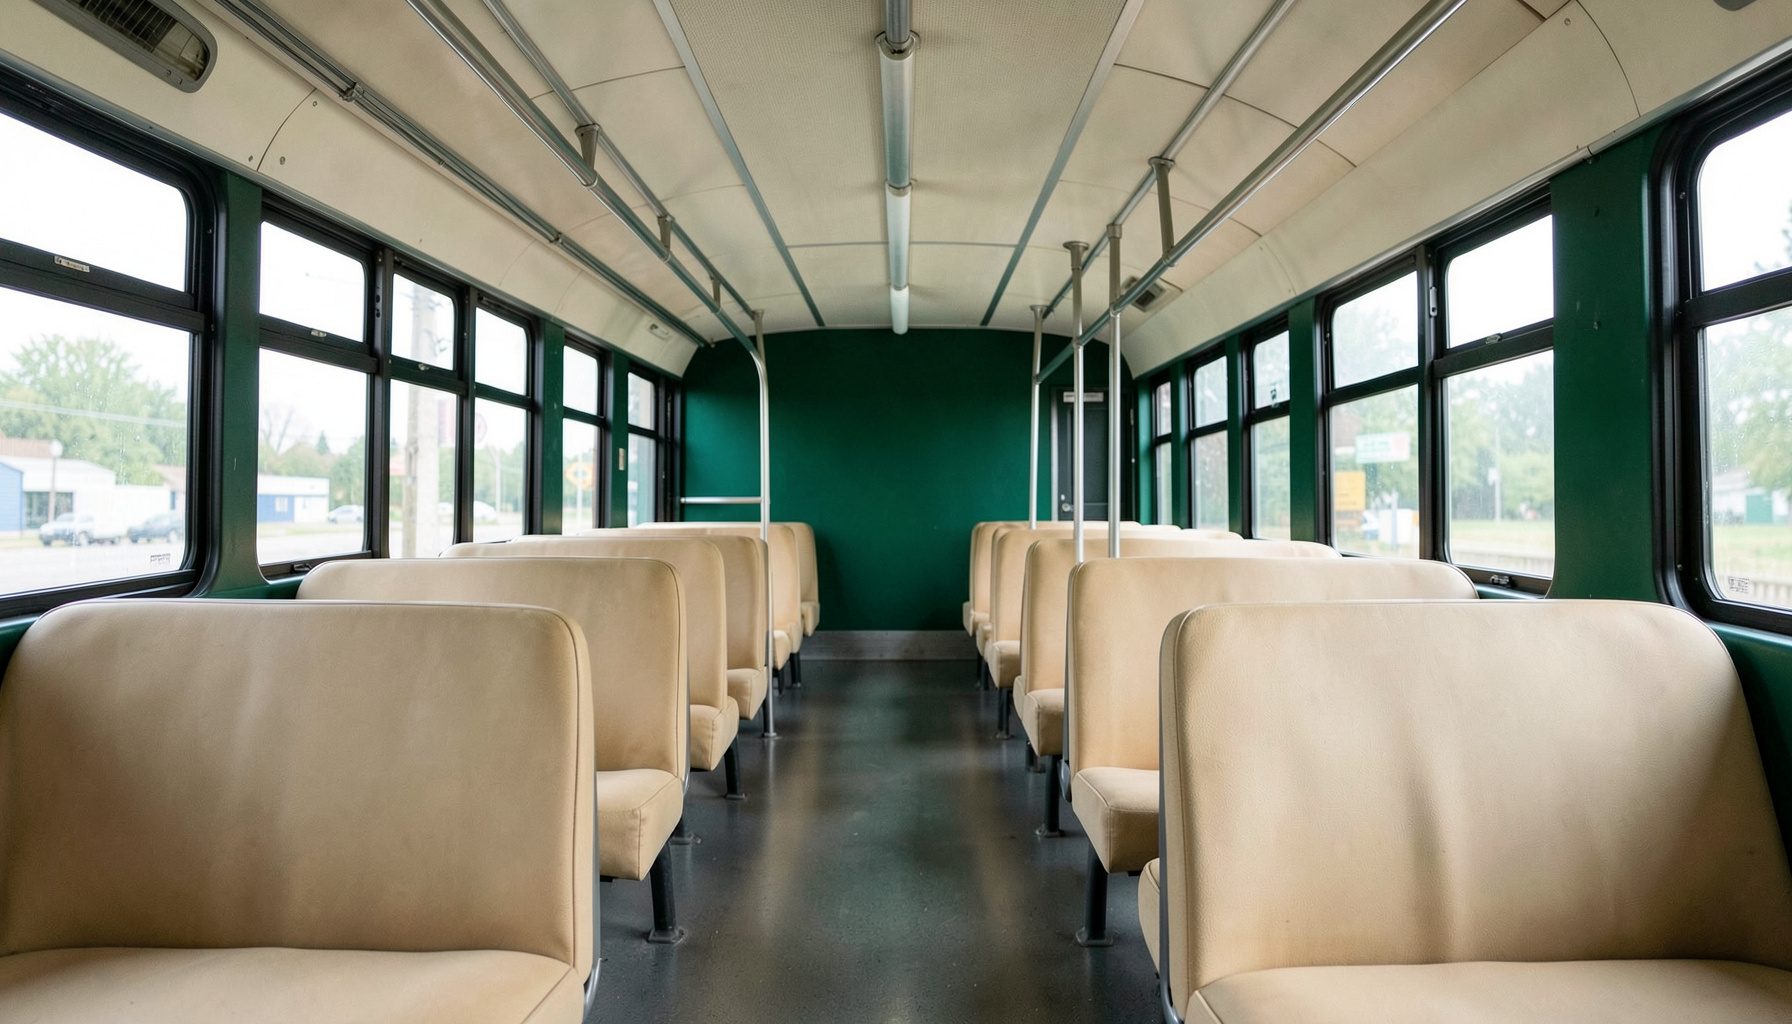
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus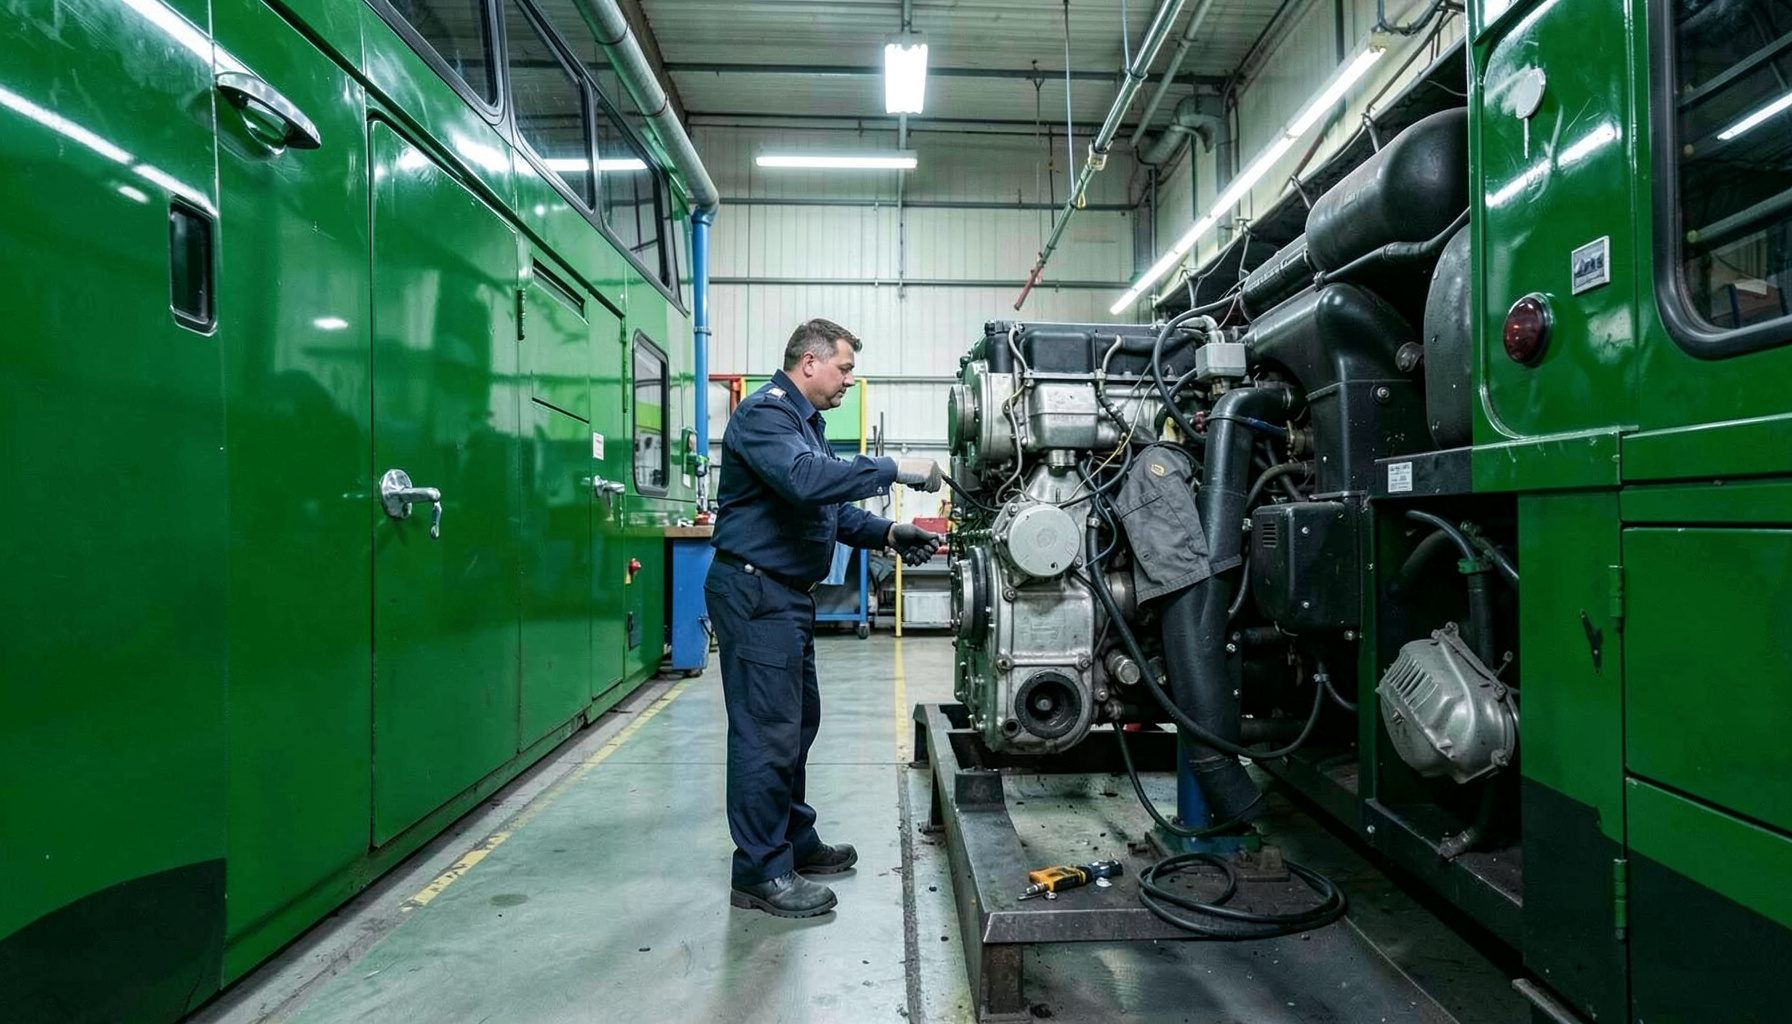
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages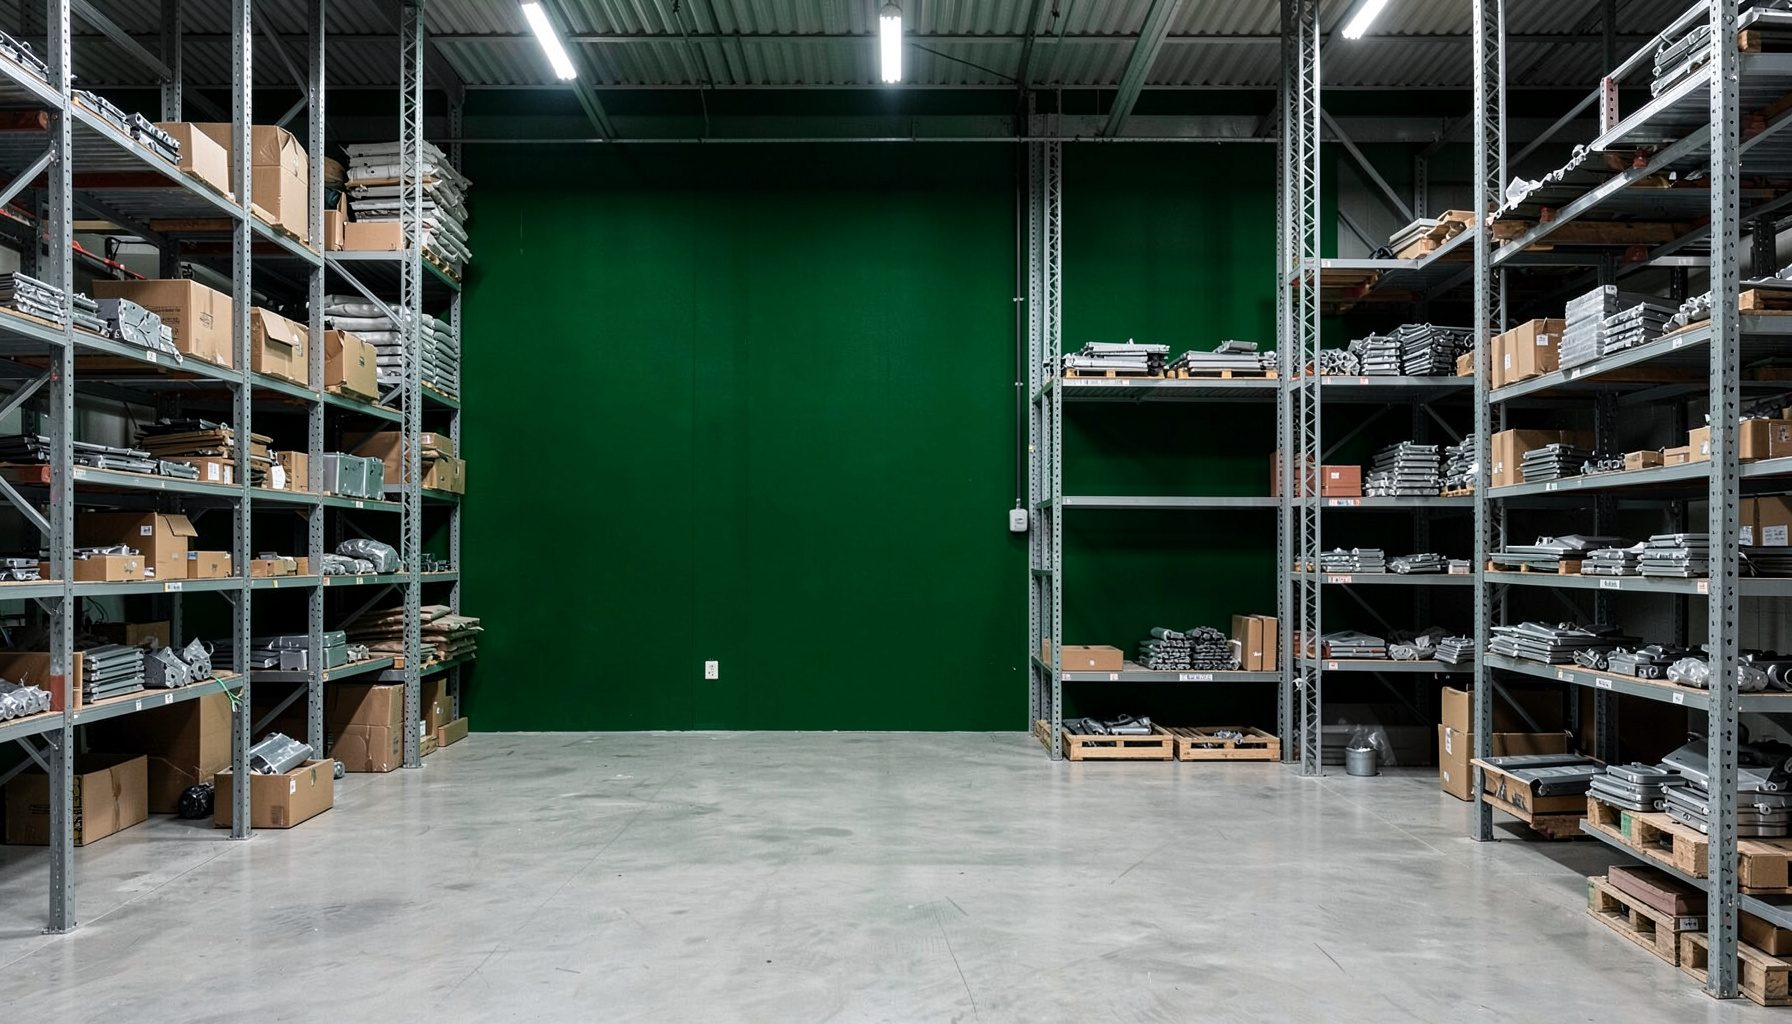
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous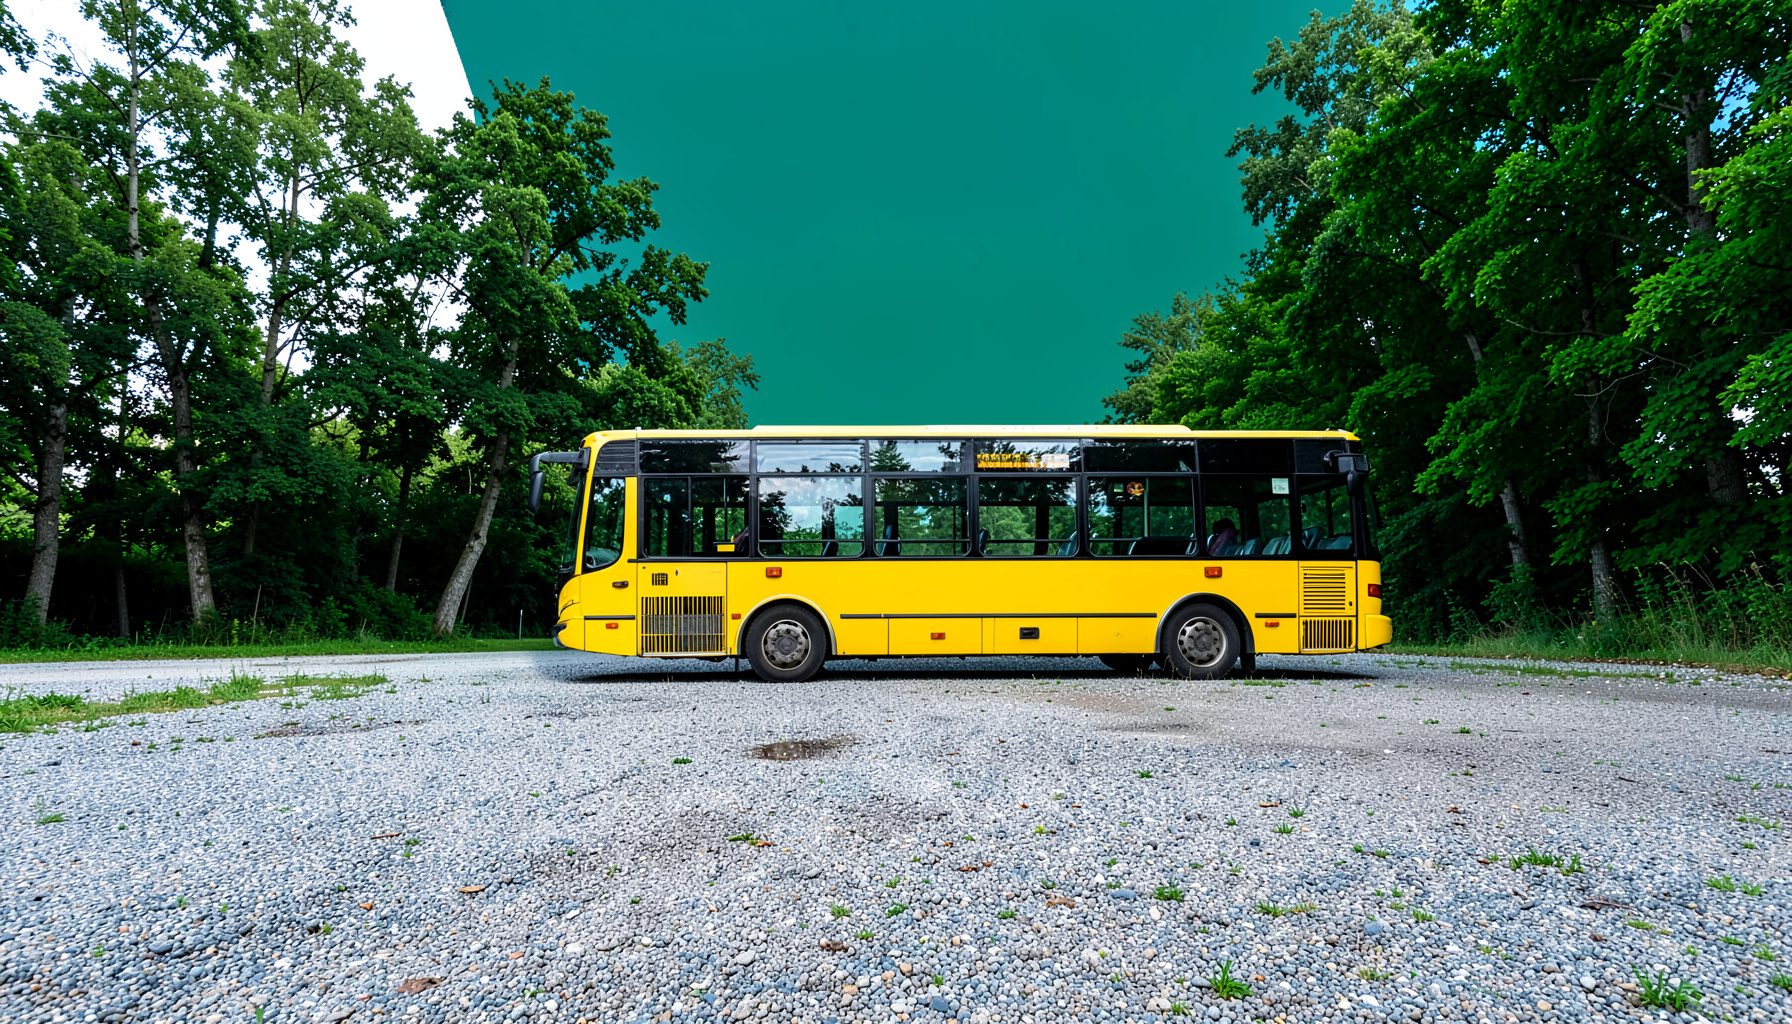
BUY | SALE | LEASE | TRADE
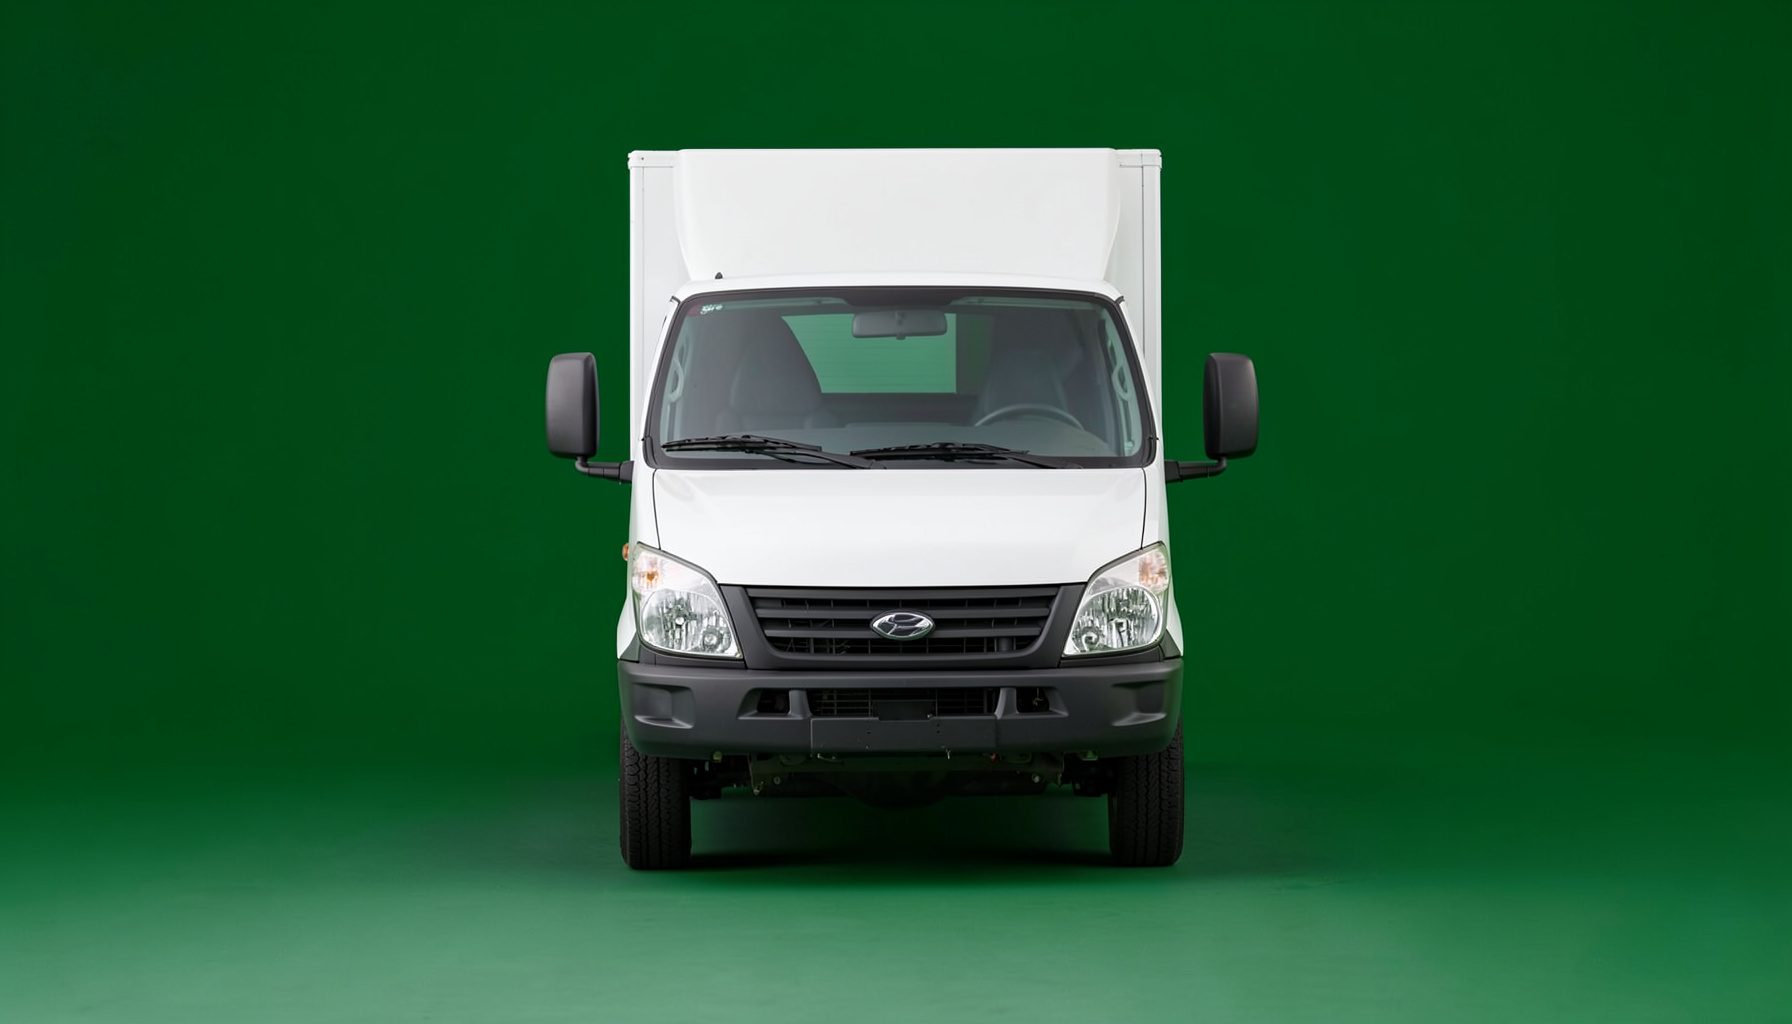
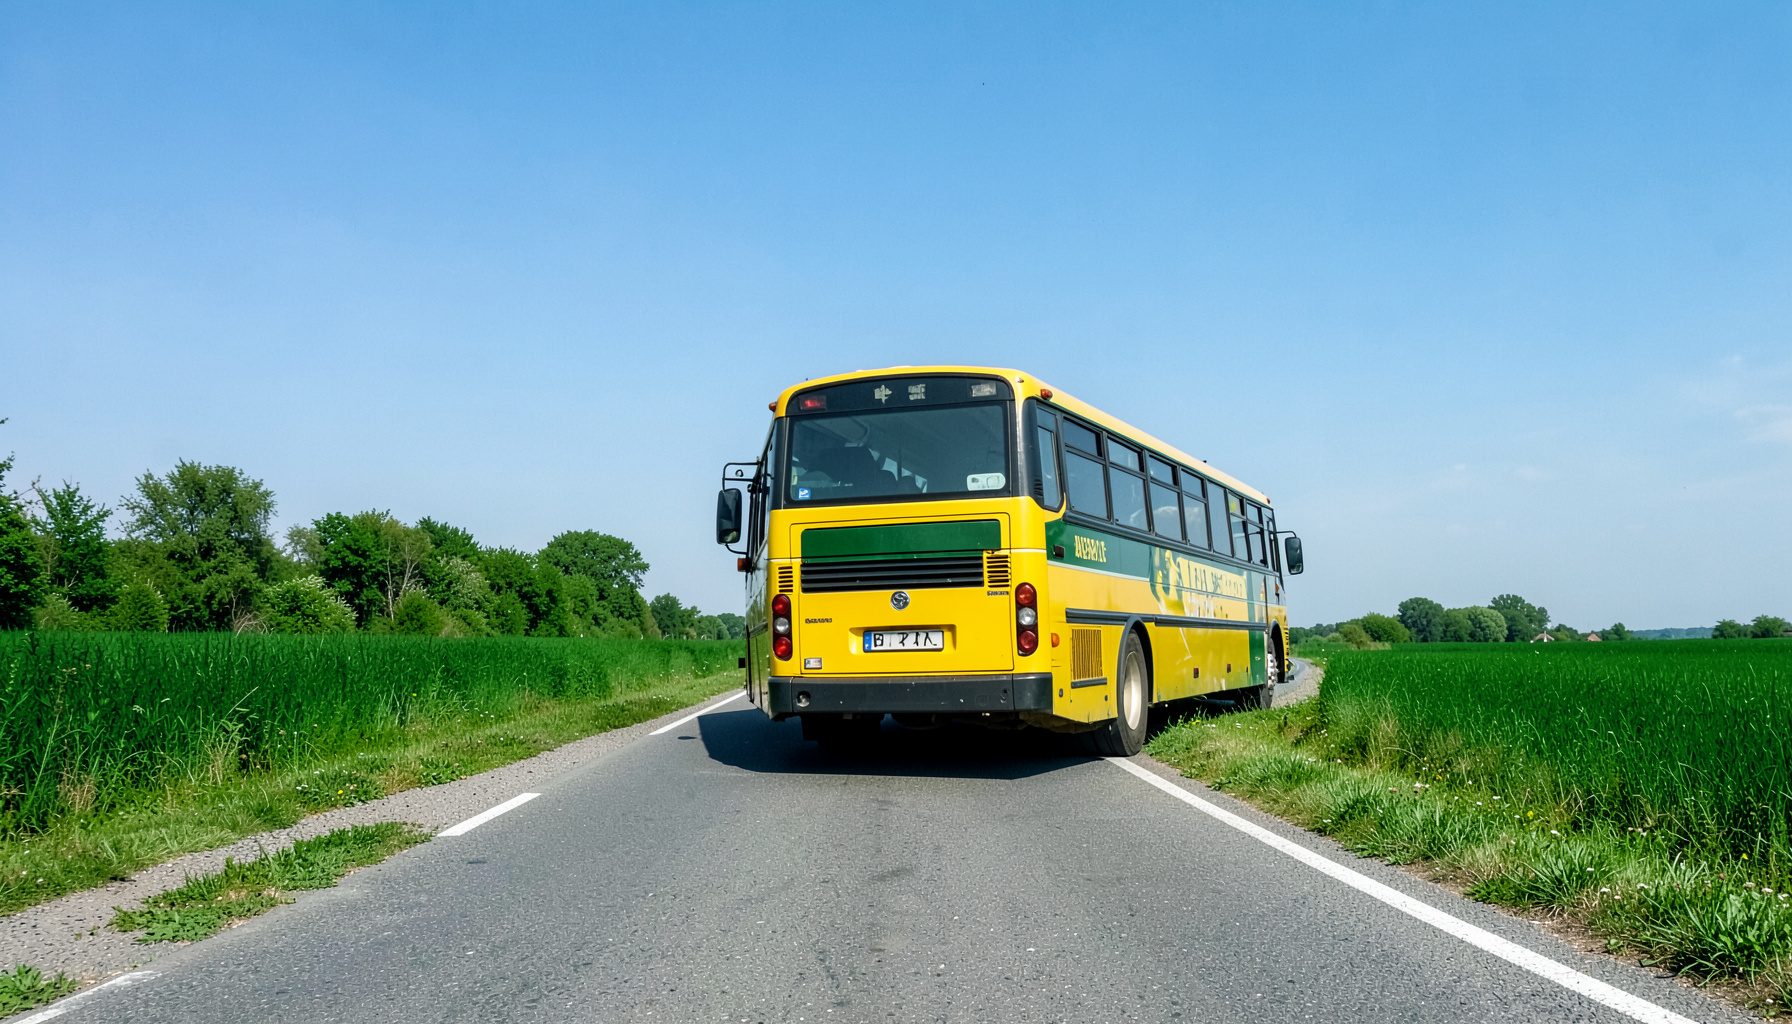
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesGérer un contrôle Urssaf avec méthode et sécurité
Un contrôle Urssaf peut concerner une entreprise de toute taille, quel que soit son secteur d’activité. Il porte sur la correcte déclaration et le paiement des cotisations sociales, mais aussi sur la qualification des rémunérations, des avantages en nature et des relations de travail.
La procédure suit un calendrier précis. Dès réception de l’avis de contrôle, l’employeur doit organiser la collecte des pièces, identifier les interlocuteurs et préserver les échanges avec l’inspecteur. Une réaction désordonnée peut compliquer la défense de l’entreprise.
L’enjeu financier peut être important : rappel de cotisations, majorations de retard, pénalités ou redressement fondé sur du travail dissimulé. Une analyse précoce permet de distinguer une simple erreur déclarative d’un désaccord juridique plus sérieux.
La gestion du dossier repose donc sur trois réflexes : respecter les délais, documenter chaque pratique sociale et répondre de façon argumentée aux observations de l’organisme. L’assistance d’un avocat en droit social ou en droit des affaires peut sécuriser les étapes sensibles.
Vérifier l’avis de contrôle
L’avis de contrôle précise généralement la date du début des opérations, la période examinée et les documents à préparer. Il doit être adressé dans un délai permettant à l’entreprise d’organiser sa défense, sauf situations particulières, notamment en cas de suspicion de travail dissimulé.
Il faut vérifier immédiatement l’identité de la société visée, l’adresse, les établissements concernés et le champ du contrôle. Toute anomalie doit être signalée rapidement à l’Urssaf. L’employeur peut également désigner un interlocuteur unique afin d’éviter les réponses contradictoires.
Préparer les documents utiles
Les pièces demandées comprennent habituellement les bulletins de paie, journaux de paie, contrats de travail, relevés bancaires, déclarations sociales nominatives, accords collectifs et justificatifs de frais professionnels. Les documents comptables liés aux rémunérations doivent être rapprochés des données déclarées.
La préparation doit aussi porter sur les éléments sensibles : primes, indemnités de rupture, rémunération variable, télétravail, véhicules, repas, logements et avantages accordés aux dirigeants. Les départs de salariés et les clauses de non-concurrence méritent une attention particulière, notamment lorsque le contexte rejoint les recours pour débauchage.
Organiser les échanges avec l’inspecteur
L’entreprise doit fournir des réponses exactes, limitées au périmètre du contrôle et accompagnées de pièces vérifiables. Il est préférable de centraliser les demandes dans un registre : date de réception, personne chargée de répondre, document transmis et éventuelle réserve formulée.
Les entretiens permettent de présenter le fonctionnement réel de l’entreprise. Il faut éviter les explications improvisées et distinguer clairement les faits établis, les pratiques anciennes et les régularisations déjà effectuées. Une réponse trop large peut ouvrir inutilement de nouveaux axes d’examen.
Examiner les observations
À l’issue des opérations, l’inspecteur adresse une lettre d’observations lorsqu’il envisage un redressement. Ce document doit être lu ligne par ligne : période concernée, base retenue, méthode de calcul, taux appliqué et fondement juridique.
L’employeur dispose en principe d’un délai de trente jours pour répondre, avec une prolongation possible dans les conditions prévues par les textes. Les observations doivent être précises et accompagnées de justificatifs. Une contestation générale ou émotionnelle aura peu de portée face à une démonstration chiffrée.
Identifier les risques de redressement
Les redressements portent fréquemment sur des remboursements de frais insuffisamment justifiés, des avantages en nature mal évalués, des primes exclues à tort de l’assiette ou des indemnités de rupture dépassant les limites d’exonération. Les dirigeants assimilés salariés et les mandataires sociaux font également l’objet d’un examen attentif.
Chaque chef de redressement doit être isolé afin d’en mesurer les conséquences. Il convient de vérifier si l’Urssaf a correctement appliqué les règles d’assiette, de prescription et de compensation. Une dépense liée à la santé ou à une prestation professionnelle ne doit pas être qualifiée automatiquement ; les faits et les justificatifs commandent l’analyse, comme le montre l’étude de la responsabilité d’un réadaptateur.
Répondre à la mise en demeure
Après la phase contradictoire, l’Urssaf peut adresser une mise en demeure. Ce document rend la contestation plus formelle : il faut contrôler les montants, les périodes, les majorations et la cohérence avec les observations précédentes.
Le paiement immédiat n’est pas toujours la seule option. Selon la situation, l’entreprise peut demander un échéancier tout en préservant ses droits, ou contester la mise en demeure devant la commission de recours amiable. Le délai de saisine est généralement de deux mois à compter de la notification de la décision contestée.
Préparer un recours efficace
La commission de recours amiable doit recevoir une argumentation structurée, les références du dossier et toutes les pièces utiles. Il est recommandé de reprendre séparément chaque chef de redressement, avec une demande claire d’annulation, de réduction ou de rectification.
En cas de rejet ou d’absence de réponse, le litige peut être porté devant le pôle social du tribunal judiciaire dans les délais applicables. La procédure exige alors une chronologie complète, les échanges avec l’inspecteur et une analyse juridique des cotisations réclamées. Un conseil expérimenté peut aussi présenter les avantages d’un accompagnement adapté à la taille et aux enjeux de l’entreprise.
Une procédure de contrôle Urssaf se pilote comme un dossier contentieux : calendrier maîtrisé, preuves classées et positions juridiques cohérentes. Faites examiner rapidement l’avis de contrôle, les observations ou la mise en demeure par un professionnel afin de protéger les intérêts de l’entreprise et de limiter le risque financier.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166