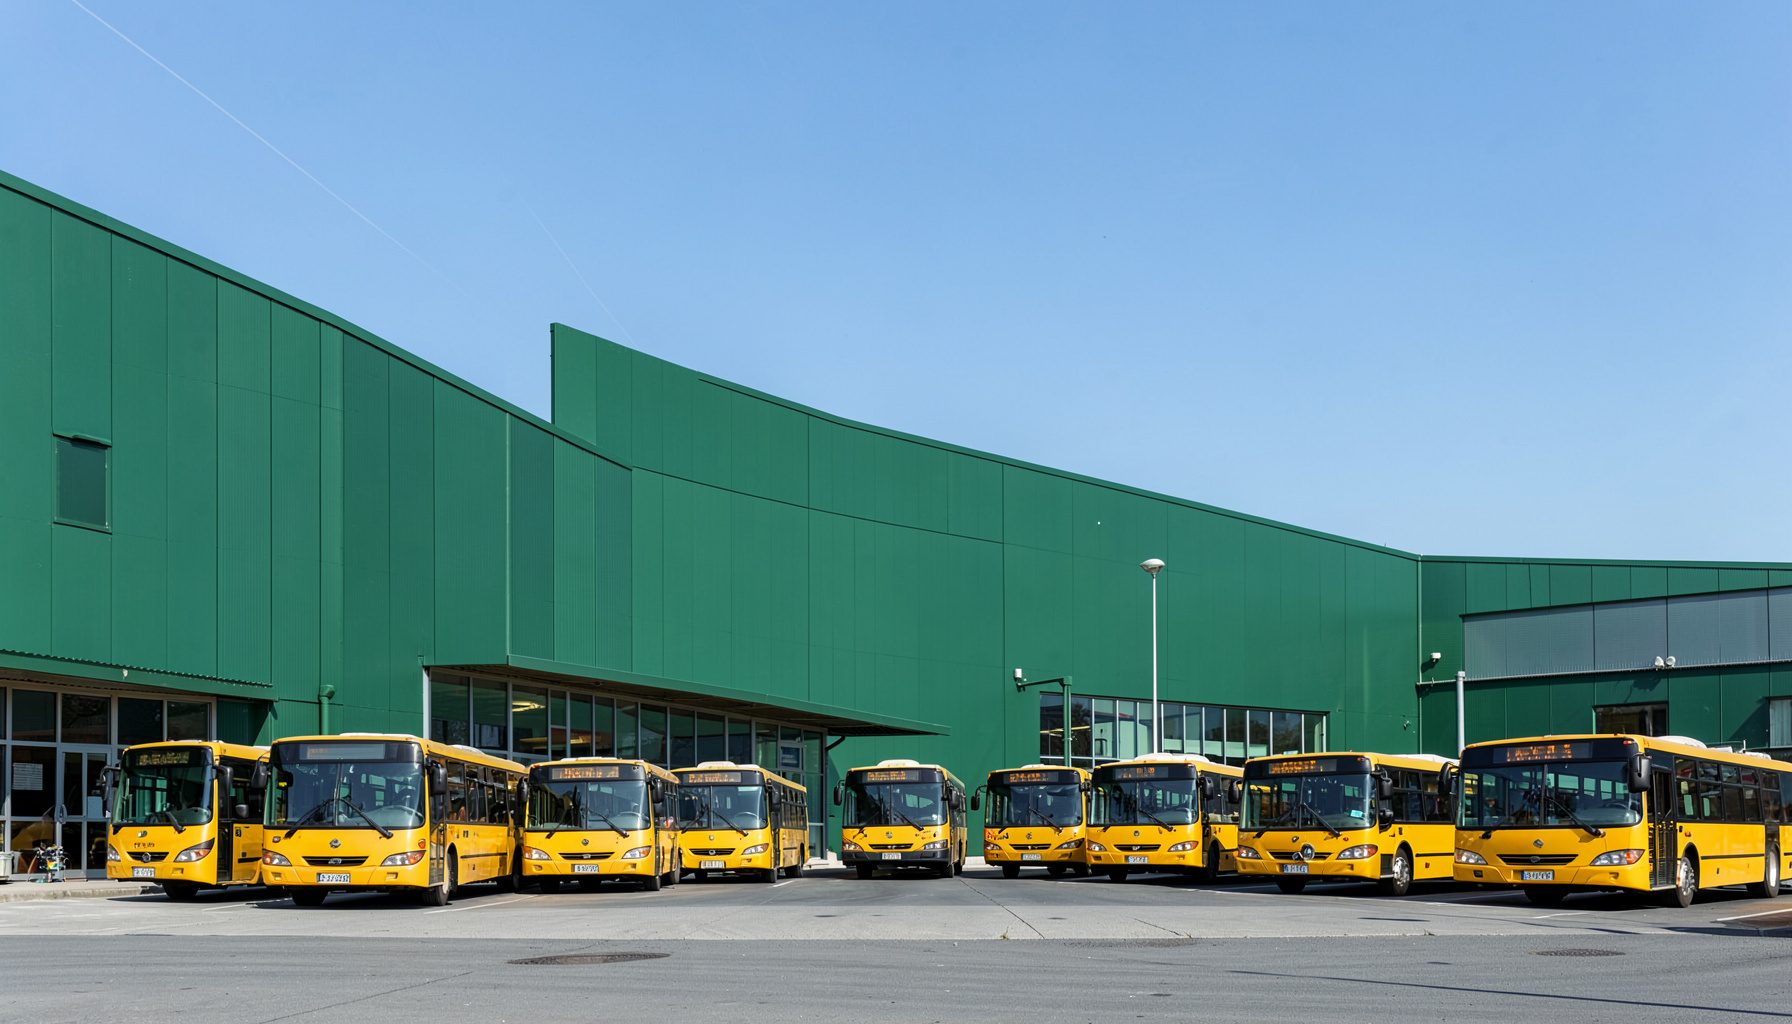
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
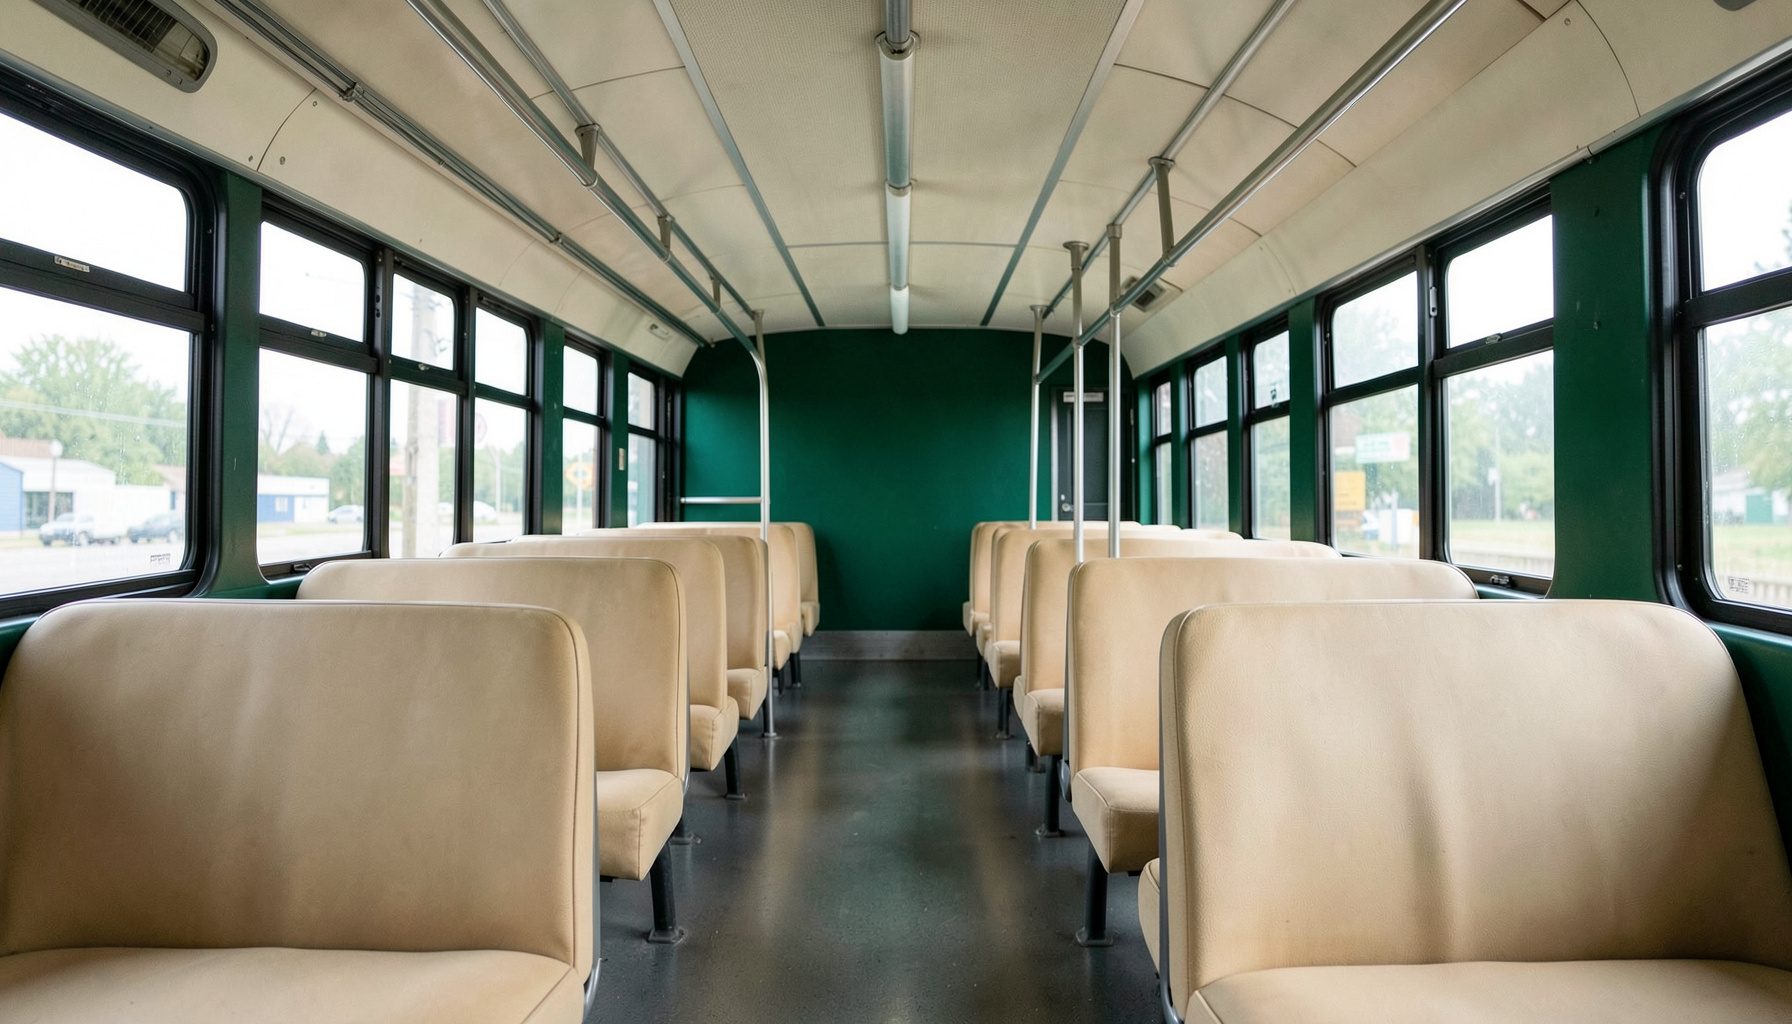
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus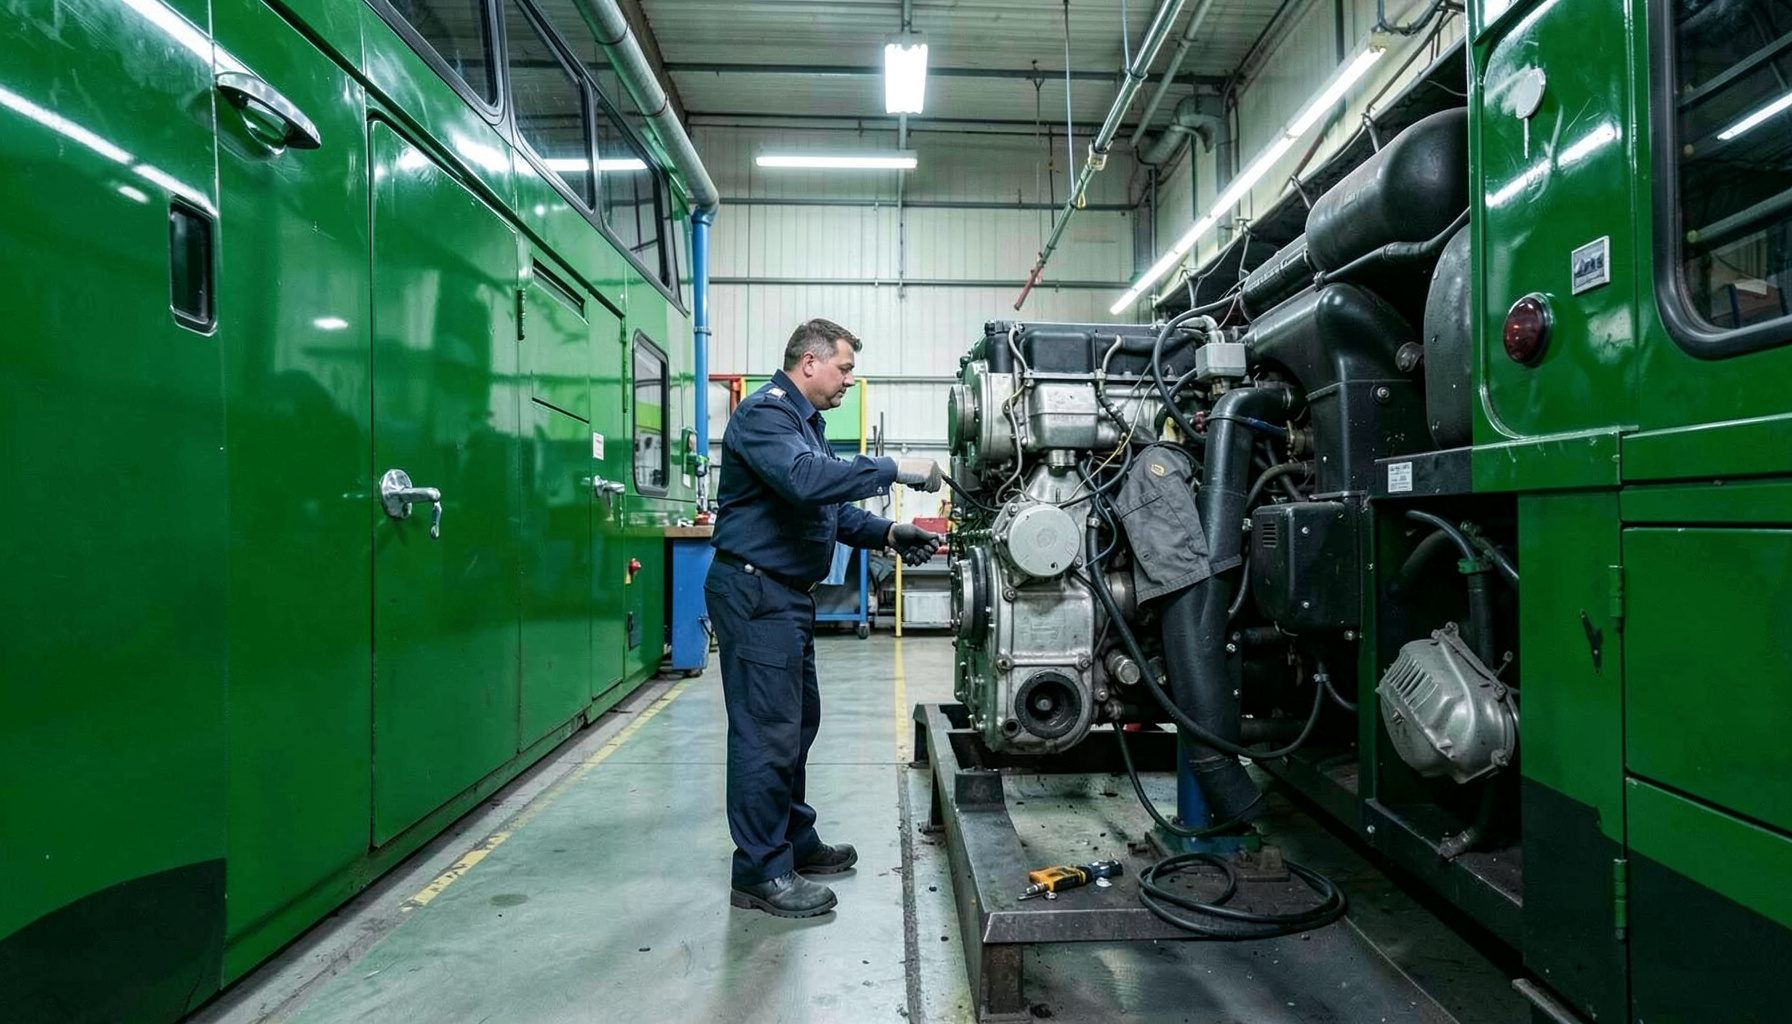
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous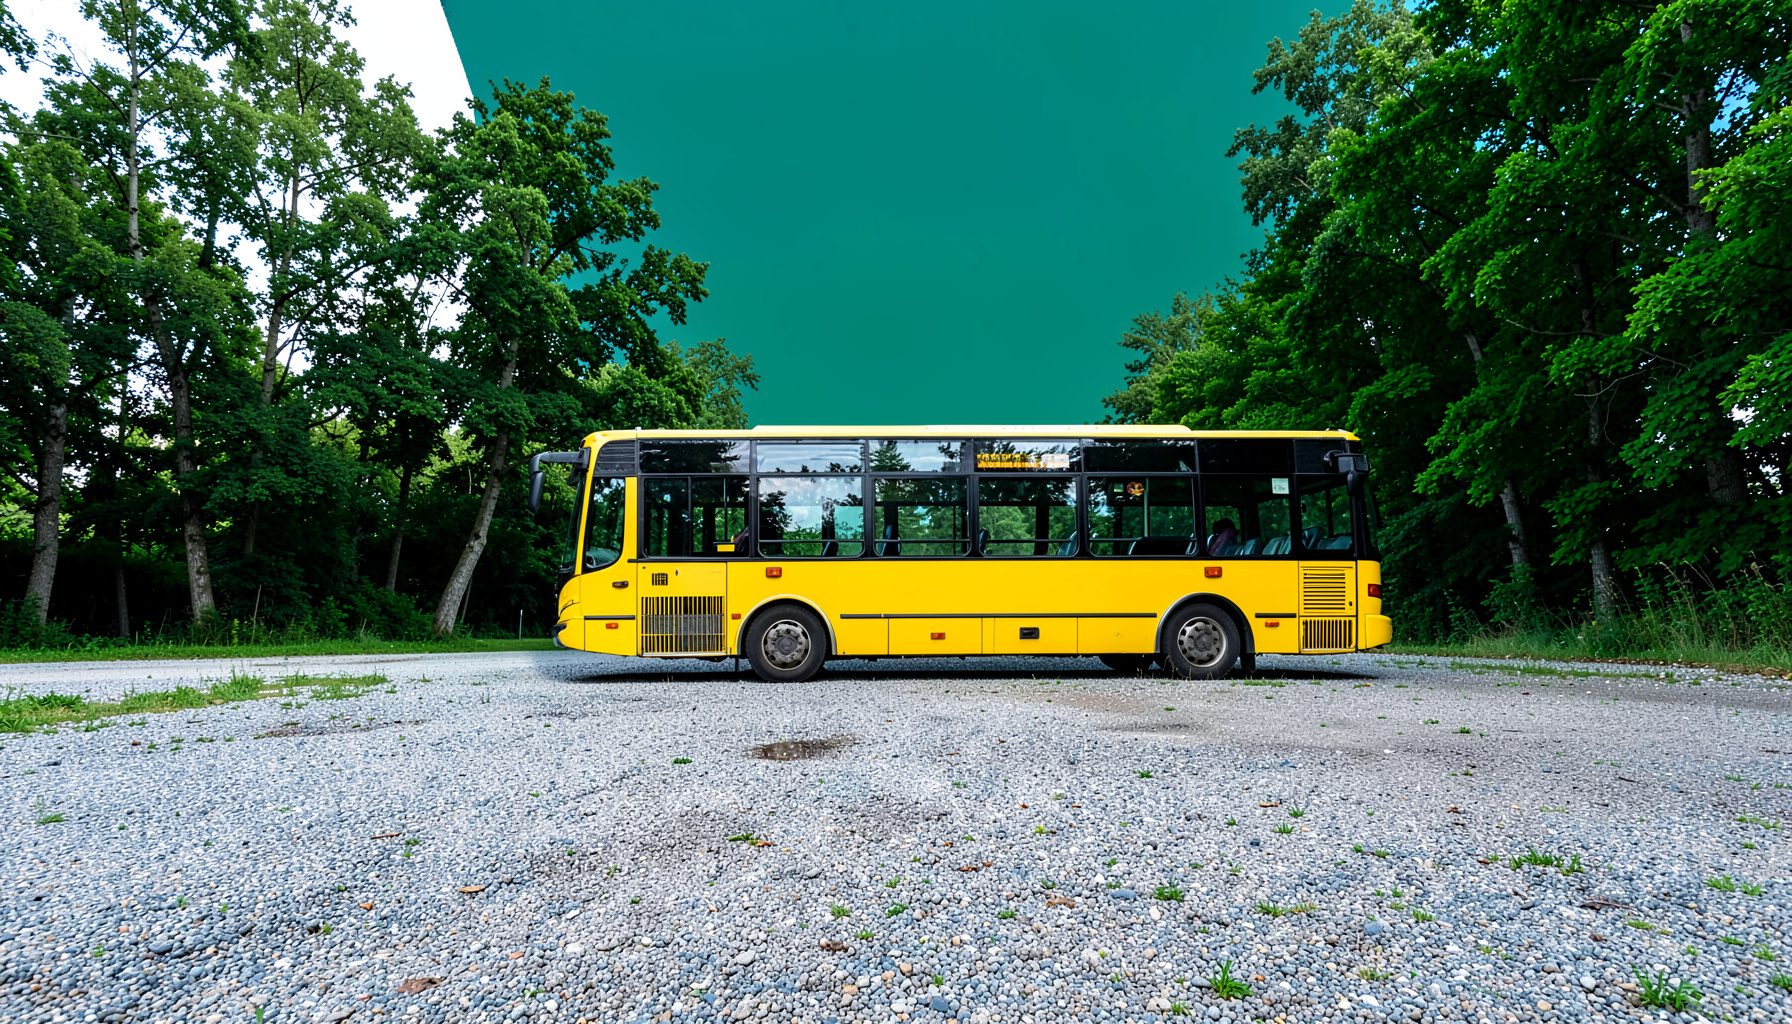
BUY | SALE | LEASE | TRADE
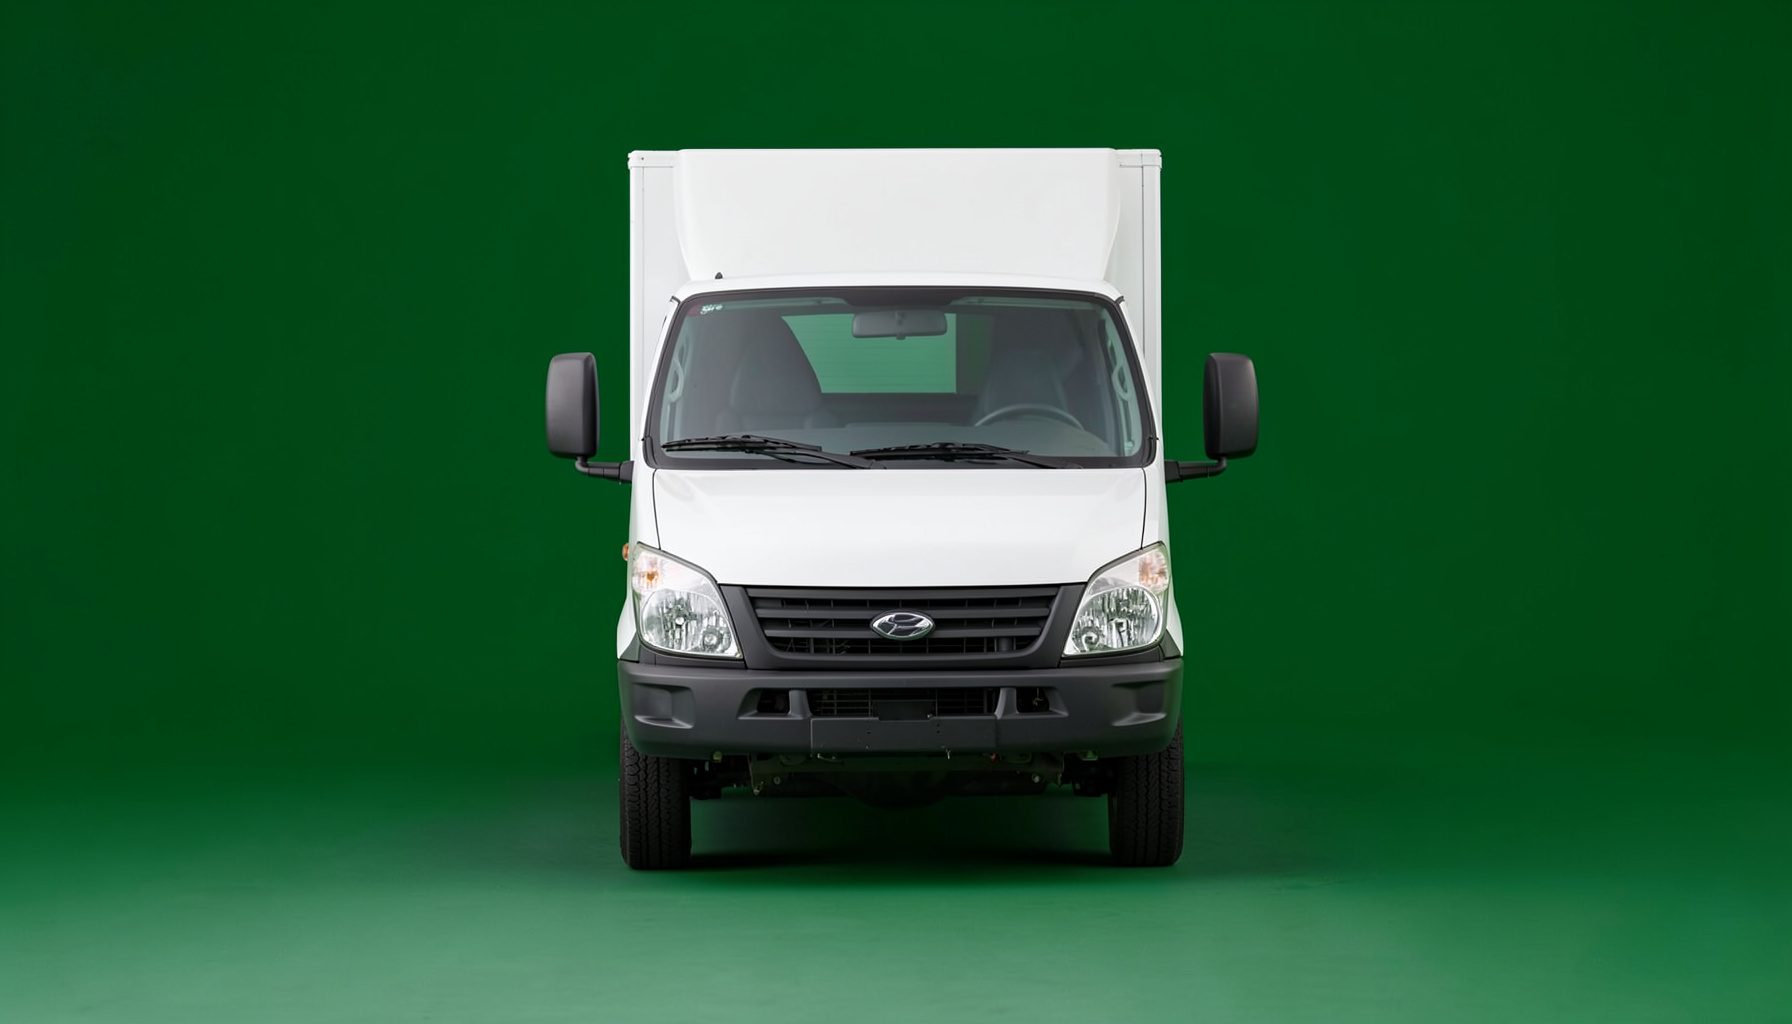
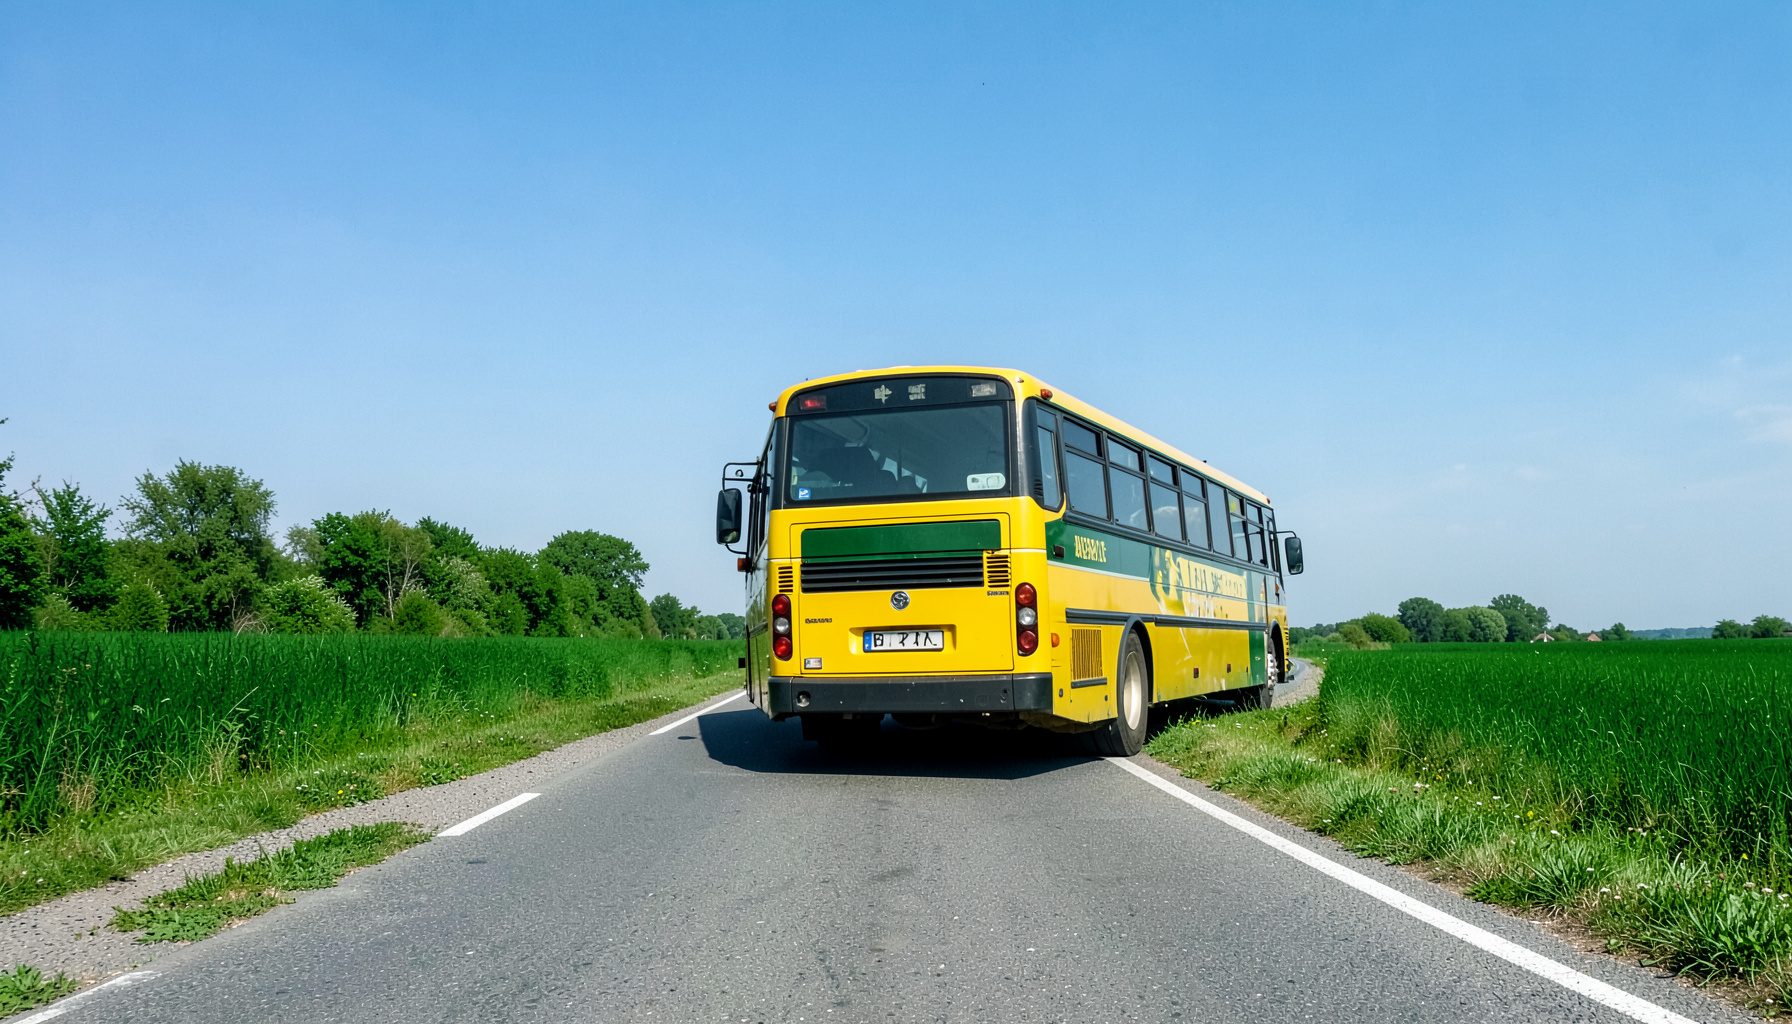
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFiscalité des distributions de dividendes entre sociétés françaises
Les dividendes versés par une société française à une autre société constituent un transfert de trésorerie dont le traitement fiscal dépend du statut du bénéficiaire, de la qualité des titres détenus et du calendrier de la distribution.
Dans un groupe, la question centrale est de déterminer si le dividende bénéficie du régime mère-fille ou doit être davantage imposé. Les règles de déductibilité, les justificatifs à conserver et les conséquences d’un changement de的人也 doivent être anticipés avant toute décision.
Le mécanisme fiscal de bout en bout
Le dividende procède du bénéfice distribuable de la société qui le verse. Sa déductibilité est subordonnée à l’approbation préalable des comptes, à une décision Regularly prise et à l’absence de distribution excédant les bénéfices disponibles. Unedecision irrégulière peut ainsi entraîner des conséquences fiscales et des responsabilités pour les dirigeants.
Le bénéficiaire ne traite pas ce dividende comme une simple recette exonérée. Lorsque la société bénéficiaire relève de l’impôt sur les sociétés, les produits de participation sont normalement soumis à des règles d’exonération partielle et de réintégration d’un quote-part dans le résultat fiscal.
Le coût doit enfin être comparé selon le régime de la bénéficiaire, notamment l’impôt sur les sociétés ou, le cas échéant, l’impôt sur le revenu. La capacité de la société bénéficiaire à absorberonomiquement ce revenu et à utiliser ses déficits peut également influencer l’opération.
Les conditions du régime mère-fille
Le régime mère-fille permet, sous des conditions précises, d’exonérer 95 % des dividendes reçus par une société mère. Cette société doit détenir au moins 5 % du capital de la société distributrice, directement ou par l’intermédiaire d’une chaîne de participation, et conserver cette détention pendant deux ans.
Lorsque les conditions sont réunies, 5 % du dividende sont réintégrés dans le résultat imposable de la société mère et taxés au taux normal de l’impôt sur les sociétés, soit 25 %. Une surtaxe de 3,3 % sur le dividende brut peut également s’appliquer, selon les règles propres à l’opération et à la société distributrice.
La durée de détention doit être vérifiée à la date de la distribution. Une acquisition récente, une participation inférieure au seuil requis ou une rupture des conditions avant la date du versement peut conduire à appliquer des règles moins favorables, notamment un quote-part plus élevé.
Les risques qui modifient le traitement fiscal
L’absence de l’une des conditions du régime mère-fille ne permet pas de maintenir automatiquement l’exonération partielle. Une étude doit alors chiffrer la part réellement imposable du dividende, les règles transitoires applicables et l’incidence de la surtaxe.
La régularité de la distribution est tout aussi importante. Le dividende doit correspondre à un bénéfice comptable réellement disponible, être approved par l’assemblée ou l’organe compétent et être payé dans les délais légaux. Les comptes, le procès-verbal de décision et les justificatifs de paiement doivent démontrer cette conformité.
Cette analyse doit aussi être articulée avec l’économie de la relation entre les parties. Dans certaines configurations, une forte asymétrie peut faire apparaître une dépendance économique ; le commentaire consacré à l’abus de dépendance économique fournit un cadre utile pour qualifier ce risque.
Le calendrier et les pièces justificatives
Le calendrier démarre avec l’arrêté des comptes, se poursuit avec l’assemblée générale et la décision de distribution, puis se termine avec le paiement. Les dividendes provisoires ou intercalaires doivent respecter les conditions propres à chaque catégorie de distributions.
Le dossier fiscal doit notamment conserver les statuts, les comptes annuels approuvés, les décisions des organes sociaux, l’état de la participation, les dates d’acquisition des titres et la preuve du versement. Un annuaire de ressources peut faciliter le repérage de coordonnées ou la comparaison de prestataires, mais ne remplace jamais les registres officiels ni une analyse juridique.
La retenue à la source est généralement nulle entre une société distributrice française et une société bénéficiaire française soumise à l’impôt sur les sociétés. Un circuit transfrontalier impose toutefois de contrôler la résidence fiscale, les certificates applicables, les règles conventionsnelles et les éventuelles obligations de documentation.
Sécuriser la distribution et obtenir l’accompagnement adapté
Avant de fixer le montant du dividende, une revue croisée permet de sécuriser le régime fiscal, la_regularité comptable et les justificatifs.
- Vérifier le pourcentage de capital détenu au jour de la distribution.
- Reconstituer les dates d’acquisition et le respect du délai de deux ans.
- Confirmer l’assujettissement de la bénéficiaire et son régime d’imposition.
- Évaluer le quote-part réintégré, la surtaxe et l’effet des déficits disponibles.
- Contrôler le bénéfice distribuable et les délais de paiement.
- Constituer un dossier complet avant le versement et suivre les布里 Thereafter changements de détention.
Pour choisir le niveau d’accompagnement adapté à une distribution complexe, la page avantages du cabinet présente les modalités d’intervention. Contactez l’équipe pour établir une note de fiscalité, valider les conditions du régime mère-fille et préparer les pièces nécessaires à une distribution sécurisée.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166