C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
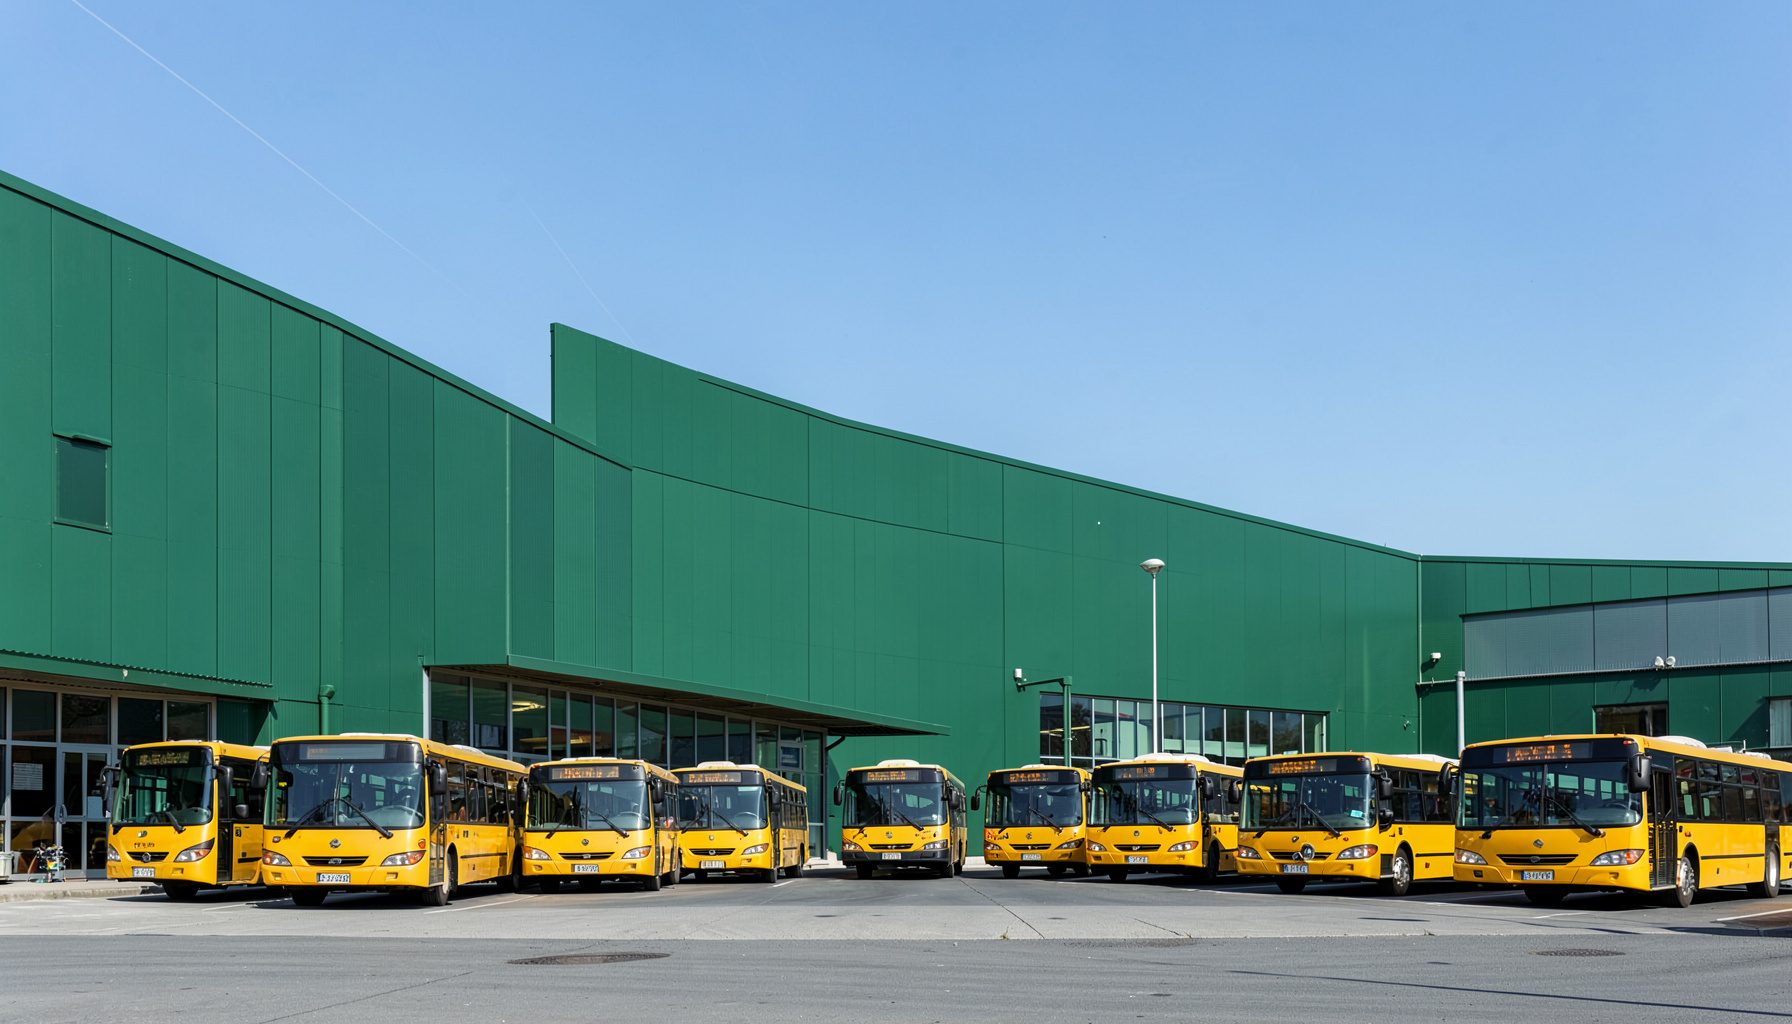
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus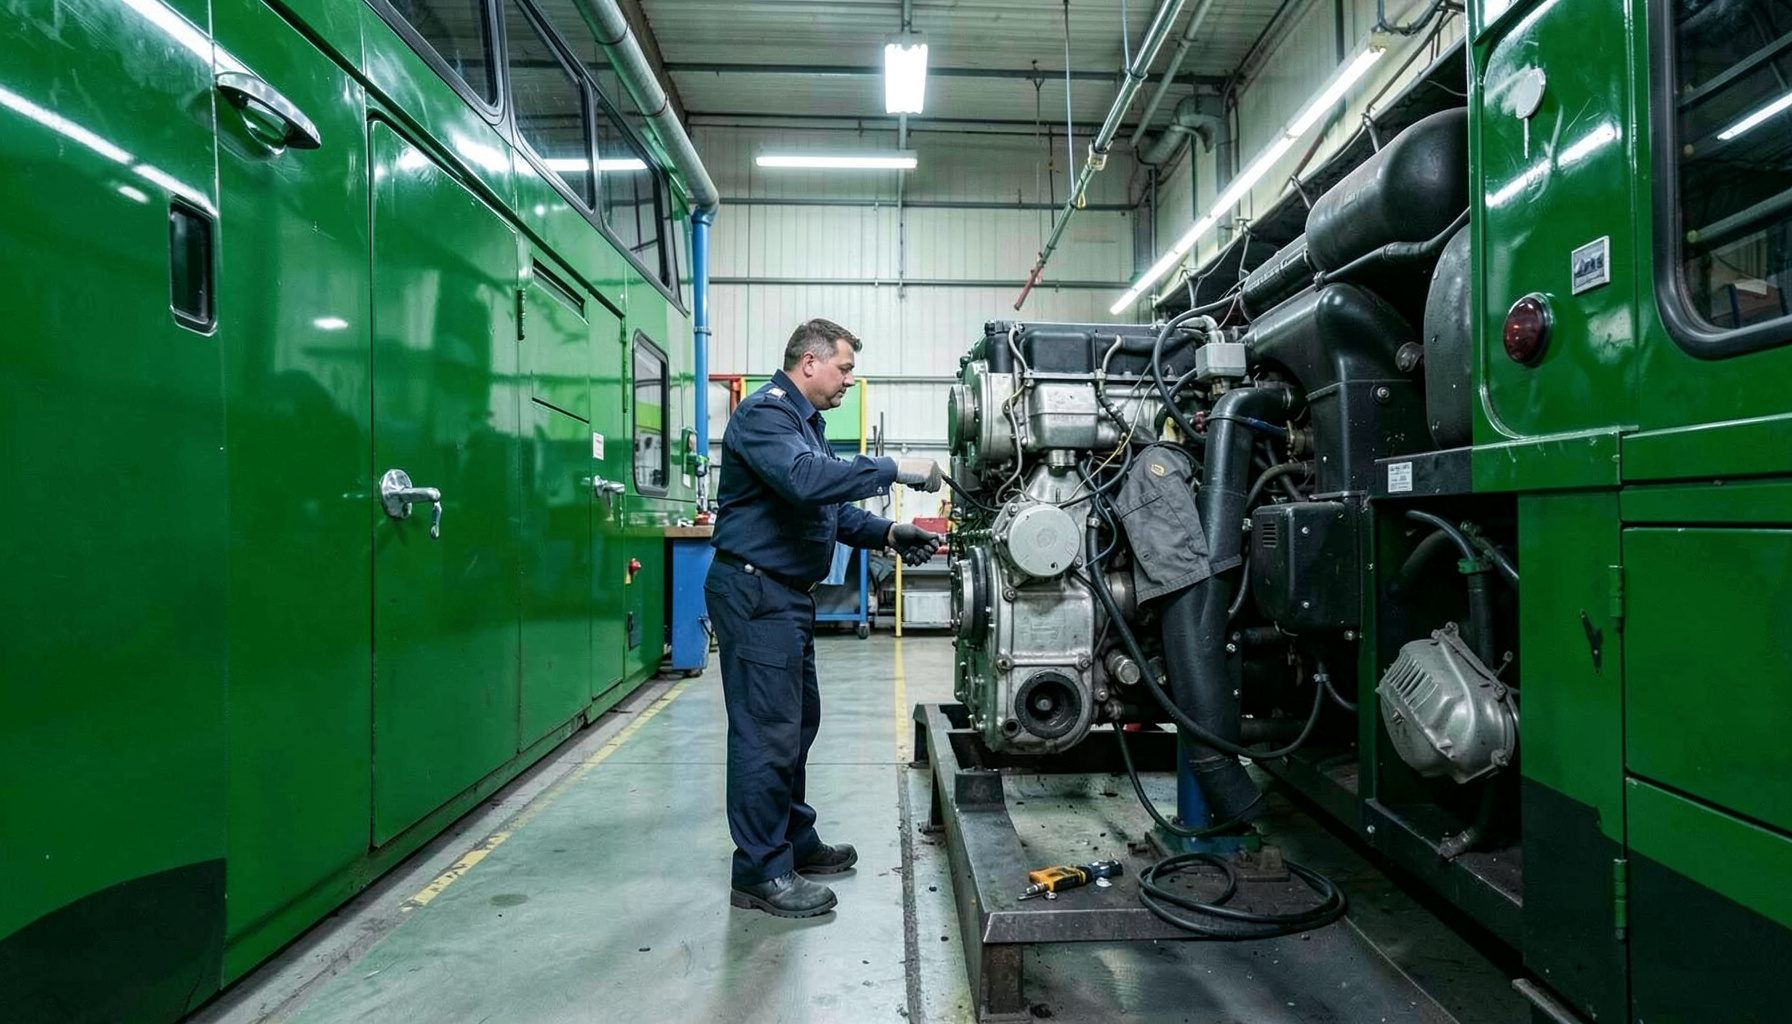
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages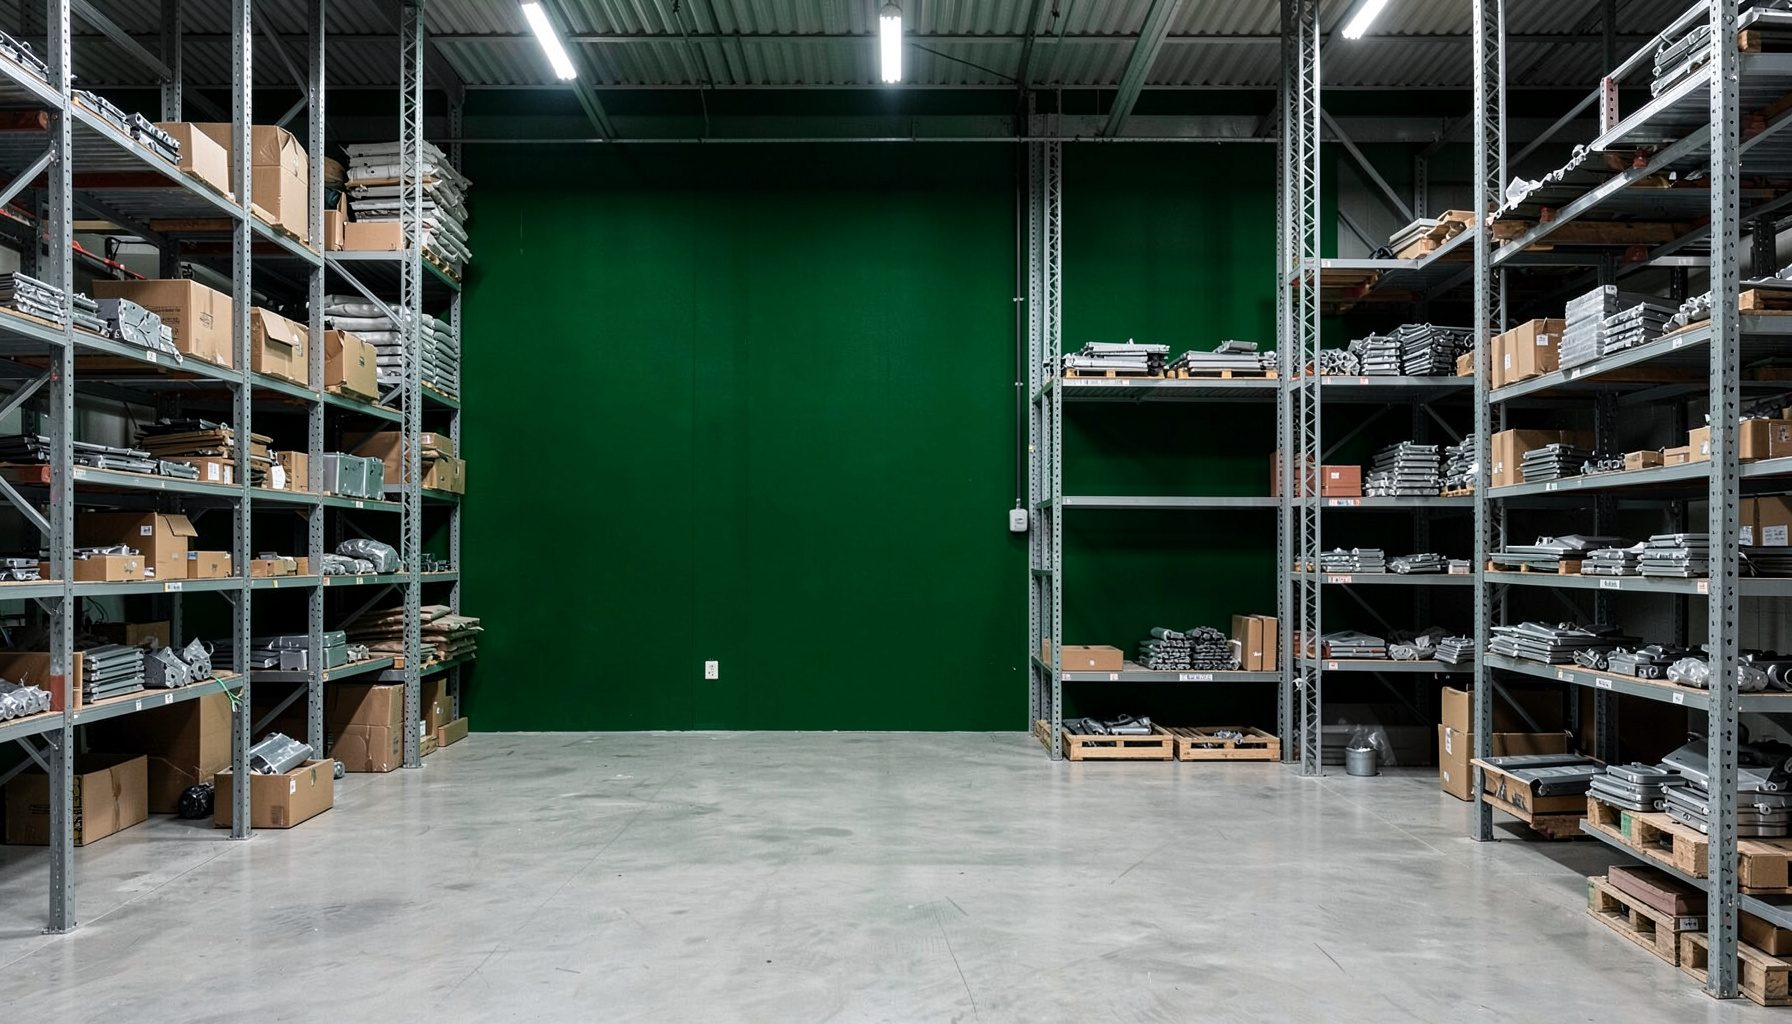
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous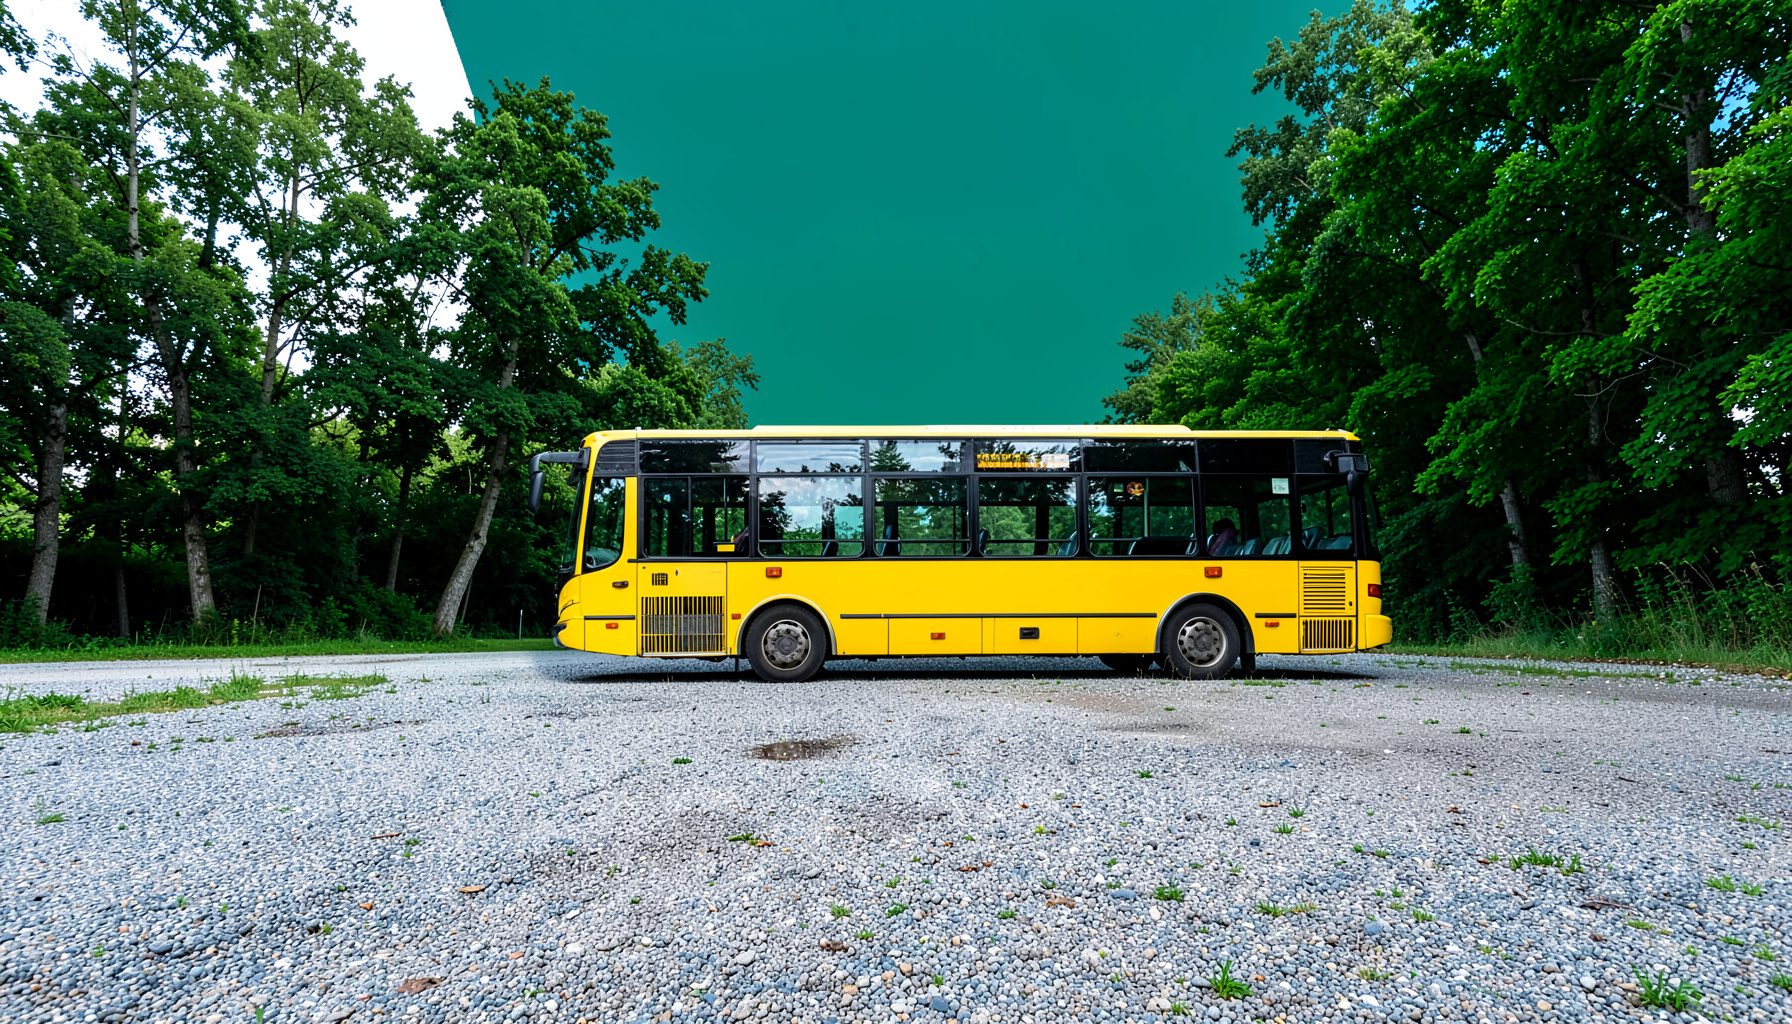
BUY | SALE | LEASE | TRADE
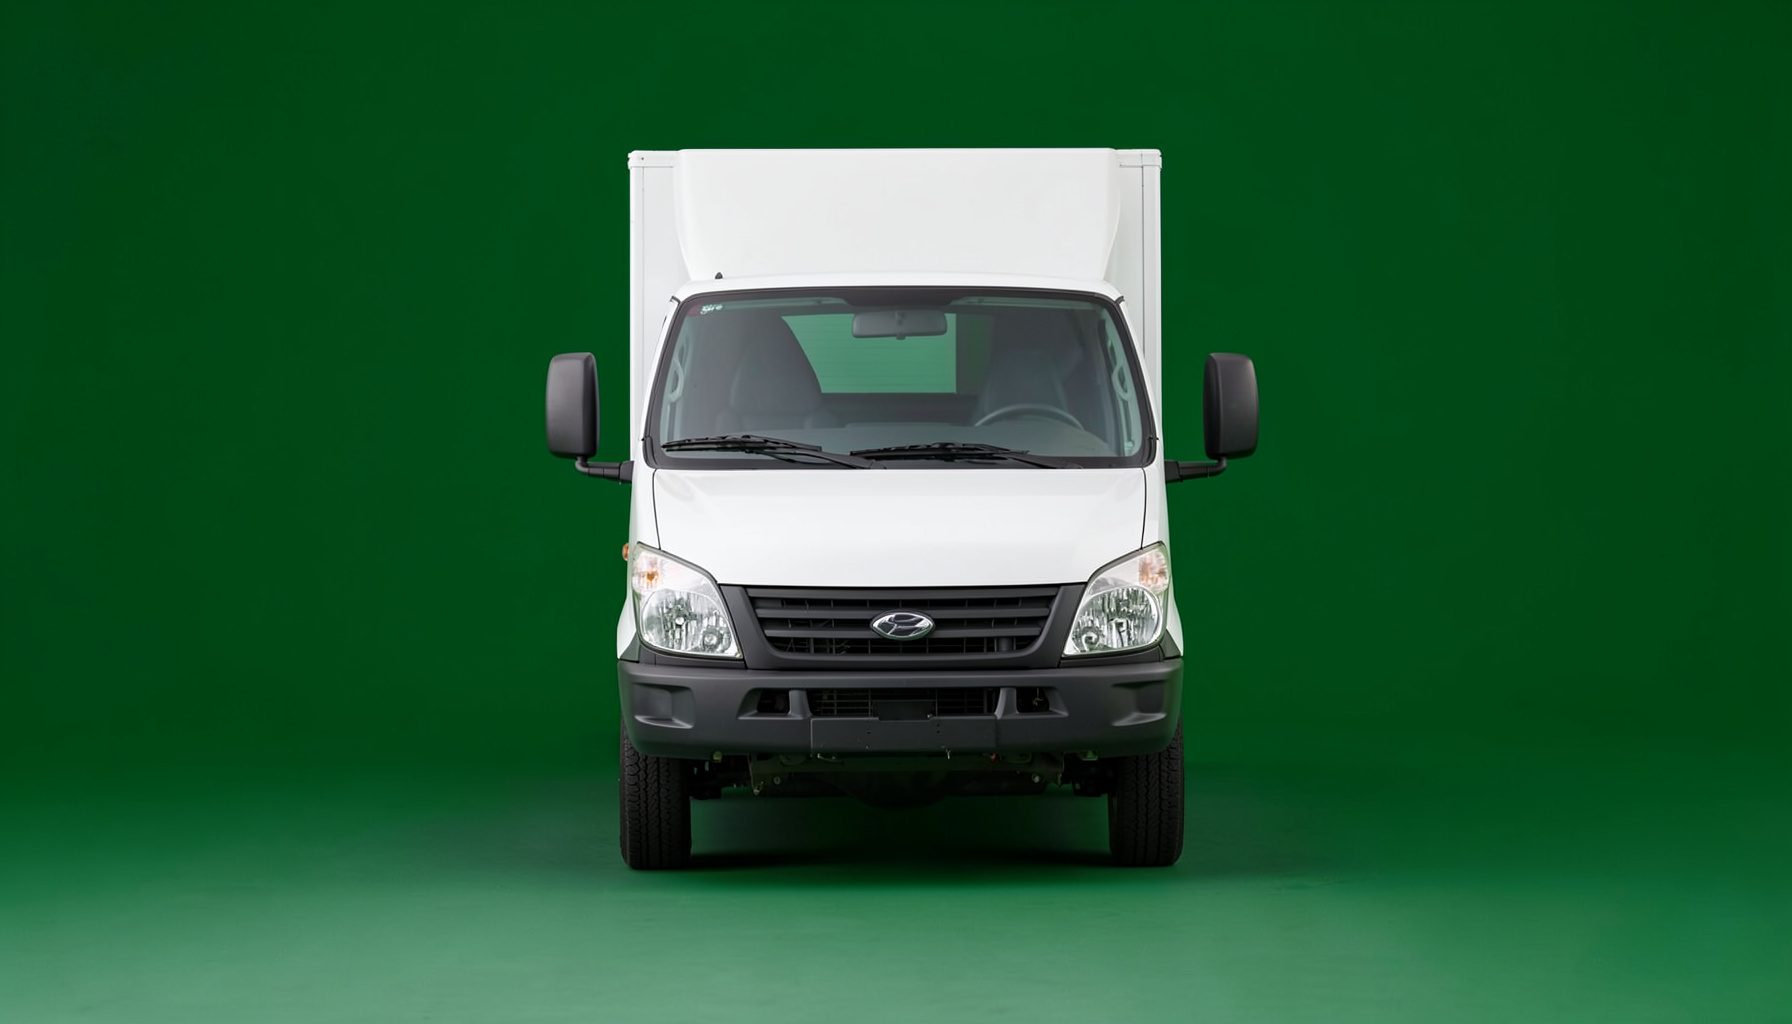
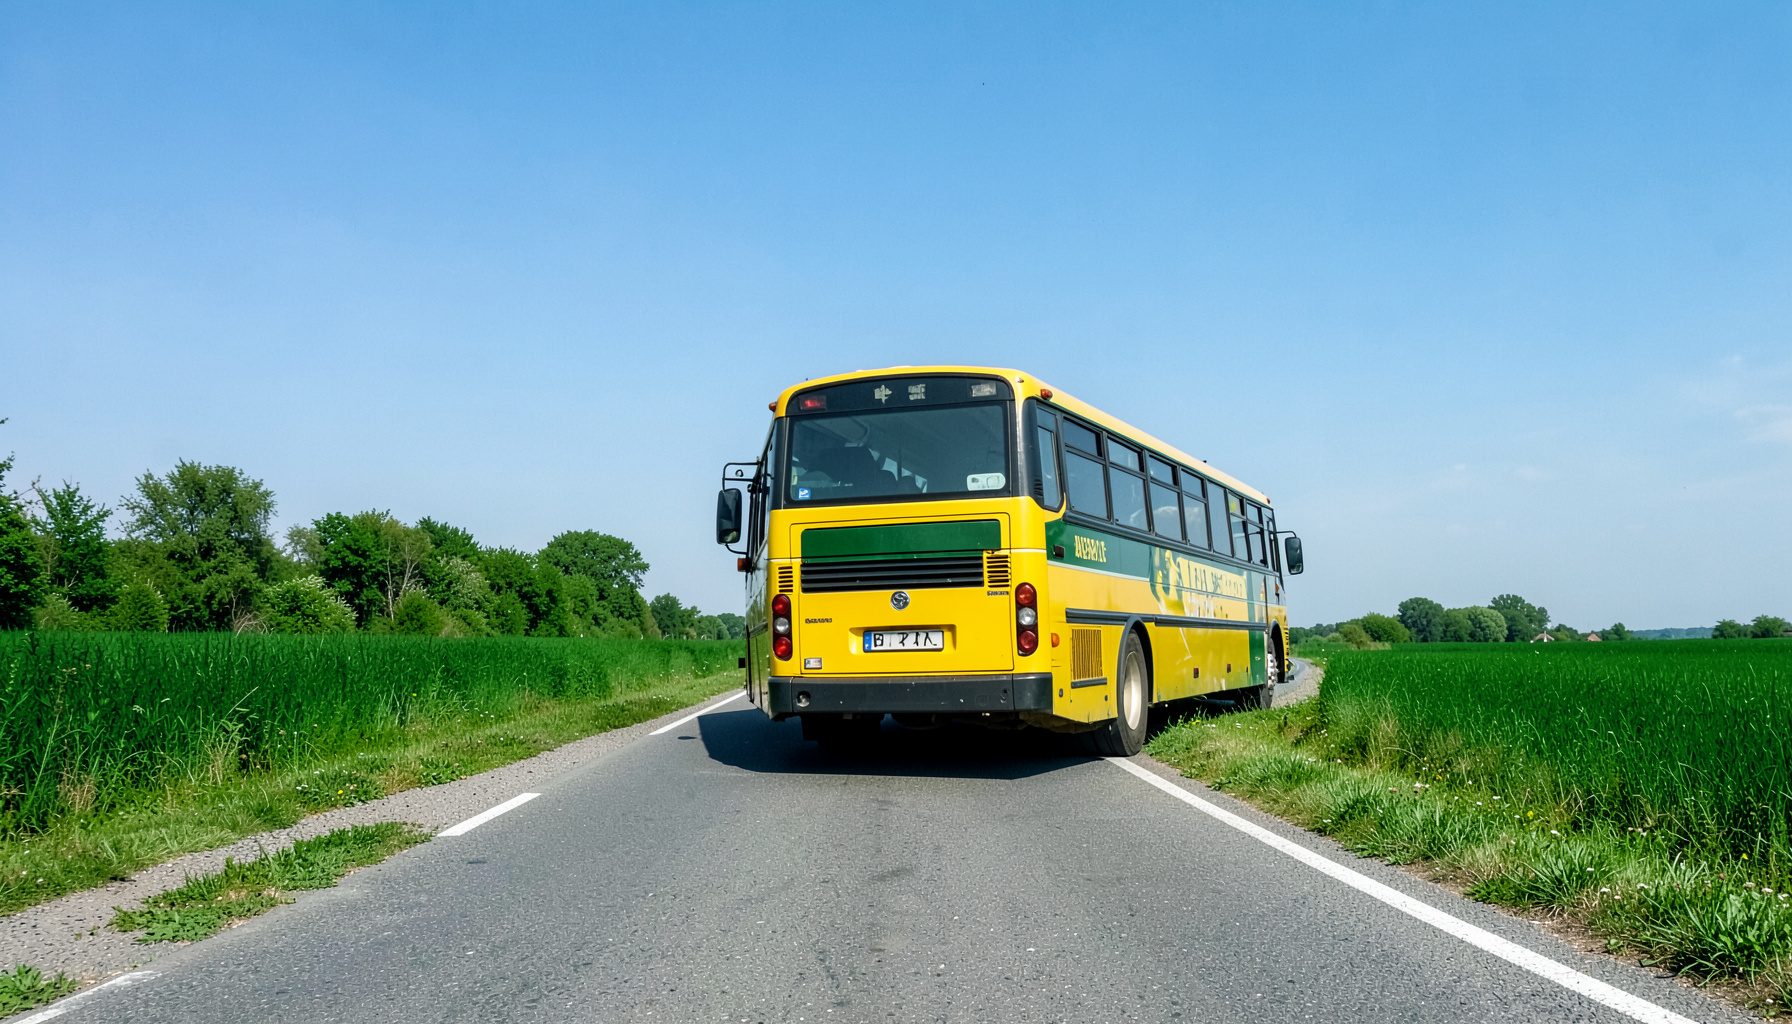
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesComment obtenir le bénéfice du régime des sociétés mères et filiales
Le régime fiscal des sociétés mères et filiales, prévu à l’article 217 undecies du Code général des impôts, permet d’exonérer d’impôt sur les sociétés certains dividendes reçus par une société mère de sa filiale. Il organise une neutralité entre l’imposition du bénéfice dans la filiale et sa distribution au niveau du groupe, lorsque les conditions légales sont réunies.
Le bénéfice ne découle pas du seul pourcentage détenu. La société mère, la filiale, la durée de détention, la réalité de l’activité et les pièces justificatives sont autant d’éléments examinés par l’administration fiscale. Une analyse préalable à chaque distribution sécurise le montage et permet d’anticiper les obligations déclaratives.
Les conditions essentielles d’éligibilité
La société mère doit être soumise à l’impôt sur les sociétés dans les conditions de l’article 238-0 A, ou disposer d’un établissement permanent imposable en France. La filiale doit remplir les conditions de son pays de résidence ; le cadre français ou de l’Espace économique européen constitue généralement le cas le plus simple. Pour un flux transfrontalier, la convention fiscale applicable peut également déterminer le traitement de la retenue à la source.
Les règles nationales imposent aussi des conditions d’activité effective portant sur cinq exercices. Elles visent à éviter qu’une structure dépourvue d’exploitation réelle ne bénéficie du mécanisme. La nature des revenus distribués, l’absence de fonctions de placement et le statut fiscal de la filiale doivent donc être examinés avec la même précision que la détention du capital.
La détention du capital et sa durée
Le seuil de 5 % du capital de la filiale est central. Il doit être atteint au moment de la distribution, et la participation doit être conservée pendant au moins deux ans. L’historique de la détention doit être examiné, notamment en cas de hausse de capital, de cession, de réduction ou de remboursement intervenant à proximité du versement des dividendes.
Le contrôle du capital s’appuie sur les statuts, les registres de mouvements, les contrats et les décisions des organes. Les pactes d’associés, clauses d’inaliénabilité et engagements de cession doivent être lus avec les actes établissant le pourcentage réellement détenu. Une détention indirecte exige également une explication claire de la chaîne de détention.
L’activité réelle des sociétés
Le simple fait de détenir des actions ne prouve pas que la filiale exerce une activité. Les moyens humains, les locaux, la direction effective, les contrats clients et la facturation doivent démontrer une exploitation réelle dans l’État où elle est établie. Une société sans substance peut voir son régime contesté, notamment dans un montage international.
Dans les configurations nationales, la mère doit démontrer une activité effective dans son pays de résidence, ou par son établissement permanent en France, tandis que la filiale doit avoir exercé une activité dans son pays. Cette continuité est appréciée sur la période de cinq exercices requise. La recherche mérite aussi un recoupement avec des références documentaires en ligne. Ces ressources ne remplacent toutefois ni l’analyse des textes ni la confrontation aux pièces du dossier.
La constitution du dossier fiscal
La constitution du dossier consiste à documenter la chaîne de détention depuis au moins deux ans et à justifier l’activité sur la période requise. Les comptes annuels, liasses fiscales, contrats de travail, factures, baux, procès-verbaux de décisions et répartition effective des fonctions forment un ensemble cohérent. Les documents doivent correspondre à l’organisation réellement en place et couvrir les exercices contrôlés.
Le calendrier fiscal doit placer l’analyse avant la décision de distribution. Les équipes financières et juridiques vérifient alors l’exonération applicable, les éventuelles retenues à la source et les obligations déclaratives. Pour une filiale étrangère, un certificat de résidence et l’étude de la convention fiscale complètent généralement le dossier.
Les effets de l’exonération sur le résultat
Lorsque les conditions sont réunies, les dividendes éligibles sont exonérés chez la mère, ce qui réduit la charge globale du groupe. Cette exonération n’est pas une absence de comptabilisation : les produits sont enregistrés selon les normes comptables applicables, puis éliminés ou ajustés dans la détermination du résultat fiscal.
Le mécanisme fiscal ajuste le résultat taxable de la mère par l’ajout d’une quote-part non déductible du résultat net de la filiale, correspondant au dividende exonéré. Il préserve ainsi la neutralité économique. La déduction du dividende chez la filiale relève d’un régime distinct, prévu notamment à l’article 215 B du Code général des impôts, qui repose sur un seuil de détention de 95 % et ne découle donc pas automatiquement de l’exonération reçue par la mère.
Les risques de contrôle fiscal
Les causes de rejet sont généralement liées à une participation trop récente, à une absence d’activité, à une insuffisance de preuves ou à une évolution non maîtrisée du capital. Une omission dans la liasse fiscale, une caractérisation erronée des produits distribués ou un justificatif d’imposition étranger incomplet peut également conduire à une taxation du revenu.
Une organisation rigoureuse des contrôles internes, inspirée de bonnes pratiques de gouvernance, permet de tracer les validations, les versions des statuts et les justificatifs de chaque distribution. En cas de contestation, la cohérence chronologique du dossier devient un élément central de la défense.
La mise en œuvre opérationnelle
La mise en œuvre commence par cartographier le groupe, recenser les distributions prévues et vérifier, société par société, le statut fiscal, le seuil de capital, la durée de détention et l’activité réelle. Cette revue doit être répétée à chaque changement d’actionnariat, opération de financement ou évolution de l’organisation, afin d’éviter une validation devenue obsolète.
Le dossier final rassemble une note d’analyse, les pièces d’activité, les preuves de détention et, le cas échéant, les avis des conseils fiscal et social. Les conclusions sont confrontées aux conventions fiscales pour les flux transfrontaliers, puis validées avant la mise en œuvre de la distribution. Une documentation continue réduit le risque de contestation et facilite les contrôles ultérieurs.
Contactez notre équipe de droit des affaires et de fiscalité de Paris pour faire vérifier l’éligibilité de vos distributions, définir les justificatifs nécessaires et organiser une mise en œuvre conforme. Une consultation permet d’aligner le calendrier fiscal, les documents sociaux et les obligations déclaratives de votre groupe.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166