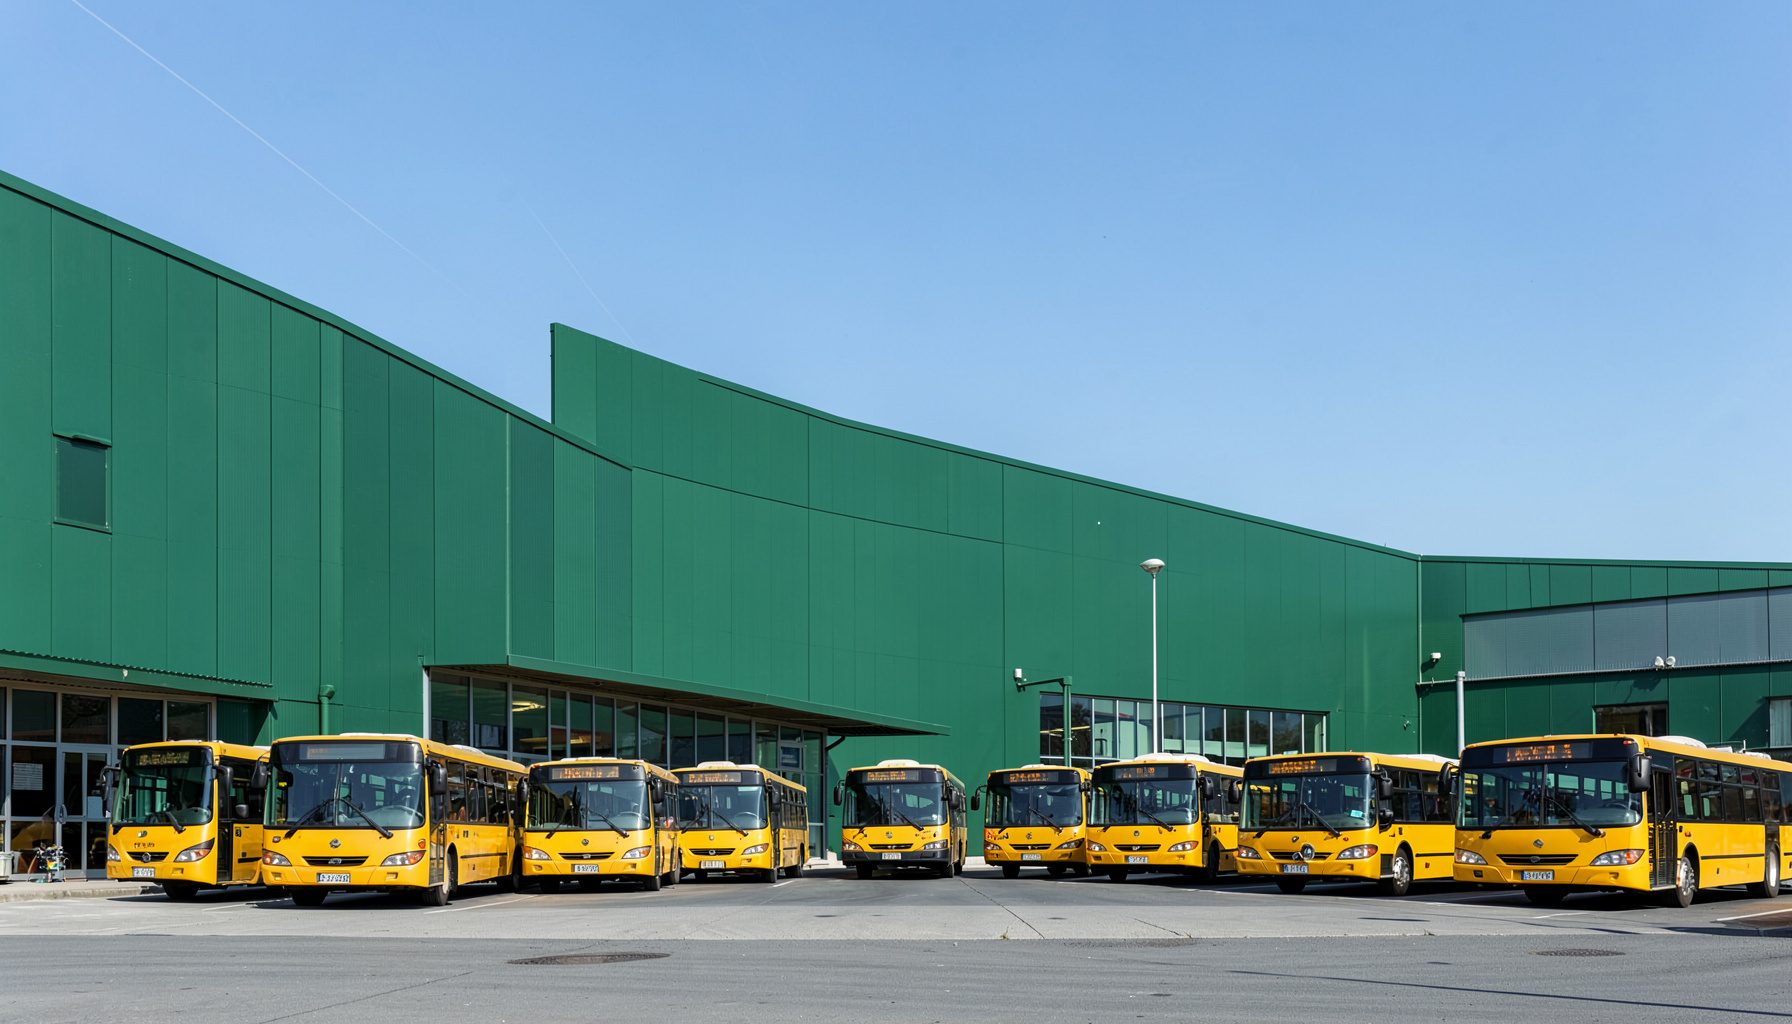
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
Vente de bus neufs
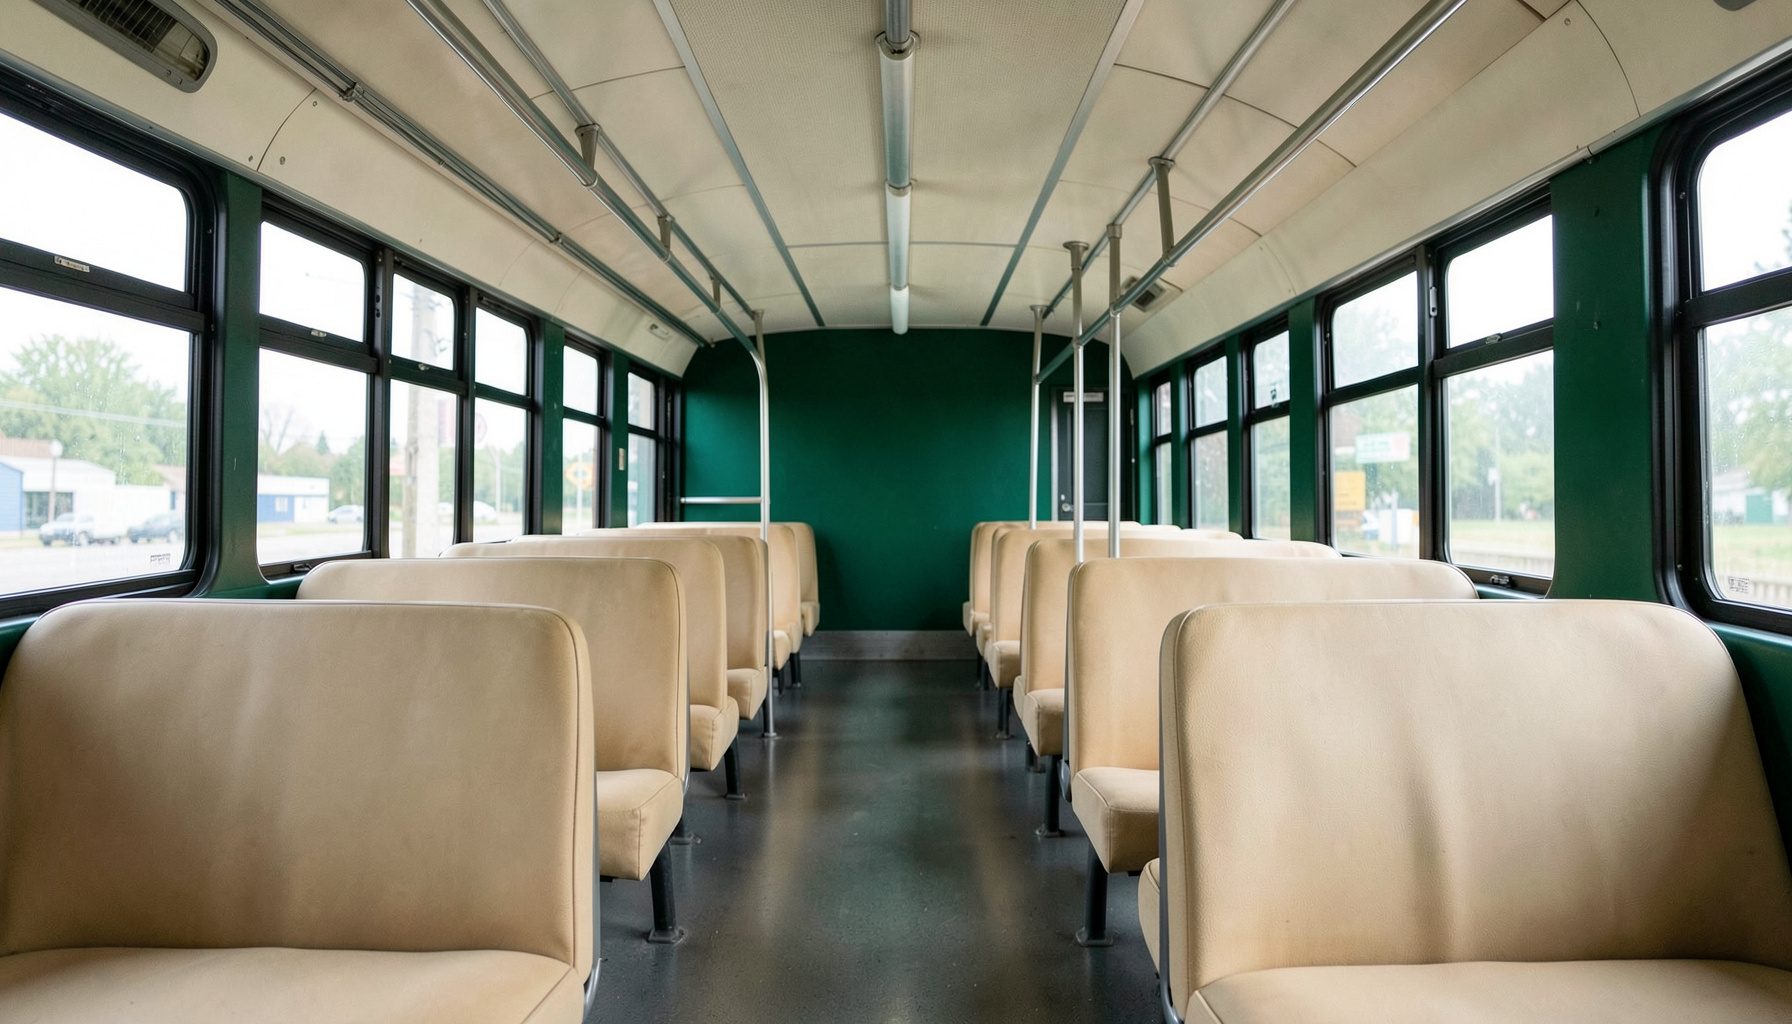
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus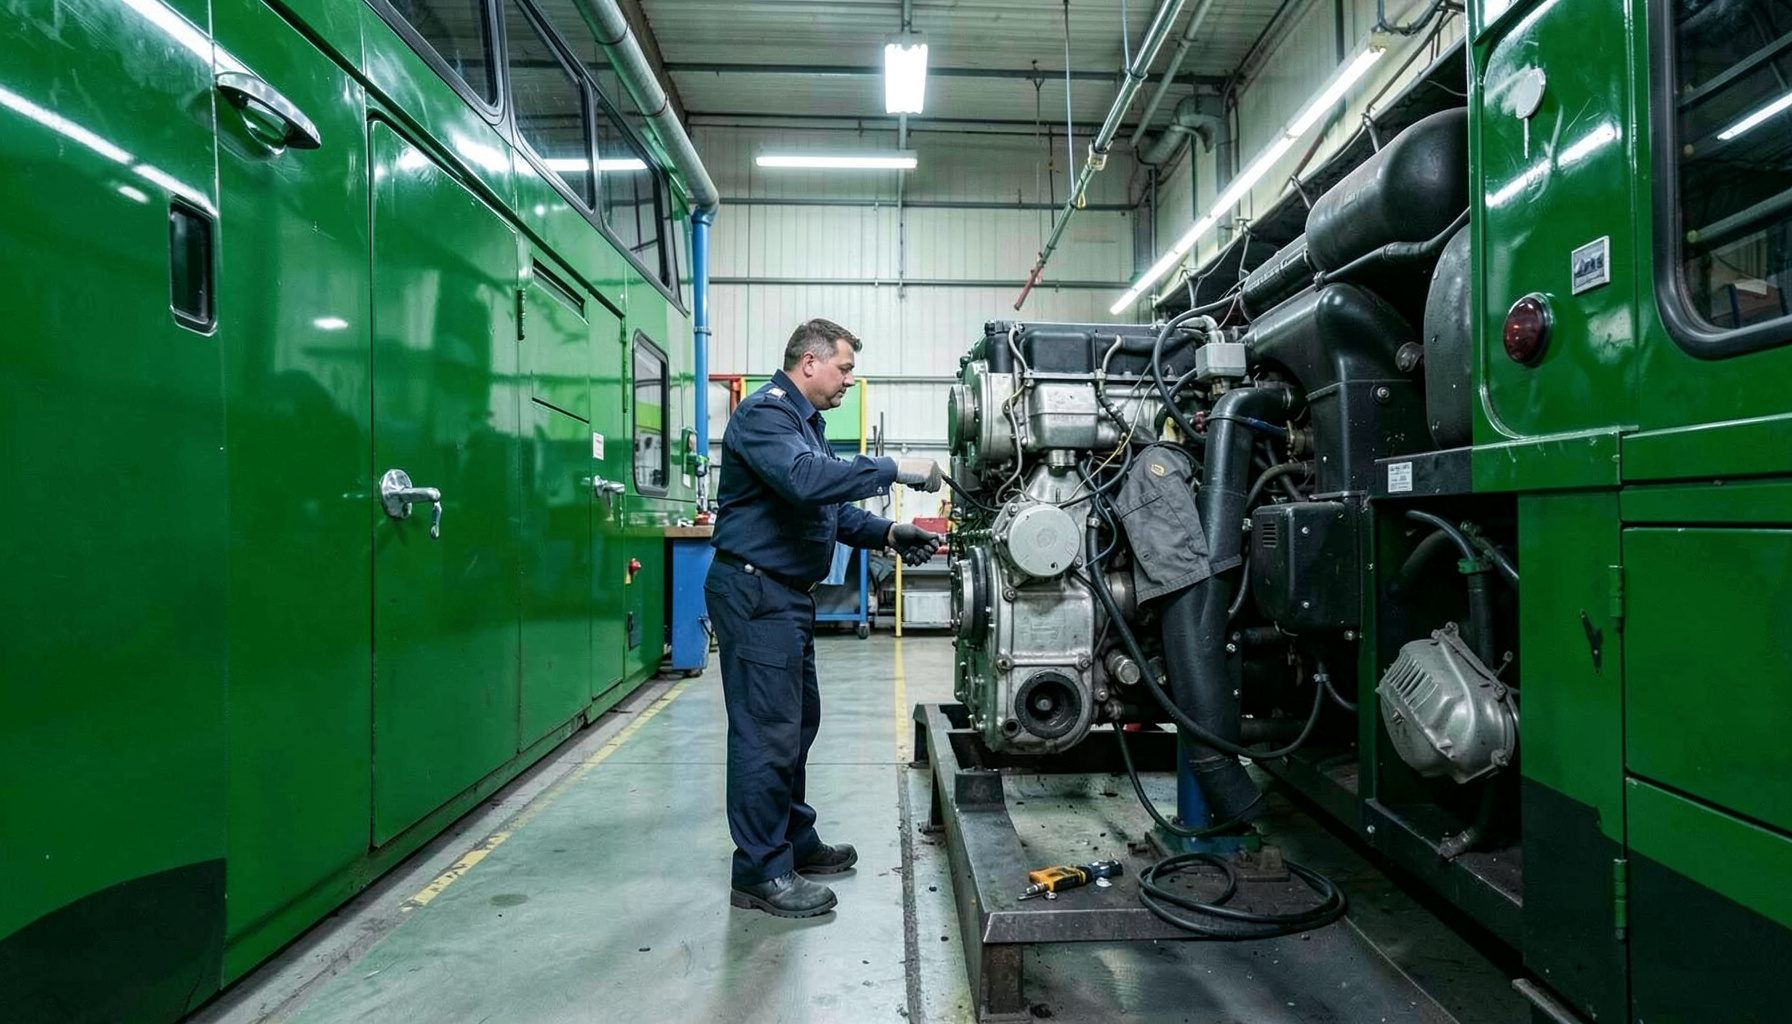
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages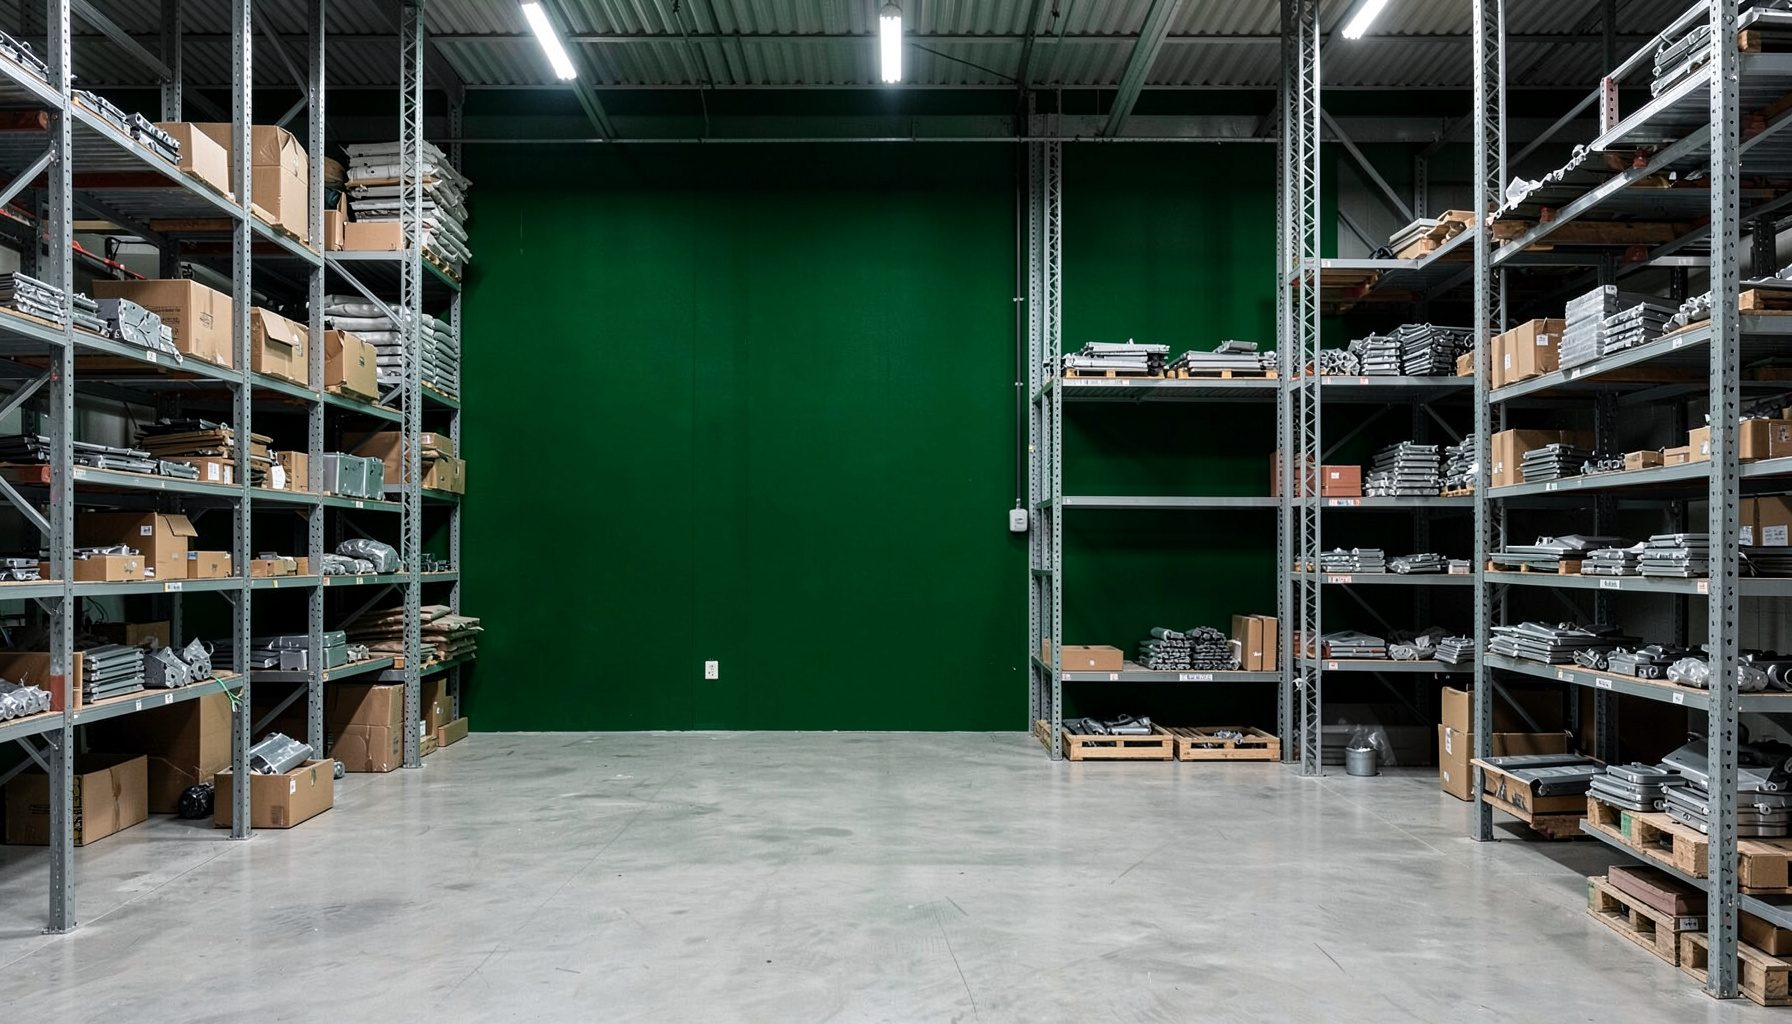
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous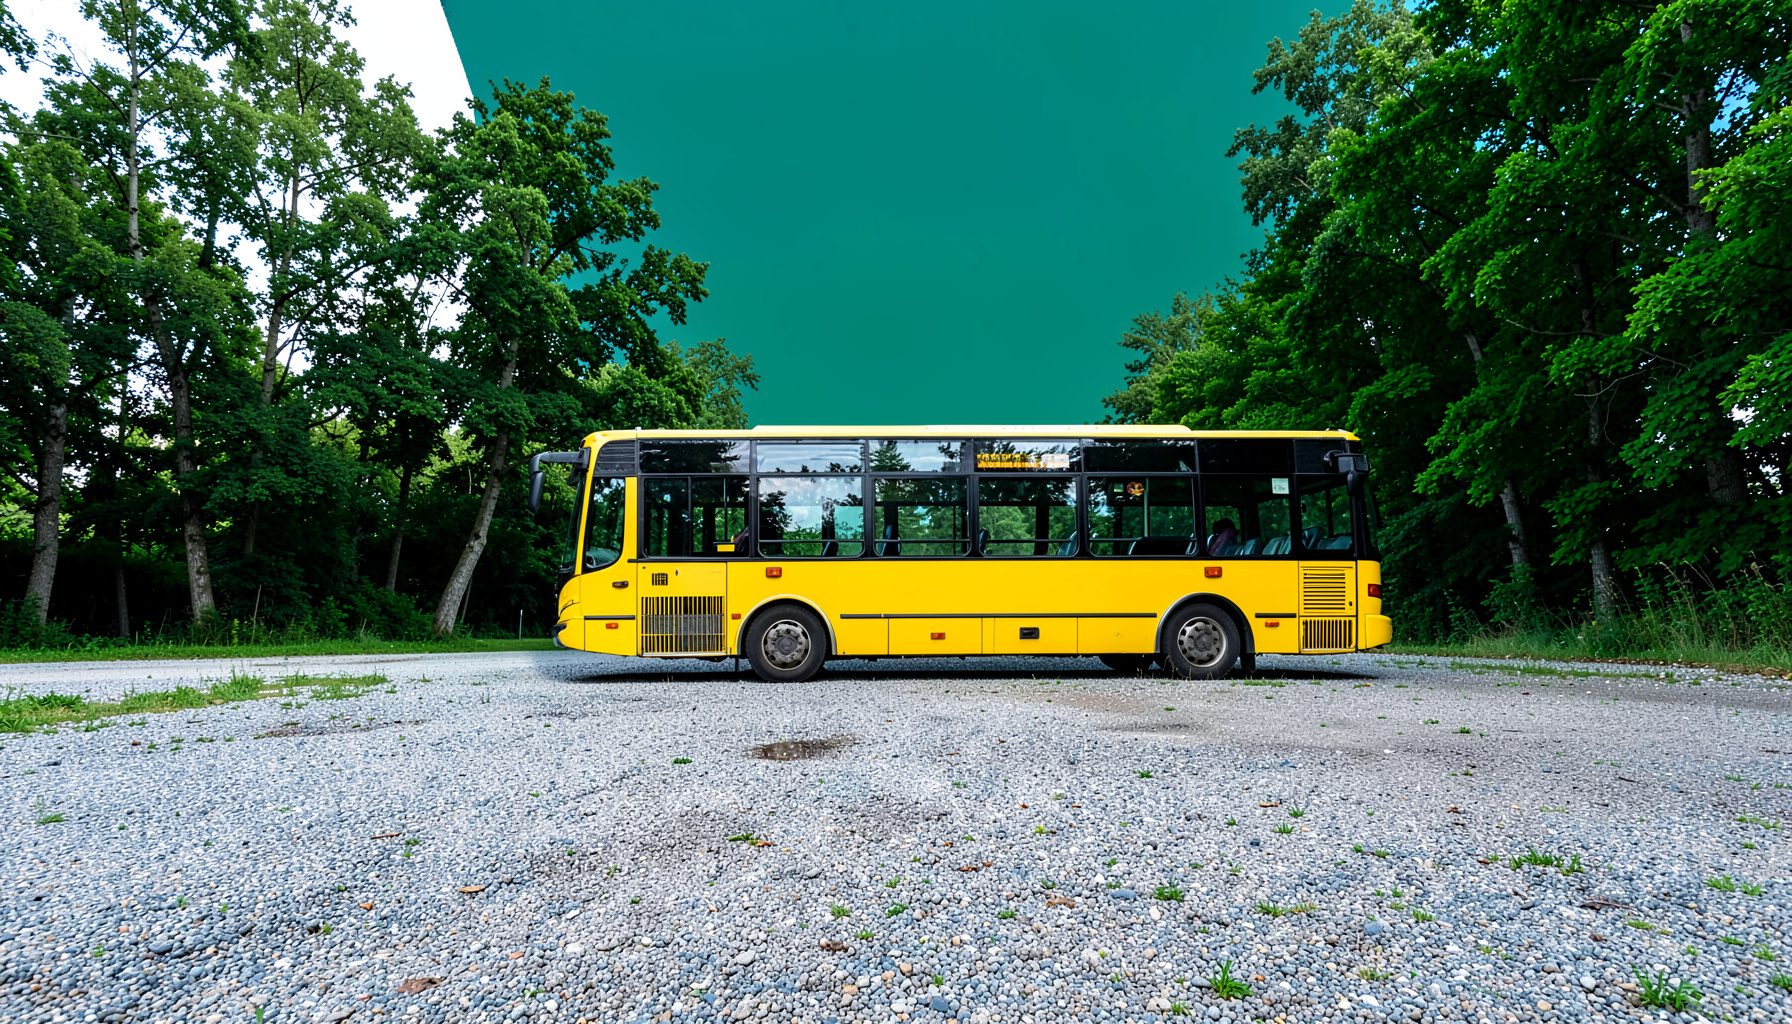
BUY | SALE | LEASE | TRADE
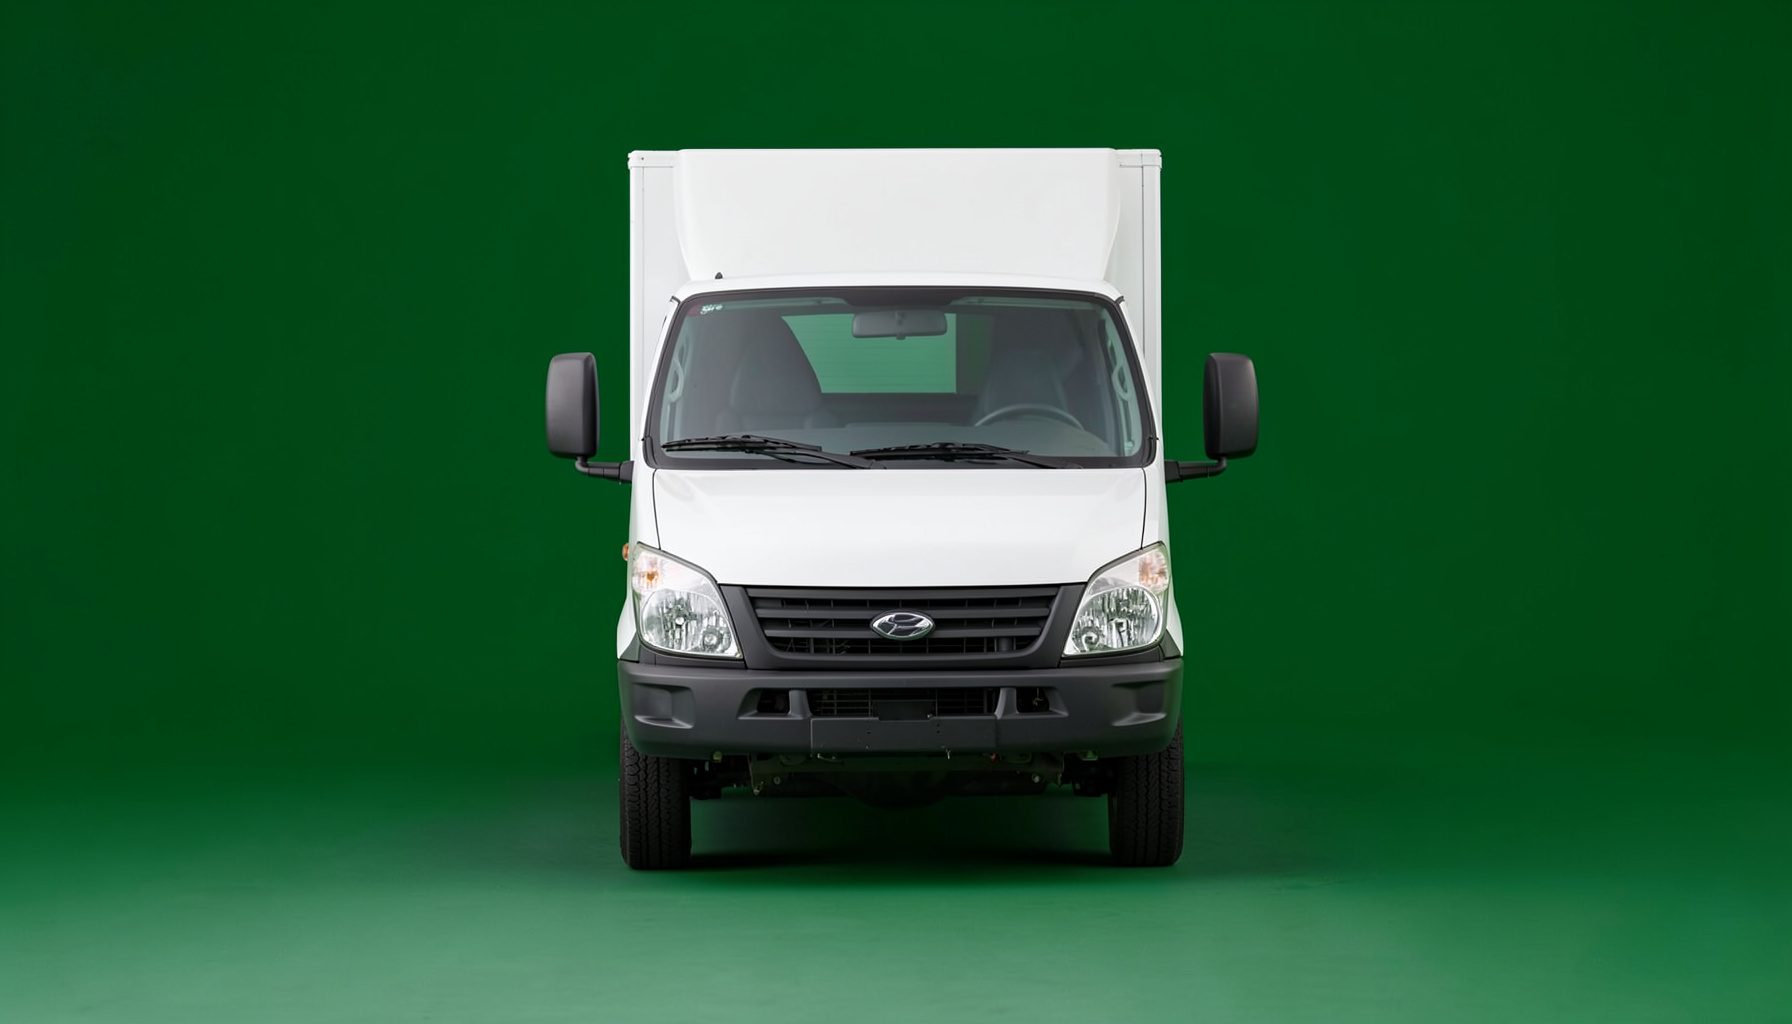
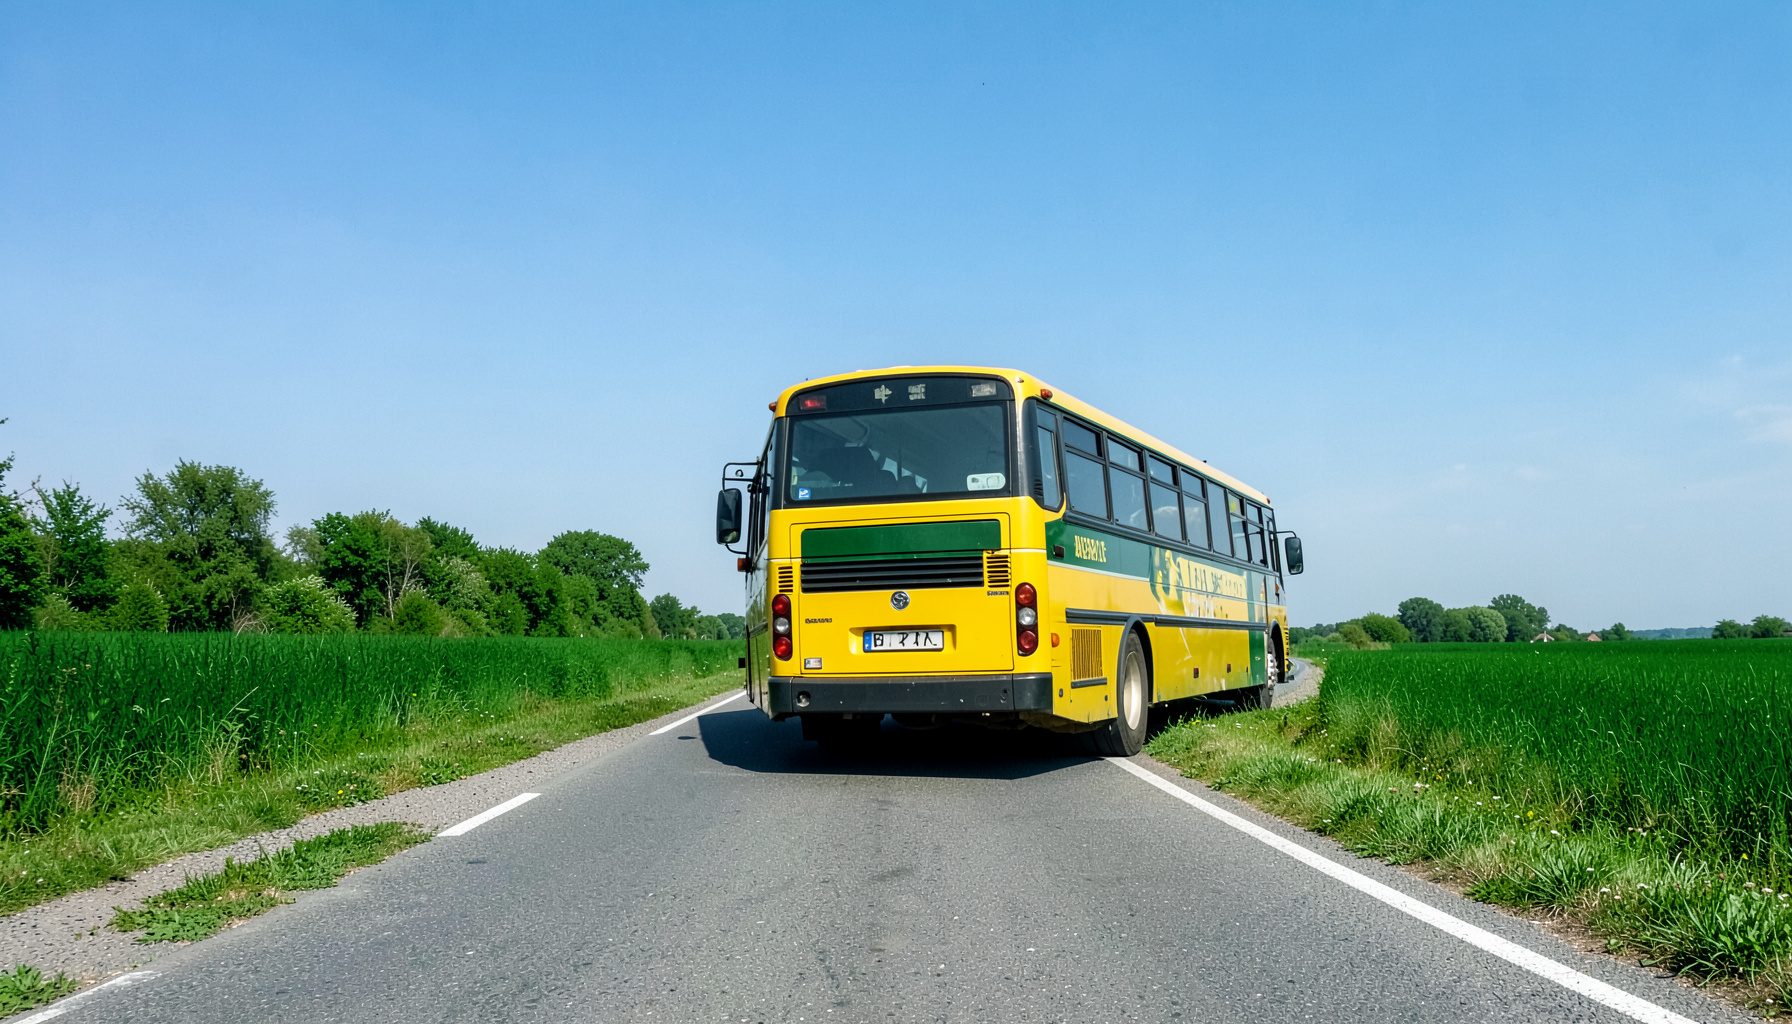
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesComment contester un redressement fiscal fondé sur l’abus de droit
L’administration fiscale peut écarter un acte juridique lorsqu’elle estime qu’il dissimule une opération fictive ou qu’il recherche l’application littérale d’un texte à l’encontre de l’intention du législateur. Cette procédure, connue sous le nom d’abus de droit fiscal, permet alors de recalculer l’impôt et d’appliquer une majoration parfois très lourde.
La contestation exige une méthode rigoureuse. Il faut comprendre le fondement exact du redressement, reconstituer la chronologie des opérations, réunir les pièces utiles et répondre dans les délais impartis. Une argumentation générale sur la bonne foi du contribuable est rarement suffisante.
L’enjeu dépasse le montant de l’impôt supplémentaire. La qualification d’abus de droit peut entraîner une pénalité de 40 %, voire de 80 % dans certaines situations, notamment en cas d’initiative principale ou de manœuvres frauduleuses. Elle peut également fragiliser la position du dirigeant et créer un risque contentieux plus large.
L’analyse doit donc porter à la fois sur la réalité économique de l’opération, sa finalité juridique et la régularité de la procédure. La présence de documents en ligne sans rapport avec une question fiscale, comme un contenu de divertissement, ne constitue évidemment pas une source juridique et doit être distinguée des textes et décisions pertinents.
Identifier le fondement juridique du redressement
L’article L. 64 du Livre des procédures fiscales vise principalement les actes fictifs ou ceux qui recherchent le bénéfice d’une application littérale de la loi contraire à l’intention du législateur. L’administration doit préciser l’acte concerné, le texte invoqué et les raisons pour lesquelles elle retient l’abus de droit.
L’article L. 64 A concerne, quant à lui, les montages dont le motif principal est fiscal. La distinction entre ces deux dispositifs peut influencer la procédure, les pénalités et les arguments à développer. Il faut donc examiner attentivement la proposition de rectification plutôt que de répondre de façon standardisée.
Vérifier la réalité économique de l’opération
Une opération présentant un avantage fiscal n’est pas automatiquement abusive. Il convient de démontrer qu’elle répondait à une logique patrimoniale, commerciale, financière ou familiale identifiable. Les contrats, études préparatoires, échanges avec les conseils, décisions sociales et éléments comptables peuvent établir cette cohérence.
La substance de l’opération doit être appréciée dans son ensemble. Une société effectivement active, un financement réellement exécuté ou une prise de risque démontrée peuvent contredire l’idée d’un montage purement artificiel. À l’inverse, des actes dépourvus d’exécution concrète peuvent renforcer la position du vérificateur.
Répondre à la proposition de rectification
Le contribuable dispose généralement d’un délai de trente jours pour présenter ses observations, avec une prorogation possible de trente jours lorsqu’elle est demandée dans les conditions requises. Cette réponse doit reprendre chaque chef de redressement, contester les faits inexacts et produire les justificatifs utiles.
Il est préférable de construire une démonstration structurée : rappel de l’opération, objectif poursuivi, fonctionnement réel, absence de fictivité et interprétation correcte de la règle fiscale. Une réponse trop brève peut laisser subsister des présomptions défavorables et compliquer la suite de la procédure.
Utiliser les garanties de la procédure
Lorsque l’administration entend appliquer la procédure de l’abus de droit, elle doit respecter des exigences particulières, notamment motiver sa position et informer le contribuable de la possibilité de saisir le comité de l’abus de droit fiscal. Cette saisine peut être demandée dans le délai applicable après la réponse de l’administration.
Le comité ne remplace pas le juge, mais son avis peut influer sur la charge de la preuve. Il faut donc décider rapidement si cette voie est pertinente, en fonction de la solidité du dossier et de la nature des arguments. Les échanges avec le service vérificateur doivent être conservés avec leurs dates et pièces jointes.
Contester la charge de la preuve
La charge de la preuve varie selon la position prise par le comité et selon les circonstances de la procédure. L’administration doit néanmoins établir les éléments permettant de caractériser l’abus : fictivité, détournement de la loi ou motif principalement fiscal selon le fondement retenu.
Le contribuable peut contester la méthode de reconstitution, l’interprétation de l’intention du législateur et le lien entre l’acte critiqué et l’avantage fiscal. Une analyse de jurisprudence et de doctrine administrative est souvent nécessaire ; un cabinet juridique externe peut toutefois ne pas disposer de l’expertise française requise, ce qui impose de vérifier précisément les compétences mobilisées.
Examiner les pénalités et le recouvrement
Même lorsque le rappel d’impôt paraît difficile à écarter, les majorations peuvent être discutées séparément. Il faut vérifier la motivation de la pénalité, la qualification de l’intention et les éléments retenus pour appliquer un taux de 40 % ou de 80 %.
La contestation ne suspend pas automatiquement le paiement. Une réclamation contentieuse peut être accompagnée d’une demande de sursis de paiement, sous réserve des garanties éventuellement exigées. Cette démarche doit être préparée avec soin afin d’éviter des mesures de recouvrement pendant l’examen du litige.
Préparer le recours devant le juge
Après la réponse de l’administration, le contribuable peut présenter une réclamation contentieuse, puis saisir la juridiction compétente si le désaccord persiste. Le tribunal administratif intervient généralement pour les impôts directs, tandis que certains litiges relèvent du juge judiciaire.
Le dossier doit présenter une argumentation factuelle et juridique cohérente : absence de fictivité, justification économique, mauvaise interprétation de la loi, irrégularité de procédure ou disproportion des pénalités. Les pièces doivent être numérotées, datées et reliées à chaque moyen invoqué. Une lecture des avantages d’une stratégie amiable ou contentieuse aide à comparer les coûts, les délais et les risques avant de choisir la voie la plus adaptée.
Un redressement fondé sur l’abus de droit appelle une réaction rapide et documentée. Faites analyser la proposition de rectification, les pièces de l’opération et les délais applicables par un avocat fiscaliste afin de préserver vos droits, discuter les pénalités et construire une défense adaptée à votre situation.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166