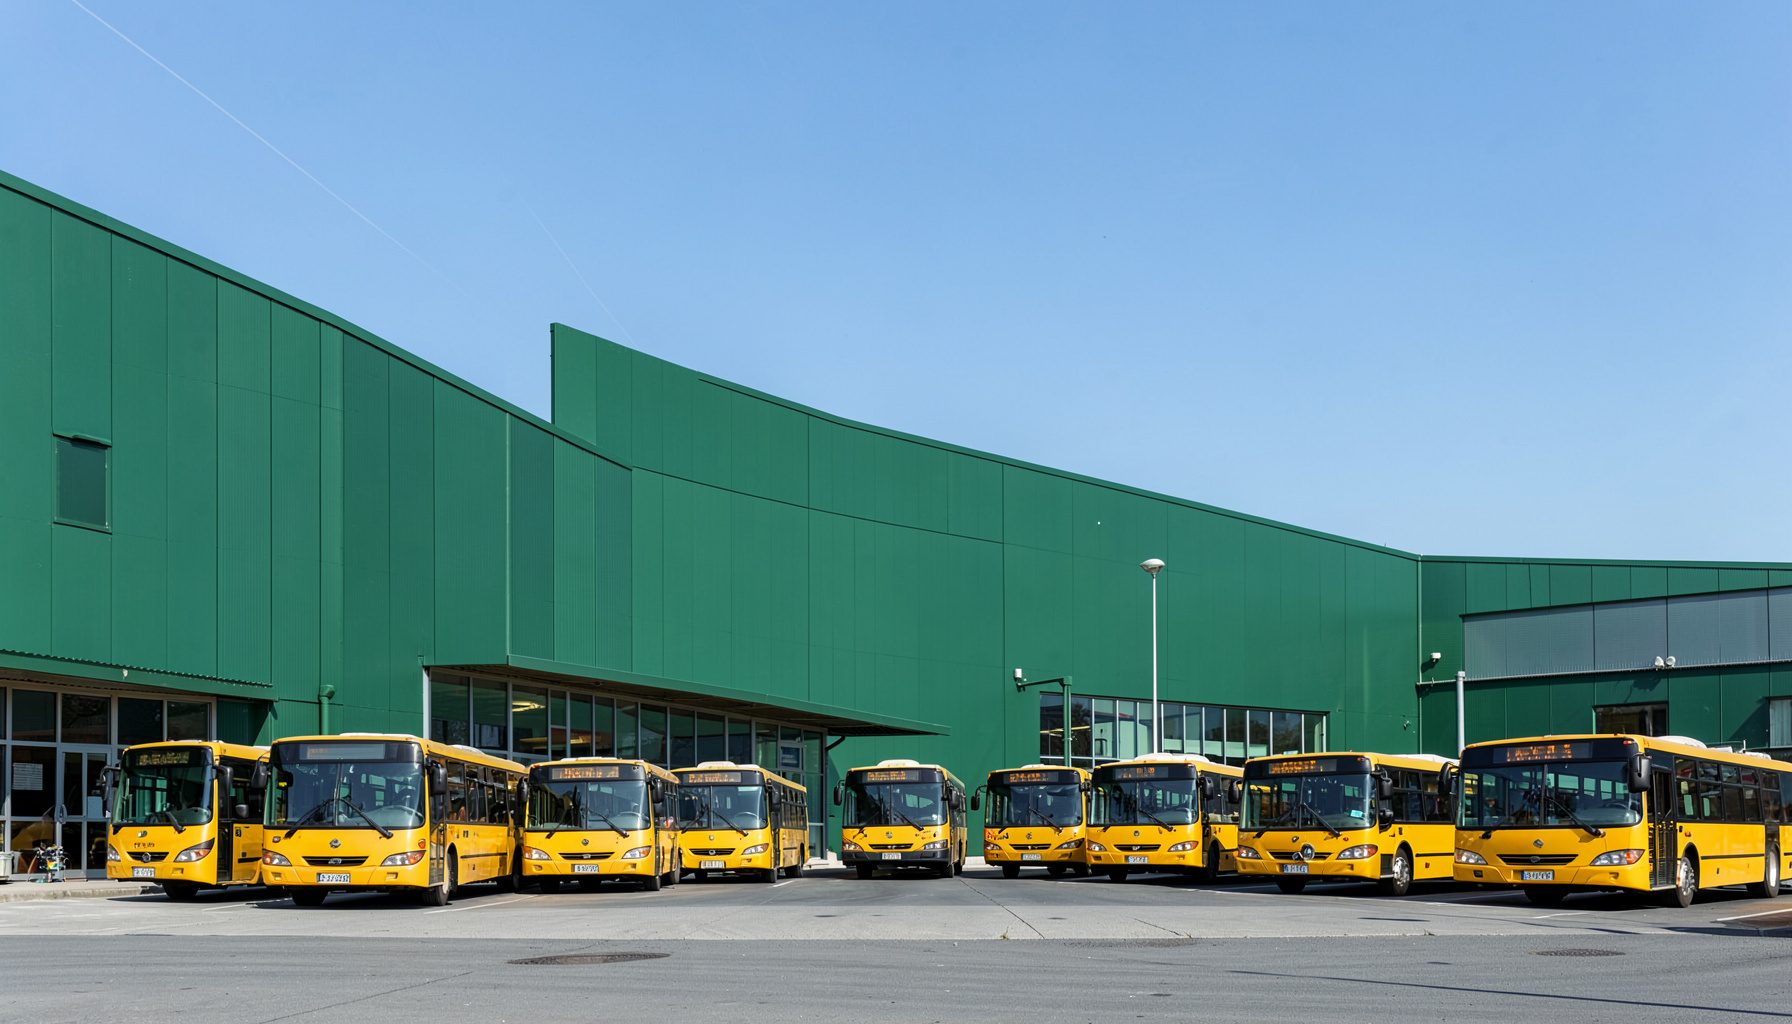
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus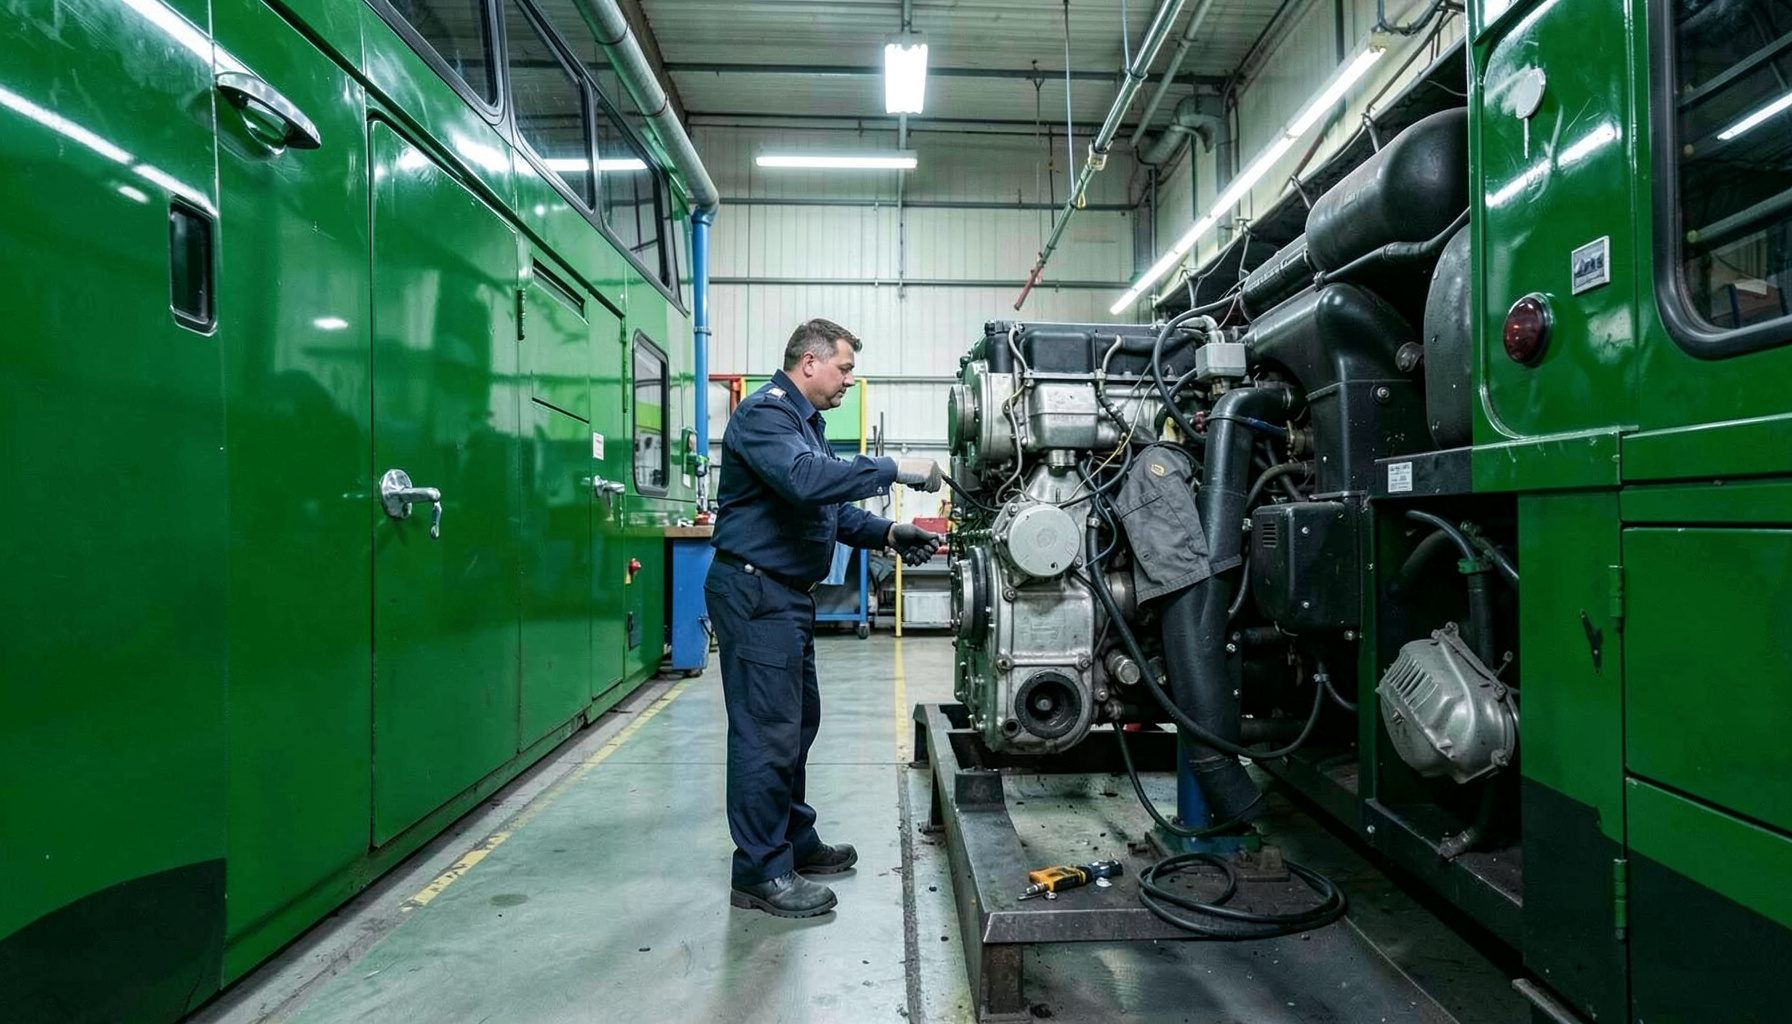
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous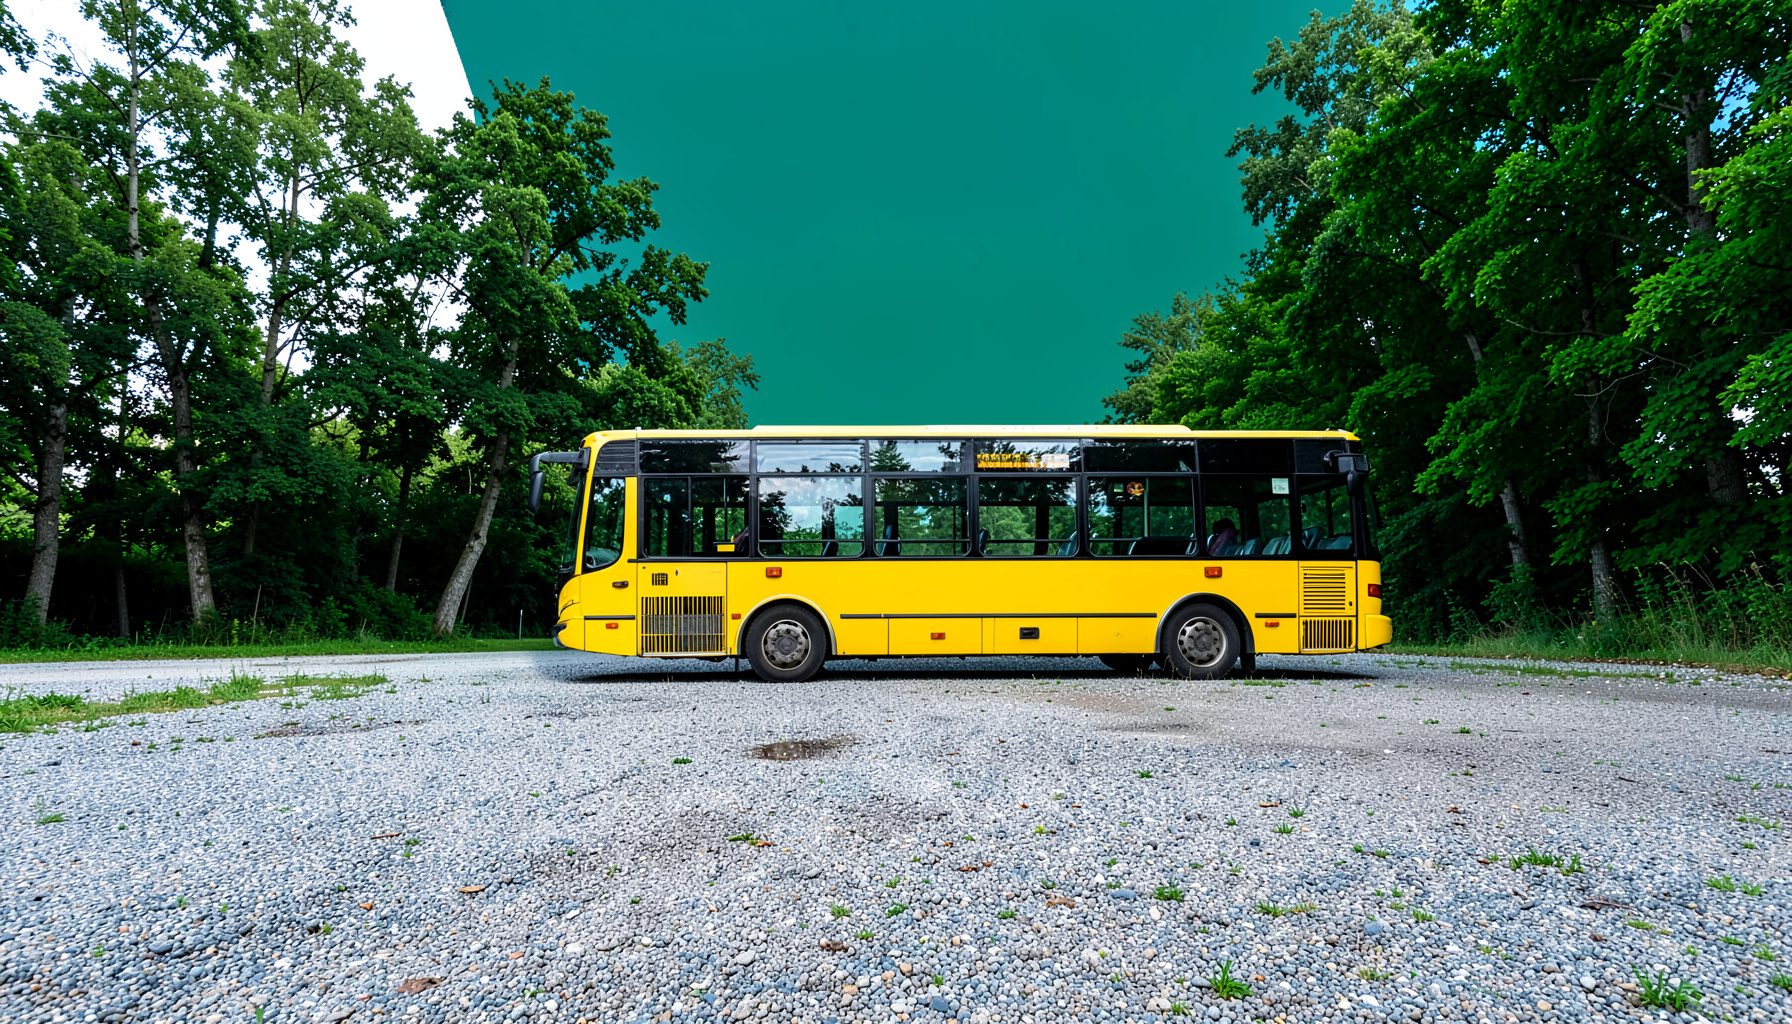
BUY | SALE | LEASE | TRADE
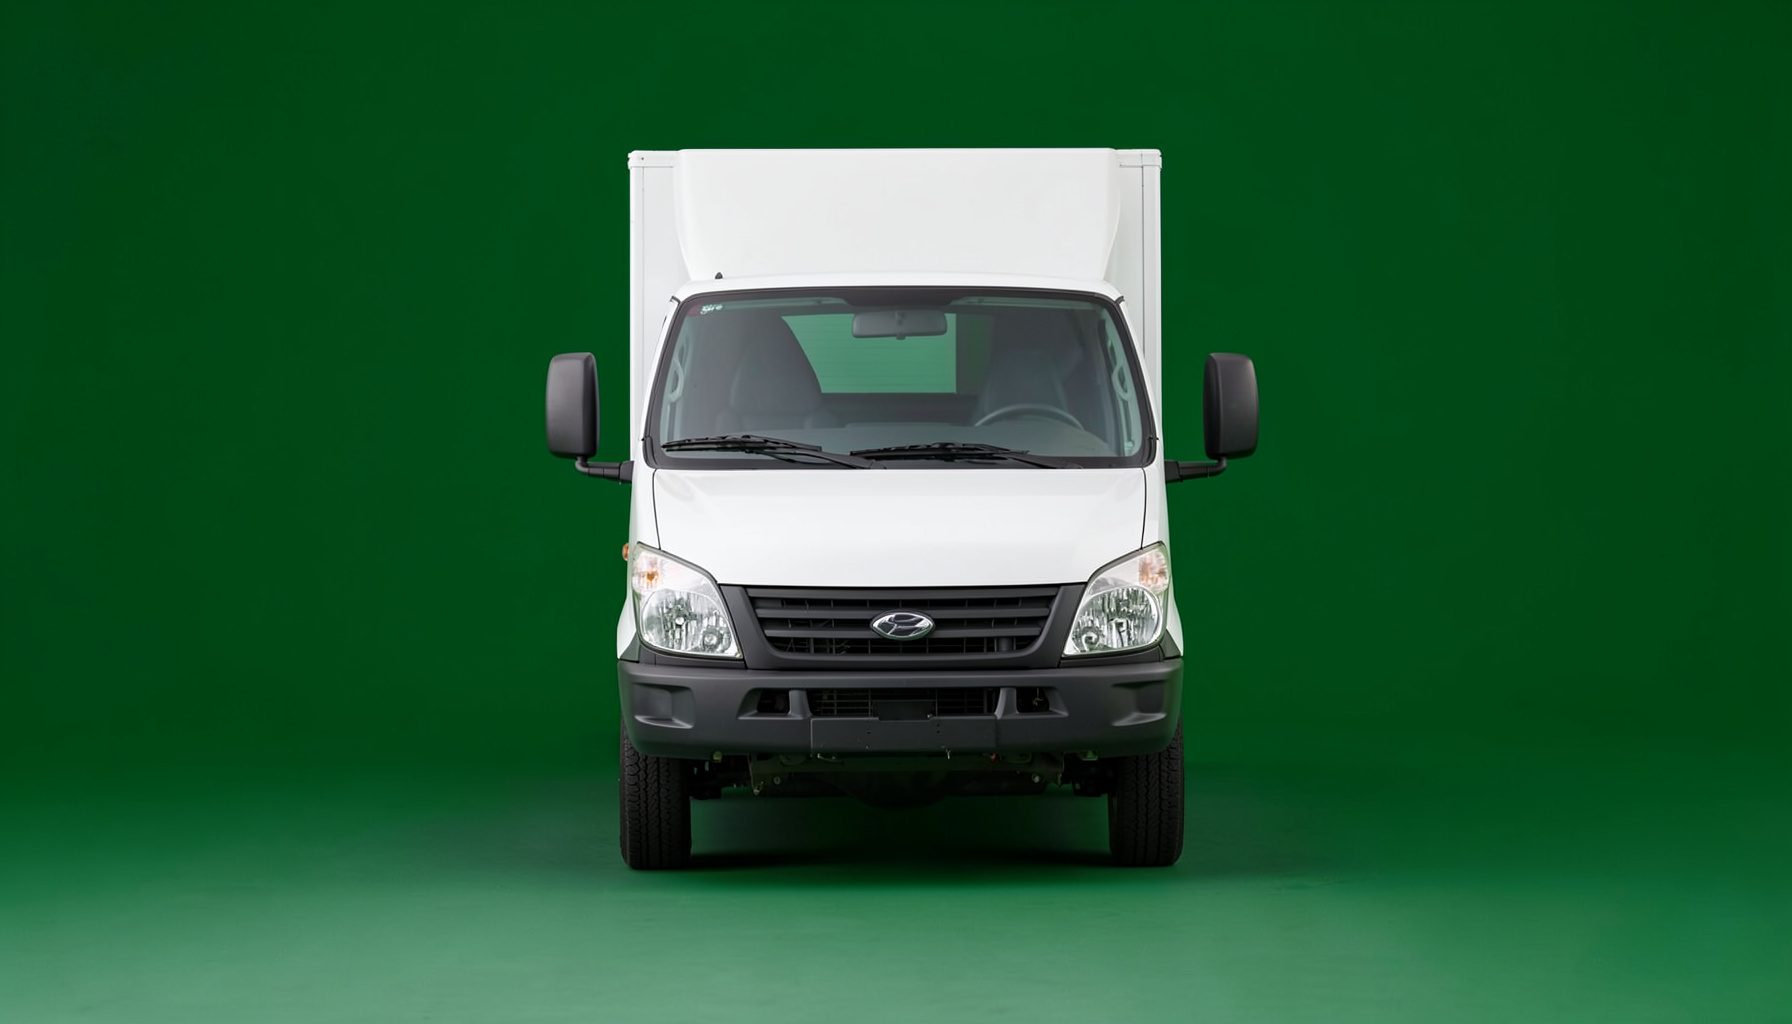
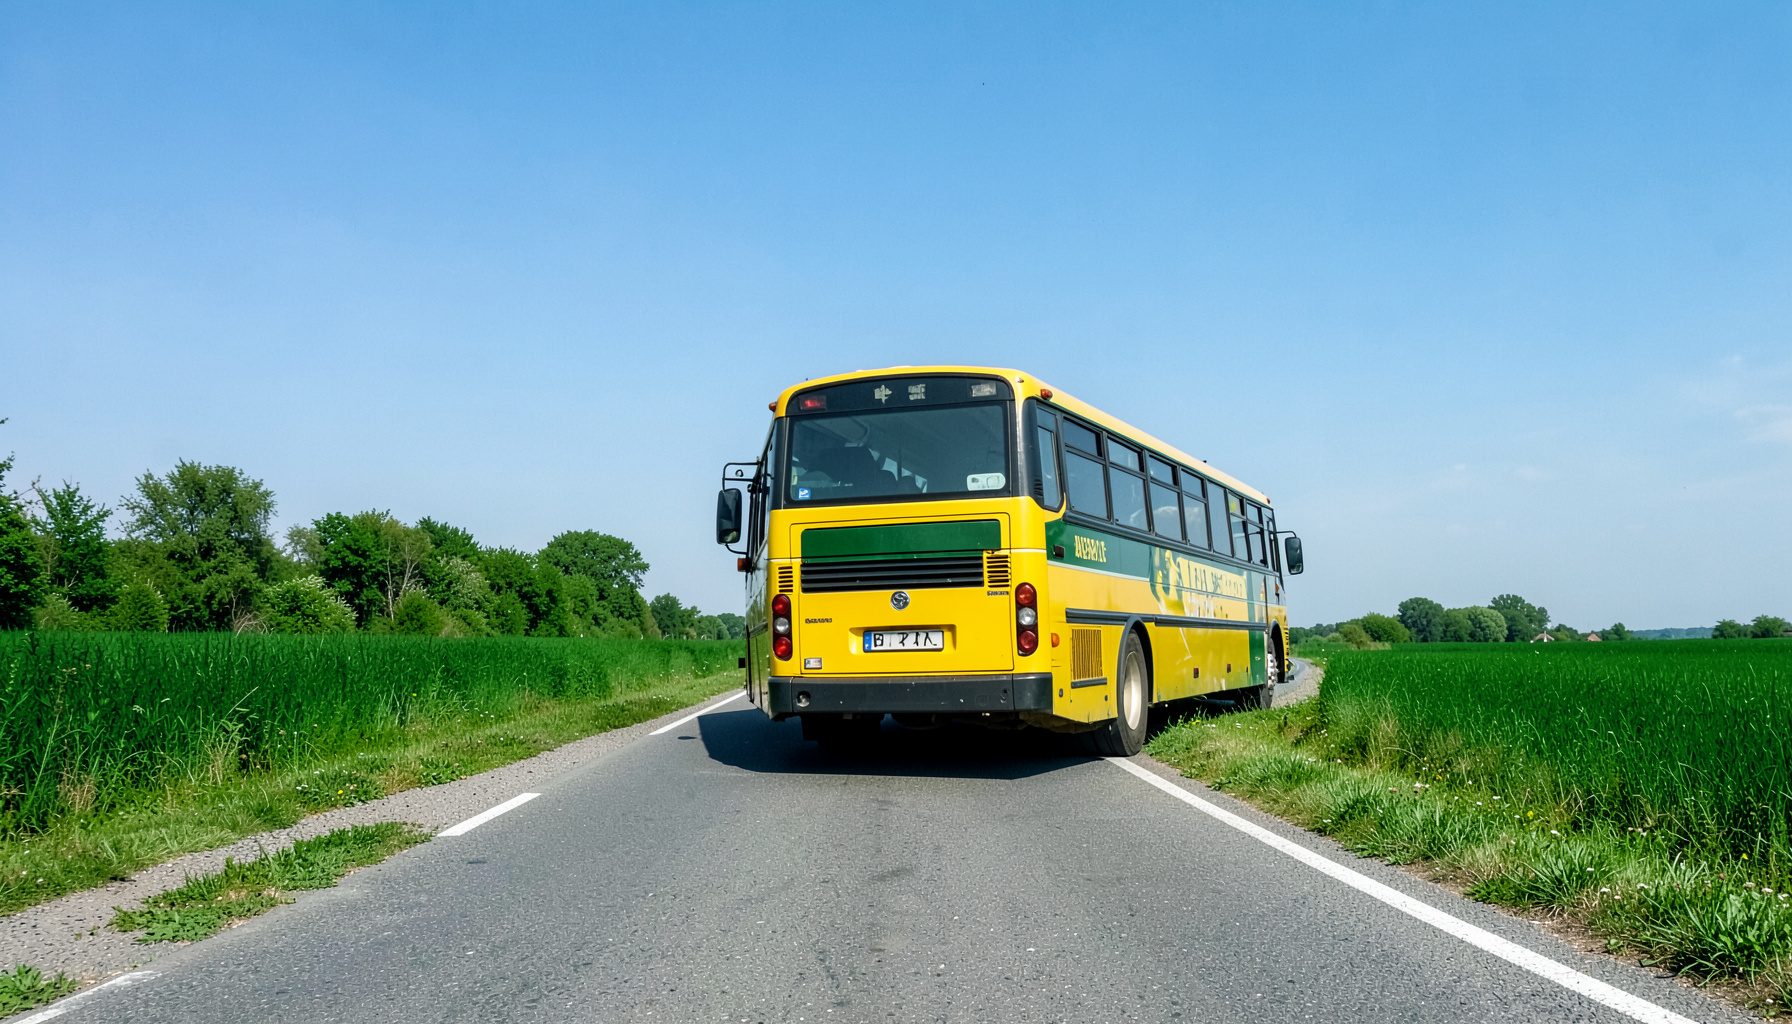
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesLe régime de la subrogation dans les contrats d’assurance de groupe
Dans un contrat d’assurance de groupe, la subrogation organise le recours de l’assureur contre le tiers responsable d’un dommage. Elle permet d’éviter que l’adhérent indemnisé supporte seul les conséquences d’un sinistre, tout en empêchant une double indemnisation lorsque plusieurs débiteurs peuvent être sollicités.
Ce mécanisme concerne notamment les assurances collectives souscrites par une entreprise, une association ou un établissement financier au bénéfice de ses salariés, membres ou clients. Sa mise en œuvre dépend de la nature de la garantie, du montant effectivement versé et des règles applicables aux relations entre le souscripteur, l’adhérent, l’assureur et le responsable du dommage.
Le principe de la subrogation de l’assureur
La subrogation transfère à l’assureur, dans la limite de l’indemnité versée, les droits et actions dont disposait l’assuré contre le tiers responsable. En droit français, ce principe est principalement prévu par l’article L. 121-12 du Code des assurances pour les assurances de dommages.
L’assureur peut ainsi réclamer au responsable, ou à son assureur, le remboursement des sommes réglées au titre du sinistre. L’adhérent conserve toutefois ses droits pour la part du préjudice qui n’a pas été indemnisée, notamment en cas de franchise, de plafond de garantie ou de dommage exclu du contrat.
La spécificité des contrats collectifs
Dans une assurance de groupe, le souscripteur négocie le contrat, tandis que les adhérents bénéficient de la couverture selon les conditions prévues par la police. Cette organisation exige de vérifier précisément qui a subi le dommage, qui a reçu l’indemnité et qui détient l’action contre le tiers.
La notice d’information joue un rôle essentiel. Elle doit permettre à l’adhérent de comprendre l’étendue des garanties, les exclusions, les formalités de déclaration et les éventuels mécanismes de recours. Une rédaction imprécise peut alimenter un litige sur la portée de la subrogation ou sur l’opposabilité des stipulations contractuelles.
Les garanties ouvrant droit à recours
La subrogation vise principalement les prestations qui réparent un dommage évaluable : frais médicaux, pertes matérielles, indemnités liées à une incapacité ou coûts engagés après un accident. Dans les régimes collectifs de prévoyance, il convient d’examiner si la prestation possède un caractère indemnitaire ou forfaitaire.
Les prestations forfaitaires, telles qu’un capital décès ou une indemnité fixée indépendamment du montant exact du préjudice, ne se prêtent pas toujours à une subrogation de droit commun. La qualification retenue par le contrat et par la jurisprudence peut donc modifier substantiellement les droits de recours de l’assureur.
Le rôle des preuves et de la déclaration
Pour exercer son recours, l’assureur doit établir la réalité du paiement, son montant et le lien entre la prestation versée et le dommage imputable au tiers. Les quittances, décomptes, rapports d’expertise et pièces médicales permettent de documenter la créance subrogatoire.
L’adhérent doit déclarer les circonstances du sinistre et transmettre les informations utiles sur le responsable. Une dissimulation ou une renonciation prématurée à agir contre ce dernier peut compromettre le recours de l’assureur, voire engager la responsabilité de l’assuré lorsque le contrat le prévoit dans des limites valables.
Les limites du recours subrogatoire
Le recours ne peut excéder la somme effectivement réglée par l’assureur. Il ne permet pas non plus de contourner les règles de responsabilité, les plafonds opposables au tiers ou les causes d’exonération applicables. L’assureur subrogé ne dispose pas de droits plus étendus que ceux de l’assuré.
La priorité revient en principe à l’assuré lorsque l’indemnité versée ne couvre pas entièrement son préjudice. Cette règle est particulièrement importante dans les dossiers de blessures corporelles, où les pertes professionnelles, les souffrances et certains frais futurs peuvent dépasser les prestations d’assurance.
Les rapports avec les autres payeurs
Un même dommage peut donner lieu à l’intervention de plusieurs organismes : assureur collectif, régime obligatoire de sécurité sociale, mutuelle, assureur du responsable ou fonds d’indemnisation. La coordination des recours devient alors indispensable pour éviter les demandes concurrentes et déterminer l’ordre des paiements.
Les règles de subrogation des organismes sociaux et celles applicables aux assureurs privés ne se confondent pas. Une analyse globale du dossier permet d’identifier les créances prioritaires, les postes indemnisés et les éventuelles conventions de règlement. Des ressources documentaires telles que ce référentiel de garanties peuvent compléter l’examen initial, sans remplacer l’étude du contrat concerné.
La gestion des contestations et du contentieux
Les litiges portent fréquemment sur la qualification de la garantie, la preuve du paiement, le montant récupérable ou le respect du délai de prescription. Ils peuvent également concerner l’information délivrée à l’adhérent et la validité d’une clause organisant la coopération avec l’assureur.
Une gestion rigoureuse suppose de conserver la police, la notice, les avenants, les échanges avec l’assureur et les justificatifs du sinistre. Dans les dispositifs collectifs liés à des avantages sociaux, l’identification des obligations de chaque intervenant, à l’image de certains dispositifs d’avantages, contribue à prévenir les confusions entre protection assurantielle et simple avantage contractuel.
L’examen du contrat, de la nature des prestations et des responsabilités en présence doit intervenir rapidement après le sinistre. Un cabinet en droit des assurances peut sécuriser la déclaration, préserver les droits de l’adhérent et organiser la réponse aux demandes de l’assureur ou du tiers responsable. Prenez conseil avant toute transaction, renonciation ou signature d’un règlement définitif.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166