C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
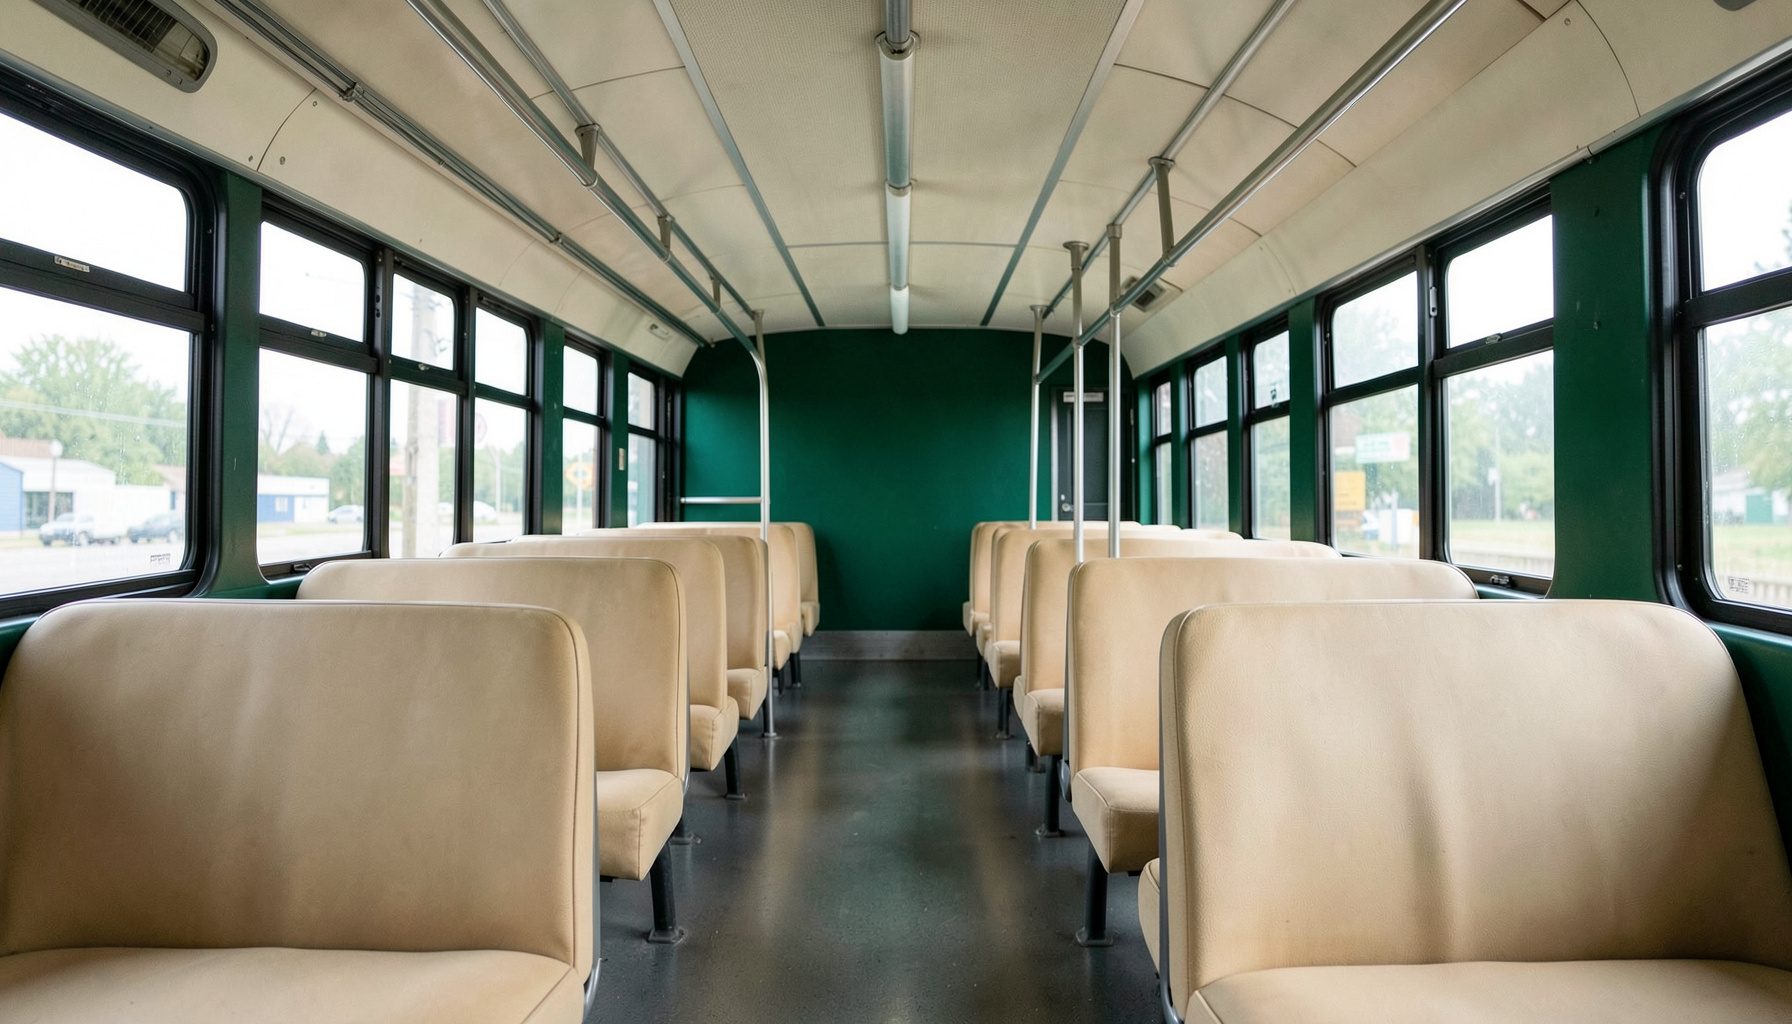
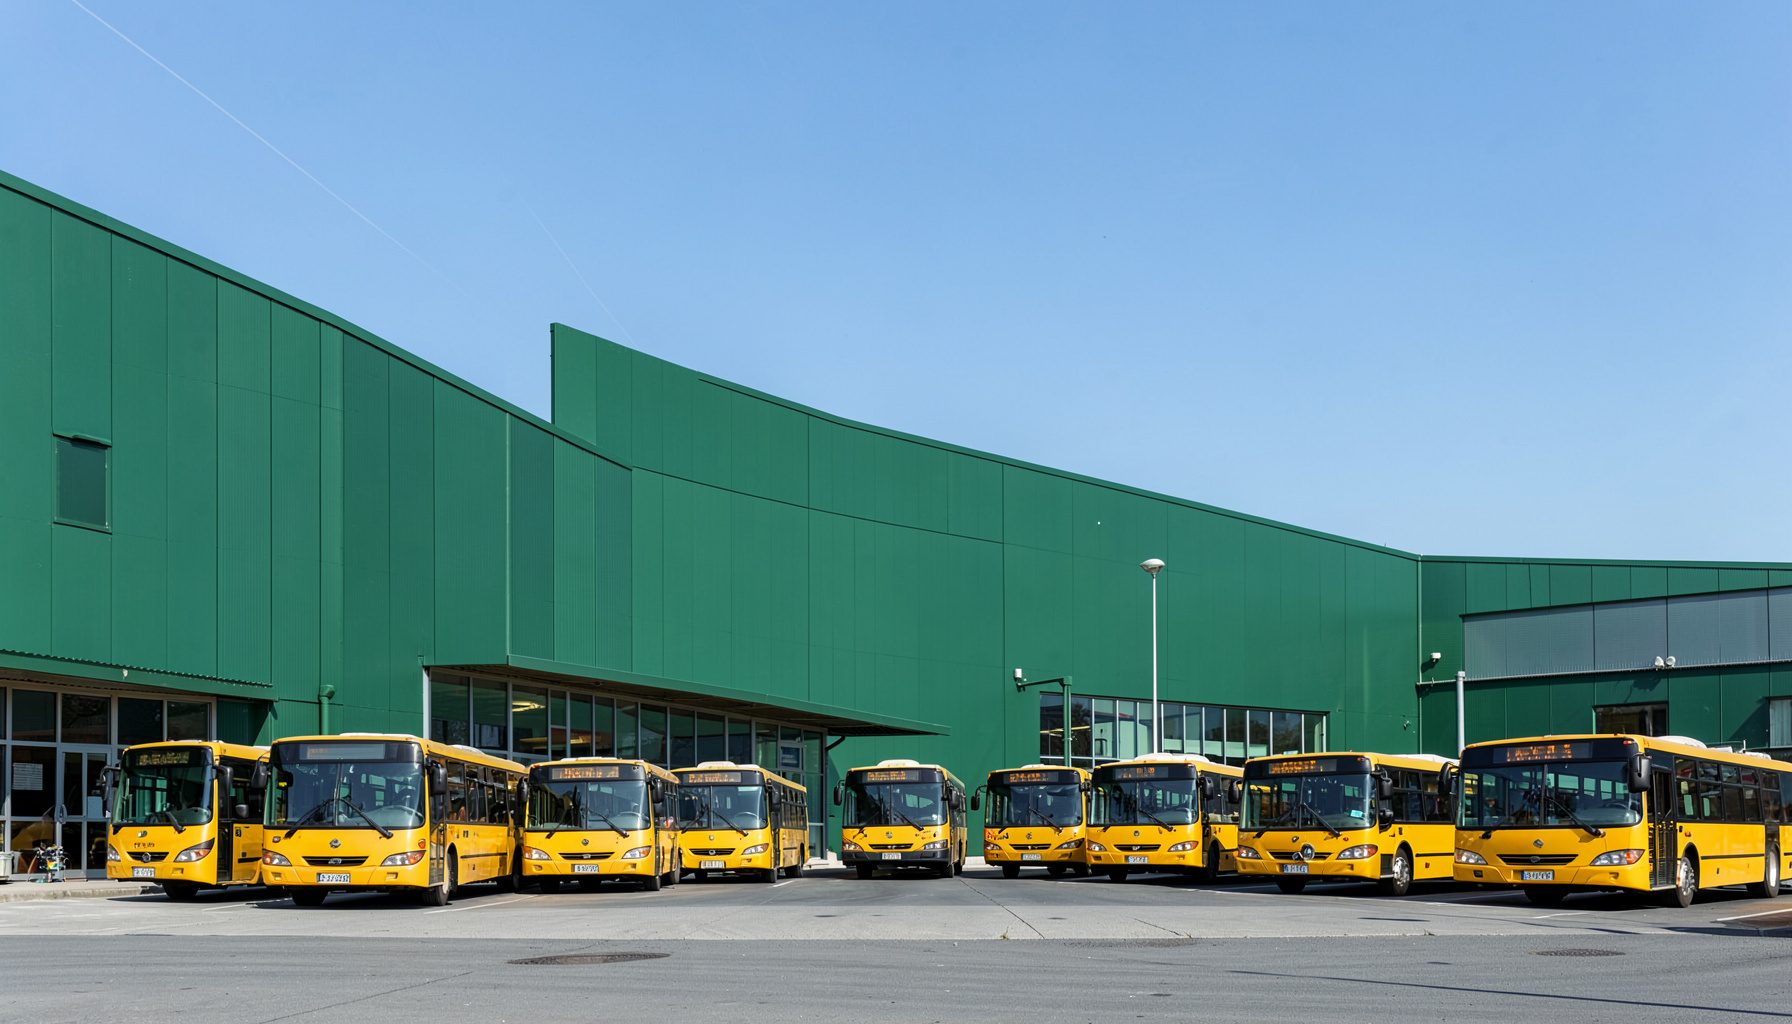
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus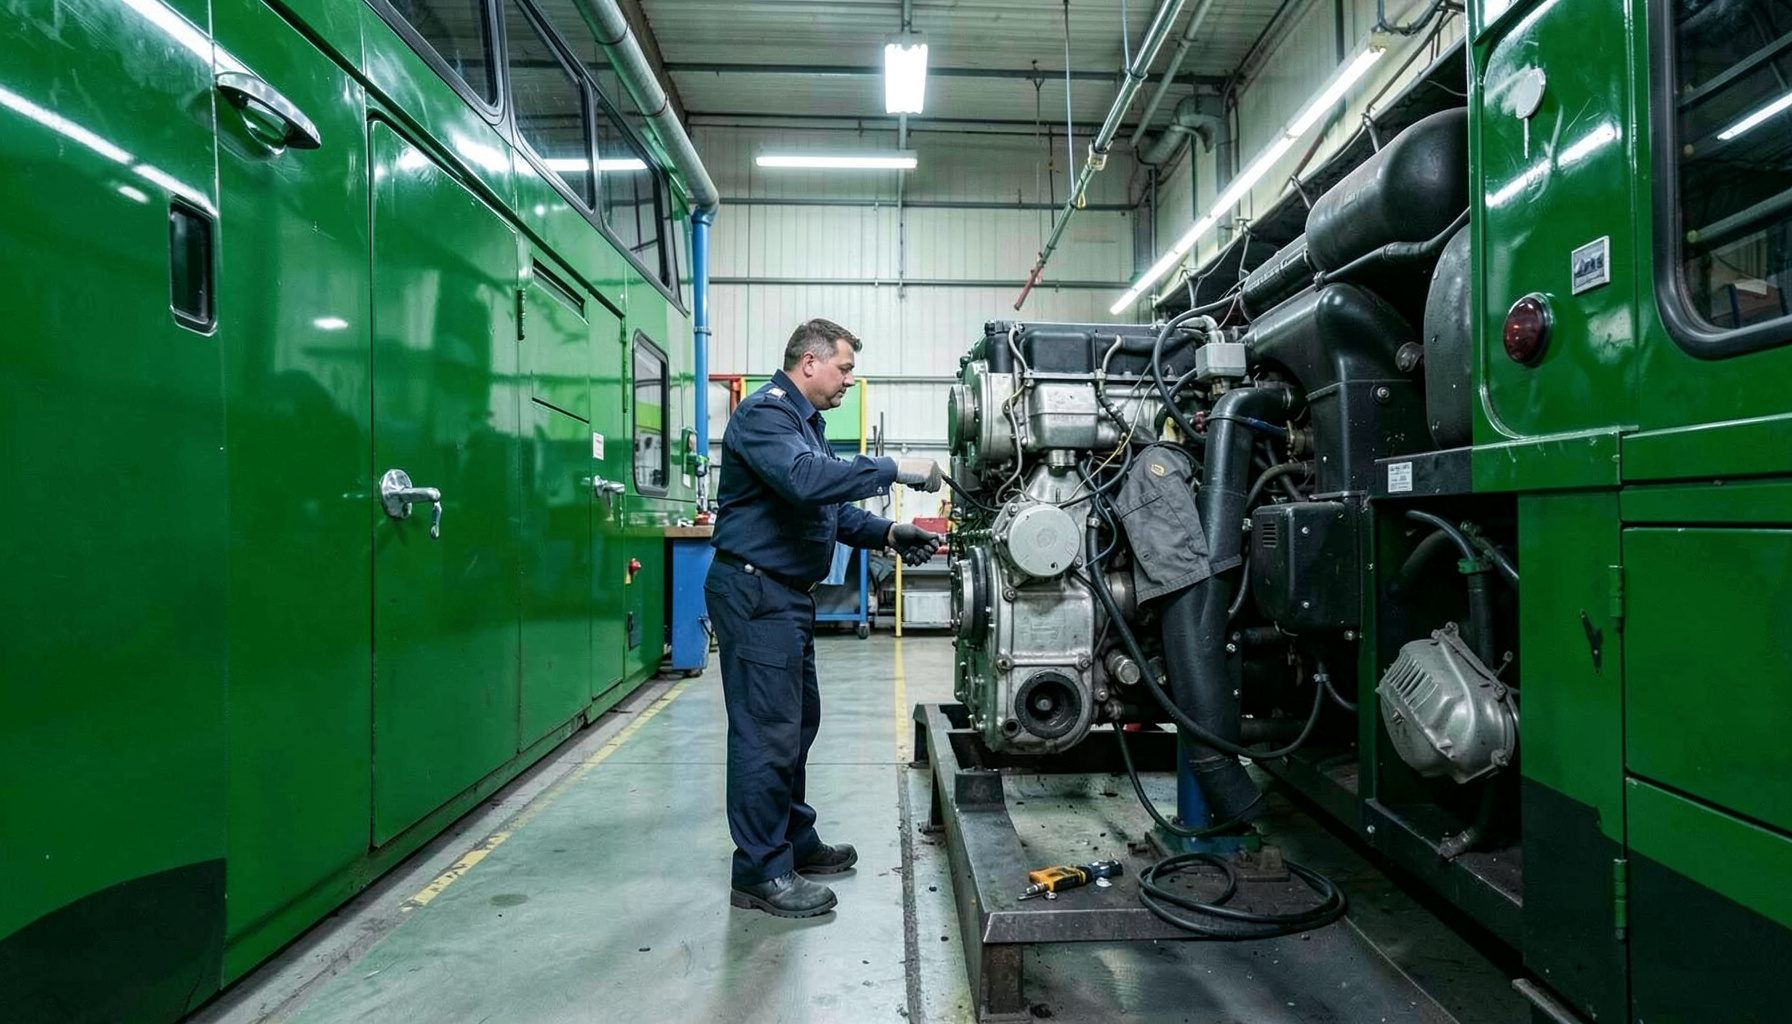
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages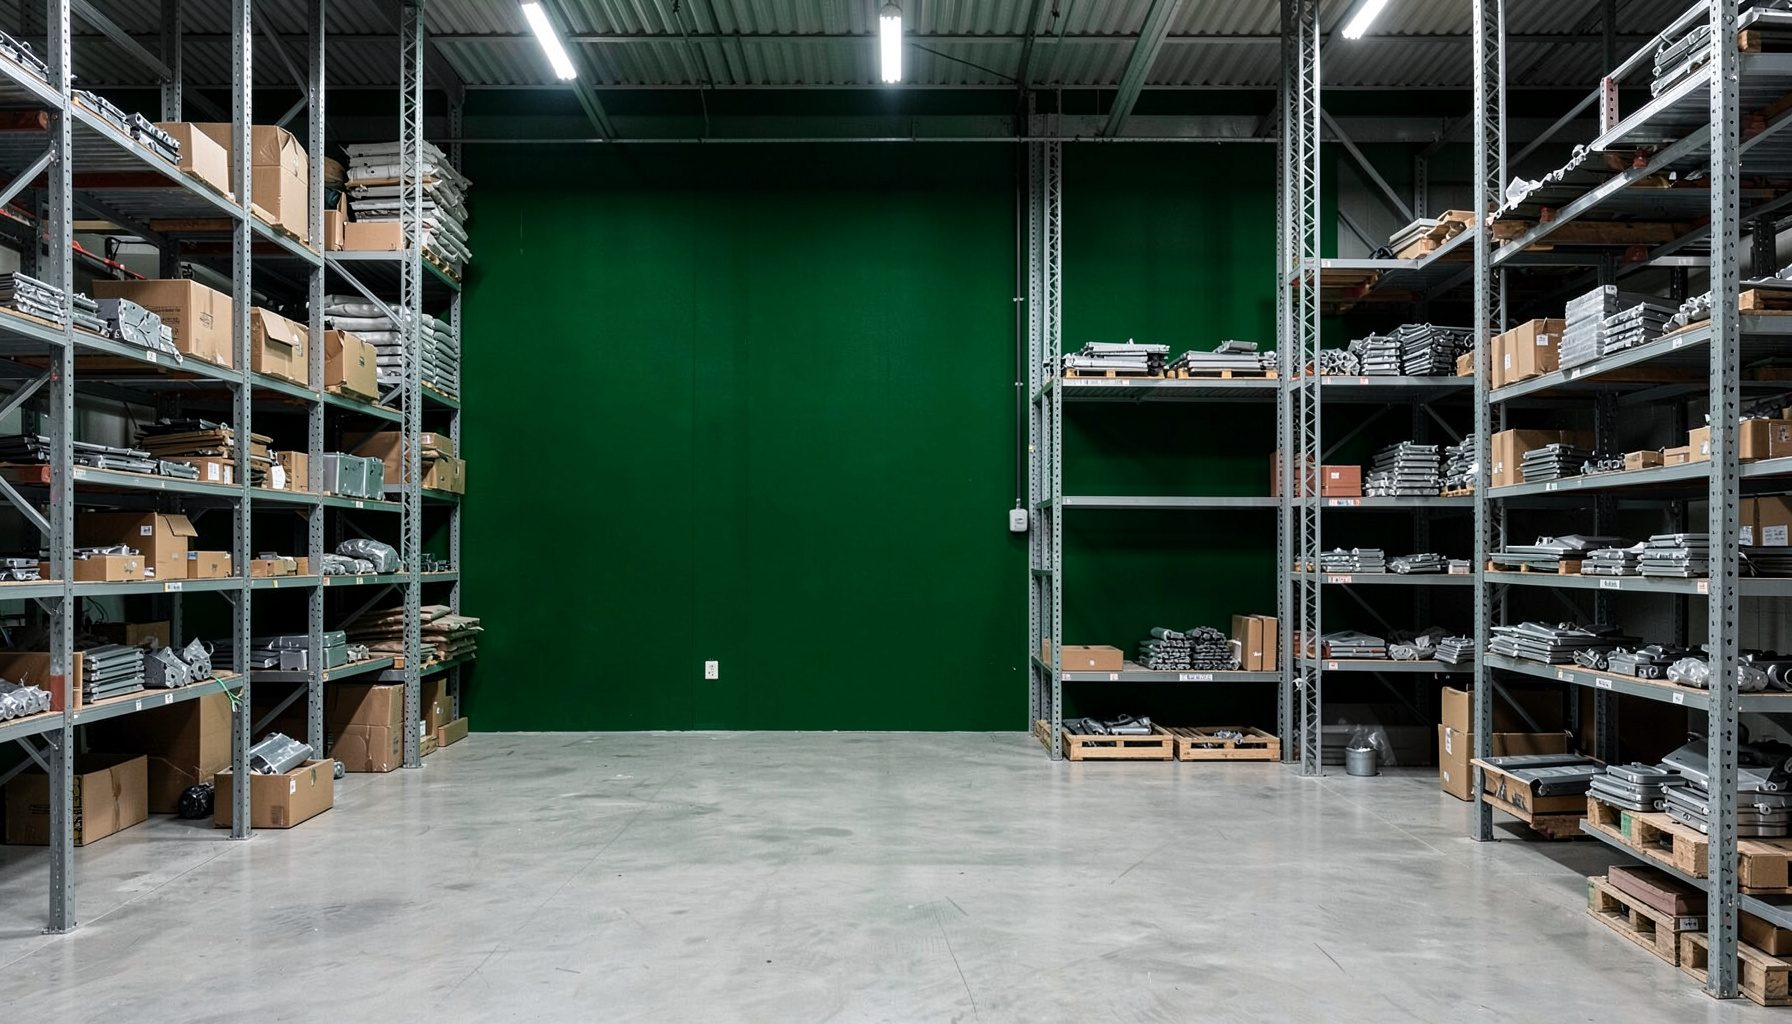
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous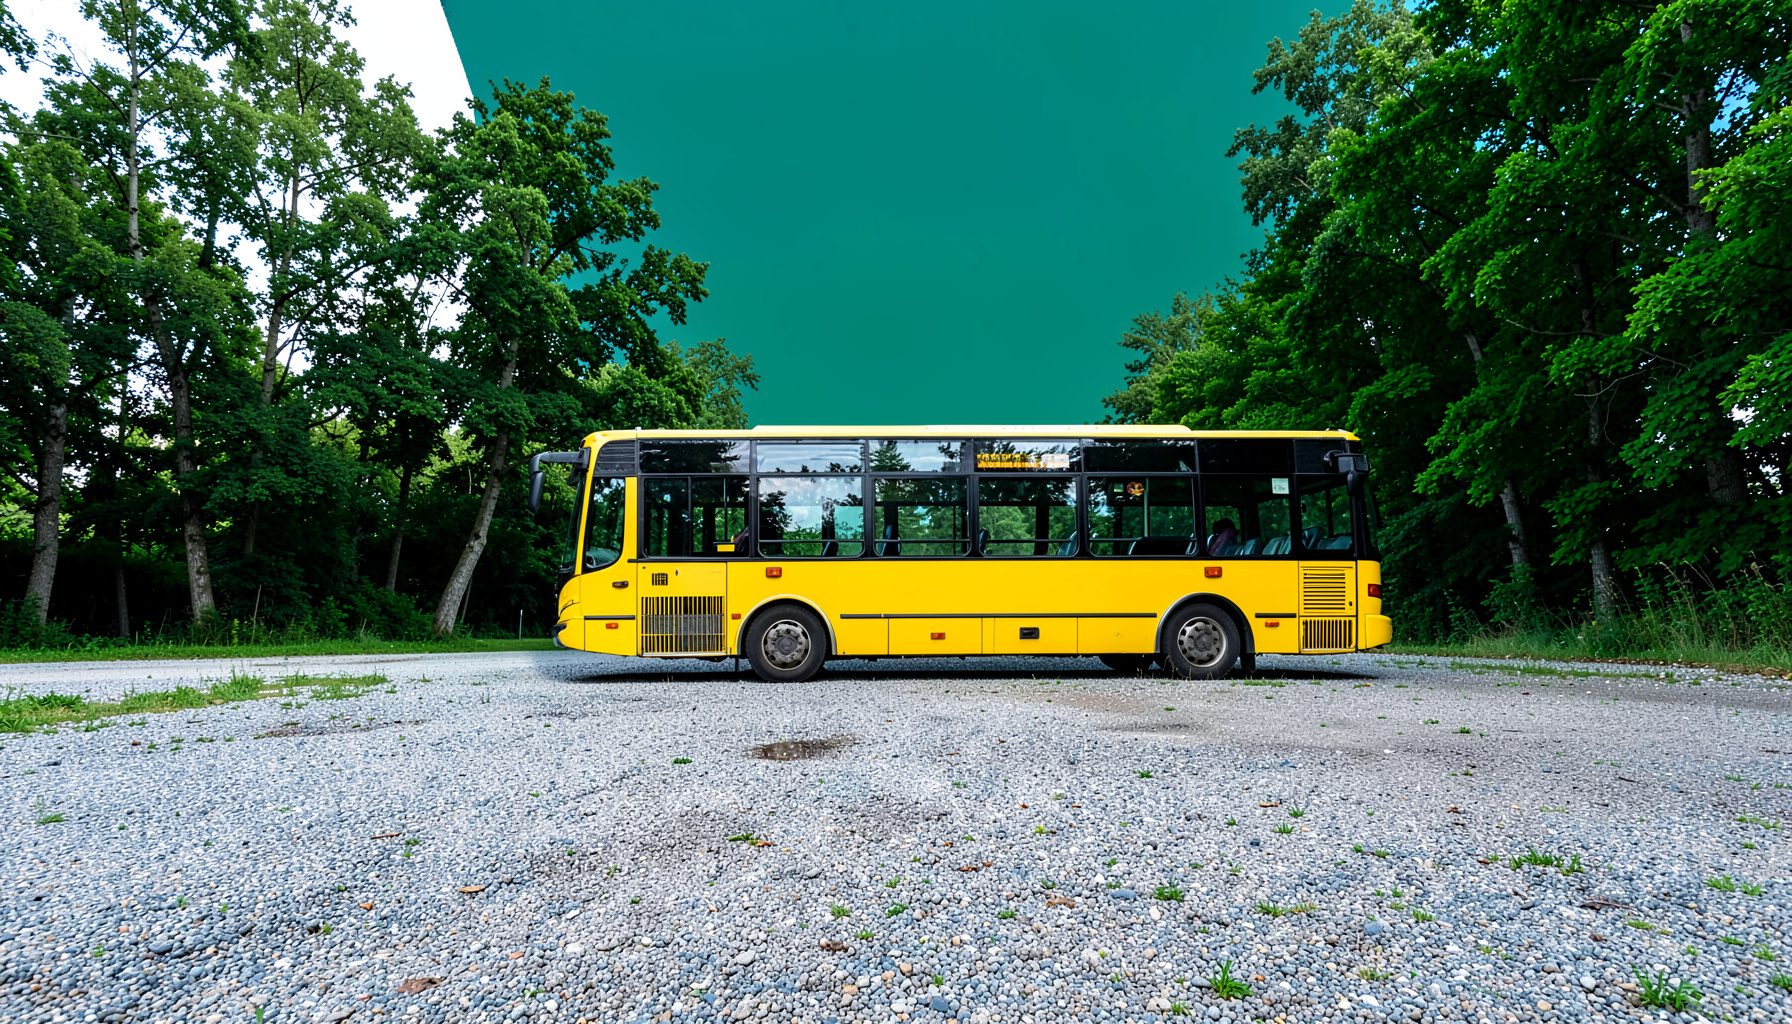
BUY | SALE | LEASE | TRADE
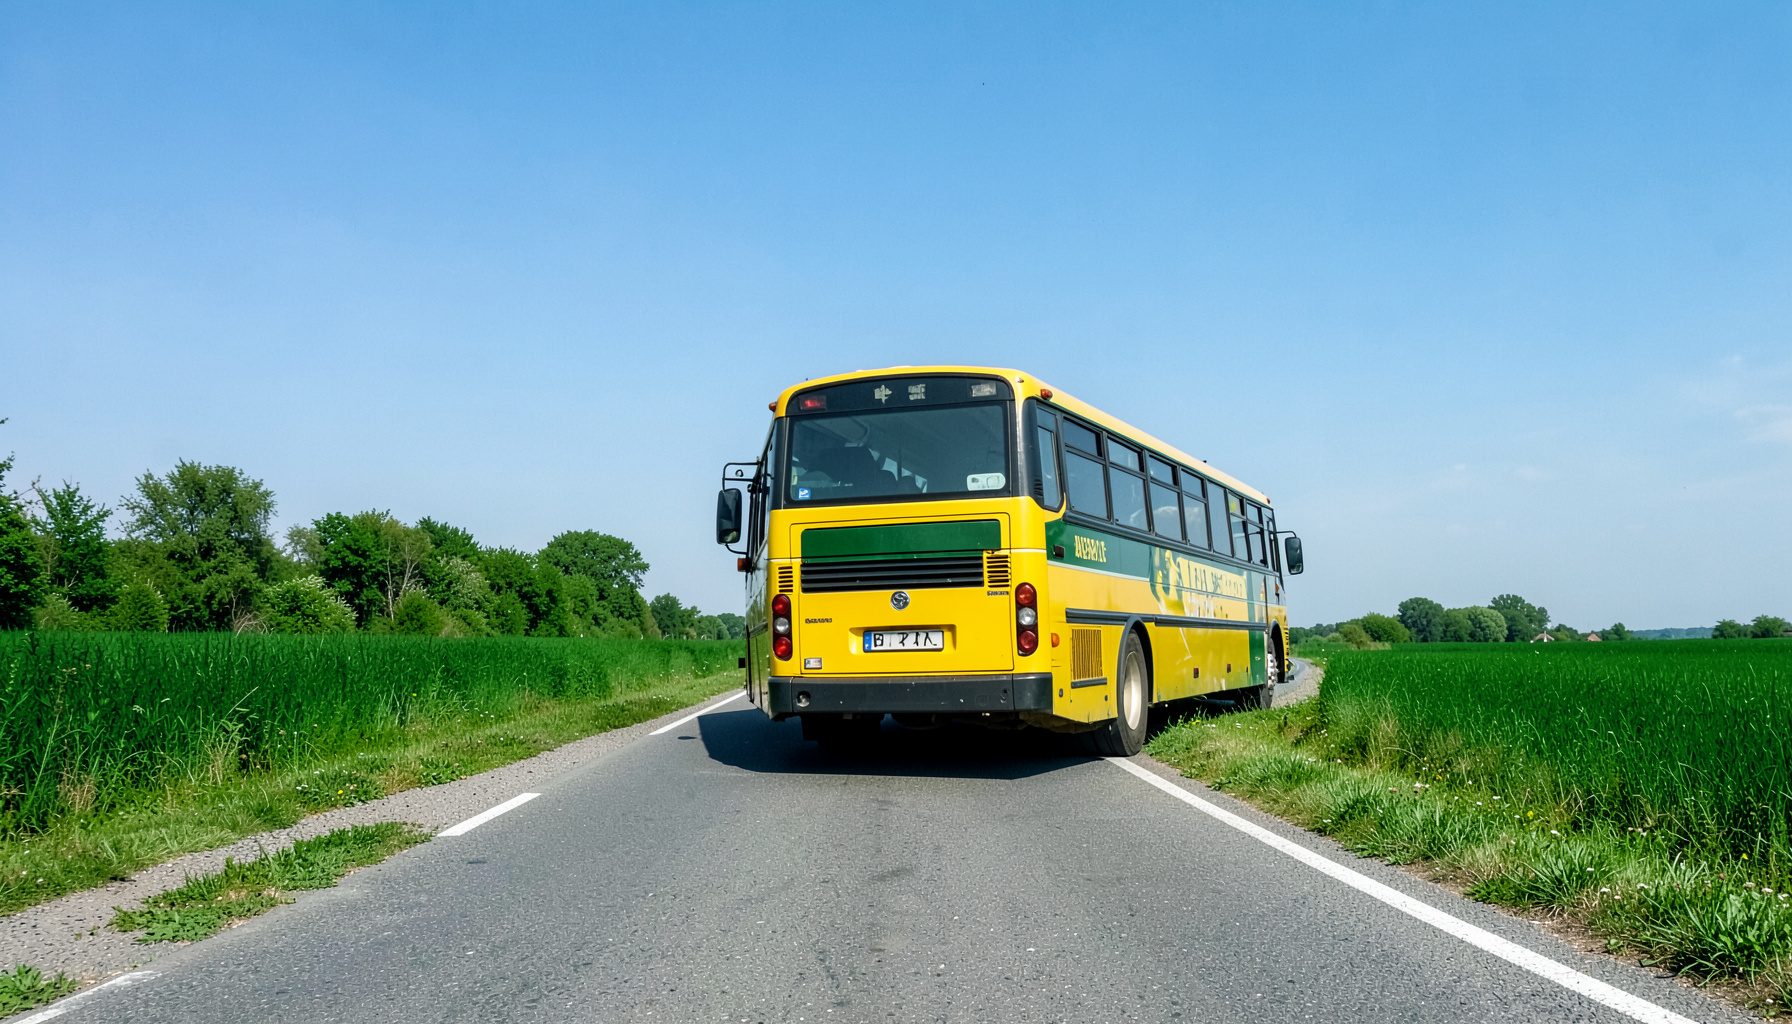
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFiscalité des plus-values professionnelles lors d’une cession
La vente d’une entreprise entraîne souvent une imposition significative sur la différence entre le prix de cession et la valeur fiscale des éléments transmis. Cette plus-value professionnelle peut concerner un fonds de commerce, une clientèle, des titres, des immeubles ou encore certains actifs incorporels.
Le régime applicable dépend de la forme juridique du cédant, de la durée de détention, de la nature des biens vendus et du montant de la transaction. Une analyse anticipée permet d’identifier les exonérations possibles, de mesurer le coût fiscal et d’organiser la transmission dans un calendrier cohérent.
La négociation du prix, la rédaction de la garantie d’actif et de passif et le traitement des paiements différés doivent être coordonnés avec les choix fiscaux. Un accompagnement en droit des affaires, comme celui présenté sur les ressources du cabinet, peut contribuer à sécuriser l’ensemble de l’opération.
Identifier La Nature De La Cession
La première distinction concerne la cession d’actifs et la cession de titres. Lorsqu’un entrepreneur vend son fonds, sa clientèle ou les éléments composant son activité, la plus-value relève en principe du régime des plus-values professionnelles. Le calcul porte séparément sur chaque bien cédé, à partir de sa valeur nette comptable ou de son prix d’acquisition.
La vente de parts sociales ou d’actions obéit généralement à un régime différent. Pour une personne physique, la plus-value mobilière est en principe soumise au prélèvement forfaitaire unique, sauf option pour le barème progressif ou application d’un dispositif particulier. Une société soumise à l’impôt sur les sociétés peut, quant à elle, bénéficier d’un traitement spécifique pour certaines participations.
Calculer La Plus-Value Imposable
La plus-value correspond à l’écart entre le prix de cession et la valeur fiscale du bien. Pour un élément amortissable, les amortissements déduits au cours de la détention peuvent augmenter la plus-value à court terme. Les éléments non amortissables, tels que certains fonds commerciaux, relèvent généralement de la plus-value à long terme lorsque les conditions de détention sont remplies.
Le prix retenu ne se limite pas nécessairement au montant versé immédiatement. Il peut inclure une soulte, une prise en charge de dettes, un complément de prix ou la valeur actualisée d’un paiement échelonné. Les clauses d’earn-out doivent donc être examinées avec soin, notamment lorsque leur montant dépend des performances futures de l’entreprise.
Examiner Les Régimes D’exonération
L’article 151 septies du Code général des impôts peut permettre une exonération totale ou partielle lorsque l’activité a été exercée pendant au moins cinq ans et que les recettes restent sous certains seuils. Le dispositif vise principalement les entreprises individuelles et les sociétés relevant de l’impôt sur le revenu, sous réserve du respect de conditions précises.
L’article 238 quindecies prévoit également une exonération fondée sur la valeur des éléments transmis, notamment lors de la cession d’une branche complète d’activité ou d’une entreprise. Le dispositif peut être total ou partiel selon le prix de transmission. Une étude préalable des seuils, de l’activité transférée et des liens entre cédant et acquéreur est indispensable.
Prendre En Compte Le Départ Du Dirigeant
Le dirigeant qui cesse son activité et fait valoir ses droits à la retraite peut, dans certaines situations, bénéficier du régime prévu par l’article 151 septies A. L’exonération concerne principalement l’impôt sur le revenu applicable à la plus-value, tandis que des prélèvements sociaux peuvent rester dus. Des conditions portant sur la durée d’exercice, la cessation des fonctions et le calendrier de la cession doivent être vérifiées.
La chronologie de l’opération est déterminante. Le départ effectif, la cession des titres ou du fonds et la liquidation des droits à la retraite doivent s’inscrire dans la période exigée par la loi. Une préparation tardive peut priver le cédant d’un régime favorable ou créer une incohérence entre les actes juridiques et la réalité de la direction.
Anticiper Les Conséquences Pour L’acquéreur
La fiscalité du vendeur influence directement la négociation du prix et la structure de la transaction. Une cession de fonds permet souvent à l’acquéreur d’inscrire les éléments acquis à l’actif et de bénéficier, selon leur nature, d’amortissements futurs. Une cession de titres transfère en revanche l’historique fiscal et juridique de la société, ce qui justifie une due diligence approfondie.
La transmission d’une entreprise peut aussi croiser des obligations extra-financières et de conformité. Les grandes sociétés soumises à des exigences de reporting doivent notamment évaluer l’incidence des nouvelles obligations de reporting sur les informations communiquées à l’acquéreur et sur les garanties contractuelles.
Sécuriser La Déclaration Et Le Paiement
La plus-value doit être déclarée selon les formulaires et délais correspondant au régime fiscal applicable. Le notaire, l’expert-comptable ou l’avocat fiscaliste peut contrôler la ventilation du prix, les frais déductibles, les éventuelles moins-values et le montant des prélèvements sociaux. La conservation des justificatifs d’acquisition et des documents comptables est essentielle en cas de contrôle.
Les contrats annexes méritent la même attention. Une clause de non-concurrence, par exemple, doit être proportionnée et limitée pour protéger l’acquéreur sans exposer le vendeur à une contestation. Les limites des clauses de non-concurrence peuvent également influencer la valeur économique de la clientèle et la rédaction de l’acte de cession.
Une analyse fiscale et juridique menée avant toute offre ferme permet de comparer les scénarios, d’anticiper la trésorerie nécessaire au paiement de l’impôt et de négocier des garanties adaptées. Faites examiner votre projet de transmission par un conseil compétent afin de sécuriser la plus-value, les actes et les obligations déclaratives.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166