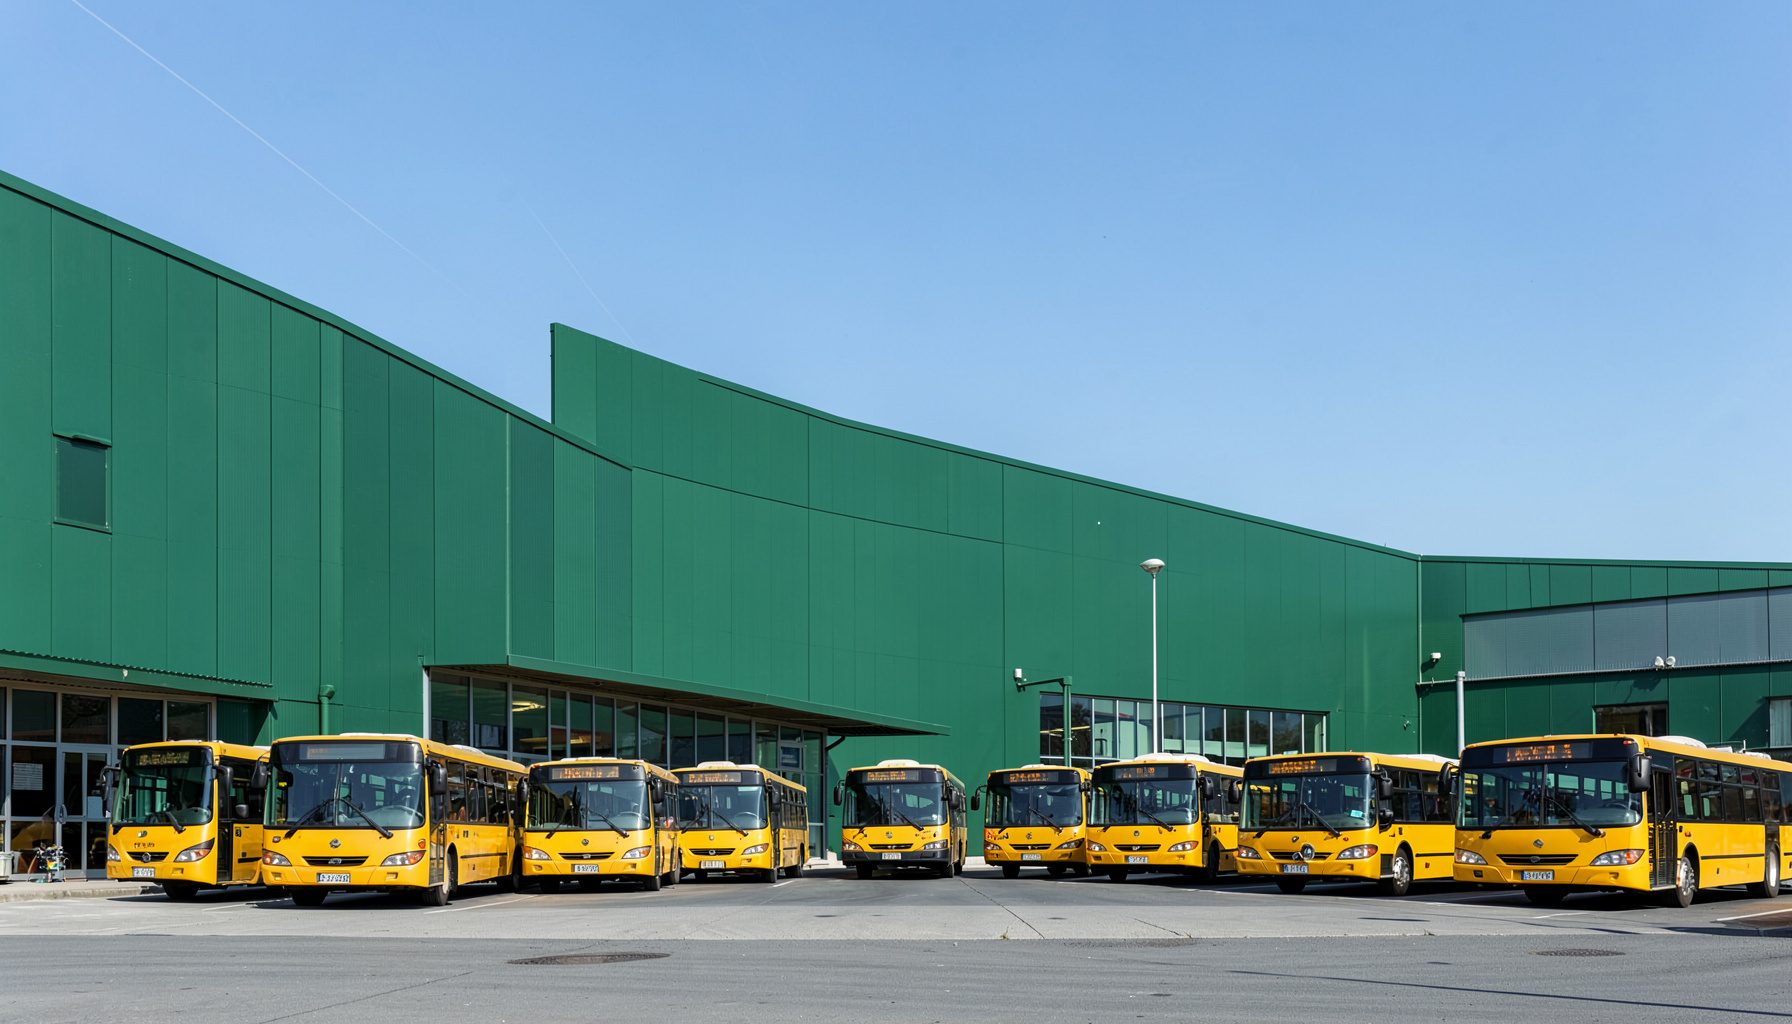
C & H Bus Sales
Achat · Vente · Location · Échange — Votre distributeur complet de bus scolaires
Demandez un devisNos services de flotte
Des solutions complètes pour les districts scolaires, de l'acquisition à l'entretien.
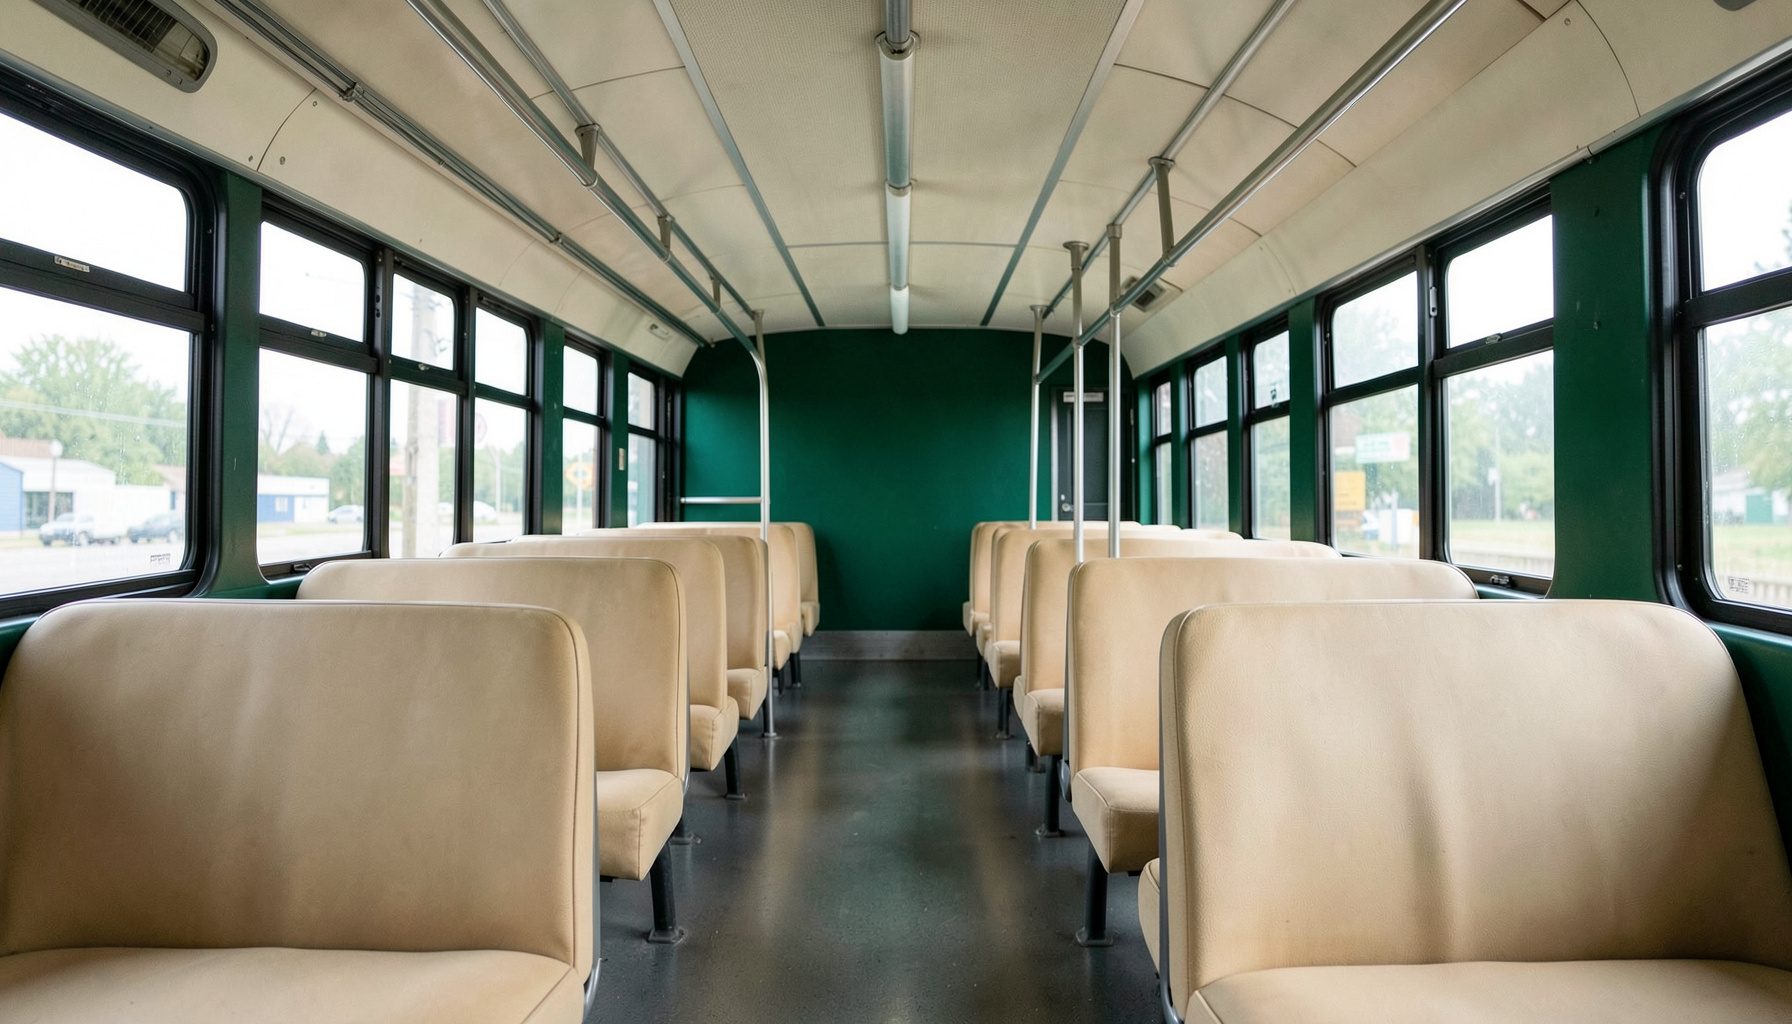
Vente de bus neufs
Distributeur complet de bus scolaires neufs, avec des modèles de 10 à 84 passagers en stock.
En savoir plus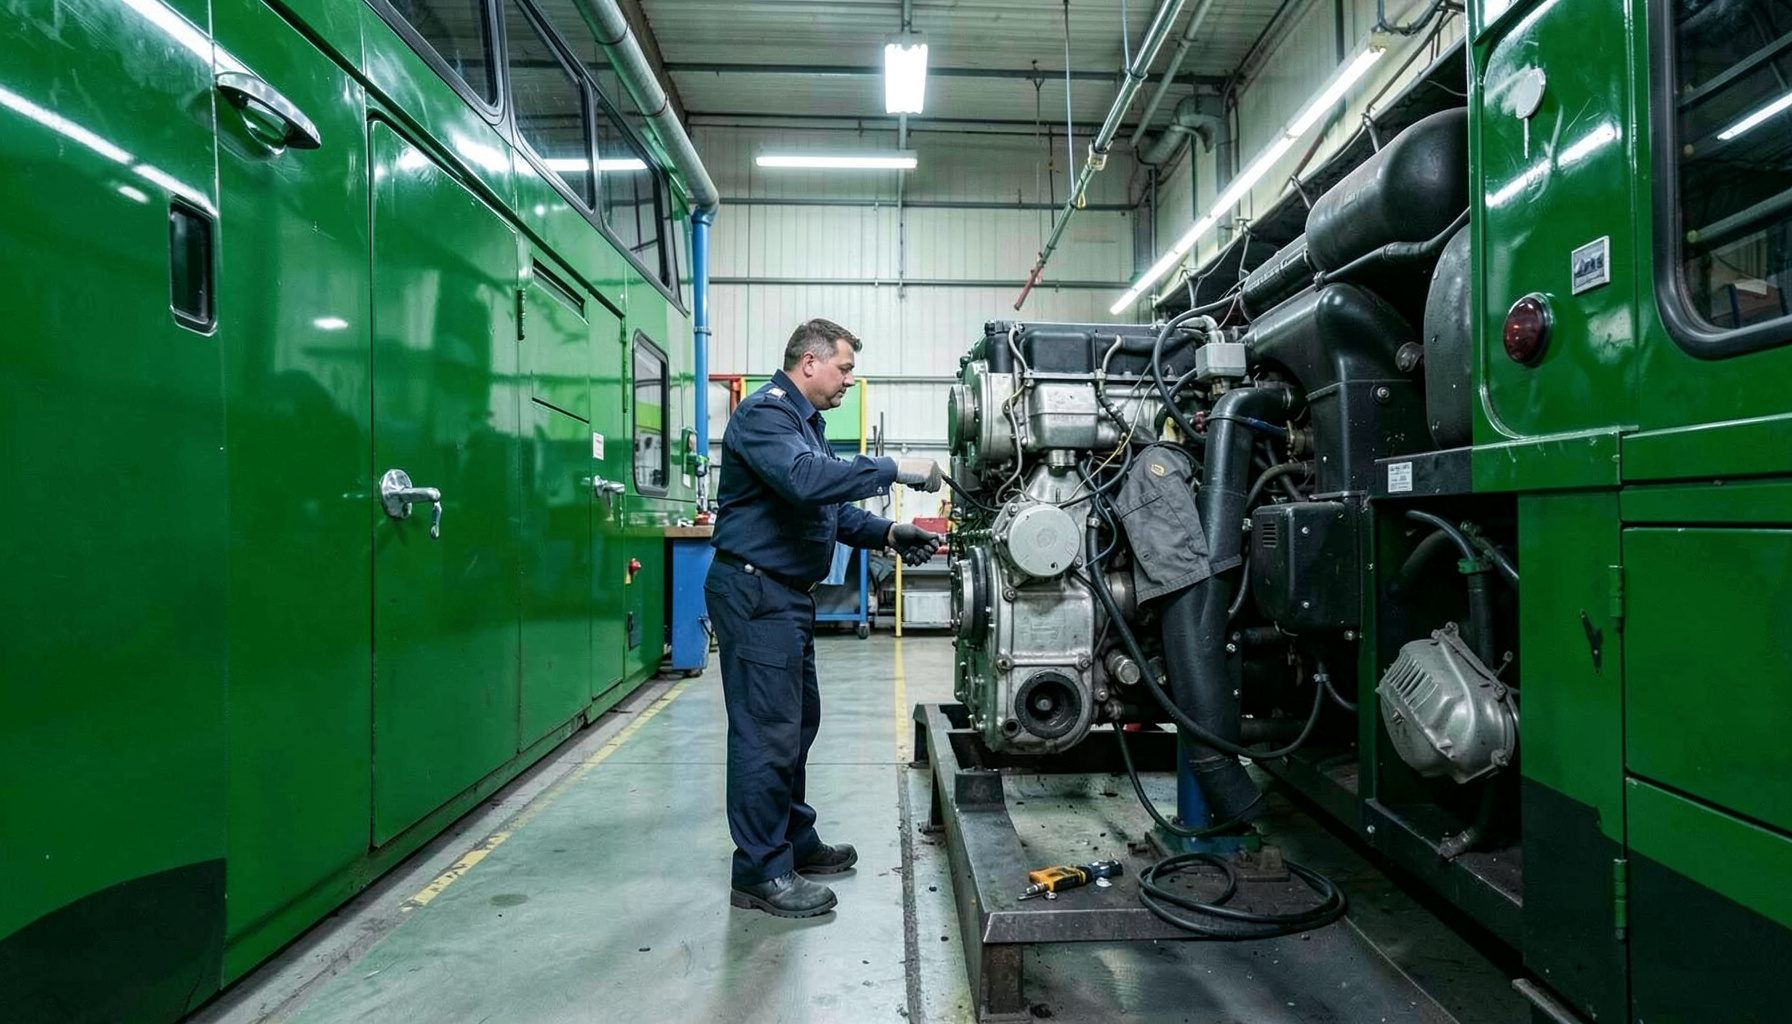
Maintenance préventive
Programme d'entretien préventif Crabtree-Harmon pour garder votre flotte en parfait état.
Nos avantages
Pièces détachées
Département de pièces dans plusieurs lieux pour un approvisionnement rapide et fiable.
Contactez-nous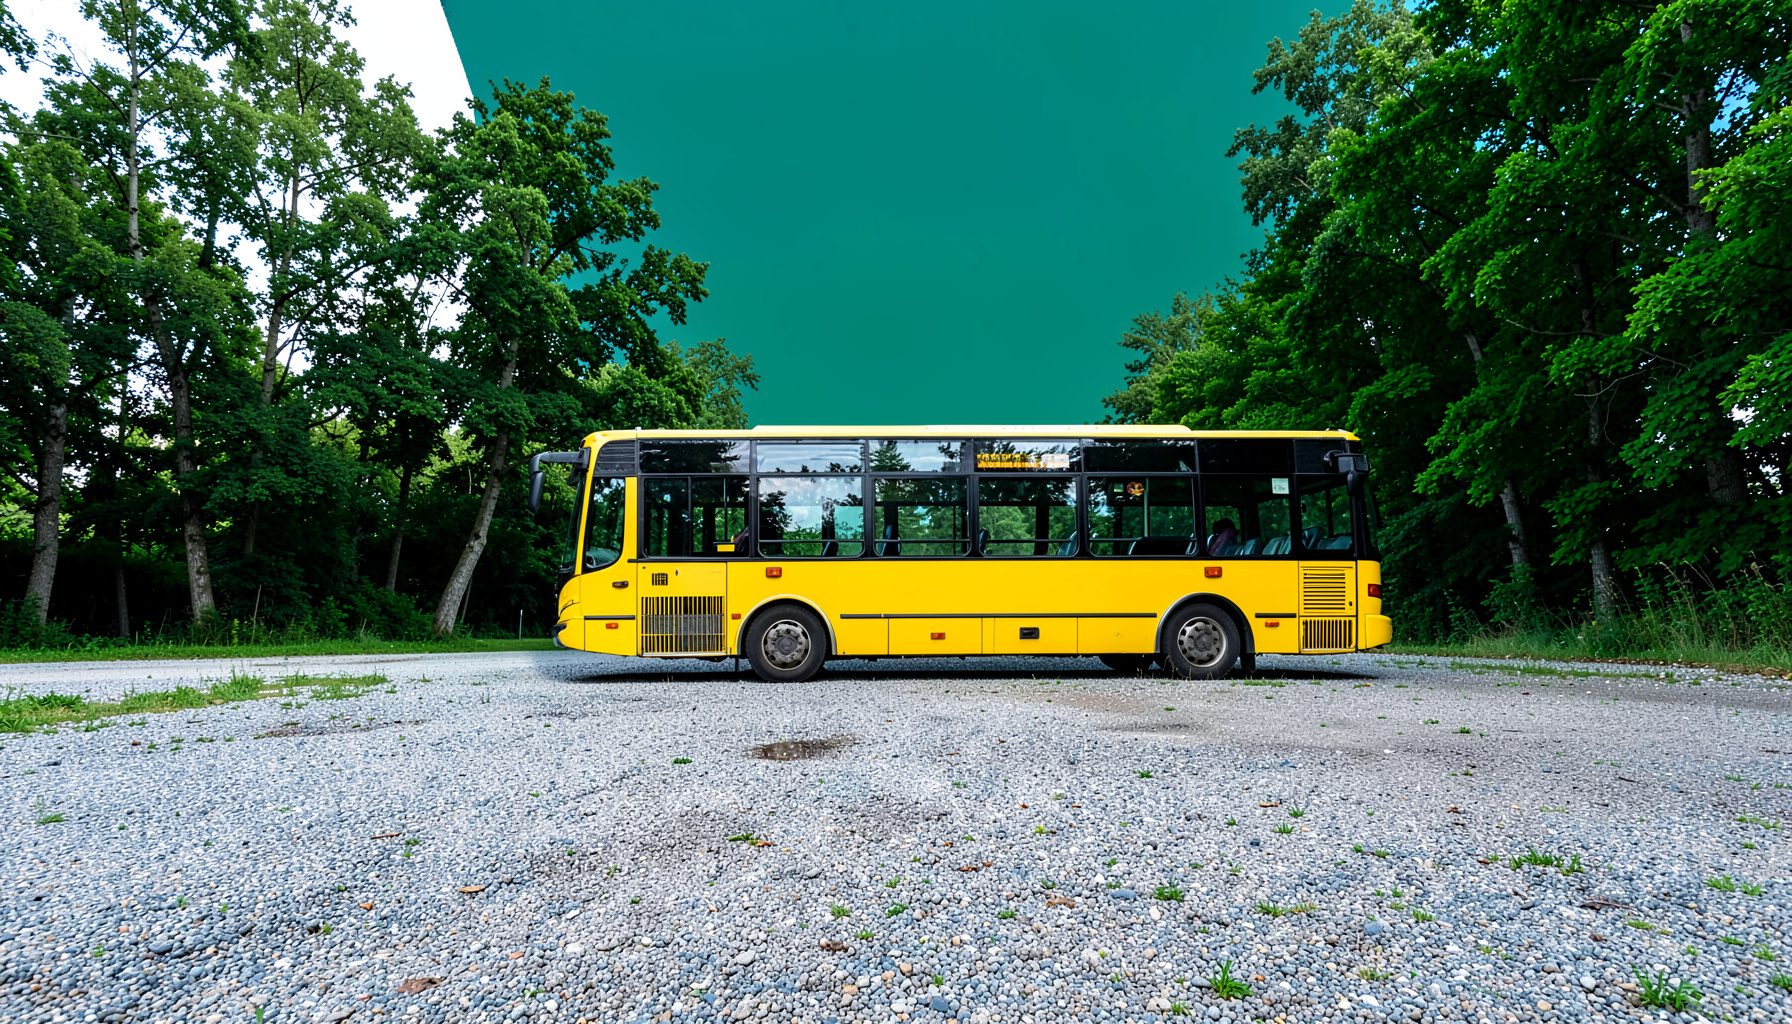
BUY | SALE | LEASE | TRADE
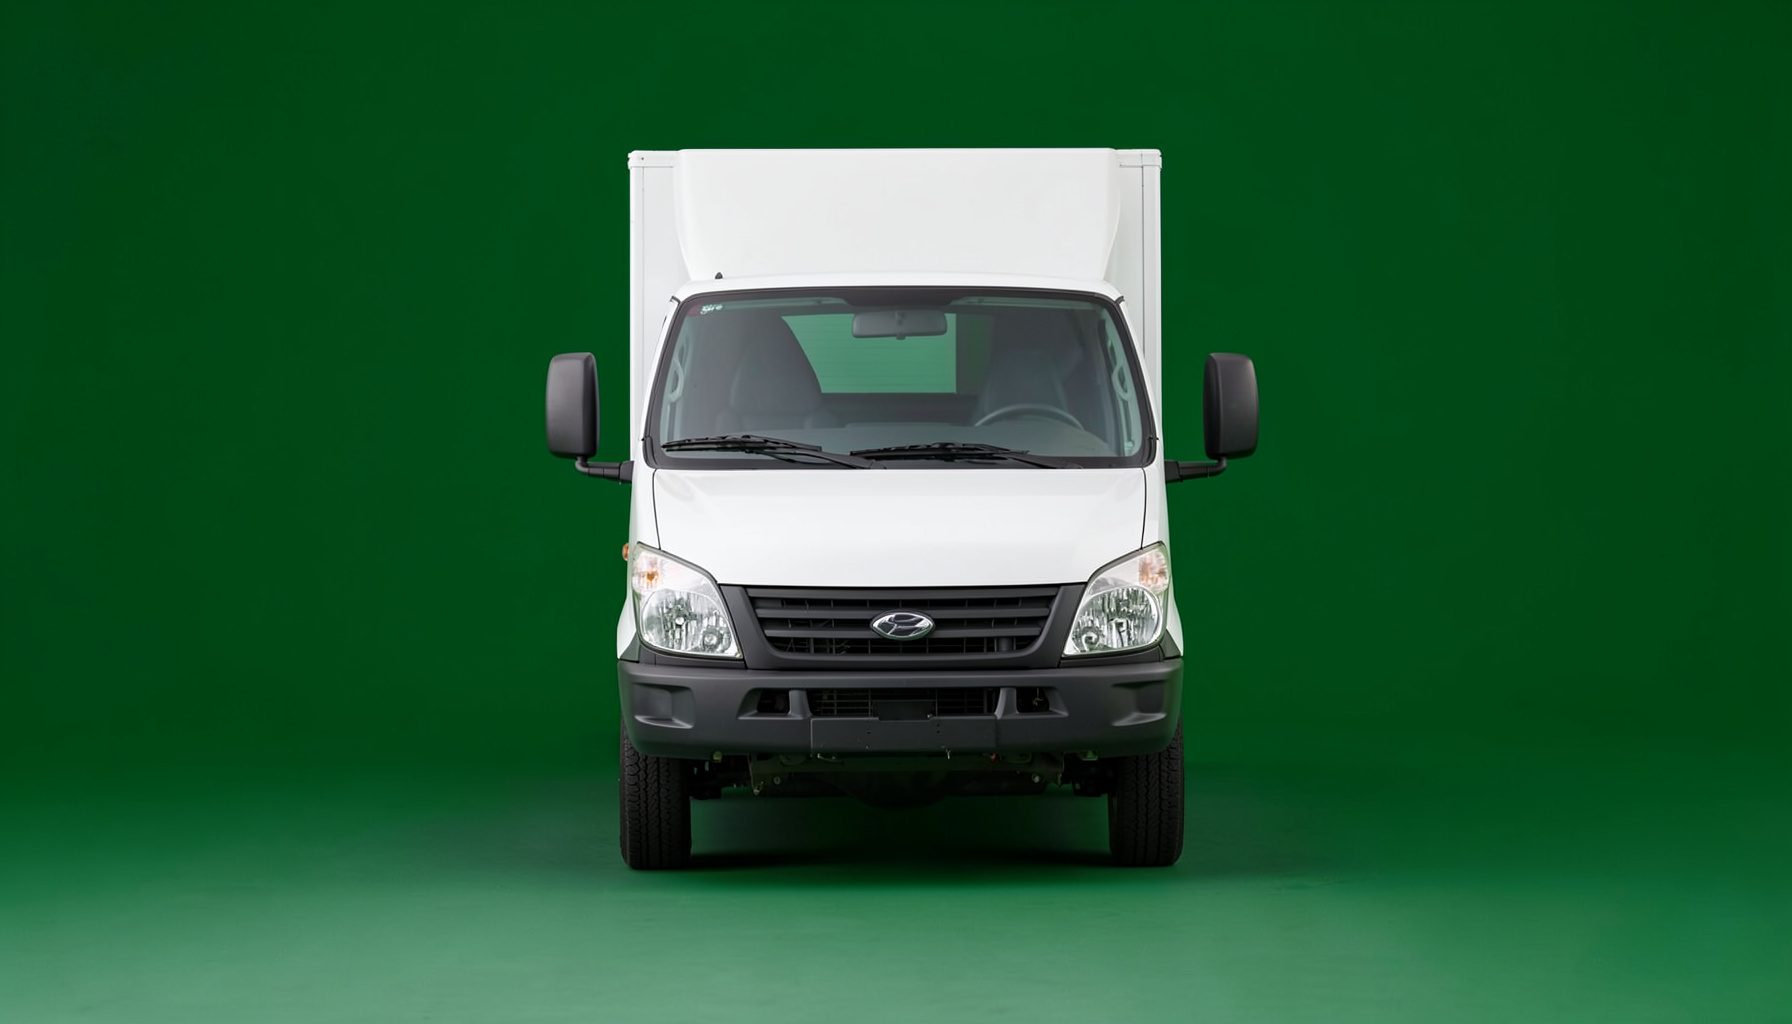
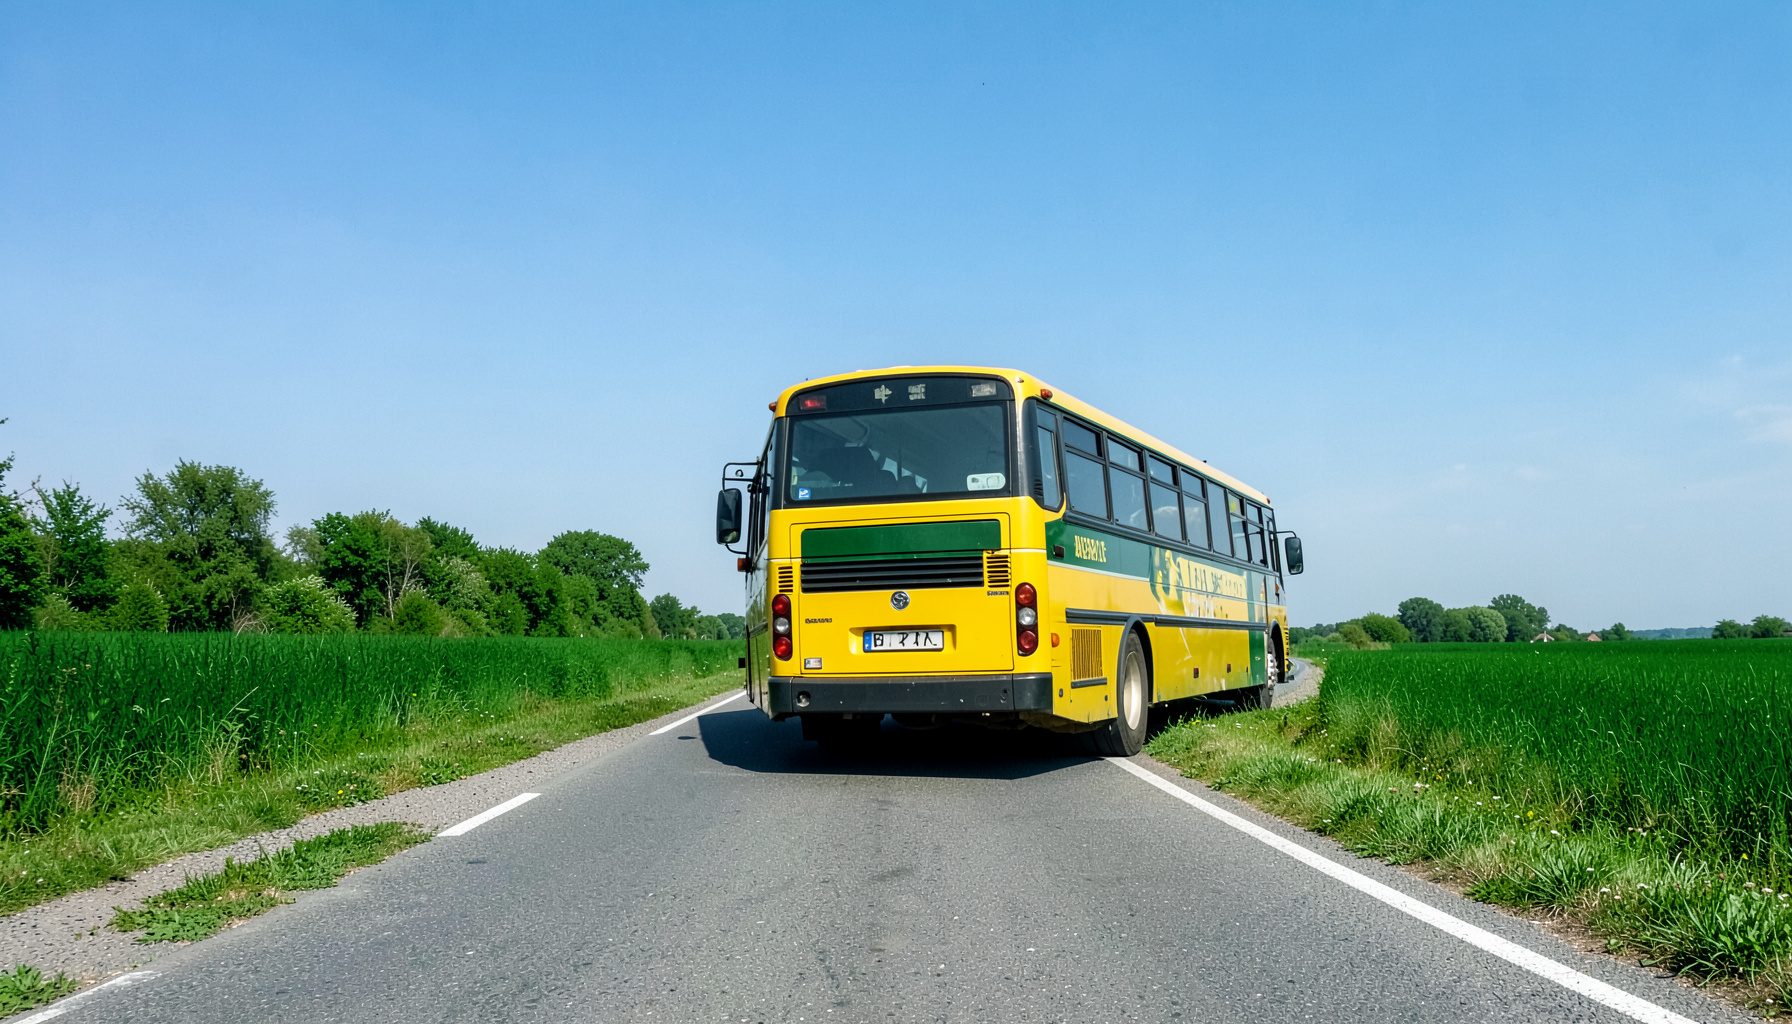
Si votre district cherche à acquérir un bus, C & H Bus Sales, Inc. est votre distributeur complet. Nous proposons une gamme complète d'équipements de flotte neufs et de modèle récent à des tarifs compétitifs, avec des options de financement ou de location-achat. Nous avons en stock des modèles allant de 10 à 84 passagers : Vans, Conventional, Forward Control, Rear Engine, Lift Units et A/C Units. Nous pouvons commander selon vos spécifications ou vous proposer des unités en stock qui dépassent les exigences de votre district et de votre État.
Voir les avantagesFiscalité des revenus fonciers des sociétés civiles immobilières
La société civile immobilière constitue un outil courant pour acquérir, gérer et transmettre un patrimoine immobilier. Son régime fiscal dépend toutefois de la nature des biens détenus, de l’activité exercée et des choix effectués par les associés. La location nue relève en principe des revenus fonciers, tandis que la location meublée peut modifier profondément le traitement fiscal de la société.
La compréhension du régime applicable permet d’anticiper l’impôt sur le revenu, les prélèvements sociaux, l’impôt sur les sociétés et les conséquences d’une cession. Elle contribue également à sécuriser les déclarations, la répartition des résultats et les décisions prises en assemblée.
Le cadre fiscal de la SCI à l’impôt sur le revenu
Une SCI qui donne des immeubles en location non meublée est généralement soumise à l’impôt sur le revenu. La société ne paie pas directement l’impôt sur son bénéfice : celui-ci est déterminé à son niveau, puis imposé entre les mains des associés selon leur quote-part dans le capital, même si les bénéfices ne sont pas distribués.
Pour une personne physique, la quote-part de résultat est déclarée dans la catégorie des revenus fonciers. Elle est soumise au barème progressif de l’impôt sur le revenu ainsi qu’aux prélèvements sociaux. Lorsque l’associé est une société soumise à l’impôt sur les sociétés, sa quote-part relève en principe de son propre résultat fiscal.
La détermination du revenu foncier imposable
Le régime réel permet de déduire certaines dépenses engagées pour l’acquisition, la conservation ou la gestion des immeubles. Sont notamment concernés les intérêts d’emprunt, les frais de gestion, les primes d’assurance, les taxes foncières et les dépenses de réparation ou d’entretien répondant aux conditions légales.
Les travaux d’amélioration sont généralement déductibles pour les locaux d’habitation, sous réserve de leur qualification. En revanche, les dépenses de construction, de reconstruction ou d’agrandissement ne suivent pas le même régime. La distinction entre travaux déductibles et dépenses immobilisables doit donc être documentée par des factures précises et une analyse de leur nature.
Le déficit foncier et ses limites
Lorsque les charges déductibles excèdent les loyers, la SCI constate un déficit foncier. La fraction correspondant aux dépenses autres que les intérêts d’emprunt peut, dans certaines limites, s’imputer sur le revenu global de l’associé. Le surplus est généralement reportable sur les revenus fonciers des années suivantes.
L’avantage fiscal suppose le respect de plusieurs conditions, notamment le maintien de la location dans la durée requise. Une rupture prématurée de la location peut entraîner la remise en cause de l’imputation. Les associés doivent également distinguer le déficit foncier des déficits provenant d’une activité commerciale ou d’une location meublée.
L’incidence d’une location meublée
La location meublée est une activité commerciale au regard de l’impôt sur les bénéfices. Une SCI qui exerce cette activité de manière significative risque donc de devenir passible de l’impôt sur les sociétés. Cette évolution peut modifier la comptabilité, les obligations déclaratives, le coût fiscal des distributions et le traitement d’une future vente de l’immeuble.
Une location meublée occasionnelle peut parfois rester compatible avec le régime des sociétés civiles, selon les circonstances et le niveau des recettes. La tolérance applicable doit être appréciée avec prudence. Avant toute acquisition destinée à la location équipée, une simulation comparant l’impôt sur le revenu et l’impôt sur les sociétés est particulièrement utile.
Les conséquences pour les associés
Le résultat fiscal est réparti entre les associés selon les statuts et leurs droits sociaux, sauf disposition particulière conforme aux règles applicables. Cette transparence fiscale implique que chaque associé déclare sa quote-part, indépendamment des sommes effectivement versées par la SCI. Les appels de fonds et les distributions ne doivent donc pas être confondus avec le résultat imposable.
La situation personnelle de chaque associé peut également influencer l’arbitrage entre rémunération, distribution et conservation des bénéfices. Les revenus fonciers ne suivent pas les mêmes règles que les salaires ou les revenus professionnels ; par exemple, le traitement des indemnités de départ obéit à un régime distinct. Une analyse globale du foyer fiscal évite les décisions fondées sur une comparaison incomplète.
La cession de l’immeuble et le suivi déclaratif
Lorsque la SCI reste soumise à l’impôt sur le revenu, la vente d’un immeuble relève en principe du régime des plus-values immobilières des particuliers. La plus-value est calculée à partir du prix de cession, du prix d’acquisition et des frais ou majorations admis par la réglementation, avec des abattements liés à la durée de détention.
À l’impôt sur les sociétés, la plus-value est intégrée au résultat fiscal selon la valeur nette comptable du bien. Le traitement peut alors être moins favorable, notamment lorsque les amortissements ont réduit cette valeur. La tenue d’une comptabilité rigoureuse, la conservation des justificatifs et la préparation des déclarations de la SCI sont essentielles pour limiter les risques de redressement.
Points de vigilance pour la gestion fiscale
Une décision adaptée repose sur l’objet social, la nature des locations, le financement et la stratégie patrimoniale des associés. Les principaux contrôles à effectuer sont les suivants :
- qualifier précisément la location : nue, meublée, professionnelle ou saisonnière ;
- vérifier la déductibilité des charges et conserver les factures correspondantes ;
- anticiper l’impact d’une option pour l’impôt sur les sociétés ;
- simuler les effets d’une cession, d’une distribution ou d’une transmission ;
- respecter les obligations comptables, déclaratives et statutaires.
La fiscalité immobilière doit être réexaminée lors de chaque événement important : achat, refinancement, travaux, entrée d’un nouvel associé, changement d’usage ou vente. Un accompagnement juridique et fiscal permet de coordonner les décisions de la société avec la situation personnelle des associés.
Prenez conseil avant de modifier l’activité de la SCI ou de choisir son régime fiscal. Une étude personnalisée des statuts, des flux financiers et des projets immobiliers permet de sécuriser la déclaration des revenus fonciers et de préserver la cohérence de votre stratégie patrimoniale.
Nous contacter
Une question sur nos bus, nos services ou un devis ? Écrivez-nous.
Crabtree-Harmon Corporation
P. O. Box 1124
Raymore, Missouri 64083
(816) 331-3166
(800) 800-3166
C & H Bus Sales
P. O. Box 726
Belton, Missouri 64012
(816) 331-3650
(800) 800-3166